沃尔夫:我们目睹的不仅是美联储与特朗普之间的博弈,也是一个基本面强劲的经济与不负责任的政府之间的较量。
上周,美联储(Federal Reserve)决定将联邦基金利率上调0.25个百分点,至3.75%至4%的区间,这是美国央行三年来首次加息。鉴于它近年一直未能实现通胀目标,此举是明智的,甚至可以说早该如此。唐纳德•特朗普(Donald Trump)对此作出了可以预见的愤怒回应,称“美国的利率应该是1%,甚至更低,因为我们是世界上信用最好的国家——遥遥领先”,不过他也强调说:“我告诉凯文,我说,你还不如跟着委员会一起投票,因为(你一个人的票)起不了什么作用。这个委员会非常敌对。”他补充道,此次加息“纯粹是出于政治原因,是跟特朗普对着干的加息”。并不令人意外的是,这种说法极其荒谬。
现在就说有信心还为时过早,但美联储新主席凯文•沃什(Kevin Warsh)迄今的言行令人宽慰。此外,特朗普甚至帮了忙。如果他提出的替代方案有任何道理,那或许还会有些分量。但事实并非如此。美联储只能要么无视他,要么干脆放弃履行自己的使命。看来沃什意识到了这一点。更好的是,美联储此次加息决定是一致通过的。
沃什在上周三的新闻发布会上提出两个重要观点。其一,“五年多来,通胀率一直高于目标水平。因此,我们主要关注的是我们职责中的价格稳定方面。明摆着的事实是,通胀率过高,而且持续太久了。”其二,“我们做出这一决定之际,美国经济似乎正在走强……因此,我们撤回了一点宽松政策。”
换言之,这是一次必要但幅度不大的收紧。在某一点上,这一观点是无可争辩:自2021年以来,整体通胀率和其他通胀指标都一直顽固地高于目标水平。这种持续偏高使通胀目标显得形同虚设。此外,考虑到人工智能引发的投资热潮、特朗普的宽松财政政策、他祭出的关税,以及他对伊朗开战所引发的重大能源冲击,几乎没有理由预期通胀会回落至目标水平。相反的情况更有可能发生。(见图表)
这并不是说,对沃什领导的美联储的所有疑虑都应被抛诸脑后。最具影响力的美联储观察者之一克劳迪娅•萨姆(Claudia Sahm)在Substack上提出了一些尖锐的问题:在沃什看来,货币政策如何促进增长?除了放缓经济增长之外,更紧的货币政策如何压低通胀?他是否知道“中性利率”究竟是多少?如果不知道,他如何判断当前政策有多“宽松”?沃什可以——而且应该——在不放弃其对经济“可预测性”的怀疑态度(我认同他的怀疑)的前提下回答这些问题。
更重要的是,他拒绝为特朗普要求大幅降息的主张提供任何理论或言辞上的支持。美联储正在对其双重目标——低通胀和高就业——采取传统的看法。
与此同时,特朗普的断言(利率应该是1%,因为美国是“世界上信用最好的国家”)既无关又荒谬。
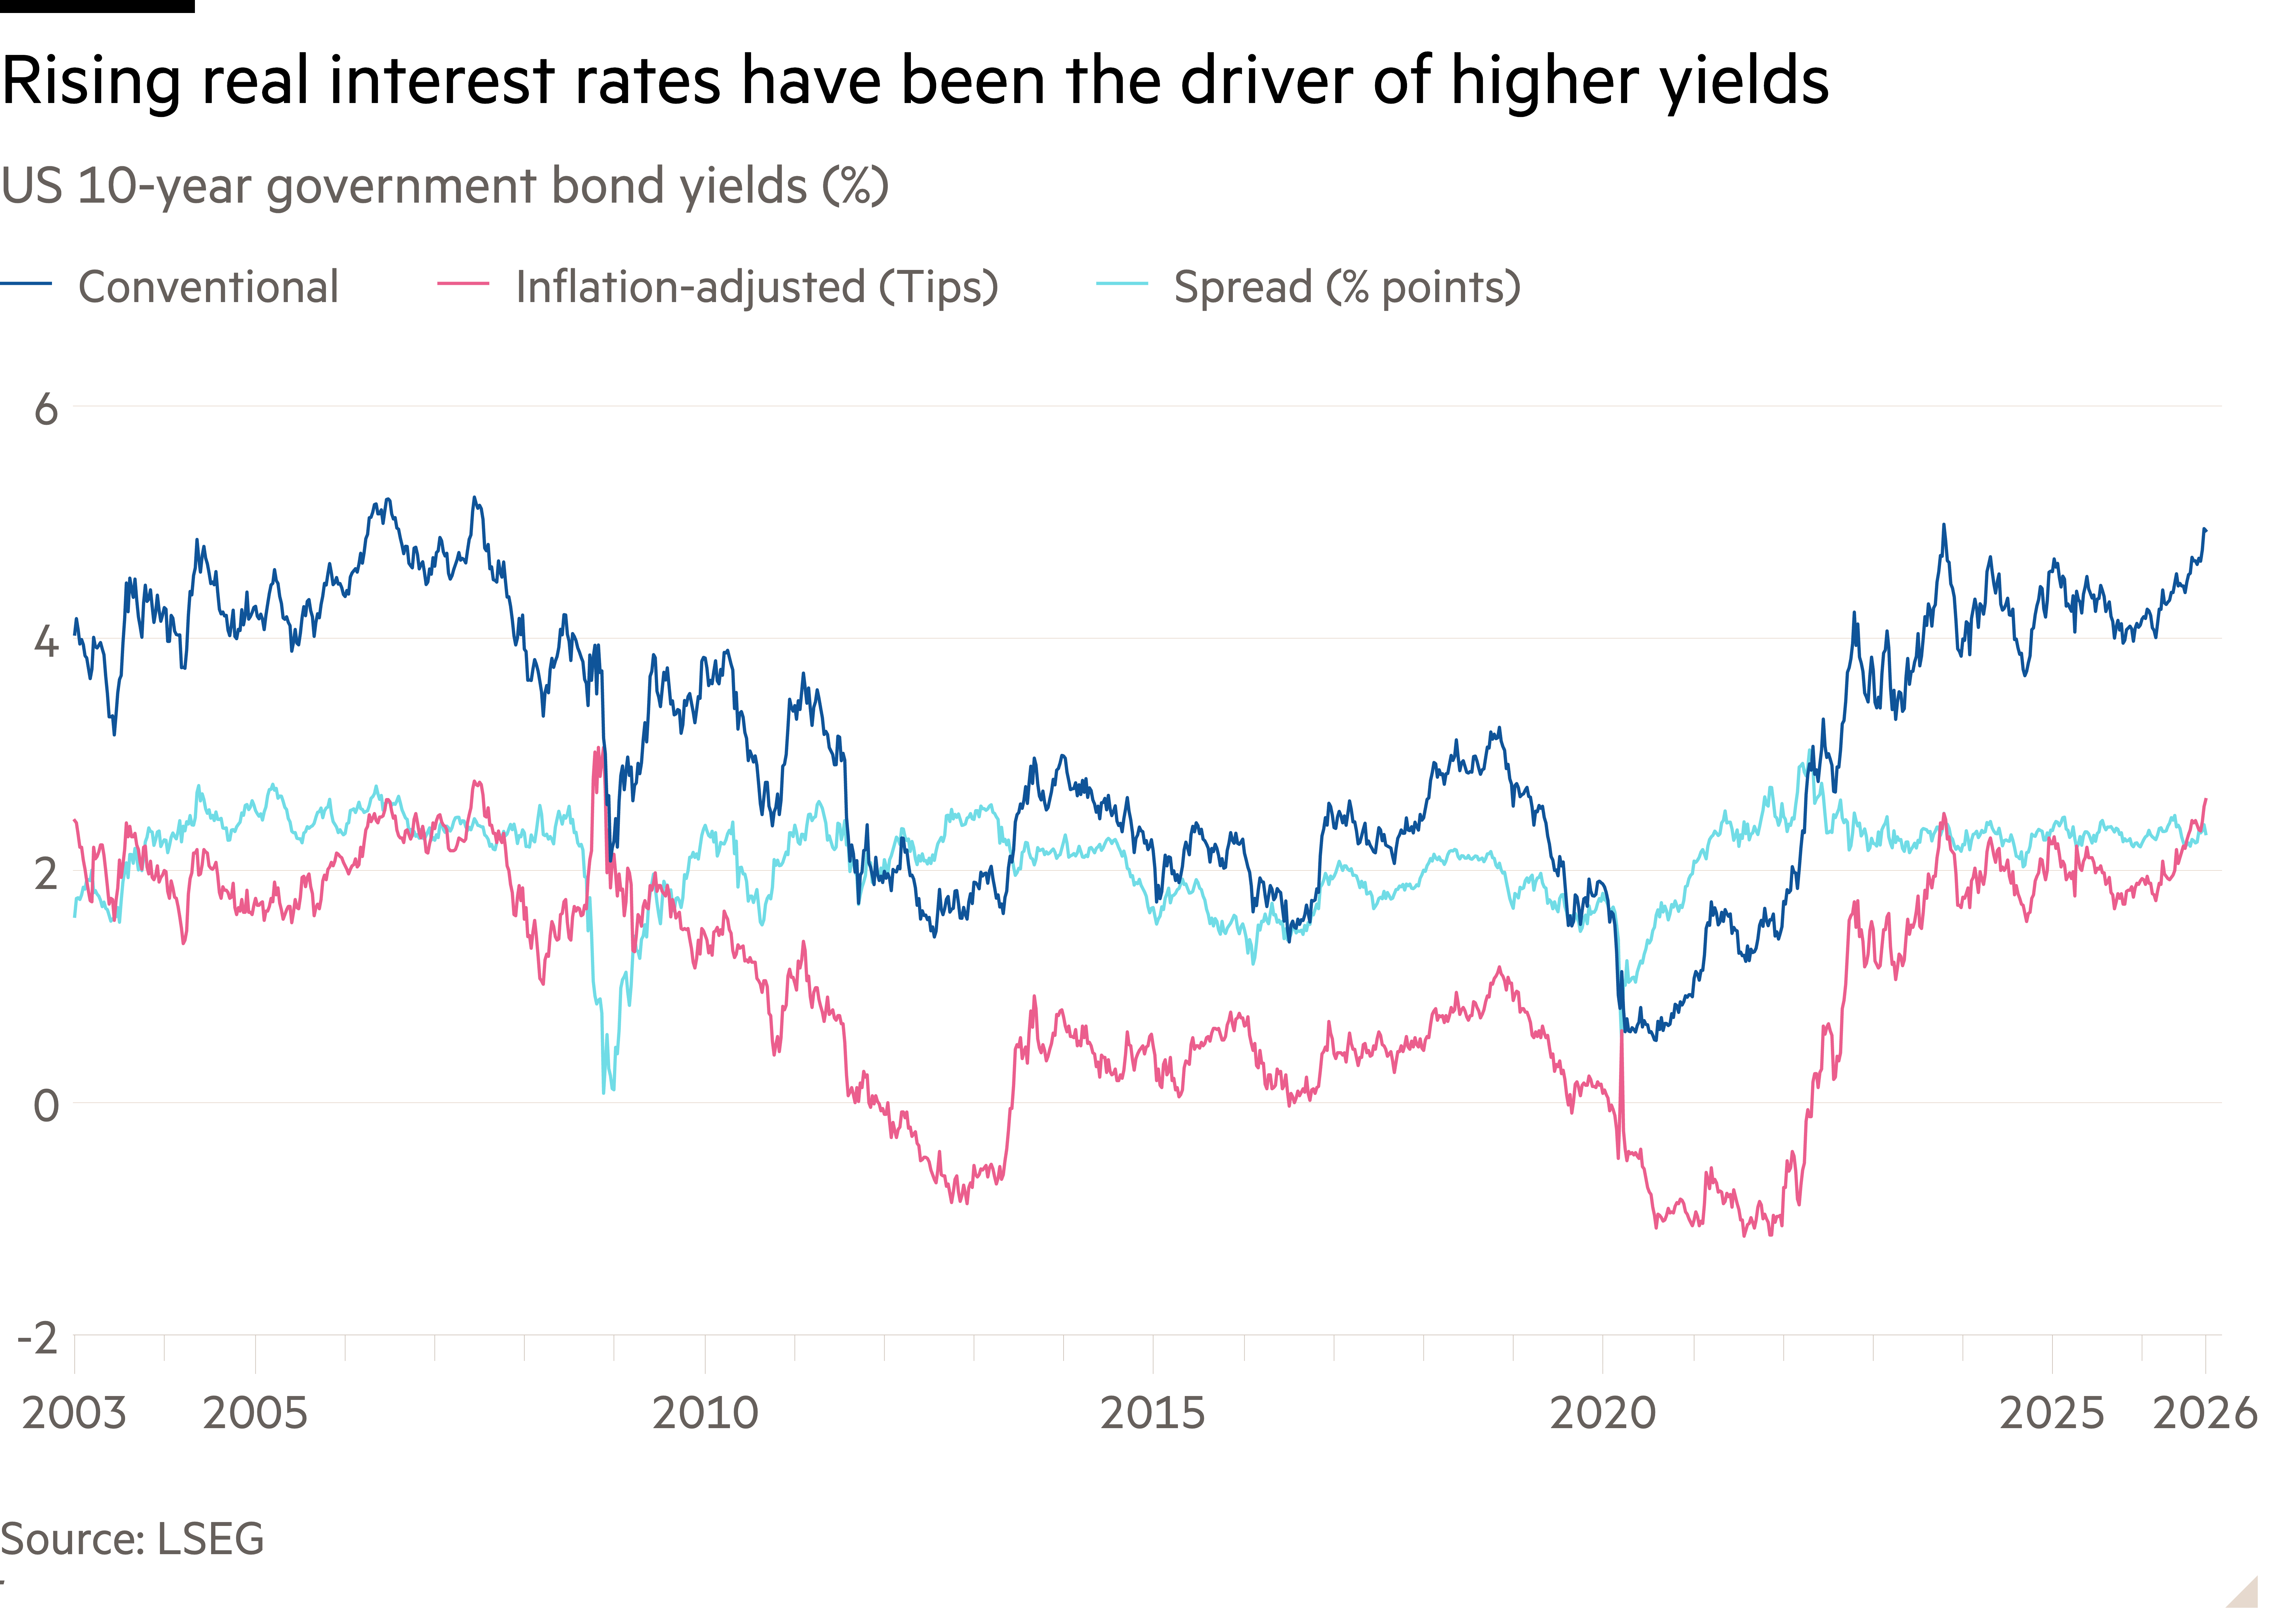
说它无关,是因为短期政策利率取决于宏观经济状况,尤其是当前和预期的通胀与失业率。在一个政府具有偿债信誉的国家,长期名义利率由实际利率、预期通胀和各种被感知的风险决定;其中实际利率取决于长期的宏观经济预期。如果我们从传统10年期国债收益率减去10年期通胀保值证券(TIPS)的收益率,就能得出市场针对该时期通胀获得的补偿。其数值与预期通胀相关,但并不完全等同,因为其中还包含了风险溢价。
Line chart of US 10-year government bond yields (%) showing Rising real interest rates have been the driver of higher yields
9月17日,10年期TIPS的收益率约为2.6%,传统国债收益率为4.9%,因此通胀补偿为2.3%。名义和实际收益率都大致处于2007-09年金融危机前的水平。考虑到2021年以来的一次又一次冲击,这种通胀补偿相当温和。总而言之,鉴于近期美国经济表现强劲,名义收益率似乎处于合理水平。
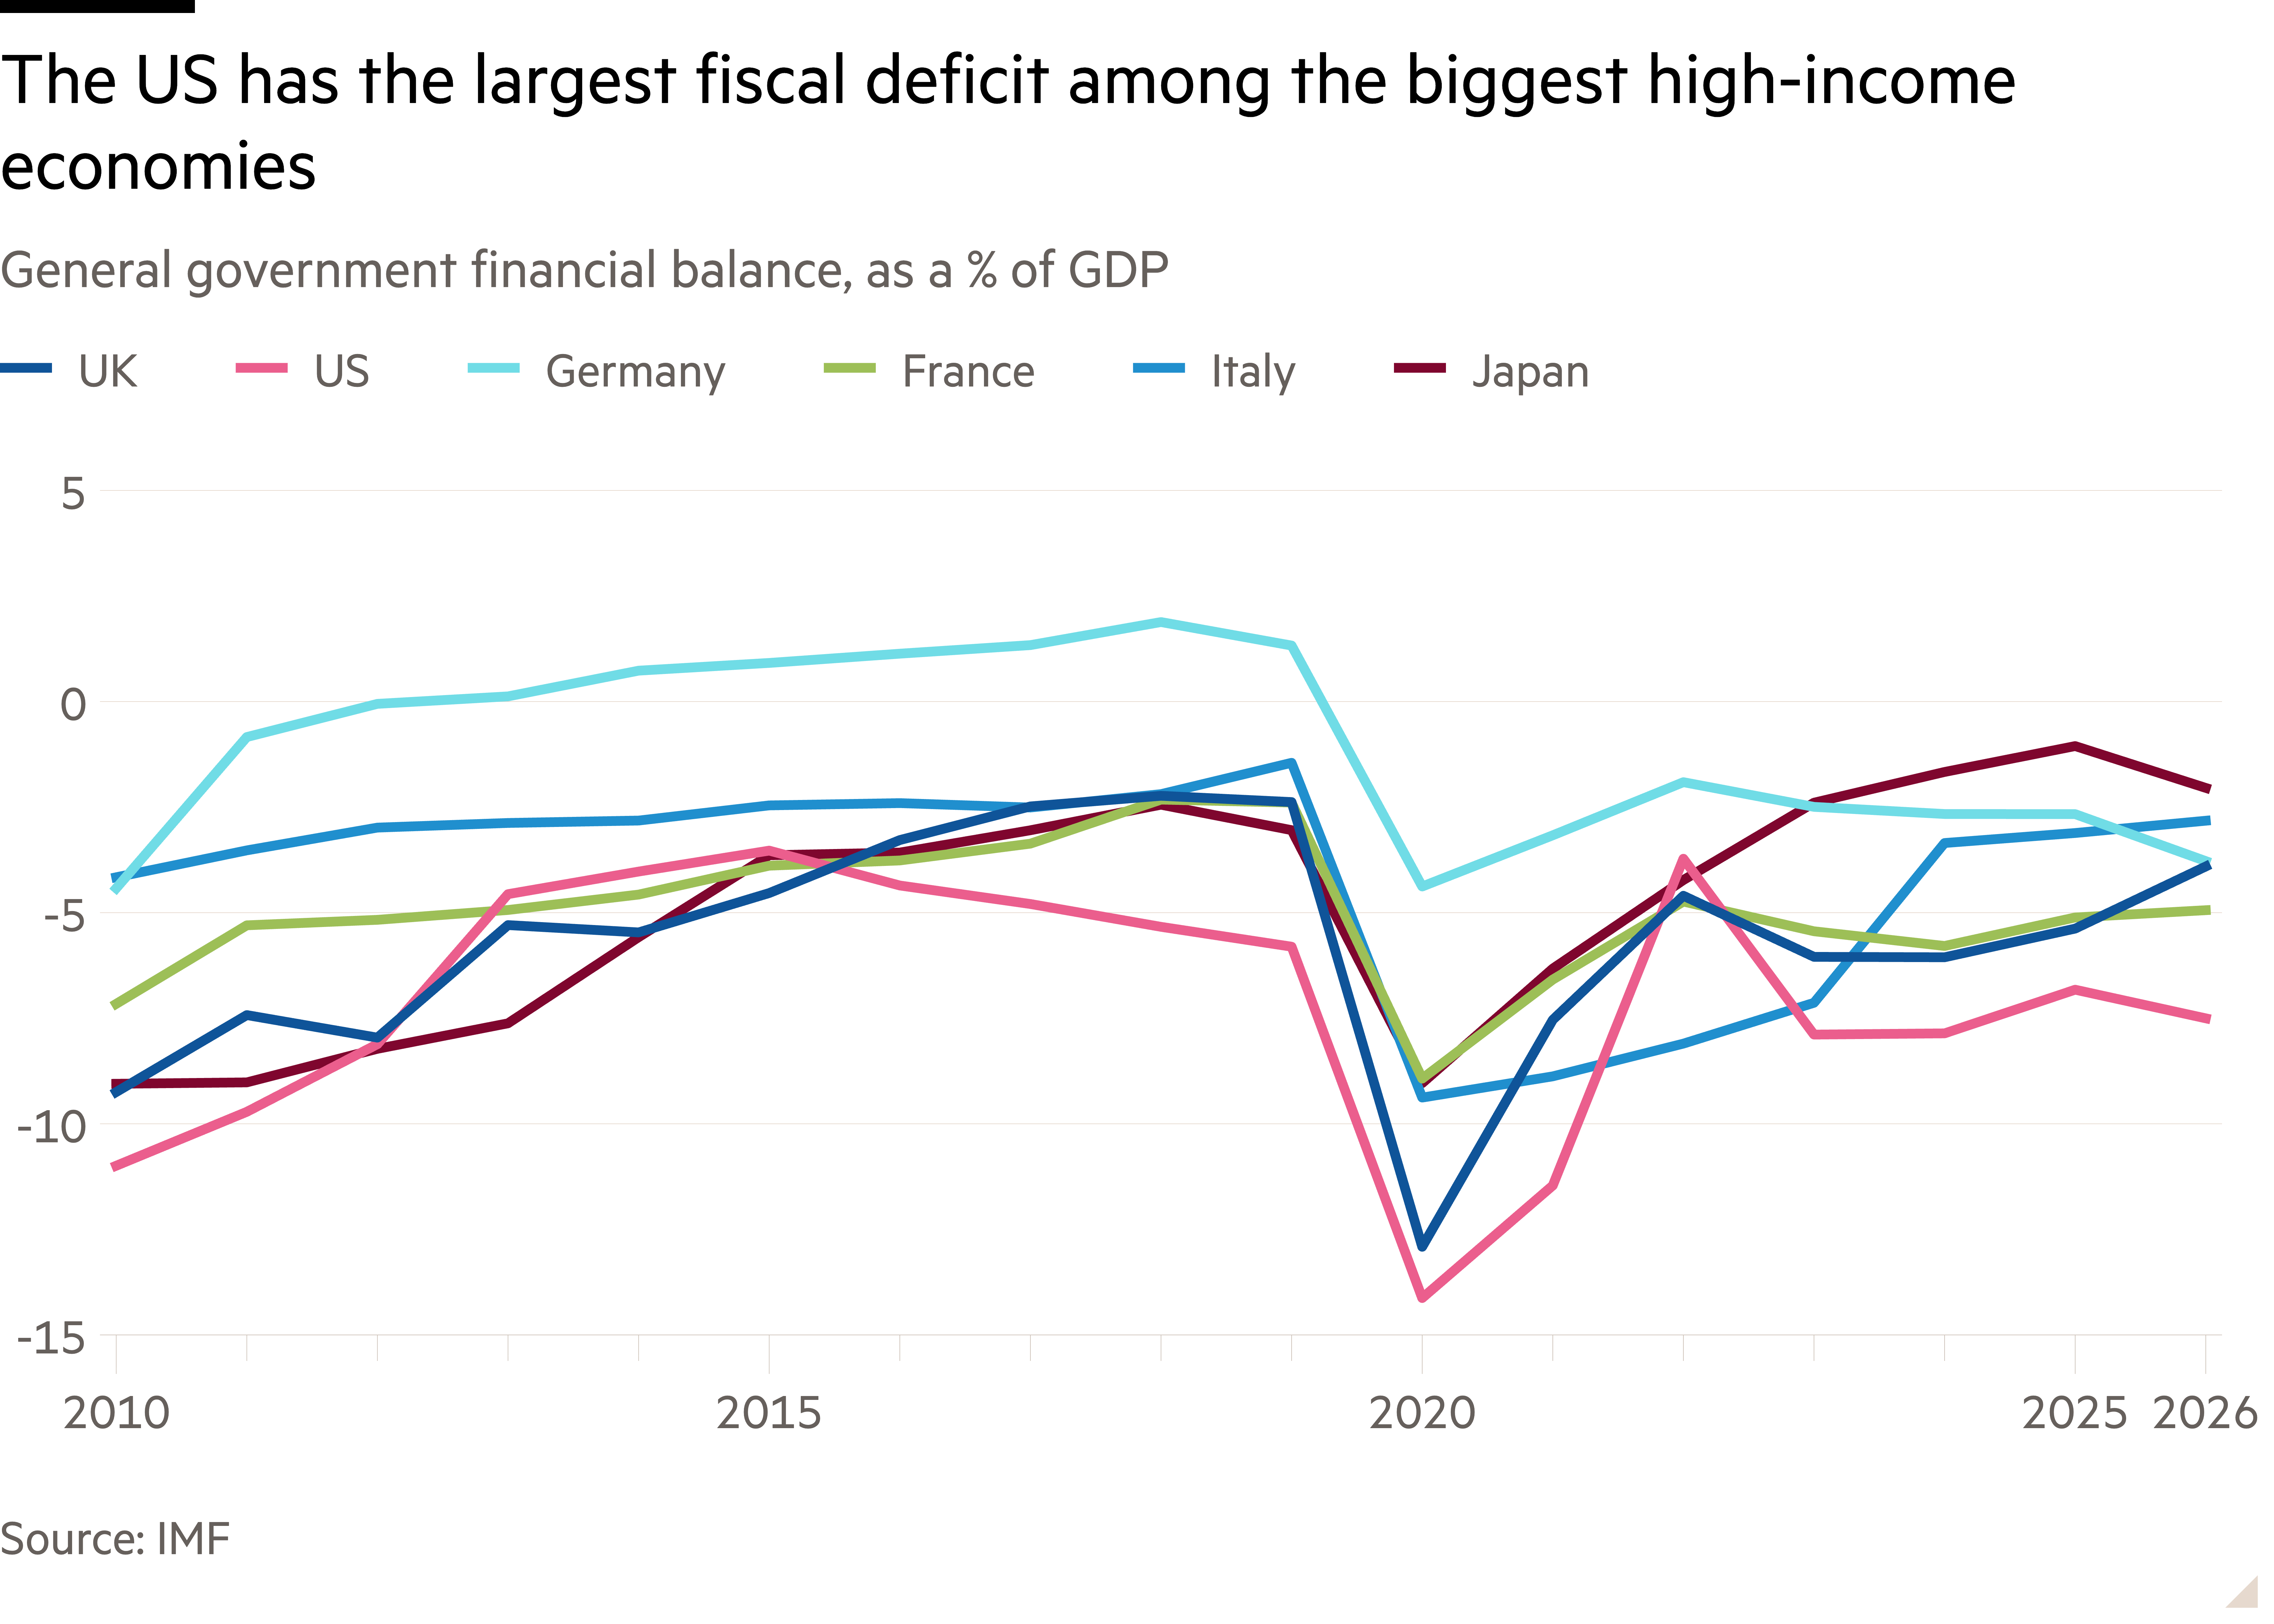
的确,人们甚至可能会揣测,鉴于美国政府有可能在某个时间点发现自己难以以优惠条款融资,这些收益率是否应该更高?考虑到美国的巨额财政赤字、需要外国资金来填补巨额经常账户赤字,以及其债券融资来源从长期投资者转向对冲基金,发生一场融资危机并非不可想象。在那种情况下,很可能会出现美联储紧急资金支持与金融压抑政策的某种组合。
Line chart of General government financial balance, as a % of GDP showing The US has the largest fiscal deficit among the biggest high-income economies
此外,特朗普关于美国是世界上“信用最好的国家”的说法并不属实。美国确实拥有最大、且可以说最强的经济。但“信用”(credit)这个词源于拉丁语“credere”,意思是“相信”。美国两次把特朗普这样极不值得信任的人选入白宫,而投资者继续信任美国的公共债务,这一点令人瞩目。鉴于他的政策(尤其是财政政策)如此鲁莽,其他政策(尤其是关税政策)又如此破坏规则,市场对美国政府的信心令人瞩目。然而,如果他要求的1%政策利率(扣除通胀后的实际利率为负2%)成为现实,那肯定会引发贷款人“罢贷”。
无论面临怎样的政治压力,也无论陷入绝望的美国总统如何大放厥词,美联储的职责是控制住通胀。与此同时,我们目睹的不仅是美联储与特朗普之间的博弈,也是一个基本面强劲的经济与不负责任的政府之间的较量。其结局将是我们这个时代最重要的议题之一。