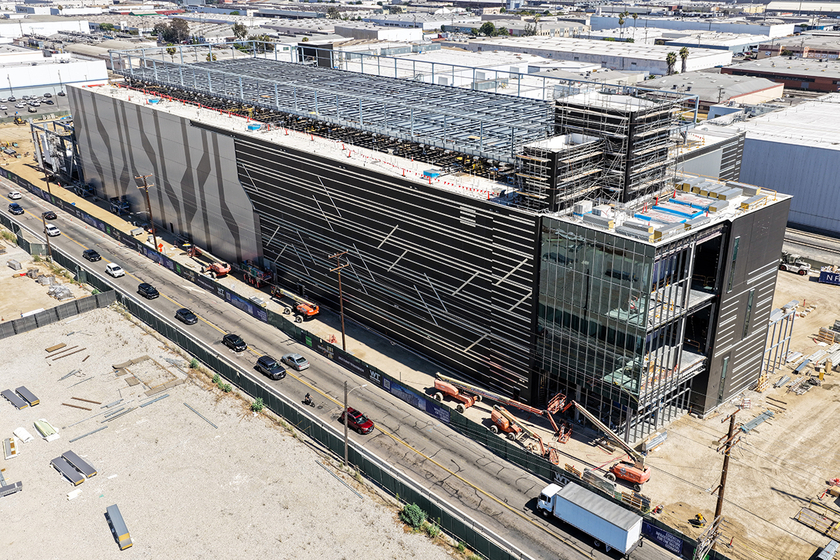
当地时间2026年7月8日,美国加利福尼亚州弗农市,一座49.5兆瓦的三层数据中心正在建设中。人工智能基础设施需求激增,推动了美国及全球数据中心的建设热潮。图:视觉中国
文|李嘉 张丹丹
艾伦的故事有两根支柱:技术进步快于配套资本积累,解释了停顿为何发生;资本与劳动的高度互补,则解释了资本积累为何最终能够推动工资追赶生产率。比较今天的人工智能与第一次工业革命,也可以沿着这两个维度展开。先看第一个:资本的角色与稀缺性。
在这一点上,今天与1800年前后的英国有一个重要的相似之处:技术能力的进步快于配套资本的形成。大模型的能力在短短几年内迅速提高,模型一旦训练完成,软件本身的复制成本很低,有利于大规模应用。但支撑模型训练和推理的资本却不能以同样的速度扩张。原因是即使企业能够筹集到足够的资金,资金也不能立即变成算力:先进芯片需要生产,数据中心需要建设,电力需要扩容和接入。这与19世纪初主要受储蓄和资本积累速度约束不同,今天AI面临的资本约束不仅是“能筹到多少钱”,更是“能多快把钱转化为芯片、算力、电力和数据中心”。
这种稀缺已经推动了规模惊人的资本开支。美国几家大型科技公司2026年的资本开支预计接近7000亿美元,其中相当大一部分用于AI基础设施和数据中心。作为数量级上的参照,美国2025年军费约为9540亿美元。也就是说,少数几家私营企业一年的资本开支,已经达到一个大国年度军费的量级。前沿模型公司同样需要持续融资以支撑巨额的训练、推理和基础设施投入。AI看起来像是一种可以低成本复制的软件技术,但它的扩张实际上建立在一场极其资本密集的基础设施建设之上。
稀缺也决定了技术进步最初产生的租金流向哪里。工业革命早期,机器和厂房相对于新的生产技术不足,资本回报和利润份额因而上升;今天,高额租金首先出现在先进芯片以及电力、数据中心等短期难以扩张的瓶颈环节。相比之下,模型层仍处于高投入和激烈竞争之中,应用层是否已经获得持续的超额利润也并不清楚。两次技术革命的共同之处在于:当技术进步快于配套资本形成时,掌握稀缺投入的一方首先获得较高回报。
但今天的“资本稀缺”与艾伦时代有一个根本区别。19世纪初的英国缺乏今天这样发达的资本市场,投资在很大程度上依赖利润形成储蓄,再由储蓄逐渐转化为资本。投资率从约6%提高到11%,经历了几十年的时间。今天,即使企业自身现金流不足,也可以通过债券、股权、租赁和项目融资调动全球储蓄。因此,金融资本的供给远比工业革命时期有弹性。近年来科技企业资本开支增长明显快于经营现金流,一些企业已经越来越依赖债务、租赁和其他外部融资。技术对资本的需求仍然可能跑在内部积累前面,但这不再意味着企业必须等待几十年的利润积累。
因此,今天真正难以迅速消除的,更多是物理意义而非金融意义上的资本稀缺。资金可以迅速跨国流动,却不能立即变成先进芯片、发电能力和已经接入电网的数据中心。先进制程、电力、土地、冷却系统和并网许可都有自己的扩张周期,再充裕的资金也无法完全压缩这些物理过程。资本市场能够缓解“没有钱投资”的问题,却无法立即解决“有钱也买不到足够的关键投入”的问题。
AI资本还有第二个特点:它需要持续更新。工业革命时期相当一部分资本是厂房、铁路、运河和机械设备,一旦建成,可以在较长时期内提供服务;今天AI基础设施中的核心计算设备更新速度很快。GPU和其他加速器面临较快的经济折旧,新一代模型又不断提出更高的算力和能源需求。这意味着AI时代的资本积累未必是一次“追赶”:旧的资本缺口刚刚得到填补,新的技术前沿又可能创造出新的资本需求。资本稀缺因而可能不是一个等待若干年便永久消失的问题,而是随着技术前沿移动反复出现。
更重要的区别在于资本掌握在谁手中。工业革命时期,资本分散在大量工厂和企业之间;随着机器扩散和竞争加剧,早期的超额利润有逐渐被侵蚀的可能。今天,前沿算力、云基础设施和先进芯片的供给集中在数量有限的企业手中,而且一些大型科技企业同时是资本所有者、模型开发者和AI技术最大的使用者。技术能力、资本投入和技术方向的选择因此比工业革命时期更加集中。即使资本稀缺只是暂时的,由稀缺产生的租金也可能首先集中到更少的资本所有者手中。
因此,沿着资本这一维度看,今天与艾伦描述的工业革命早期既相似又不同。相似之处在于,技术进步再次跑在配套资本形成之前,先进芯片、电力和数据中心等关键投入成为稀缺资源,技术进步的早期收益因而可能更多流向资本和瓶颈资源的所有者。不同之处在于,现代资本市场能够更快地调动全球储蓄,金融意义上的资本短缺不太可能像19世纪那样持续数十年;但物理瓶颈、快速折旧和资本所有权的高度集中,又可能使资本稀缺及其分配效应以新的形式持续存在。
不过,这还只能解释技术革命初期的收益为什么可能向资本倾斜,并不能告诉我们工资以后会不会追上来。艾伦故事真正乐观的地方,不是资本最终会变得充裕,而是资本充裕之后,更多机器提高了劳动的边际产品。人工智能时代是否还存在这一机制,取决于第二个、也更关键的问题:AI资本与劳动究竟是互补,还是替代。(未完待续)
作者李嘉为新加坡管理大学经济学院院长、李光前经济学讲席教授,在该校韧性劳动力研究所研究劳动力市场转型与人工智能对就业的影响;张丹丹为北京大学国家发展研究院副院长、北大博雅青年学者、经济学教授。