全球工业自动化继续快速扩张。国际机器人联合会最新发布的《2026年世界机器人报告》显示,截至2025年底,全球工厂正在运行的工业机器人数量达到创纪录的500万台,比上一年增长9%,数量已经是七年前的两倍以上。
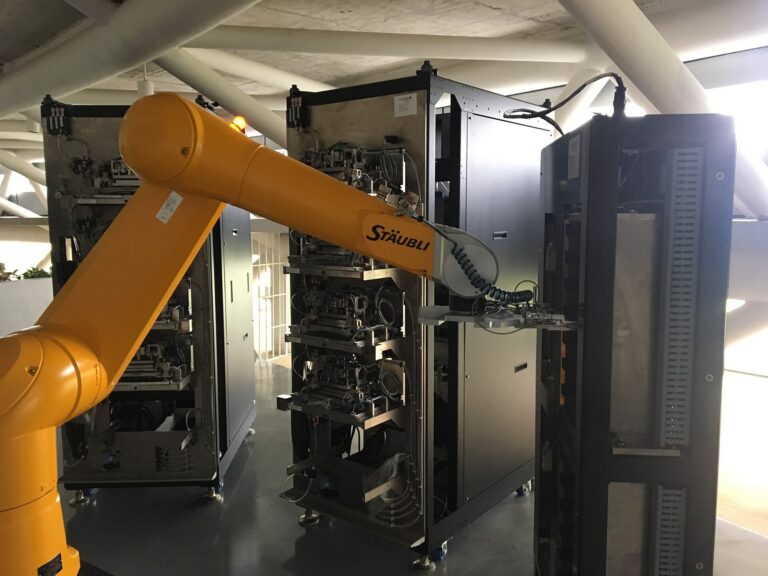
这里的机器人指的是在制造业工厂中运行的工业机器人,主要包括焊接、装配、搬运、喷涂等自动化设备,不包括人形机器人。
2025年,全球工厂新安装工业机器人超过60万台,同比增长11%。中国继续成为这一轮自动化扩张最主要的推动力量。
数据显示,中国2025年安装工业机器人35.4万台,比上一年增长20%,占全球新增安装量的59%。换句话说,去年全球每安装五台工业机器人,其中接近三台位于中国。
35.4万台也刷新了中国自己的年度纪录,比此前最高水平高出近6万台。
中国工业机器人的主要需求仍集中在制造业核心领域。其中,电子和电气产业安装9.64万台,同比增长16%;汽车行业安装7.89万台,同比增长38%,创历史最高;金属和机械行业安装7.87万台,同比增长44%。
中国机器人制造商也继续占据国内市场多数。2025年,中国本土供应商安装工业机器人19.5万台,同比增长15%,占国内新增安装量的55%。
不过,本土品牌的市场份额并没有继续扩大。2024年这一比例为57%,2025年回落至55%。同期外国机器人供应商在中国的安装量增长27%,增速高于中国本土企业。
国际机器人联合会表示,自2024年以来,中国品牌已经连续两年占中国工业机器人新增安装量的一半以上。
中国与其他主要市场之间的规模差距仍然非常明显。
为海外华人提供可靠的信息和分析。更多内容与即时更新,可以在 Bluesky、Telegram、X 、reddit搜索「causmoney」;深度分析和评论也可以直接搜索「caus.com」。
美国2025年安装工业机器人接近3.85万台,同比增长12%,超过日本,成为仅次于中国的全球第二大工业机器人市场。
日本安装3.62万台,同比下降19%,从全球第二降至第三。韩国安装约3万台,同比下降1%,继续排名第四。
德国仍是欧洲最大的工业机器人市场,也是全球第五大市场,但2025年安装量下降8%,不足2.5万台。
印度则继续快速增长。2025年安装量接近1.05万台,同比增长15%,排名全球第六。2020年至2025年,印度工业机器人年安装量平均每年增长27%。
加拿大2025年安装工业机器人接近4000台,同比增长5%。过去五年,加拿大安装量平均每年增长约9%。
国际机器人联合会认为,全球工业机器人需求还没有出现见顶迹象,预计2026年全球新增安装量将再增长9%,达到约65.5万台,到2029年进一步升至80.6万台。
推动这一趋势的不仅是工资和劳动力成本。人口老龄化、制造业劳动力短缺、供应链重组,以及各国试图把更多制造能力转移到本土或友好国家,都在增加企业对自动化设备的需求。
与此同时,人工智能、机器视觉和传感器技术的进步正在扩大机器人的应用范围,更简单的编程和系统集成也在降低部署门槛。
对中国而言,工业机器人已经成为制造业升级的重要组成部分。中国最新的“十五五”规划把机器人和人工智能实体应用列入产业发展重点,并强调提高自主技术能力以及利用自动化改造传统制造业。
国际机器人联合会认为,中国工业机器人市场仍远未饱和,预计到2029年前,中国市场年均仍可能保持5%至10%的增长。