对于春节、国庆等长假,A股投资者往往会讨论,到底是“持币过节”还是“持股过节”?
本心上,我们建议减少这种短期博弈,但我们仍然有必要把博弈过程复盘清楚,便于我们更好理解市场的短期波动。
我们基于2011-2025(剔除24年924)的数据统计,总结历史规律如下:
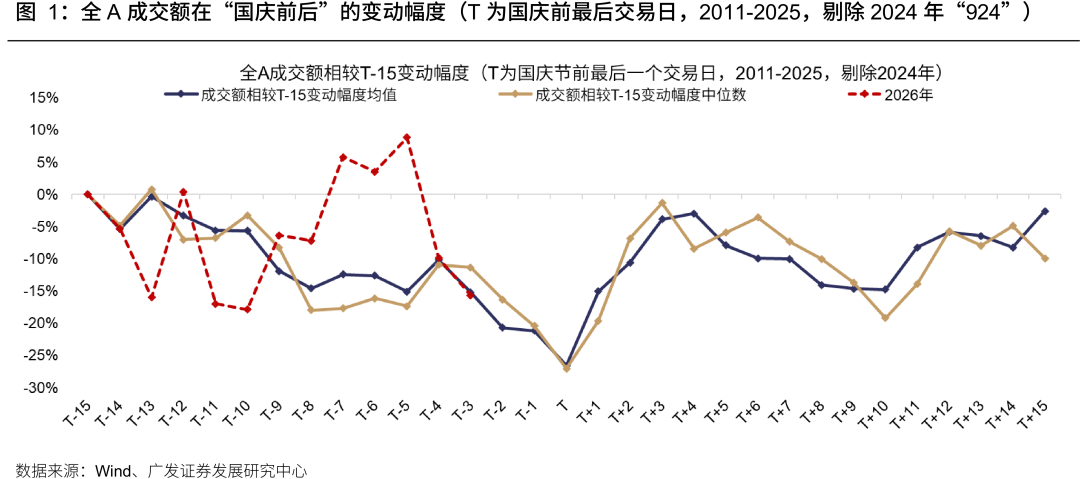
1、从成交量的角度:长假之前1-2周,全A交易量缩量25-30%,节后一周恢复。主要原因包括:投资者担心假期海外不确定性、杠杆资金需要按自然日支付融资利息而减仓等等。
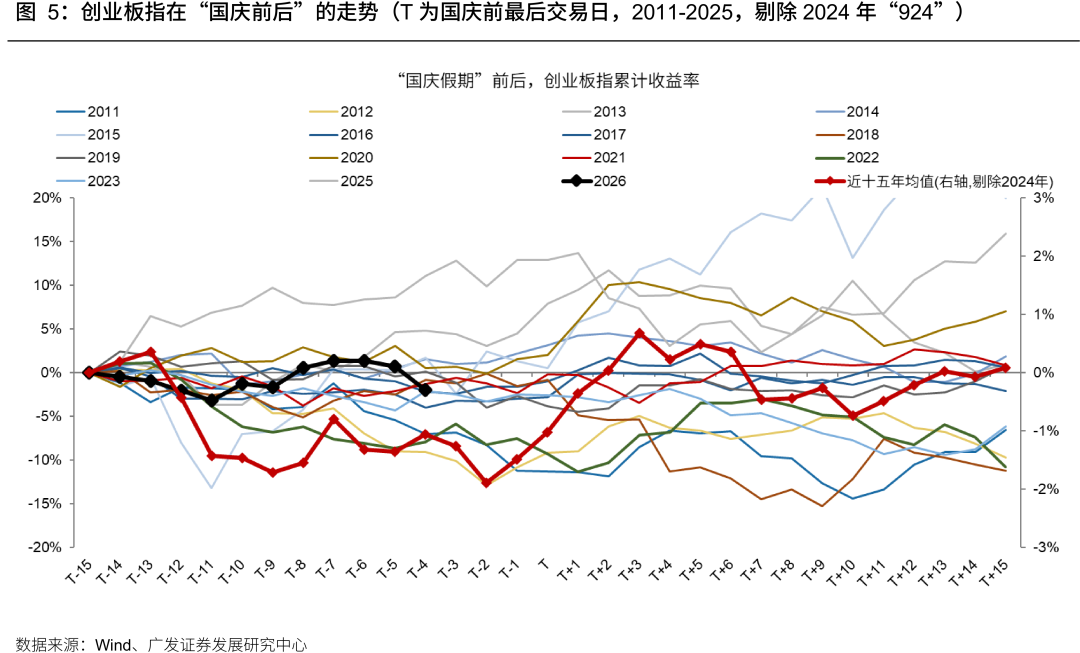
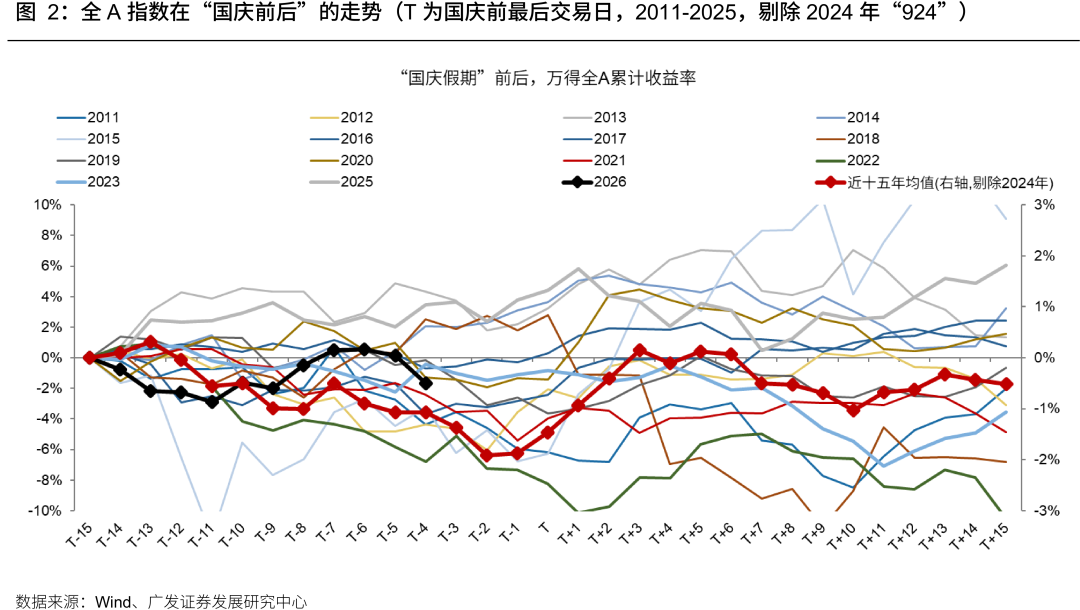
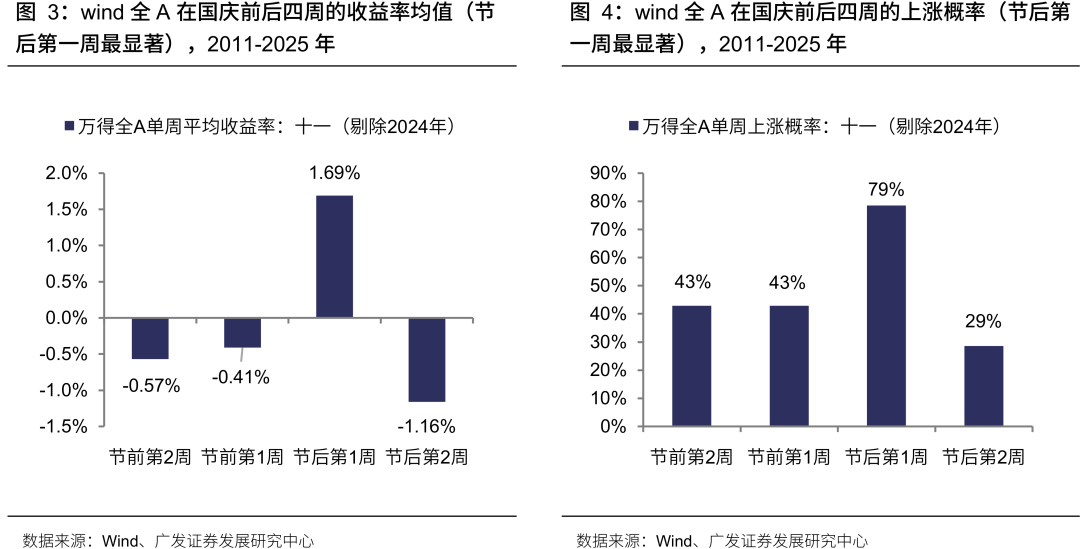
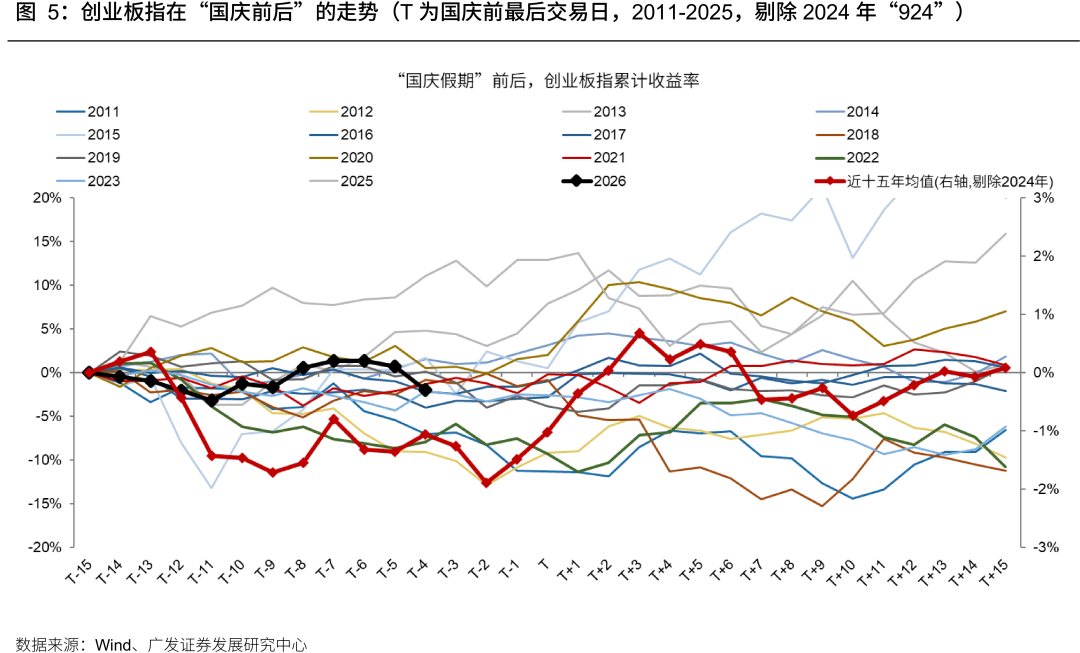
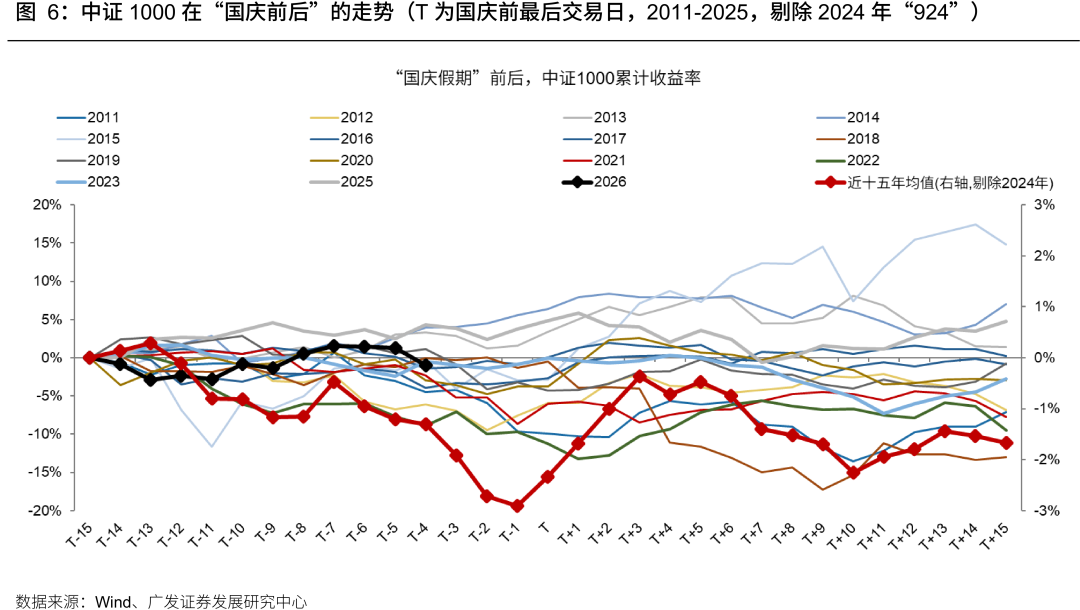
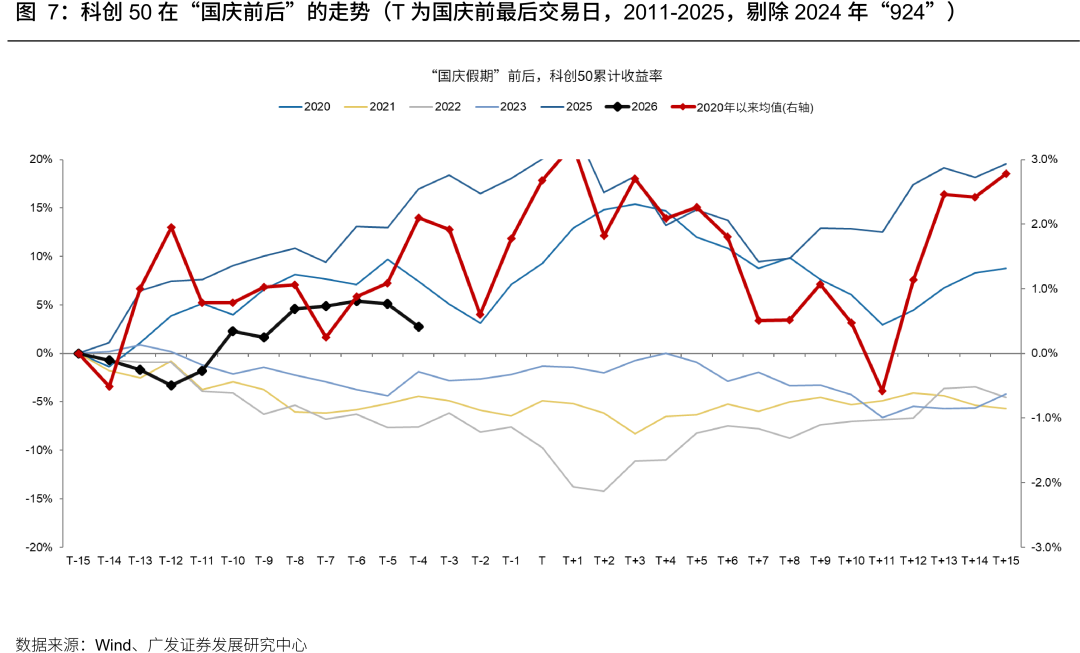
2、从宽基指数股价:大多指数(wind全A、创业板指、中证1000)在“国庆长假”前1-2周表现较弱,节前2个交易日企稳,节后第一周反弹上涨。科创50节前涨跌各半,基于产业定价。
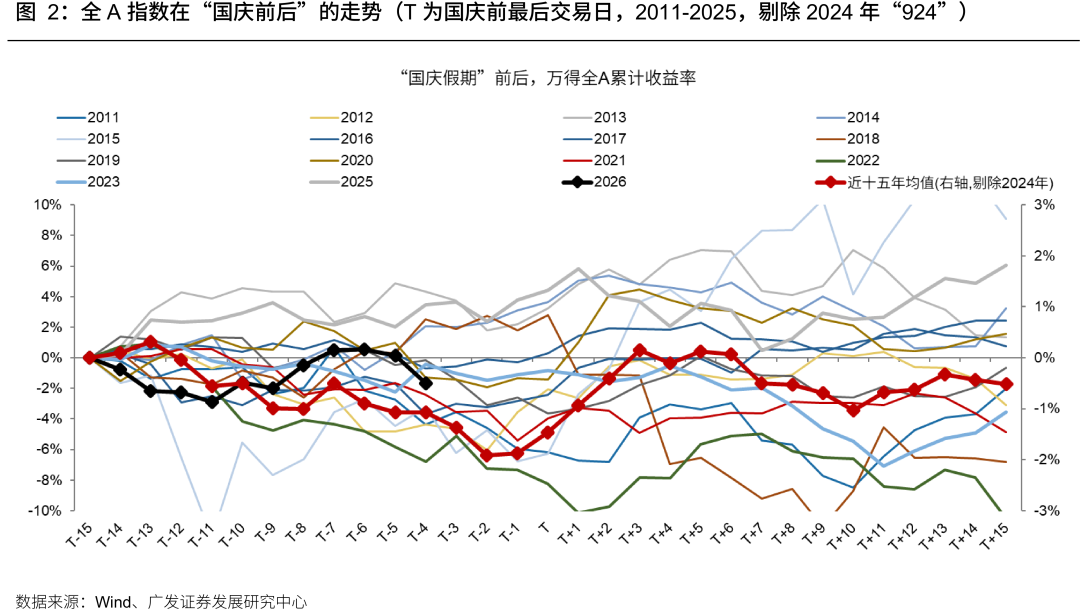
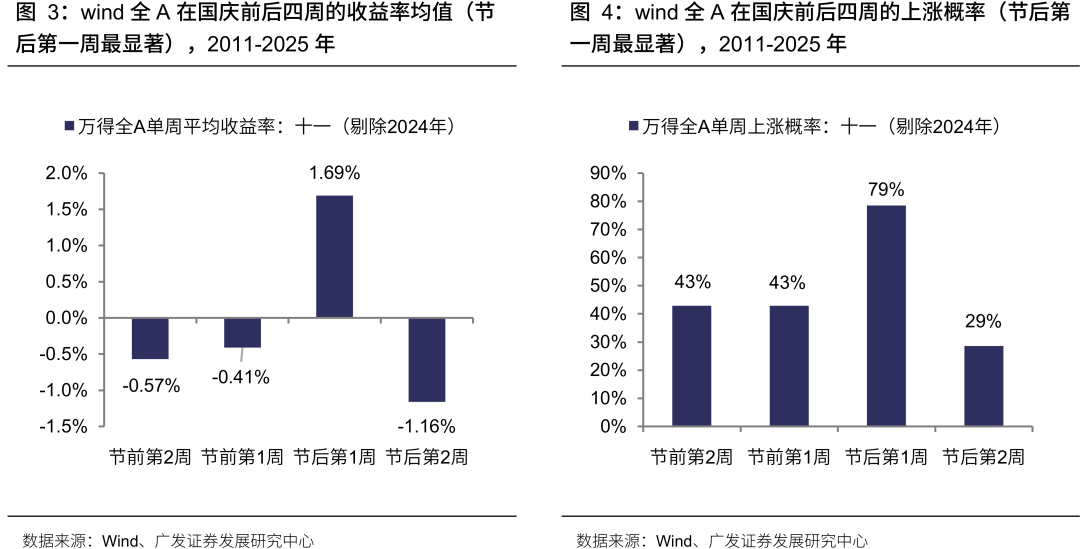
3、过去15年,其中有13年的节后收盘价较节前低点反弹2%以上。换句话说,如果节前逢低布局,节后赚钱的胜率超过了80%。
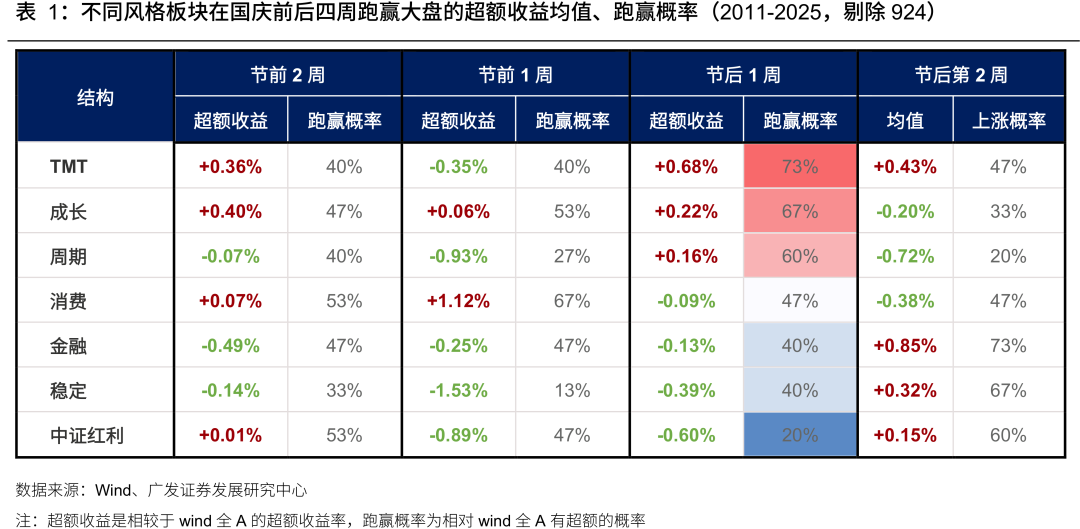
4、板块表现:TMT在节后一周跑赢大盘的概率、超额收益的均值最高,跑赢的概率为73%。
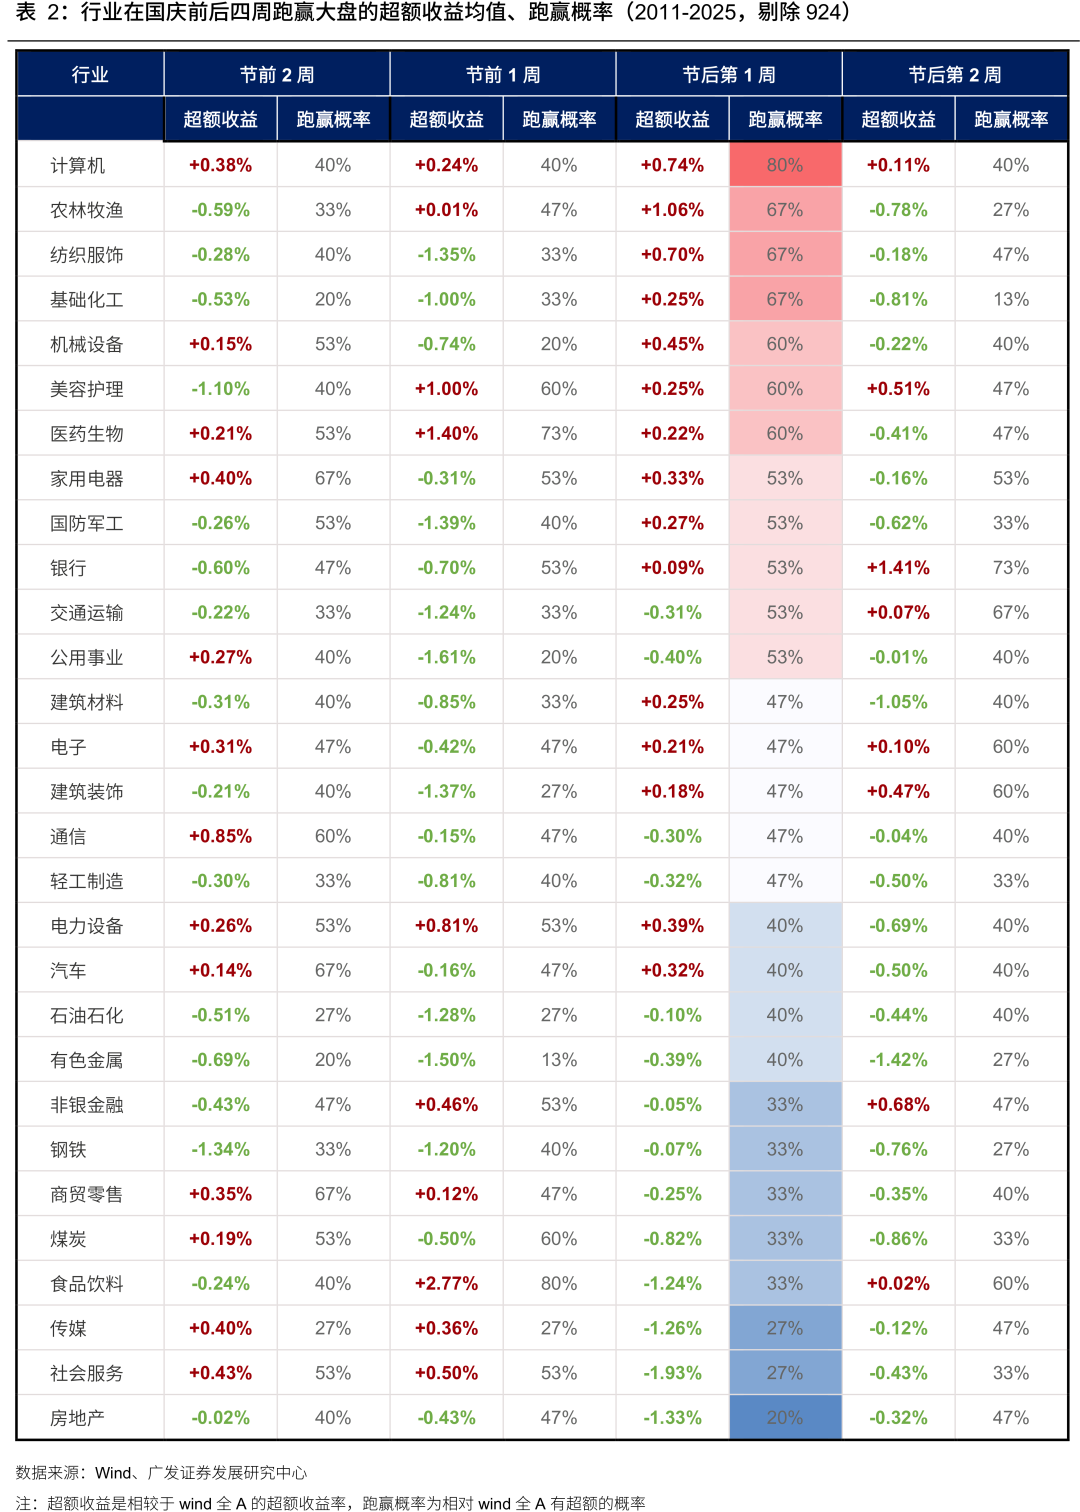
5、行业表现:综合节后一周反弹概率、超额收益均值,居前的是计算机、农业、纺织服装、化工等。
基于26年市场及风格的实际表现,结合历史规律,对26年国庆节前后的市场展望:
1、首先,对应到节前剩余的三个交易日,在此位置上进一步减仓的必要性不强,反而容易错过节后潜在的反弹机会。(详见《反弹时机恰到好处0917》)
2、市场自7月高点缩量50%后,量能有所企稳;假期之后成交量有望恢复,在此位置上更容易出现有效反弹。
3、除了“日历效应”,历史上节后市场表现主要受到假期期间增量信息的影响。展望26年中外经济及政策环境,前期市场对于若干负面因素已有较为充分的预期和定价,预计26年国庆期间的消息面大概率平稳。(美联储加息预期,AI产业进展,中美会晤等)
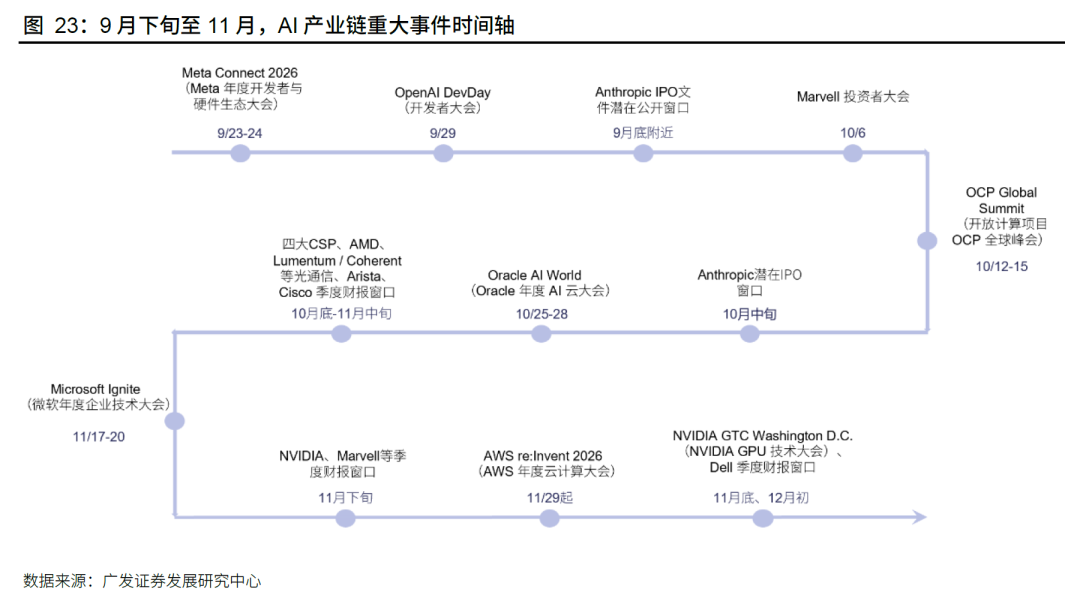
4、历史上节后第一周,TMT跑赢全A的概率在主要风格指数中最高。结合今年实际的风格表现,10月份市场有望逐步回归景气定价,那么节前最后一周若成长风格再有调整,则为Q4提供了难能可贵的布局机遇(三季报的景气优势,以及AI产业链的系列催化)。
5、维持配置建议:优先关注三季报高景气的AI产业链,以及非AI领域的细分α(医药、航运、船舶、出口链个别环节等)。对于红利板块,目前仍有胜率,但预期回报空间不如630。
风险提示:地缘冲突超预期,使得全球通胀上行压力超预期;海外通胀及美国经济韧性,使得全球流动性更快进入紧缩周期;国内稳增长力度不及预期,使得经济复苏乏力及市场风险偏好下挫等。
报告正文一、本期话题:“持币过节”还是“持股过节”?
(一)从成交量的角度:长假之前1-2周,全A交易量趋于平淡,节后一周恢复
我们考察过去十五年(剔除24年国庆前后“924”带来的异常值),国庆长假前后的历史规律。
以“国庆节”前最后一个交易日作为基期T时刻,我们发现在节前1-2周,市场成交量确实会有萎缩。以过去15年的平均情况、中位数情况来看,市场成交量在“国庆假期”前萎缩的幅度在25%-30%。
不过,这种“节前缩量”的特征在国庆假期之后1-2周会迅速恢复,基本上在节后一周内即基本恢复至前期缩量前的水平。
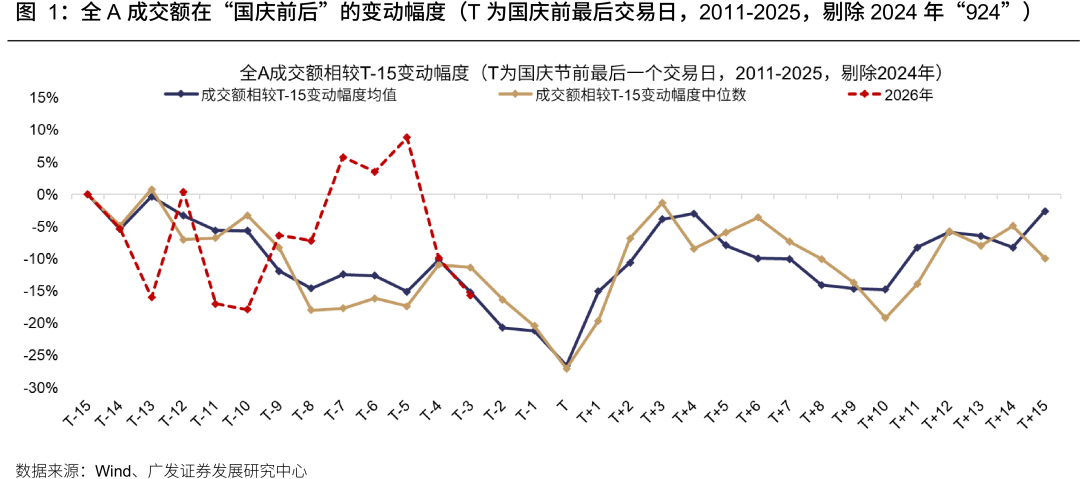
上图红色虚线可见,26年9月的成交量情况与往年略有不同。我们在《牛市成交最多萎缩到什么程度?反弹是否一定依赖放量?-260913》提到,9月上旬A股已经有所缩量(较7月缩量约50%),但9月下旬成交量并未进一步萎缩。
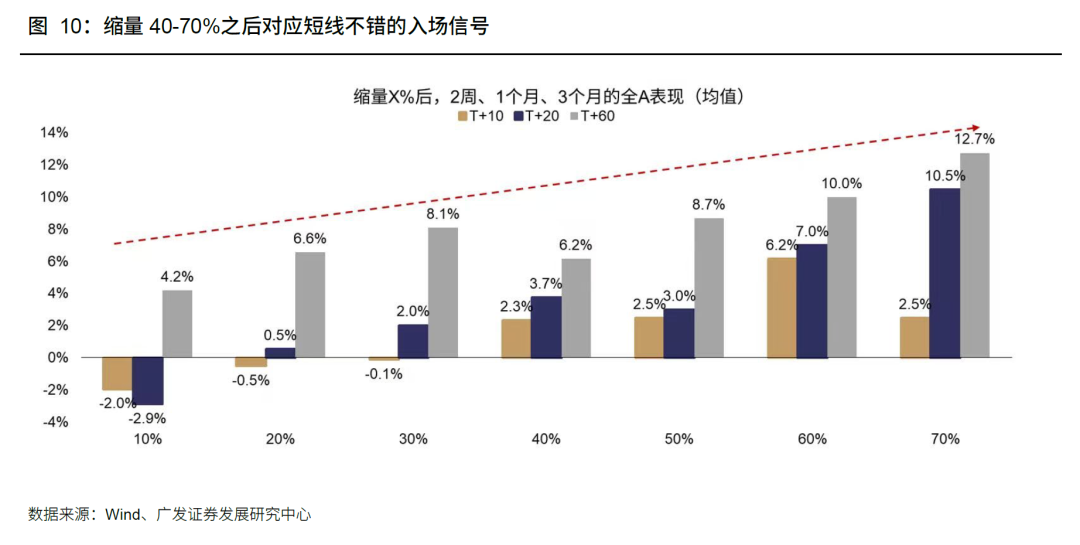
历史经验显示:“A股缩量回调并不罕见,以往牛市缩量回调有六成概率缩量超过50%。而中短期角度,40%-70%的缩量反而对应短线相对不错的入场信号,只不过,缩量幅度越大,短线创新高的概率越低,中长期牛市终结的概率也越高,需要关注【缩量60%】的关键阈值。”
近一周,A股自缩量50%的区域有所企稳,下周节前成交清淡也属于正常情形;若国庆假期之后,成交量能够稳住或修复,也意味着市场短期反弹的胜率在提高。
(二)从指数表现来看:节前1-2周市场承压、节前2个交易日企稳、节后1周上涨
同样的,基于过去十五年(剔除24年“924”异常值),我们考察主要宽基在“国庆假期”前后的指数表现。
以wind全A为例,市场在“国庆长假”前1-2周表现较弱,节前2个交易日企稳,节后第一周反弹上涨。
过去15年间,其中有13年的节后收盘价较节前低点反弹2%以上(若不考虑24年924,则有12年)。换句话说,如果节前逢低布局,节后赚钱的胜率超过了80%。
创业板指数的结论类似,在节前最后一周指数有所企稳、在节后第一周反弹修复。
过去15年中,创业板指在国庆节后收盘价较节前低点反弹2%的概率更高一些,胜率为14年/15年,超过90%。
科创50受独立产业周期影响,表现更为独立,节前上涨/下跌概率各半,规律不明显。平均收益率来看,节前一周、节后一周都整体偏强。
(三)板块表现:TMT在节后一周跑赢大盘的概率、超额收益的均值最高
既然节后第一周是反弹概率最大的时间窗口,那么我们进一步考察不同板块风格在节后第一周的胜率。
下表显示,国庆假期前后四周,周度板块收益率相较于wind全A的超额收益率、跑赢的概率。我们以节后一周的跑赢概率降序——TMT风格跑赢大盘的概率是73%,周度平均超额收益为0.7%。
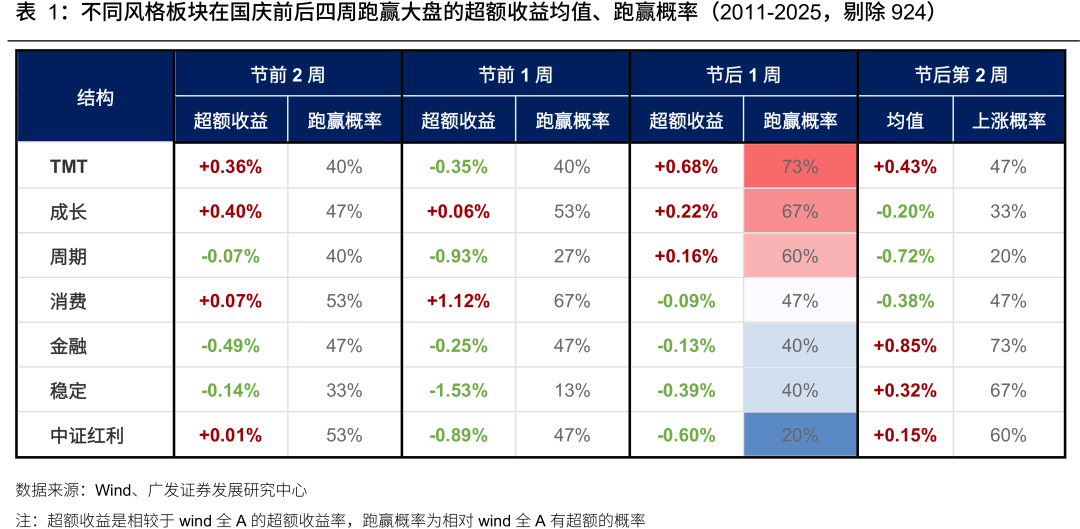
行业表现并无明显的风格特征,如果兼顾超额收益均值、跑赢概率,较为居前的行业是:计算机、农业、纺织服装、化工等等。
(四)投资结论:对26年国庆假期前后的展望
1.从国庆节前后来看,确实存在交投清淡、指数承压的特征,反映了投资者节前避险的特征。
主要原因包括:投资者担心假期海外不确定性、杠杆资金需要按自然日支付融资利息而减仓,等等。
2.无论是“量”还是“价”,在节前最后2个交易日基本企稳,主要宽基在节后第一周反弹的胜率超过80%。
对应到下周剩余的三个交易日,在此位置上进一步减仓的必要性不强,反而容易错过节后潜在的反弹机会。
市场自7月高点缩量50%后量能有所企稳,在此位置上反而容易出现有效反弹。
3.除了“日历效应”,节后市场表现受到假期期间增量信息的影响,展望26年中外经济及政策环境,预计26年国庆期间的消息面大概率平稳。
举例来看,18年国庆期间美债利率抬升、美股调整,A股节后受海外因素拖累下跌;22年国庆期间,美国非农数据超预期强劲强化美联储鹰派预期,且海外针对半导体的限制措施升级,压制了22年节后市场表现。
但26年假期之前,对于负面信息的定价已经较为充分(包括AI产业进展的分歧、美联储年内加息预期等),展望后续:海外流动性持续紧缩对市场情绪的压制,Q4反而存在修正空间;四季度AI产业有重要会议和产业进展可以跟踪验证;中美元首会晤达成八点成果共识。综上,假期期间海外预期有望维持稳定。
4.节后第一周,TMT跑赢全A的概率在主要风格指数中最高。结合今年实际的风格表现,10月份市场有望逐步回归景气定价,节前最后一周若有调整则提供了难得的布局机遇。
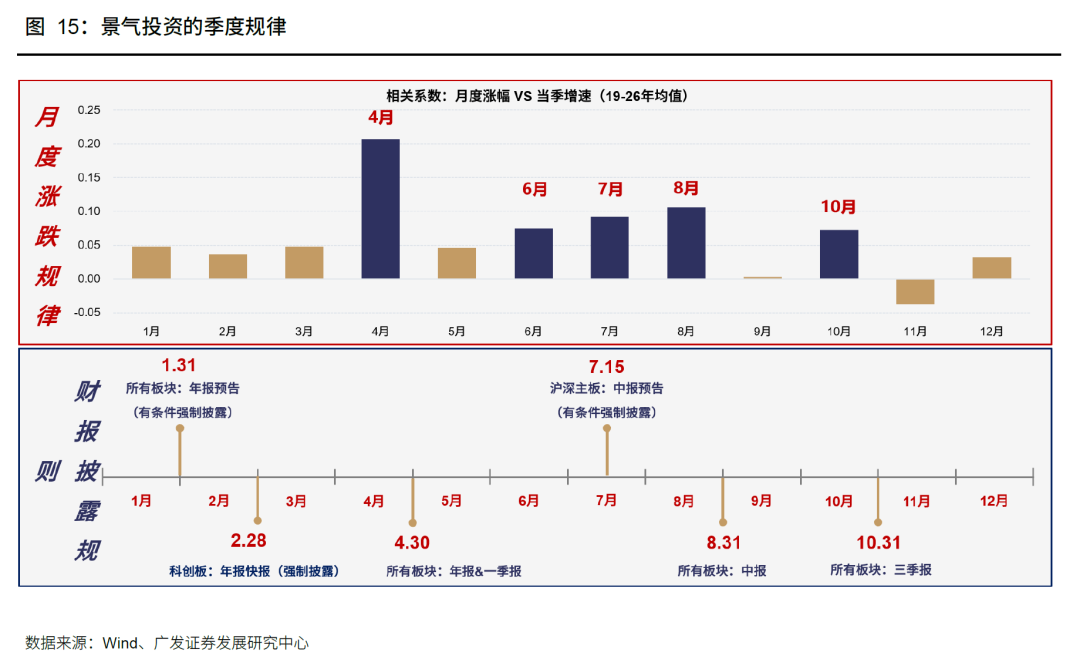
详见《反弹时机恰到好处0917》,如果四季度A股盈利预测保持稳定,那么A股四季度进一步杀估值的概率较低;考虑到三季报的景气优势及后续密集的产业催化剂,预计10月有一轮值得参与的景气投资机遇。
本文来源:晨明的策略深度思考