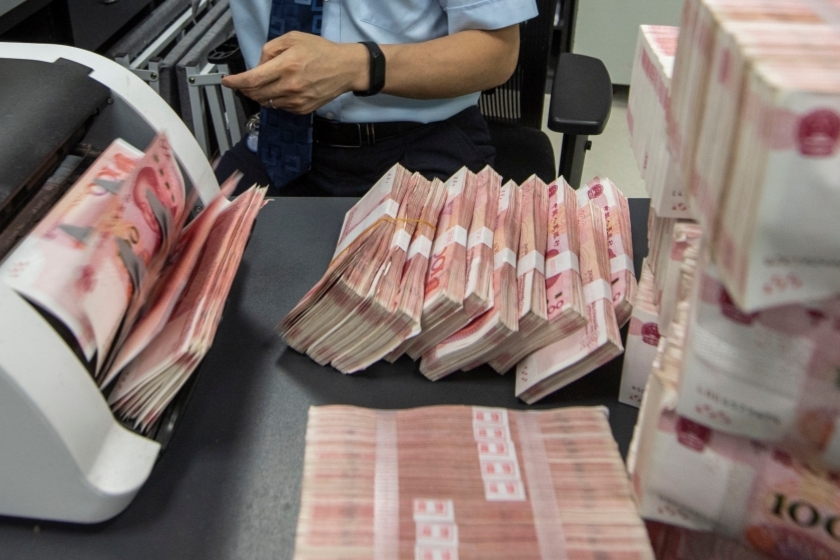
人民币走强背后的原因,首先,外需强、内需偏弱带来大额顺差和结汇需求释放是核心。图:IC photo
今年以来,中美国债利率持续分化,但人民币相对美元却总体呈升值态势,汇率的利差逻辑看似“失效”,是近年来非常罕见的现象。上周央行例会也罕见提到“防范汇率市场羊群效应和非理性预期的自我强化”。
人民币走强背后的原因,首先,外需强、内需偏弱带来大额顺差和结汇需求释放是核心。今年前8个月,中国出口累计同比增长达到19.3%,贸易顺差累计高达8055亿美元,已超过去年全年的三分之二。高顺差叠加此前企业积累的大量待结汇资金回流,导致前8个月银行代客结售汇顺差已达3976亿美元,而去年全年这一数字仅2339亿美元。企业结汇带来大量美元供给和人民币需求,远远超过了中美利差因素。
其次,资本项下的资金流动也对人民币产生支撑。一方面,中国资本账户开放保持审慎节奏,跨境资金流动的宏观审慎管理框架没有显著松动,使得资本外流压力并不明显;另一方面,受税收征管规范等因素推动,部分此前沉淀的境外资金阶段性回流,边际上增加了外汇市场的美元供给。但这部分力量难以精确测算,非主导因素。数据上看,今年前8个月银行代客涉外收付款的资本和金融项目累计逆差 1431亿美元,较去年同期逆差1985亿美元收窄约28%,较2025全年此项目3097亿美元的逆差更是大幅收敛。
最后,外部环境也为人民币升值营造了有利“氛围”。尽管今年以来美元指数整体上涨,但走强的过程并不流畅,去美元化交易间歇性发酵,削弱了美元对人民币的直接压制。同时,中东冲突和美债信用担忧影响之下,非美国家已积极推进储备多元化。上半年人民币资产一度呈现出一定的避险属性,人民币国际化也在积极推进。
往后看,人民币预计中长期仍处在“稳中有升”的大方向中。汇率根本上决定于两国基本面的相对趋势,中短期的直接影响因素就是资金流动。长期看,中国新旧动能有序切换,产业优势继续凸显,尤其是外需仍强于内需,贸易顺差仍是最大支撑因素。未结汇资金池仍较为充裕,共同构成人民币稳中有升的基础。中美利差是潜在制约,但与上一轮美联储加息起点(2022年)相比,当前人民币面临的环境更为有利。上一轮海外加息始于欧美大放水带来的需求过热,当时海外利率起点低、收紧空间大,美元资产在避险驱动下被集中抢购,国内则受疫情与地产调整影响,导致人民币走弱。当前资金流出的渠道较为有限,虽然中美利差处于高位,但银行等投资美债的体验感不佳,资金外流力量较弱。
但短期人民币汇率或将呈双向波动态势,可能在6.7附近震荡休整:
一是,人民币升值具有潜在的“紧缩效应”,可能在货物贸易和金融投资两个渠道同时造成汇兑损失,侵蚀出口企业的营业利润和投资收益,反过来影响央行的管理节奏。二是,利差的“引力”也不能完全忽视,当前美债利率绝对水平很高,只要人民币不急升,持有美债的静态收益仍高于中债。三是,结汇行为本身存在反身性,若升值预期阶段性放缓,持汇意愿重启与存量掉期远端购汇需求回补可能阶段性放大短期波动。
此外,市场还关注到中间价的边际转变。9月1日人民币中间价定于6.7809,但9月8日之后中间价转为“追赶式”调升,目前已累计调升315pip,升值容忍度看似有所上升。
这一变化看似有一定的“顺势引导”之意,背后也有一些合理的解释:一是出口高增速给了一定底气,适度升值不致伤及出口基本盘;二是美伊冲突推升能源价格的背景下,升值有助于对冲输入性通胀;三是前8个月逾8000亿美元的顺差或受到主要贸易伙伴关注,外部对人民币汇率水平的讨论有所升温,人民币汇率保持基本稳定,本身也有助于缓释外部关注、营造更平稳的经贸环境。不过需要指出的是,中间价和即期汇率的差值仍在历史相对高位,政策的真实态度仍需观察,上周央行例会也罕见提到“防范汇率市场羊群效应和非理性预期的自我强化”。
综上,我们认为人民币中长期趋势仍是“稳中有升”,但短期可能进入震荡休整。对债市而言,汇率逻辑重于利差逻辑,只要人民币没有被动走弱,债市面临的环境依然偏正面,具体通过几个渠道:
一是资金面渠道。人民币汇率偏强带来企业结汇增加,银行也倾向于持有更多人民币资产。这一方面将带来央行外汇占款增长,形成基础货币投放,利好银行间流动性供给;另一方面带来企业人民币存款增长,改善银行存贷比、流动性考核等指标,均利好资金面。
但需要注意,外汇占款只是基础货币的投放渠道之一,央行可以一边用外汇占款投放基础货币,一边用逆回购、MLF等回笼基础货币,以实现流动性的“合理充裕”。从数据看,今年前8个月央行口径外汇占款余额累计增加约4900亿元,但增量主要集中在2-6月,7-8月余额基本走平,期间银行间资金利率也维持平稳,印证了央行在对冲工具上的腾挪,基础货币并未因结汇放量而大幅扩张。
二是宏观流动性→资管产品→债券配置需求渠道。结汇的本质是企业把海外美元资产换到国内资产(先形成存款),此过程会带来宏观流动性充裕(存款)→理财和基金持续获得净申购→非银机构被动配置压力上升,尤其考虑到当前风险偏好偏低,债的流动性利好大于股。几个数据可以印证这一趋势:①今年M2同比高于信贷同比,也持续高于社融同比,说明在信用派生之外,结汇在额外派生存款。②前7个月,货币基金和债券基金份额分别增长了1.12万亿和5817亿,股票基金仅增长959亿。目前余额宝7日年化收益率已降至0.84%,5月初跌破1%后中枢持续下移。③理财规模也在持续增长,带来信用债需求和委外需求扩张。总之,今年来宏观流动性非常充裕,结汇是重要原因之一,这带来资产端持续的债券配置需求。此外,今年股债同涨同跌的现象比去年更频繁,也是流动性驱动的典型特征。
三是外资配置渠道。从托管数据看,外资持债规模的下降主要发生在2025年下半年至今年一季度,央行口径外资总持仓由2025年4月的4.49万亿元降至2026年6月的3.23万亿元,此后基本企稳在3.2万亿元附近。结构上,外资流出主要源于套利机会消失后存单持有量的减少,国债并未大规模流出,甚至在今年小幅回升。中债登数据显示,外资持有国债由1月末的1.99万亿元升至8月末的2.03万亿元。
事实上,如果以海外投资者视角衡量,今年中债跑赢美债幅度并不小,主要差异就来自汇兑。截至9月23日,中债10年国债收益率较年初下行17BP,对应资本利得约1.5%,叠加票息后约2.9%,再叠加人民币升值幅度(4.2%),以美元计价的中债总回报约7%。而同期美债10年收益率上行93BP,美债总回报约-4%。后续外资对中债配置还有提升空间,但由于体量不大且以配置盘为主,对国内利率水平影响不直接。
对货币政策而言,本轮人民币的边际定价不在中美利差,而在经常账户与结汇资金流。因此尽管美联储已经进入加息周期,央行面临的外部约束暂时也不大。而从历史经验看,央行对汇率的管理思路通常是控速而非逆转方向。防范大起大落,需要管理的是斜率。后续货币政策取向预计仍以内为主,核心目标锚定国内增长与物价,汇率端则继续通过中间价、预期引导等方式控速,对债市直接影响有限。