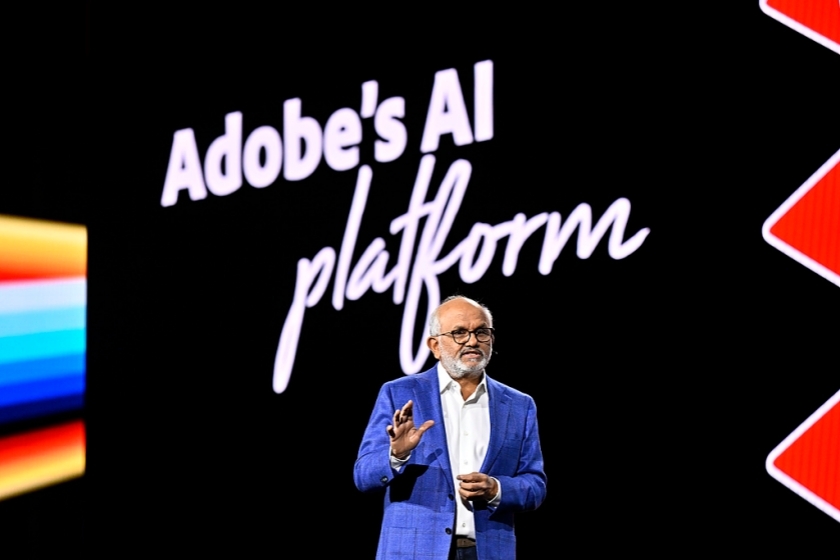
资料图:山塔努・纳拉延(Shantanu Narayen)。图:视觉中国
【财新数据专稿】当地时间2026年9月3日,软件巨头Adobe正式对外宣布管理层交接方案:执掌公司长达18年的首席执行官山塔努・纳拉延(Shantanu Narayen)将于2026年12月1日卸任总裁兼CEO一职,转任执行董事长,继续参与公司长期战略制定;现任客户体验编排与全球现场运营总裁阿尼尔・查克拉瓦蒂将接任总裁兼CEO,全面接管公司日常运营。
2007年纳拉延正式接过Adobe帅印的时候,这还是一家依靠盒装软件、永久授权模式生存的桌面软件厂商,盗版泛滥,收入随版本迭代大起大落,公司市值大约200亿美元;待到宣布交棒之际,Adobe已经蜕变为全球顶尖SaaS云软件巨头,总市值超过1000亿美元,曾一度冲高到3000亿美元,年化经常性收入突破270亿美元,构建起创意、文档、数字体验三大业务支柱。
从传统盒装软件到订阅制云服务的颠覆性转型,是纳拉延对Adobe最大的贡献。在硅谷商业史上,很少有企业敢于主动颠覆自己赖以生存的商业模式,而Adobe的转型案例,成为全球软件行业教科书级别的样本。此后,纳拉延又通过一系列战略并购补齐Adobe业务版图。但他同样留下未竟的课题:计划斥资200亿美元收购竞争对手Figma的交易因反垄断审查折戟,并向Figma支付10亿美元反向终止费,后者在2025年成功IPO。如何应对后起之秀的挑战?要留给下一任管理层继续答卷。
印度裔高管的先见之明
纳拉延1963年出生于印度海德拉巴,父亲经营塑料企业,母亲是美国文学教师,中产家庭环境让他受到了良好教育。他在当地奥斯马尼亚大学取得电子通信工程学士学位,而后远赴美国求学,先后获得鲍林格林州立大学计算机科学硕士、加州大学伯克利哈斯商学院MBA学位。
踏入职场之后,纳拉延先后任职于Measurex、苹果、硅图(SGI),积累产品研发与软件管理经验。1996年他创办过图片分享企业Pictra,早早触摸到互联网时代内容传播的脉搏。1998年,纳拉延加入Adobe,担任工程技术集团副总裁,由此开启他长达二十八年的Adobe生涯。
彼时的Adobe依靠Photoshop、Illustrator、Acrobat等经典产品统治桌面创意软件市场,但商业模式已经显现弊端。公司主要售卖盒装软件光盘,客户一次性付费获得永久授权,只有新版本发布时才会产生新一轮销售收入。这造成公司收入呈现脉冲式波动,新版本发布季度营收冲高,版本间隙业绩持续低迷;更为棘手的是盗版横行,行业估算每一份正版Photoshop,对应着十份盗版拷贝,大量潜在用户无法转化为付费客户。
纳拉延在Adobe内部一路晋升,2005年出任总裁兼首席运营官,2007年正式出任首席执行官。上任之后,他便开始思考如何跳出盒装永久授权的困局。在内部反复推演之后,Adobe在2011年Adobe Max开发者大会推出Creative Cloud订阅方案,作为传统CS套件之外的可选路径,客户可以按月、按年付费使用全套创意软件,搭配云端存储、跨设备同步、持续功能更新,两种商业模式并行运行近两年时间,给市场留出适应窗口。
真正考验纳拉延魄力的时刻,出现在2013年。当年5月,他对外公布一项极具争议、足以改写公司命运的决定:CS6将是Adobe最后一代永久授权创意套件,未来所有创意软件新品,只通过Creative Cloud订阅模式交付,不再推出新一代盒装永久授权版本。
消息一出,全球创意从业者群体哗然。大量设计师、摄影师、中小型工作室强烈抗议,Change.org请愿征集超过14000人签名,要求Adobe撤回这项决定。不少用户指责Adobe“绑架用户”,过去一次性买断软件,现在必须持续付费才能继续使用工具;华尔街分析师也发出警告,激进转型可能造成用户大规模流失,短期业绩会承受剧烈冲击。
内部同样充满分歧。不少高管担忧彻底放弃经营多年的永久授权基本盘,一旦订阅转化不及预期,公司会陷入进退两难的险境。纳拉延却异常坚定,他反复向董事会与团队阐释底层逻辑:永久授权模式已经走到天花板,盗版侵蚀收入,用户升级意愿持续下滑;订阅制虽然要承受短期阵痛,却可以把脉冲式收入转化为稳定可预测的经常性收入,云身份认证能够显著遏制盗版,更低的月度付费门槛还可以把大量无力承担数千美元套件费用的新生代创作者纳入客户群体,打开更大市场空间。
同年9月,Adobe推出面向摄影用户9.99美元每月的低价摄影套餐,缓解创作者群体的抵触情绪,引导存量用户完成迁移。这场自我革命的结果,证明纳拉延押注成功。
完成转型之后,Adobe摆脱版本周期束缚,软件不再需要等待数年一次的大版本迭代,新功能、新工具可以持续推送给到订阅用户。公司财务结构发生根本性改变,年化经常性收入ARR持续攀升,抗风险能力大幅增强。后续大量传统软件企业,纷纷参考Adobe路径向SaaS订阅模式转型。
仅仅完成创意工具的云化,还不足以构筑长期护城河。创意业务之外,PDF文档标准是Adobe另一块根基。纳拉延主导推动Document Cloud落地,2015年正式推出该业务,把原本单机运行的Acrobat PDF工具向云端迁移,增加在线审阅、电子签名、文档协作能力,守住数字文档这个基本盘,让PDF从桌面文档格式升级为跨终端的云端生产力工具。
打不过就买
“打不过就买”是硅谷科技公司非常典型的扩张逻辑,这一点在Adobe身上体现得淋漓尽致。纳拉延执掌时期,并购成为Adobe拓展边界、补齐能力短板最重要途径。
2009年,Adobe斥资18亿美元收购网站数据分析服务商Omniture,这次收购具备里程碑意义,标志着Adobe不再仅仅面向设计师群体,正式闯入企业B端数字营销赛道。在此之前,设计师使用Photoshop制作营销物料,但无法知晓广告素材投放之后真实的用户点击、转化效果,创意生产和营销效果评估之间存在巨大的数据断层。Omniture旗下SiteCatalyst平台可以追踪网站用户行为、转化漏斗,把数据分析能力引入Adobe产品体系之后,设计师创作的营销素材可以直接挂载数据追踪标签,投放效果数据能够回流到Adobe平台内部,打通从内容创作到投放效果复盘的完整闭环。
以此为起点,纳拉延开启持续的并购布局。2010年收购 Day Software,补强企业内容管理能力;2018年斥资47.5亿美元收购营销自动化头部厂商Marketo,补齐B2B线索管理、客户旅程营销能力;同期收购电商平台Magento,切入企业电商业务;叠加后续多笔中小标的收购,Adobe逐步搭建起完整的Adobe Experience Cloud(体验云)业务矩阵,覆盖数据分析、营销自动化、内容管理、广告投放、电商运营等完整企业客户场景,打造出仅次于Creative Cloud的第二增长曲线。
至此,Adobe三大业务框架成型:面向创作者的Creative Cloud创意云、面向文档生产力的Document Cloud文档云、面向企业营销客户的Experience Cloud体验云。原本一家只服务设计师的工具厂商,成长为同时覆盖个人创作者与大型企业客户的综合软件巨头。
在不少行业分析师看来,并购高速增长的背后,也暴露出Adobe一定程度的路径依赖:面对新兴挑战者,市场质疑Adobe第一选择往往是收购,而非依靠自研正面竞争;一旦并购这条路被监管堵死,Adobe独立硬刚对手的能力就要经受考验。
2022年9月,Adobe对外宣布,计划以现金加股票合计约200亿美元收购当时炙手可热的在线协同设计平台Figma。Figma依托网页原生协同设计能力快速崛起,在UI、产品设计领域攻城略地,对Adobe传统Illustrator、XD产品形成直接竞争威胁,大量年轻设计团队转向Figma。
Figma代表下一代网页端协同创作范式,是Adobe面对的最直接的挑战者。如果能够完成收购,Adobe可以直接拿下Figma庞大设计师用户群体,把Figma协同能力和Photoshop、Illustrator等传统创意工具深度打通,整合桌面软件与网页协同两大赛道,巩固Adobe在全球创意软件领域的绝对统治地位。
交易公布之初,资本市场褒贬不一。一部分投资者看好业务协同效应;另一部分市场人士就发出警示,这笔交易规模巨大,两家企业在设计软件市场存在直接竞争,将会面临欧盟、英国、美国严格的反垄断审查。
后续发展印证了这份担忧。欧盟委员会、英国竞争与市场管理局CMA相继开启深度调查。监管机构核心担忧在于:Adobe手握Photoshop、Illustrator等桌面创意工具龙头产品,Figma又是网页协同交互设计领域领头羊,如果二者合并,会消除市场当下以及未来的竞争,最终带来产品涨价、创新放缓、客户选择变少等损害消费者的后果。监管机构提出的救济方案,要求剥离Figma核心设计业务,而剥离核心资产之后,收购本身就失去全部商业意义,Adobe 无法接受这样的条件。
历经15个月漫长的监管博弈,2023年12月18日,Adobe与Figma共同宣布终止收购协议。按照并购条款,Adobe需要向Figma支付10亿美元“分手费”。纳拉延对外表态称,双方依然认可合并的业务价值,但是综合评估,已经看不到获得监管审批的清晰路径,只能各自独立前行。
Figma收购失败,成为纳拉延任期当中最大的一次并购挫折。外界对此解读纷繁:一部分观点认为,纳拉延高估并购通关概率,低估全球反垄断政策趋严大环境;另一部分分析指出,即便收购失败,也让Adobe清晰看见协同网页设计赛道的威胁,倒逼公司内部加速网页版创意工具研发。
自此之后,Adobe的并购策略趋于谨慎,不再谋求收购重量级直接竞争对手,更多选择细分赛道小体量标的,补充现有业务能力。
在AI浪潮中守住创意阵地
当生成式AI浪潮席卷全球软件行业之时,Midjourney、Stable Diffusion等AI绘图工具快速崛起,给Adobe传统创意软件业务带来前所未有的冲击。市场出现一种论调:AI原生工具会颠覆Photoshop这类传统设计软件,老牌创意巨头Adobe有可能在AI时代被弯道超车。
面对外部汹涌而来的AI竞争,纳拉延推出了商用版权安全的生成式AI模型Firefly,把AI能力深度嵌入Photoshop、Premiere、Illustrator、Express等Adobe原生软件内部,让AI成为创作者日常工作流程当中的组成部分。
Firefly最核心的差异化壁垒,是版权安全问题。市面上不少开源、商业AI绘图模型训练数据集抓取海量网络图片,大量素材没有获得原作者授权,极易引发版权诉讼风险。Firefly基础模型训练素材主要来自Adobe自有图库Adobe Stock、版权到期的公有领域素材以及其他获得授权的内容,不会爬取互联网无授权图片。Adobe将Firefly设计为适合商业场景使用。针对签署对应协议的企业客户,Adobe会提供知识产权侵权赔偿保障,以此直击企业商用的最大痛点,但该版权兜底保障并不面向普通个人用户。
纳拉延多次在Max大会、财报电话会上强调,Adobe做AI,不是要取代设计师,而是赋能创作者。Firefly不是用来直接产出完整成品,而是辅助设计师完成素材生成、图片修改、画面扩图、文字生成、视频剪辑等重复性工作,释放设计师的创造力。Firefly同时开放Firefly Services企业API,把AI能力输出给外部企业客户,融入企业内容生产供应链当中。
从最新财年财报数据,能够窥见纳拉延治下Adobe三大业务板块的发展现状。2025财年Adobe总营收达到237.7亿美元,同比增长11%,总年化经常性收入ARR突破252亿美元;2026财年第二季度,公司单季营收创下66.2亿美元新高,同比增长13%,整体ARR进一步达到271亿美元,其中AI-first相关产品年化收入同比翻三倍,突破5亿美元大关,Firefly业务ARR接近3亿美元,增长速度十分迅猛。
Creative Cloud创意云依旧是Adobe基本盘,贡献最大体量收入,专业创作者订阅收入持续稳健增长,创意类免费产品月活跃用户已经突破9000万。Document Cloud文档云依托Acrobat以及Acrobat AI助手保持稳定增长,Acrobat系列产品月活超过8.5亿,PDF文档工具的用户基本盘牢不可破。Experience Cloud体验云企业业务继续扩张,百万ARR以上大客户规模持续扩容,头部企业客户净美元留存率维持高位。
当然,AI征途之上,Adobe同样面临重重挑战。Firefly在生成效果层面,对比Midjourney等AI原生工具依然存在差距;Canva等轻量化AI创意工具持续抢夺中小创作者市场;企业客户对AI的预算投入更加审慎,AI产品商业化变现速度,并没有资本市场期待的那么快。纳拉延在财报会上多次坦诚,AI已经进入规模化落地阶段,但大规模商业化还有很长路要走,Adobe要平衡创新投入与商业回报。
纳拉延选择把执行CEO接力棒交到拥有企业数字体验背景的阿尼尔・查克拉瓦蒂手中,也暗含战略延续的信号:下一阶段,Adobe一方面要继续夯实创意工具基本盘,推进Firefly迭代;另一方面,要重点发力智能代理Agentic AI,面向企业客户打造AI驱动的端到端内容与客户体验平台,把创意云、文档云、体验云三大业务在AI时代进一步打通融合。
从2007年坐上CEO位置,到2026年宣布卸任,18年时间,纳拉延完成了对Adobe的重塑。他主导的Creative Cloud订阅转型,完成软件行业最为成功的自我颠覆;通过一系列并购,开辟企业数字体验第二增长曲线,把Adobe从单一创意工具厂商,打造为横跨个人生产力与企业营销的SaaS巨头;在生成式AI浪潮到来之时,提前布局Firefly,试图为老牌创意软件巨头拿到AI时代入场券。
但这位功勋CEO留给继任者的,并非一份完美答卷。Figma收购失败,意味着网页协同设计赛道的竞争还要继续面对对手的持续冲击;AI产品商业化速度不及资本市场的高预期;订阅模式下,持续涨价也反复招致创作者群体的抱怨;传统桌面软件与网页端产品如何协同,也是长期悬而未决的产品难题。
回望纳拉延的职业生涯,他的经历也是过去二十年全球软件行业变迁的缩影:传统盒装软件时代落幕,SaaS订阅模式崛起,如今又迎来生成式AI新一轮范式变革。软件企业想要活过一轮又一轮技术浪潮,既要敢于主动颠覆自己过去的成功,也要清醒看见外部变革的方向。