美国股市周二小幅收低。长期美债收益率继续升至二十多年高位,一度明显打压股票市场,但纽约联储主席约翰·威廉姆斯表示,美联储没有必要急于继续加息,迅速降低了市场对10月再次加息的预期,三大指数随后从盘中低点明显回升。
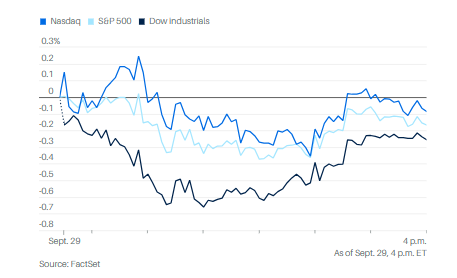 截至收盘,道琼斯工业平均指数下跌约130点,跌幅0.25%;标普500指数下跌0.16%;纳斯达克综合指数接近平盘,小幅下跌约0.1%。
周二市场最主要的压力仍然来自债券市场。
美国10年期国债收益率升至约5.28%,按下午3点的收盘水平计算达到5.26%,创2002年5月以来最高。30年期国债收益率一度突破5.6%,最终升至约5.59%,创2002年6月以来最高。
长期利率持续攀升,一方面推高企业、住房和其他长期融资成本,另一方面也提高了股票估值所面临的无风险利率门槛。过去几周,油价上涨又重新加剧通胀压力,使投资者担心美联储可能不得不把利率维持在更高水平。
这种组合已经成为近期美股最大的压力来源。周一道指下跌超过300点,标普500指数和纳斯达克指数分别下跌0.8%和0.9%,周二盘中一度延续跌势。
金融股当天表现较弱。高盛下跌约1%,摩根大通、摩根士丹利和美国银行也普遍走低,追踪金融板块的XLF ETF下跌约0.5%。
不过,午后市场走势出现明显变化。
纽约联储主席约翰·威廉姆斯表示,美联储没有必要急于继续提高利率。这番讲话推动两年期美债收益率迅速回落,也让投资者重新评估10月加息的可能性。
Sevens Report Research创始人汤姆·埃赛认为,威廉姆斯讲话中最关键的信息,就是美联储“不需要急于行动”,这直接缓解了此前市场对10月加息的担忧。
根据芝商所FedWatch工具,美联储10月加息的市场概率从70.9%降至51.5%;交易者预计年底前累计再加息50个基点的概率,也从58.7%下降至42.7%。
埃赛认为,市场此前可能对进一步加息的风险反应过度。距离选举已经不远,如果美联储年底前连续再加息两次,并且其中一次发生在选举前,需要面对相当高的政策门槛,除非通胀重新恶化到足以让决策者感到明显担忧。
不过,他也警告,目前的通胀数据仍然“不好”,而且似乎正在恶化,因此进一步加息的风险并没有消失。
周二公布的美国职位空缺和劳动力流动调查以及消费者信心数据偏弱,也强化了市场对经济需求可能逐步降温的判断。如果经济放缓能够压低通胀,美联储继续加息的必要性就会下降。
Aristotle Pacific Capital董事总经理兼投资组合经理杰夫·克林格尔霍弗认为,目前市场正在形成一种新的判断,即通胀最终可能下降,但代价是需求受到压制。
因此,投资者一方面因为经济增长风险降低股票估值,另一方面又因为通胀尚未真正缓解而要求更高的债券收益率。
为海外华人提供可靠的信息和分析。更多内容与即时更新,可以在 Bluesky、Telegram、X 、reddit搜索「causmoney」;深度分析和评论也可以直接搜索「caus.com」。
油价当天回落,也给市场带来一定缓解。国际基准布伦特原油期货下跌2.6%,报每桶102.59美元,回吐近期部分涨幅。随着中东地区原油出口逐步恢复,前期能源供应紧张局面有所减轻,有助于降低全球通胀继续上升的压力。
中东局势仍存在较大不确定性。市场担心,如果原油出口恢复削弱伊朗的战略筹码,德黑兰可能通过军事升级强化自身地位,因此能源价格仍可能出现较大波动。
在长期收益率继续攀升的同时,美元也获得支撑。9月以来,美元兑一篮子主要货币累计上涨约1.5%,结束此前连续两个月的下跌。
尽管周二三大指数最终仍然收低,但华尔街部分机构已经开始认为,随着油价回落以及债券市场可能逐渐稳定,美股短期风险回报正在改善。
摩根大通市场情报团队负责人安德鲁·泰勒当天将短期美股观点从此前的谨慎转为战术性看多。团队认为,美国经济和消费者仍具有韧性,加上油价回落和债市趋稳,近期市场环境已经出现改善。
摩根大通还认为,目前市场对第三季度企业盈利的预期可能偏保守,因此财报季存在超出预期的空间。团队尤其看好科技股、人工智能和半导体,并预计10年期美债收益率到年底可能较当前水平回落约20个基点。
Fundstrat研究主管汤姆·李也认为,近期美债收益率上升并不完全是坏消息,其中一部分反映美国经济增长强于此前预期,而企业盈利依然保持稳健。
他认为,如果本周公布的核心个人消费支出价格指数和非农就业数据低于市场预期,美联储继续收紧货币政策的压力可能下降,美股有机会重新突破近期的“忧虑之墙”,行情可能延续至10月中下旬。
个股层面,华尔街继续围绕AI以及AI带来的产业变化重新调整估值。
德意志银行将Netflix评级从“持有”上调至“买入”,但把目标价从100美元下调至95美元。分析师布莱恩·克拉夫特认为,Netflix今年以来股价已经下跌约26%,当前估值低估了公司仍然健康的增长前景。美国用户观看时长近期偏弱,更多与缺乏热门内容有关,而不是业务出现结构性恶化,公司在国际市场的用户参与度和内容制作能力仍然较强。
TD Cowen首次覆盖SpaceX,给予“买入”评级和200美元目标价。分析师约翰·布莱克利奇认为,SpaceX的地面计算业务正在成为新的增长来源,公司已经向Anthropic和Alphabet等客户提供大规模计算能力。长期来看,完全可重复使用的Starship还可能降低轨道计算和Starlink网络扩张成本。
摩根士丹利则重申Shopify“增持”评级和192美元目标价,认为AI代理购物可能成为公司下一阶段增长动力。
分析师认为,Shopify主要依靠交易而不是广告曝光赚钱,因此消费者究竟从搜索引擎、社交平台还是AI代理进入购物流程,对其商业模式影响相对有限。随着购物入口进一步分散,Shopify连接商家、支付和交易的基础平台属性反而可能更加重要。
摩根士丹利目前尚未因此上调Shopify盈利预测,但认为AI代理购物有可能推动核心业务重新加速,同时扩大利润率。
AI带来的电力需求也继续成为华尔街寻找投资机会的重要方向。
奥本海默首次覆盖FuelCell Energy,给予“跑赢大盘”评级和24美元目标价。分析师科林·拉什认为,在AI数据中心用电需求迅速增加的环境下,公司能够提供稳定的现场发电能力,而这一市场在相当长时间内可能维持供不应求。
FuelCell Energy目前拥有约33亿美元确定订单,并计划到2029财年把年产能提高到500兆瓦。
但AI也正在给部分大型科技公司的传统业务模式带来新的竞争压力。
为海外华人提供可靠的信息和分析。更多内容与即时更新,可以在 Bluesky、Telegram、X 、reddit搜索「causmoney」;深度分析和评论也可以直接搜索「caus.com」。
美国银行警告,Meta新推出的AI代理Muse可能对苹果高利润率的服务业务形成威胁。分析师认为,如果AI代理逐渐成为用户获取信息、寻找服务和完成任务的新入口,苹果生态系统中依赖现有入口和分发体系获得的部分服务收入可能受到影响。
苹果股价周二盘中一度下跌约2%,Meta则上涨约2%。
从更广的市场表现看,9月以来标普500指数累计下跌约0.3%,道指下跌约3.7%。如果这一走势维持到月底,道指将结束此前连续五个月上涨。纳斯达克指数本月仍上涨超过1%。
第三季度以来,标普500指数和纳斯达克指数均上涨约2%,道指则累计下跌约2%。
因此,周二真正发生变化的并不是长期利率压力已经解除,而是投资者开始重新区分“长期收益率高企”和“美联储短期继续加息”这两个风险。
10年期和30年期美债收益率仍处于二十多年高位,股票估值压力没有消失;但威廉姆斯的讲话让交易者意识到,美联储未必需要在10月立即再次行动。这种变化,也是美股能够从盘中低点明显回升的主要原因。
接下来,市场很快将面对两项关键考验。美国8月个人消费支出价格指数将在周三公布,9月非农就业报告将在周五出炉。
如果通胀和就业数据进一步降温,10月加息预期可能继续下降,长期美债收益率也可能获得喘息空间,摩根大通和Fundstrat所期待的短期反弹环境将得到进一步支持。
如果通胀依然顽固,美债收益率继续上升,市场刚刚形成的乐观情绪则可能迅速受到挑战。