张林:人民币没有想象中强势,美元也没有想象中弱势。至于两条曲线的下一个拐点,一边看AI能否兑现为真实生产率,另一边主要看内需能否真正接棒出口。
2026年以来,中美之间10年期国债收益率的利差倒挂幅度,从年初的230BP(基点),上行至9月的超过300个BP,而这一倒挂幅度,是2004年以来从未出现过的巨大差值。如果我们考虑到无风险收益率和汇率之间的关系——资本会向无风险收益更高的方向流动,很容易得出人民币会有贬值的压力,这也是汇率决定理论中的利率平价理论的基本原理。
但是今年以来,按中间价计算,人民币却相对美元升值了4.15%,这一悖论是如何发生的?从这一视角出发,是否又可以寻得关于人民币汇率与美元指数趋势拐点的一些线索?
无风险收益率的大逆转,利率平价理论的失效
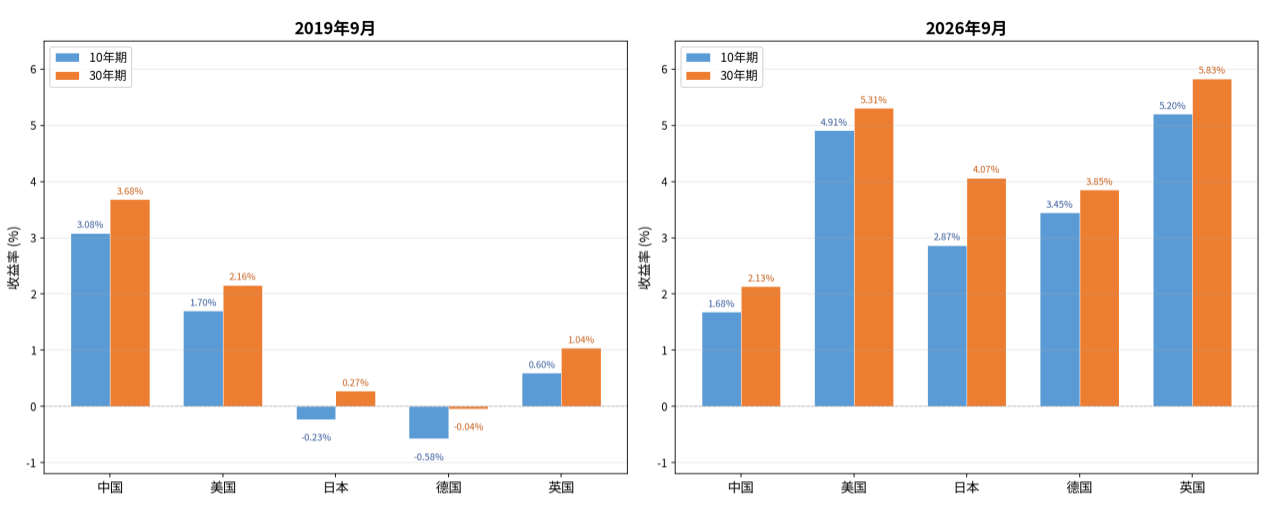
如果把今年9月份全球主要经济体的长端国债收益率,与2019年9月的同期值进行比较,就会发现中国无风险收益率与美国、日本、德国等西方经济体相比,发生了非常显著的、非常罕见的大逆转。
彼时,日本与欧盟仍处在负利率周期,美国、英国处于低通胀,只有中国无风险收益率能够超过3%。7年的时间过去,美国10年期的无风险收益率已经超过5%;日本彻底从“失去的三十年”的通缩中走出来,30年期的无风险收益率已经超过4%;德国远远告别了负利率,英国长端收益率则超过了美国。而中国的长端无风险收益率,反倒成了全球主要经济体中最低的。
图1. 2019年与2026年主要经济体长端国债收益率对比(数据来源:Wind)
利率平价理论是解释汇率波动的通用工具,但2025年以来,该理论在解释中美汇率走势上,却似乎阶段性的失效了。
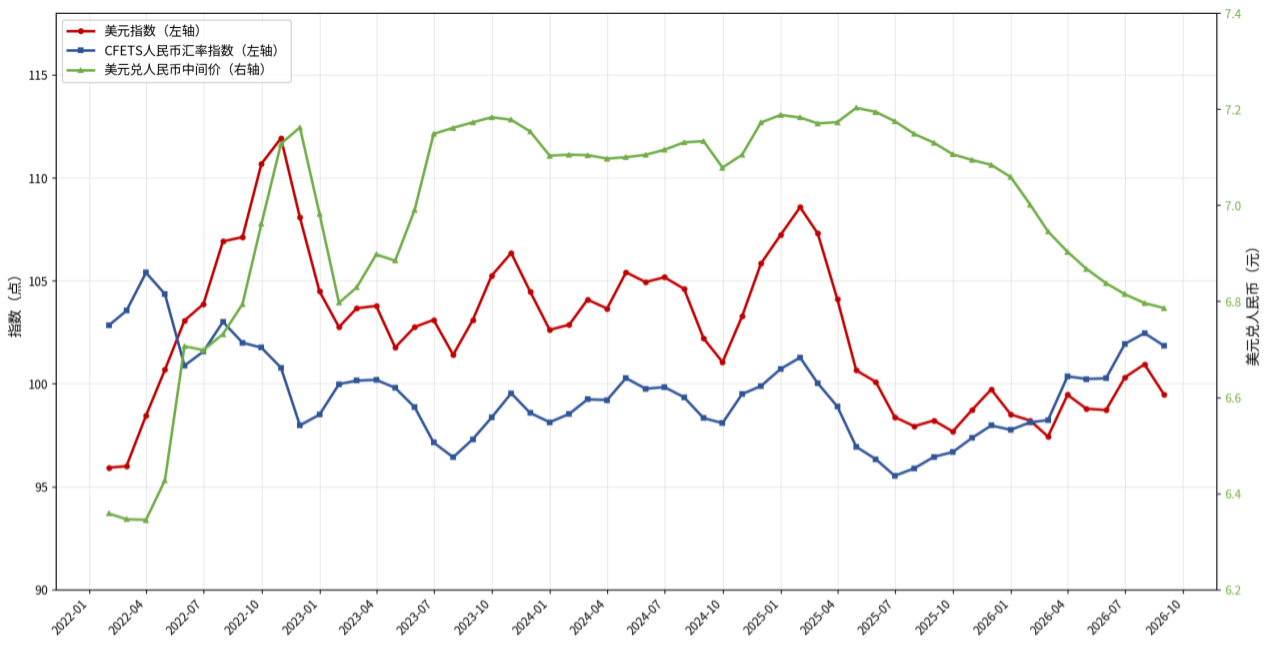
2022年3月美联储加息,4月中美利差出现首次倒挂,2022年初至当年10月,美元相对于人民币出现了一轮大的升值。此后,美联储加息周期暂停,加上汇率逆周期调节因子发挥作用,2022年底至2023年初,人民币相对美元实现了短暂的升值,但此后又出现贬值。虽然期间美联储在2024年下半年进行了三次降息操作,但由于中美之间的利差倒挂持续存在,整个2023年上半年至2025年初,美元兑人民币都在7以上。上述这些时间段中的汇率波动,并没有超出利率平价理论的解释范围。
但是2025年以来,中美汇率却出现了与以往不同的显著变化。首先是美元指数出现了非常显著的跌幅,由2025年年初的108回落至2025年6月的98左右。其次是人民币相对美元从2025年的4月开始出现了一轮相当长期而稳定的升值,美元兑人民币中间价先是从2025年4月的7.2下行至2026年初的7左右,此后再未升到过7以上且进一步下行至6.8以下。
考虑到这段时间内中美利差大幅倒挂持续存在,到底是什么因素带来美元指数在2025年上半年的走贬,以及人民币汇率相对美元为何出现这轮升值?
图2. 美元指数、人民币兑美元、CFETS人民币汇率指数走势(数据来源:Wind)
美债对美元指数的托底,中国出口对人民币的拉升
先看美元。2025年上半年,美元指数从108附近一路回落至98左右,跌幅接近10%。但这轮下跌并不是美国自身无风险利率的调整造成的,而是由三个层次的力量依次推动的。
首先是日元的升值。2025年1月,日本央行继续推进货币政策正常化、加息至0.5%,此前规模庞大的日元套息交易加速平仓,这些规模庞大的资金不再相信可以长期借日元,买美元资产,这一预期使得海外投资者卖出美债与美元,换成黄金等其他资产。
接着是欧元的升值。2025年3月起,德国出现所谓“财政觉醒”,放宽债务刹车、推出大规模基建与国防支出计划;欧盟层面同步提出“重新武装欧洲”的防务方案。欧洲从财政克制转向财政扩张,增长预期与利率预期同步上修,欧元显著走强。欧元在美元指数中的权重高达57.6%,是最大的单一权重货币,欧元一动,美元指数必然跟着动。与此同时,美国自身经济数据开始转弱、降息预期升温。
最后是美国的战略保守主义带来的特里芬悖论加剧。2025年4月美国推出“对等关税”,市场随即下修对美国经济的预期,并引发一轮美债抛售与对美元信用的担忧。它并没有启动这轮下跌,却把已经开始的下跌显著放大了。
2025年上半年的美元走弱,是“日元推一把、欧元拍一把、关税砸一把”的结果,主要动力来自美国以外的货币与美元自身的信用折价,而不是美国利率的下行。
而2026年以来,美元指数之所以止跌回稳,主要来自美债收益率的托底。由于霍尔木兹海峡的混乱以及全球产业链供应链调整带来的成本上行,美国通胀粘性仍然较强,美联储短期面临加息压力。
同时,美国财政缺口持续扩大,国债供给放量,特别是AI产业链上的投融资活动高度活跃,大量资金从利率债转向股权与信用资产,某种程度上“挤出”了对美债的配置需求。供给增加、需求分流,长端美债收益率随之上行,而更高的无风险收益率本身就是美元资产的票息吸引力,它把美元指数重新托住。
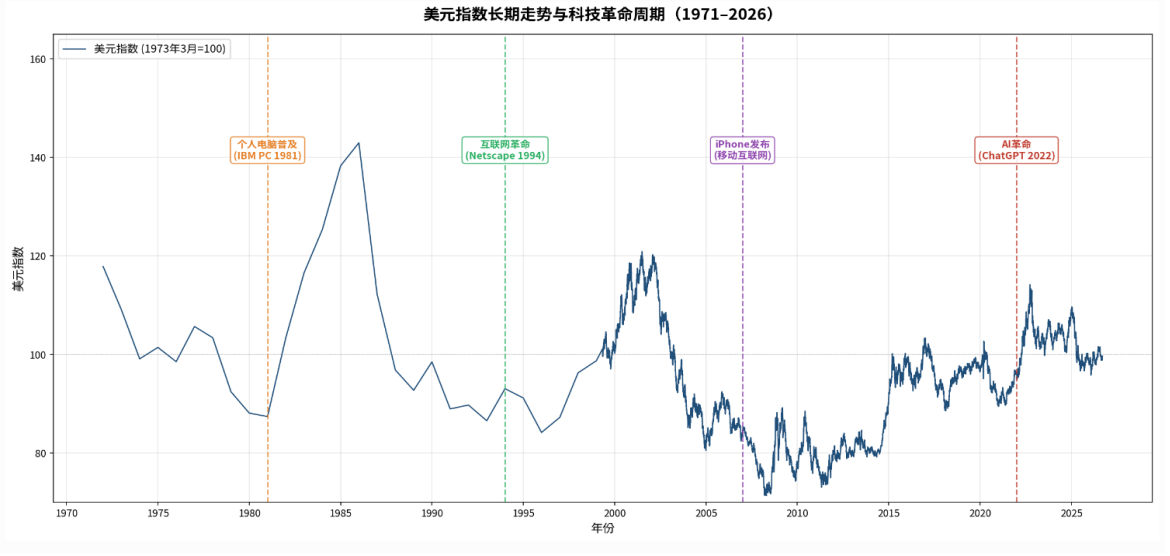
目前美元指数大体仍处于1970年以来的四分之三分位附近,并不算低;短期而言,AI投融资的活跃也的确让美国经济数据看上去相当不错。
不过,同样是美债收益率上行,但性质可能完全不同。如果上行主要反映的是实际增长与投资回报的改善,那是“良性上行”,会支撑美元;如果上行主要计入的是信用风险与通胀预期,那就是“恶性上行”,反而会侵蚀美元。后文关于拐点的判断,很大程度上正是对这两种性质的判断。
再把目光转向人民币。
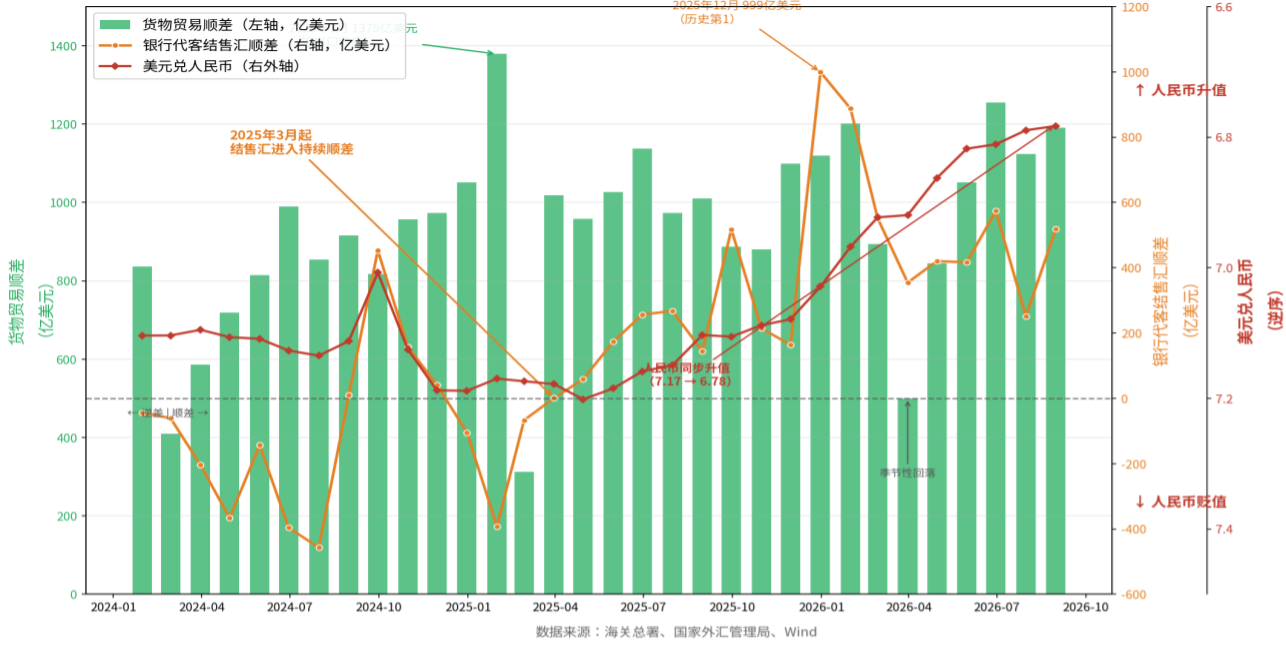
2021年以来,中国出口规模屡创新高,累计顺差也达到历史极值水平。其背后的成因,是疫情期间发生的一次全球政策错位:美国、欧洲以及日韩主要采取刺激需求的政策,直接向居民和企业派发现金;而中国作为生产国,采取的是刺激生产与投资的政策。需求扩张在海外、产能扩张在国内,两者一叠加,就带来了中国出口的逆势扩张。
出口由此成为中国经济增长韧性的重要托底:它既对冲了国内供需失衡对增长的压力,也为对冲中美利差倒挂对汇率的压力提供了物质基础。由于2021年以来连续多年保持超大规模顺差,其累计约5.27万亿美元的顺擦额,远高于历史上任何一个可比时段。2010—2015年六年间的累计顺差仅约1.71万亿美元。
但到这一步,人民币的走强还缺乏一个触发因素。巨量顺差是“弹药”,扣动扳机的则是2025年初美元指数的大幅回落。美元转弱改变了市场对未来汇率的预期,此前大量未结的美元头寸开始加速结汇,2025年3月起银行结售汇持续转为顺差。正是这一股结汇潮,最终塑造了人民币长达一年半的稳定升值,把利率平价的拖累完全对冲掉。
图3. 中国出口规模与贸易顺差走势(2021年以来)(数据来源:Wind)
人民币汇率和美元指数会出现拐点吗?
那么,接下来会怎么样?无论是美元指数还是人民币汇率,拐点都取决于各自支撑力量的可持续性。
先看美元。短期来看,美国经济仍然景气,但这轮景气的成色高度依赖AI投融资。一个值得警惕的变化是,美国主要云服务商的自由现金流已基本耗尽,资本开支越来越依赖债券融资,这意味着整条AI投资链条对利率的敏感度显著上升。一旦长端利率继续上行或融资条件收紧,投资节奏很可能被动放缓。与此同时,美联储政策利率维持高位,对房地产、制造业等传统利率敏感部门持续形成压制。更值得关注的还有就业:AI对就业的替代效应可能尚未真正显现,其一旦释放,对消费与服务业的冲击不容低估。
但硬币还有另一面。如果AI真的能够像此前的历次通用技术革命一样扩散到全社会,在提升生产率的同时不引发大规模失业,那么它就会成为驱动美国经济持续增长的新动能。从历史经验看,技术领先叠加资本回报优势,最终都会反映在对本国货币的支撑上。换句话说,美元当前面临的是“AI依赖”与“AI红利”的一体两面:成则继续托底,不成则形成反噬。
图4. 美元指数在历次科技革命后走高(数据来源:Wind)
更关键的变量在财政。美国在财政整顿上相当失败——减税容易、减支难,赤字率长期居高不下。前面提到,当前美债收益率的上行,如果主要计入的是实际增长与投资回报,那还是良性的;但随着财政赤字持续处于高位、国债供给不断放量,这一逻辑存在逆转的可能:一旦收益率的上行主要计入的是美债的信用风险与通胀预期,这种“恶性上行”就不会再支撑美元,反而会削弱美元资产的吸引力。
此外还有一层结构性因素。美国近年推行的战略保守主义,关税工具化、产业政策回归、金融制裁频繁使用,正在削弱美元作为全球公共品的属性,也放大了特里芬悖论:美国既要向世界提供美元流动性,又越来越把美元当作服务于自身政策的工具。两者之间的张力,使美元指数在走高与走低之间面临巨大的不确定性,很难做线性的外推。
再看人民币。目前人民币汇率对出口的依赖度仍然较高,支撑这一轮升值的核心力量,是过去多年累积起来的顺差结汇需求。但这是一笔“存量”——随着累积顺差逐步结汇、完成出清,人民币汇率后续仍可能面临一定程度的回吐压力。更进一步说,人民币汇率的长期稳定,最终取决于增长动能能否从“顺差单轮驱动”转向“内需与顺差双轮驱动”。
由此也就不难得出两侧各自的选择。对美国而言,真正的出路在于推进财政整顿、压缩支出,并改变战略保守主义,重建美元作为全球公共品的信誉。对中国而言,在持续发展新经济、新技术的同时,更要想办法加快提振内需,降低经济各方面对出口的依赖度。
回到开篇的那个问题:是人民币太强,还是美元太弱?在利率平价理论阶段性失灵的这两年里,更贴近事实的答案或许是:人民币汇率并没有想象中那么强势,而美元也并没有想象中那么弱势。至于两条曲线的下一个拐点,一边主要看AI能否兑现为真实的生产率,另一边主要看内需能否真正接棒出口。
(作者系远东资信研究院常务副院长。本文仅代表作者观点。责任编辑邮箱: )