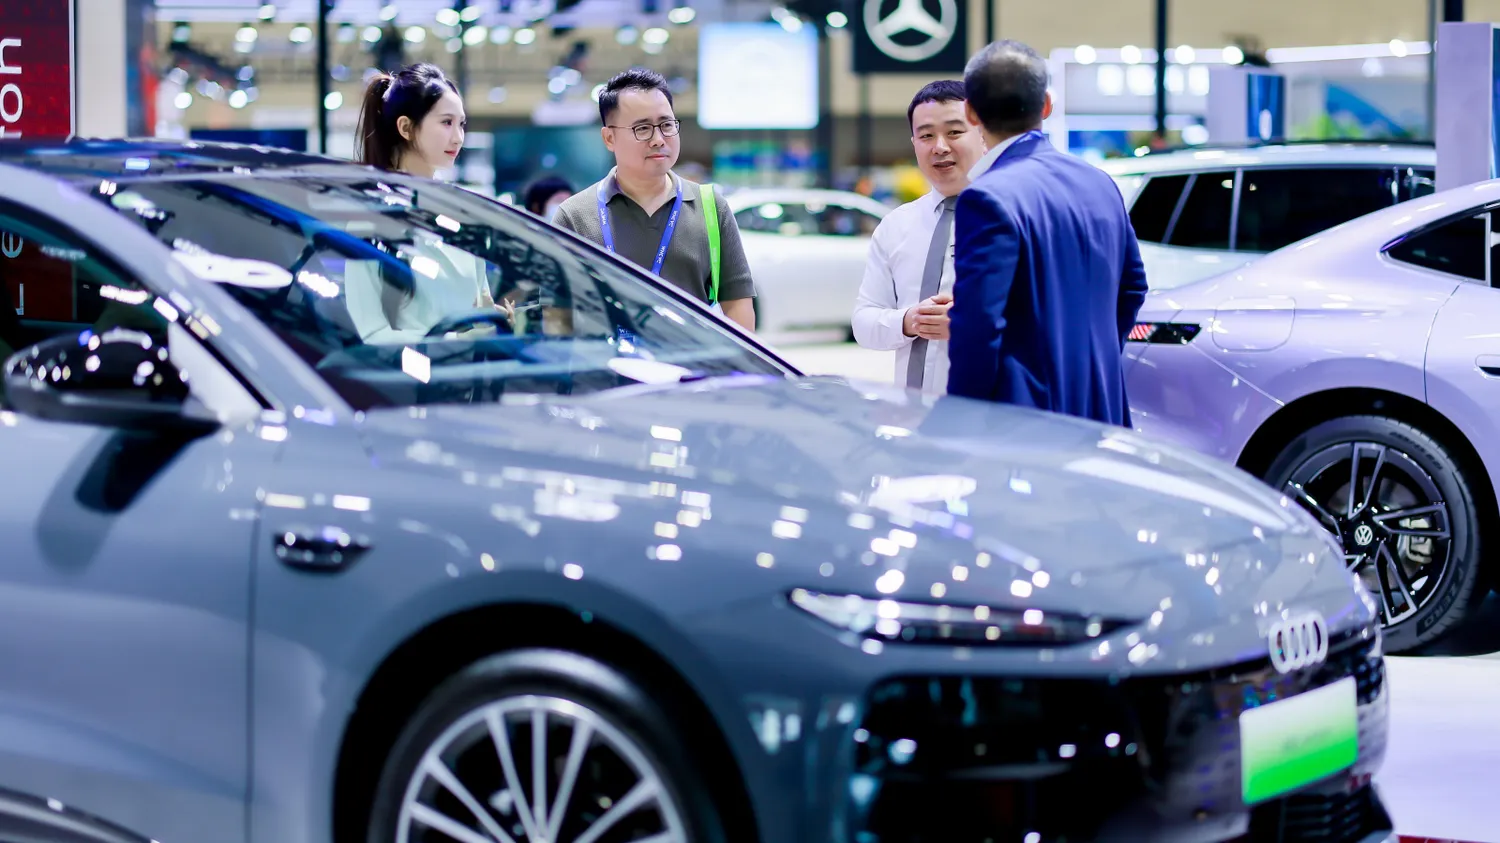
在继续强调“在中国,为中国”(In China, for China)的同时,一些德国车企开始更多强调“为世界”(for the world)。
20世纪80年代,以大众为代表的德国汽车企业开始系统进入中国市场;进入90年代,包括博世、采埃孚在内的德国汽车零部件企业也加快在华布局和本地化生产。2000年以后,随着中国汽车市场高速增长,大众集团以及奔驰、宝马等德国车企在华销量持续攀升,其中奔驰、宝马和奥迪长期占据中国豪华车市场的主导地位,并在2020—2021年前后相继达到阶段性或历史高位。与此同时,德国零部件企业也逐渐从最初主要服务在华德国整车企业,转向扩大与中国本土车企的合作。
进入2020年代,这一延续数十年的增长和合作模式开始发生变化。2020—2022年,疫情、芯片短缺和供应链中断首先冲击了德国车企的在华销量;此后,随着中国汽车市场迅速向新能源和智能化转型、本土品牌崛起以及价格竞争加剧,德国汽车企业面临的压力逐渐从短期供应冲击转变为结构性的市场竞争。与此同时,中国本土零部件供应商在电动化、智能驾驶、软件和电子电气架构等领域的竞争力不断增强,德国零部件企业也面临来自成本、技术和开发速度等多方面的压力。
为了应对中国乃至全球汽车产业的深刻变化,德国汽车企业也在重新定位中国在其全球体系中的角色。在继续强调“在中国,为中国”(In China, for China)的同时,一些德国车企开始更多强调“为世界”(for the world)。这一变化背后,是中国正在销售市场和生产基地之外,进一步成为德国汽车企业重要的研发、创新和供应链基地。德国企业不仅越来越多地在中国研发和验证面向本土市场的技术和产品,也开始将在中国形成的技术能力、供应链资源以及与中国企业合作的经验纳入全球体系。中国在德国汽车产业全球价值链中的角色,正从单纯的市场和生产端向研发、创新以及全球资源配置进一步延伸。
“在中国,为中国”,也为世界
在中国,以大众、宝马和奔驰为代表的德国汽车企业正面临巨大的市场压力。2026年上半年,三大德国汽车集团在华交付量继续走低。大众集团在华交付约97.3万辆,同比下降约25.9%;宝马集团在华交付约26.2万辆,同比下降20.4%;奔驰在华交付约21.02万辆,同比下降约28%。
作为最早在中国建立本地乘用车合资生产体系、长期在华销量规模最大的德国车企之一,大众集团于2019年在中国达到约423万辆交付量的高位。此后,其在华销量总体进入下降通道:2020至2022年首先受到疫情、半导体供应短缺等因素冲击,此后随着中国汽车市场加速向新能源和智能化转型、本土品牌崛起以及价格竞争加剧,压力逐渐从短期供应冲击转向结构性的市场竞争。到2025年,大众集团在华交付量降至约269万辆,较2019年的高位减少约36%。
大众汽车集团管理董事、大众汽车集团(中国)董事长兼首席执行官贝瑞德(Ralf Brandstätter)今年9月22日在2026世界新能源汽车大会上表示,“过去18个月,整体市场环境面临巨大挑战。消费信心疲软、地缘紧张局势持续升级,叠加新能源汽车补贴政策调整,多重因素共同给行业带来了额外压力。”
与此同时,中国汽车行业的产品竞争节奏正在明显加快。他指出,“现在的新车,往往上市三个月内就达到销量峰值,消费者的注意力很快就会转向下一代全新产品。过去一款车型能维持约七年的产品周期,现在已经大幅压缩到三年左右,就连在售的车型,几乎每年都要完成一次重大迭代升级。”
为了适应快速迭代、竞争激烈的中国市场,过去几年大众集团对其在华研发和供应链体系进行了大规模重构:投资约10亿欧元在合肥成立大众汽车(中国)科技有限公司(VCTC);与小鹏汽车合作开发新车型和中国电子电气架构CEA;旗下软件公司CARIAD与地平线成立合资公司酷睿程(CARIZON),开发面向中国市场的智能驾驶解决方案;投资国轩高科,并围绕电池电芯研发、工业化和标准电芯等领域展开合作。
这些布局指向同一个方向:把更多研发和决策能力放到中国,改变过去主要由德国总部定义产品和技术、再向中国市场导入的开发模式,通过与中国科技企业联合研发以及更深的供应链本土化,从产品开发周期、技术架构和采购等多个环节降低成本、提高开发速度。
“这种成本优化并不是简单地寻找更便宜的零部件,而是通过本土研发、更高效的技术架构和更具竞争力的供应链,从产品开发的源头提升效率,”大众中国新闻发言人向FT中文网表示,“智能网联汽车时代,中国已经成为全球电动化、智能化的创新中心,这也要求我们快速转变发展思路,通过更高的本土化程度、更快的响应速度和更具竞争力的成本优势,在激烈的市场竞争中站稳脚跟。对我们来说,中国就像一个‘健身房’,我们在这里持续锻造出可不断进化、不断跃升的研发速度、成本控制能力和用户需求洞察能力。”
大众集团近年来将“在中国,为中国”(In China, for China)作为中国战略的核心,并以合肥VCTC为枢纽大幅推进研发本土化。目前,VCTC拥有超过3000名研发人员,承担从产品定义、研发到测试验证等越来越完整的开发职能。与此同时,这套最初主要为中国市场建立的能力开始产生新的外溢效应:在中国形成的开发流程、效率提升经验和技术实践,正逐步反向进入大众集团的全球研发体系。大众中国新闻发言人表示,“目前,德国总部的新一代车型开发项目上,已经逐步开始引入我们在中国市场的有效实践,带动集团全球开发效率的整体提升。”
这意味着,大众的“在中国,为中国”正在出现新的延伸:在继续以中国市场需求为核心的同时,中国也开始成为大众全球研发体系中输出开发经验和创新能力的来源。从结果看,这一战略已经开始呈现出某种“在中国,为世界”的特征。
同样将中国视为创新基地、希望以中国创新反哺全球市场的还有宝马。宝马最迟在2018年5月北京研发中心开幕时,就已在英文官方新闻稿中提出“In China, for China and the world”的本土化战略。当时宝马就表示,中国研发活动以及与中国科技企业的合作,将对集团全球研发作出贡献。此后,随着中国研发体系不断扩大,宝马在华角色也逐渐从“为世界生产”进一步延伸至“为世界研发和创新”。
宝马集团大中华区总裁兼首席执行官柯睿辰(Christian Ach)在2026世界新能源汽车大会“中德汽车产业合作发展论坛”(简称“论坛”)上,以新世代BMW iX3搭载的第六代动力电池等技术为例,强调全球技术与中国创新的“双向赋能”。宝马官网新闻稿称,中国已经成为全球新能源汽车产业创新的重要策源地,也是其全球创新体系的重要组成部分。柯睿辰表示,包括第六代动力电池和BMW智能驾驶辅助系统在内的新世代技术集群,体现了宝马工程积淀与中国创新的深度融合,未来将继续加强与中国伙伴合作,“让更多中国创新成果走向世界”。
奔驰也在把中国研发体系的定位从服务本土市场进一步扩展至服务全球。今年3月,多家媒体报道,梅赛德斯-奔驰集团股份公司董事会主席康林松在中国发展高层论坛2026年年会上表示,奔驰研发策略已由“在中国、为中国”升级为“在中国、为全球”。4月北京车展,奔驰通过媒体表示,上海团队在智能座舱、智能辅助驾驶算法领域具备全球引领性,其由中国团队主导研发的新一代奔驰S级轿车高端后排娱乐系统已成为本土创新反哺全球的典型案例。“中德汽车产业合作发展论坛”上,梅赛德斯-奔驰(中国)投资有限公司高级执行副总裁、梅赛德斯-奔驰中国研发和采购负责人庄睦德(Drummond JACOY)进一步指出,“中国已不仅是重要的市场,更是全球汽车创新网络的重要组成部分。德国企业如今不只是参与中国市场,更是在中国生态体系内协同创新。中国始终是梅赛德斯-奔驰最重要的战略市场之一,并且正日益成为关键的创新中心。梅赛德斯-奔驰将通过在北京和上海的研发网络持续强化其全球研发能力。”
德国零部件企业:从技术输出到本土共创
与德国整车企业一样,德国汽车零部件供应商虽然早已深度嵌入中国汽车产业链,但随着汽车产业的竞争重心从传统动力总成加速转向电动化、智能驾驶、软件和电子电气架构,它们也面临越来越激烈的本土竞争。过去主要依靠技术优势向中国市场输出产品和解决方案的合作模式正在改变,越来越多德国供应商开始把研发和决策能力放到中国,与本土车企联合开发,从“技术输出者”逐渐转向“本土共创者”。
全球最大的汽车技术供应商之一博世正经历这种转变。2025年,博世集团全球销售额微增至910亿欧元,但息税前利润率从2024年的3.5%降至约2%,远低于至少7%的长期目标。在全球盈利承压的背景下,博世中国业务仍保持增长,2025年销售额达到1498亿元人民币,同比增长4.9%,智能出行业务是增长的核心动力。
博世智能出行集团中国区董事会总裁王伟良在“中德汽车产业合作发展论坛”上表示,中国汽车行业正处在激烈竞争、快速转型的阶段。持续的价格压力不断压缩利润空间,给长期创新带来了很多压力。同时,全球跨境协作也面临挑战,需要同时满足数据安全、知识产权保护、网络安全、出口管制等多项跨境合规要求。这增加了技术研发、创新落地和商业运营的复杂度,同时推高了成本。
面对这些变化,博世正在进一步加强中国本土研发,并将中国形成的创新能力与其全球业务网络连接起来。王伟良表示,博世与中国企业的关系,已从最初的技术供应与本土制造,演变为如今的“联合开发、价值共创、全球共享”的深度伙伴关系。
这种变化并非博世独有。德国汽车供应商过去在动力总成、底盘、制动等传统汽车核心技术领域长期拥有较强优势,但随着竞争向电动化、软件、智能驾驶和电子电气架构转移,其优势正在变得更加分化。中国车企快速缩短产品开发周期,也迫使供应商从提供成熟技术和标准化产品,转向更早介入整车开发,与客户针对具体应用场景联合研发。
舍弗勒就是这一变化的代表之一。长期以来,舍弗勒中国强调“本土资源服务本土市场”,目前已在中国建立6个研发中心和17座工厂。随着中国汽车产业的创新速度加快,其中国团队的角色也开始超越单纯服务本土市场:一些在中国形成的研发、工程和制造能力正在进入舍弗勒的全球体系。
舍弗勒中国区总裁陈相滨博士在论坛上表示,舍弗勒与中国车企的合作方式已经发生明显变化。过去,供应商更多是向客户提供成熟产品,并告诉客户产品如何使用;如今,舍弗勒越来越多地根据不同OEM的具体场景和需求参与共同开发,与客户一起解决问题,同时以更快的研发和决策速度匹配中国车企不断缩短的产品周期。
从博世到舍弗勒,这种变化指向了德国零部件企业在中国角色的一次重新定位:中国不再只是全球技术进入本土市场的终点,也正在成为技术共同开发的起点。对这些企业而言,“在中国,为世界”并不意味着放弃“在中国,为中国”,而是在本土研发和本土共创的基础上,把中国市场锻炼出来的开发速度、成本能力和技术创新进一步纳入全球体系。
从工厂、市场走向研发前沿
过去,凭借庞大的市场规模、成本和制造业配套优势,中国主要扮演德国企业生产基地和销售市场的角色。近年来,随着中国在电动化、人工智能、智能驾驶等领域快速迭代,本土企业从追赶者成长为重要竞争者,传统的“德国研发、中国生产和销售”模式正在被改写。德国企业开始加码在华研发创新,与中国企业联合开发,并赋予本土团队更多研发和产品决策权,同时将中国形成的技术、经验和创新成果反哺全球。由此,中国不再只是全球汽车产业链的生产端和销售终端,也正在成为新技术、新产品和新模式的重要策源地。
(本文仅代表作者观点。责任编辑邮箱: )