9月30日,国庆长假前最后一个交易日,A股三大指数涨跌不一、整体窄幅震荡,沪指全天红盘震荡,创业板指高开低走。由于芯片半导体、算力硬件等科技股的下挫,科创50指数大跌超2.5%。医药股再度走强,康希诺、泰诺麦博、美诺华等多股涨停。白酒股午后拉升,金徽酒涨停。农业股表现活跃,海南橡胶、登海种业涨停。下跌方面,PCB板块下挫,澳弘电子、协和电子跌停。
展望节后,光大证券研报认为,国庆假期后A股市场表现或更加积极。在硬科技赛道中,建议聚焦半导体、高端制造等具有核心技术壁垒的领域,这些板块既受益于全球科技产业周期的上行,也契合国家科技创新与自主可控的政策导向,具备较强的成长确定性与估值弹性。
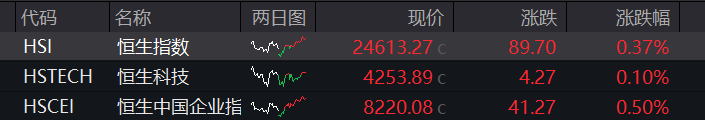
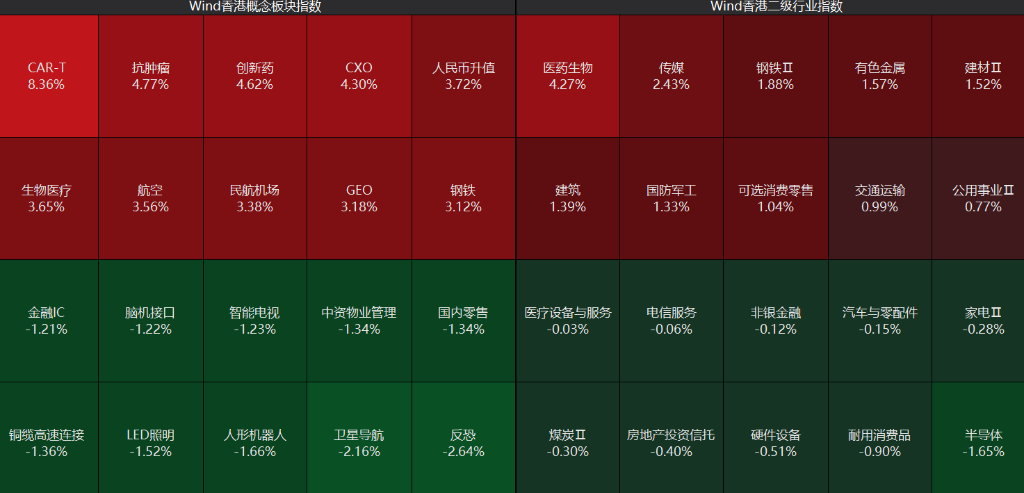
港股全天震荡盘整,午后恒指率先翻红,恒科指收盘微涨0.1%,生物医药爆发,生物科技指数盘中大涨超4%。科网股分化,美团、京东上涨超1%,腾讯、网易等下跌,芯片股承压,兆易创新、澜起科技跌幅居前,江波龙、剑桥科技逆势拉升,AI大模型股反弹,智谱、MINIMAX涨超3%左右。债市方面,国债期货集体下跌。商品方面,国内商品多数上涨。
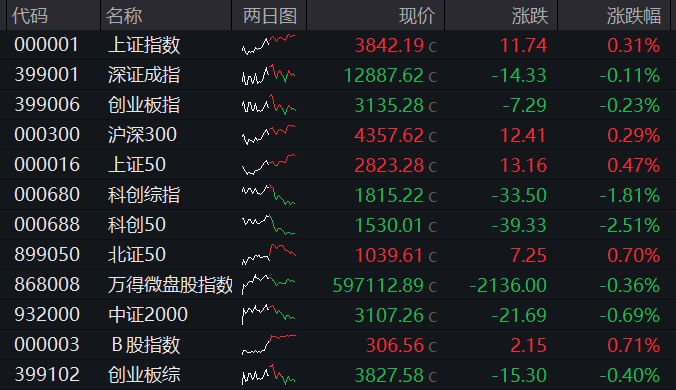
A股:截至收盘,沪指涨0.31%,深成指跌0.11%,创业板指跌0.23%。
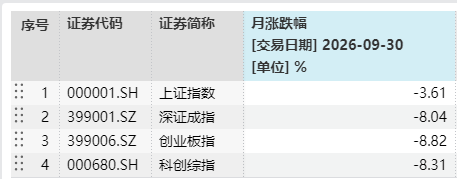
从9月来看,沪指本月累计跌3.62%,创业板指、深成指月跌超8%,科创50指数跌超9%。创业板指三季度大跌27.8%,科创50指数大跌30.7%,均创单季度最大跌幅。
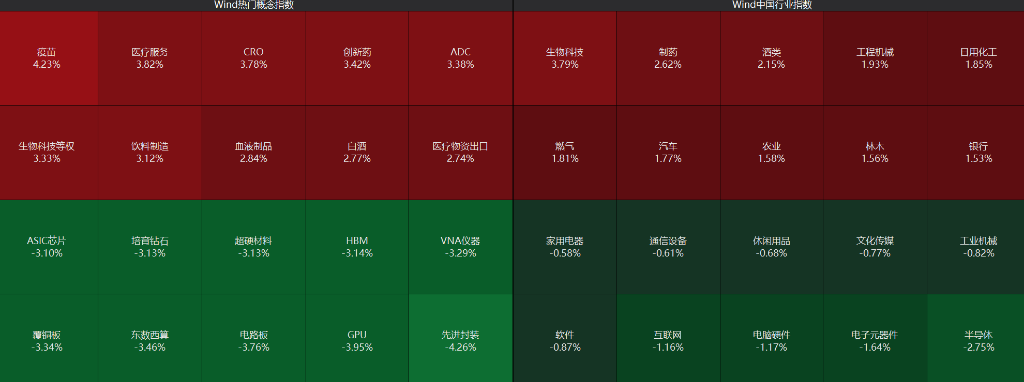
盘面上,个股涨跌互现,超2800只个股下跌。全市场成交1.45万亿。板块方面,房地产板块先抑后扬,医药板块火力全开,银行、煤炭、钢铁、白酒板块等走强。AI硬件侧全天低迷,先进封装、覆铜板领跌。
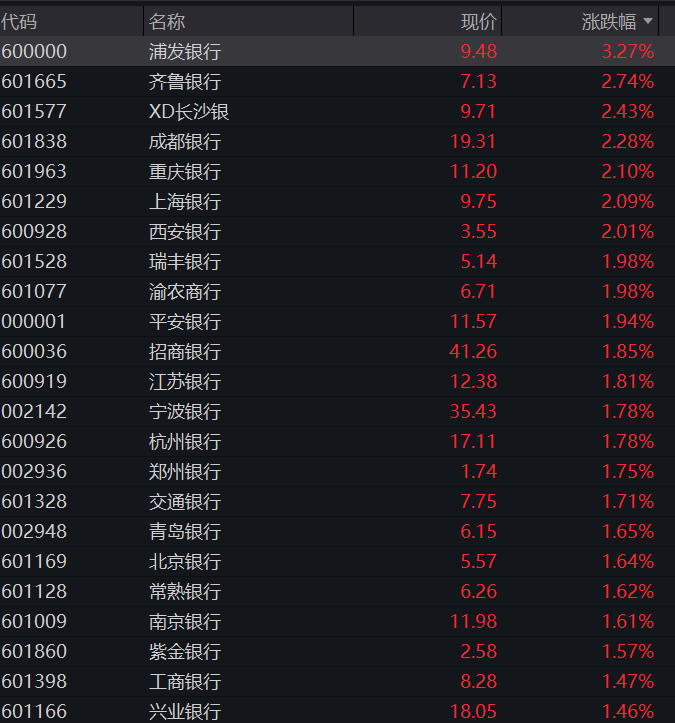
今天午后银行板块震荡走强,中国银行一度创历史新高,A+H股总市值达2.05万亿元,浦发银行涨超3%。
从板块来看,银行股逆势走强,工商银行、建设银行、中国银行、南京银行、江苏银行、杭州银行、成都银行本月集体创历史新高;CRO近岸蛋白股价翻倍,义翘神州、南模生物涨超60%;PCB澳弘电子大涨超85%,满坤科技涨超70%,迅捷兴涨超65%;黄酒会稽山大涨超95%,古越龙山涨近50%。有色金属板块本月跌幅居前,其中贵金属、锂矿方向走弱,山东黄金、兴业银锡、盛新锂能、融捷股份跌超20%。
港股:截至收盘,恒指收涨0.37%,恒生科技指数涨0.1%。
盘面上,医药板块动能强劲,传媒、军工、金属板块活跃。半导体、煤炭、家电板块调整。
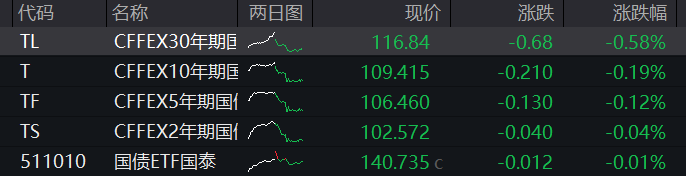
债市:国债期货全线下跌,截至收盘,30年期主力合约跌0.58%,10年期主力合约跌0.19%,5年期主力合约跌0.12%,2年期主力合约跌0.04%。
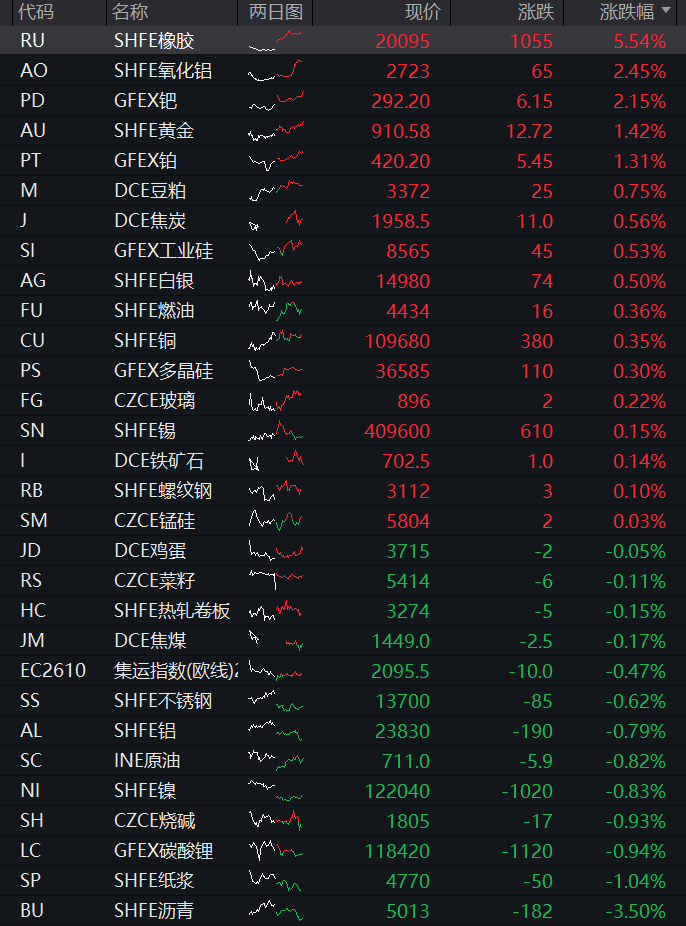
商品:国内商品期货多数上涨,截至收盘,化工品涨幅居前,20号胶涨5.90%;非金属建材全部上涨,PVC涨4.30%;油脂油料全部上涨,豆一涨2.40%;贵金属全部上涨,钯涨2.15%;农副产品多数上涨,生猪涨1.76%;黑色系多数上涨,硅铁涨0.74%;新能源材料多数上涨,工业硅涨0.53%;航运期货跌幅居前,集运指数(欧线)跌2.70%;能源品涨跌参半,低硫燃料油跌1.99%;基本金属多数下跌,镍跌0.83%。
地产股盘中拉升
今日开盘后,地产股集体杀跌,深物业A、万科A、世联行盘中一度跌停,地产板块整体跌幅一度超过5%。上午10:10过后,抄底资金突然涌入,万科A、深物业A等相继打开跌停板并震荡攀升。临近午盘,地产股再度拉升,深物业A、陆家嘴、中天服务等直线拉升至涨停。
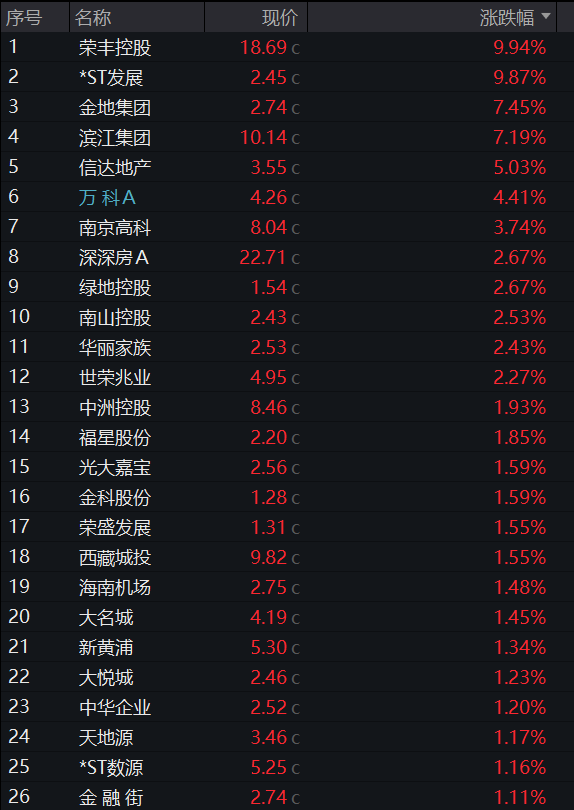
9月29日,财政部会同中国人民银行、金融监管总局印发《关于实施居民购房贷款贴息政策的通知》,明确自10月1日起,在全国范围内实施居民购房贷款贴息政策,政策实施期暂定1年。其间,符合条件的居民房贷可享受1个百分点的贴息支持。这是中央财政首次对商业性个人住房贷款进行贴息。
根据中金地产组的测算,贴息政策每年能够支持约1.8万亿元贷款,占新发放贷款的30%—40%,每年减少居民利息支出约182亿元。截至2026年6月底,个人房贷余额36万亿元,上半年净减少7163亿元,同比下降3.8%,主要受到房地产销售、居民贷款比例以及提前还贷等多方面因素的影响;贴息每年支持的新发放贷款规模占存量个人房贷规模约5%,能够起到一定托底作用。
中信证券指出,房贷贴息政策落地,预计可节约利息成本三分之一左右,预计对四季度低线城市的地产成交有明显促进作用。
国泰海通表示,此次贴息政策可直接提升居民购买力。考虑2026年二季度,全国新发放商业性个人住房贷款加权平均利率3.05%,本次贷款贴息1个百分点后,购房者实际承担平均利率水平将降至2.05%。考虑当前我国50城市租售比大致在2%左右,此次贴息政策将直接推动租售比与贷款利率利差持续收敛,有效改善住房购置性价比。
医药生物——创新药/CRO/疫苗涨停潮,唯一成建制主线
肿瘤疫苗涨9.67%居概念涨幅之首,生物制品涨4.18%、医疗服务涨3.86%、CRO涨3.79%、细胞免疫治疗涨3.37%,尼帕病毒、肝炎概念、单抗、减肥药、肿瘤治疗、生物疫苗等十余个医药子板块同步上行。
龙头与涨停梯队清晰:康希诺20CM涨停报102.64元(主力净买入约1.19亿元),泰诺麦博20CM涨停,美诺华涨停(封单资金约8.18亿元),康辰药业涨停,昭衍新药涨停(封单资金约8.71亿元),南华生物涨停,贝瑞基因涨停;三元基因、近岸蛋白、百普赛斯、锦波生物、键凯科技等涨幅居前。从封单看,医药多只涨停股封单资金位居全市场前列,机构级资金介入迹象明显。
逻辑链一:罗氏自主AI实验室、阿斯利康20亿美元战投Summit,创新药催化密集。
消息面上,瑞士制药巨头罗氏在投资者活动中披露,将推进自主人工智能实验室建设,以此提速新药发现,AI制药的产业化预期进一步升温。9月29日,Summit宣布阿斯利康将出资20亿美元对其进行战略股权投资,并将主导推进依沃西联合阿斯利康的Sonesitatug Vedotin(Sone-V,CLDN18.2 ADC)用于治疗多种胃肠道肿瘤的临床研究,同时双方拟进一步推进依沃西与阿斯利康旗下一系列ADC药物及其他抗肿瘤药物联合疗法的临床探索。海外大药企的密集动作,重新点燃了市场对创新药BD出海与研发投入回暖的预期。
逻辑链二:电子链撤资、医药链承接,资金完成"哑铃切换"。
本档最具辨识度的信号是资金流向的此消彼长:过去数个交易日科技成长一侧持续净流出,今日电子行业单边净流出居首(午间口径约86.47亿元),而医药生物恰好拿到约60亿元的行业级流入,形态上是"科技撤出、医药承接"的一次哑铃切换。同日领涨的美容护理、煤炭、银行、钢铁也多数属低位方向,指向资金整体的风险偏好收敛,医药成为其中受益最集中的方向。
科创50领跌,半导体权重拖累
科创50指数收盘大跌2.51%报1530.01点,盘中一度跌超2.45%,领跌全市场。
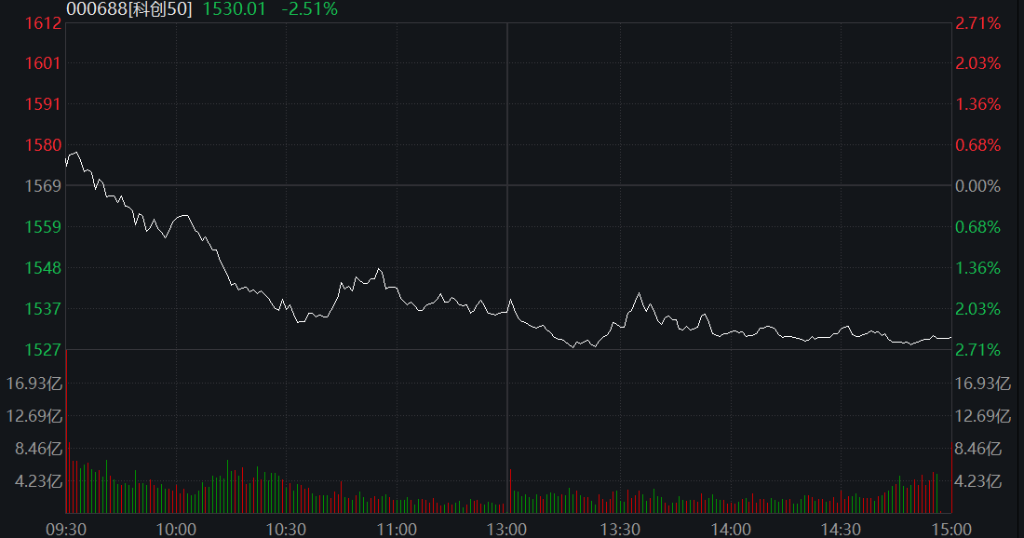
半导体产业链是最大空头力量:芯原股份跌超10%,康强电子、杰华特、气派科技、燧原科技、华峰测控纷纷下挫;GPU、存储芯片、HBM概念集体走弱,兆易创新遭净卖出约9.3亿元,亨通光电、长鑫科技、芯原股份净流出额居前。
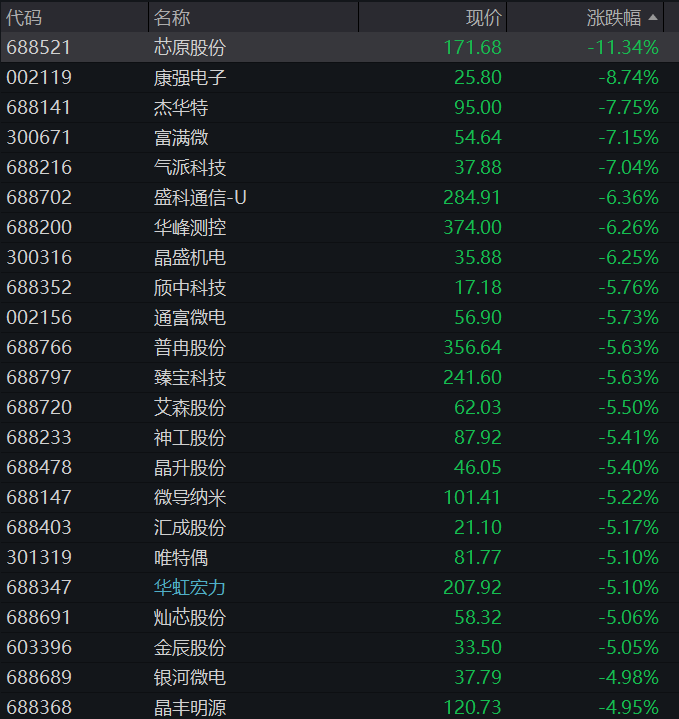
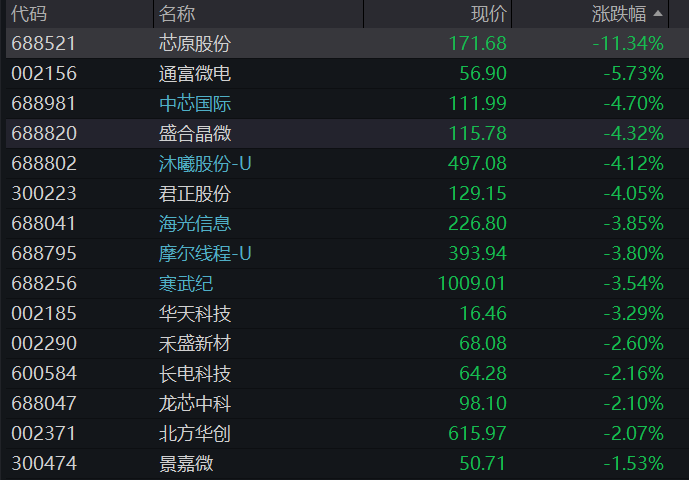
先进封装概念股走弱,康强电子跌超8%,富满微跌超7%。
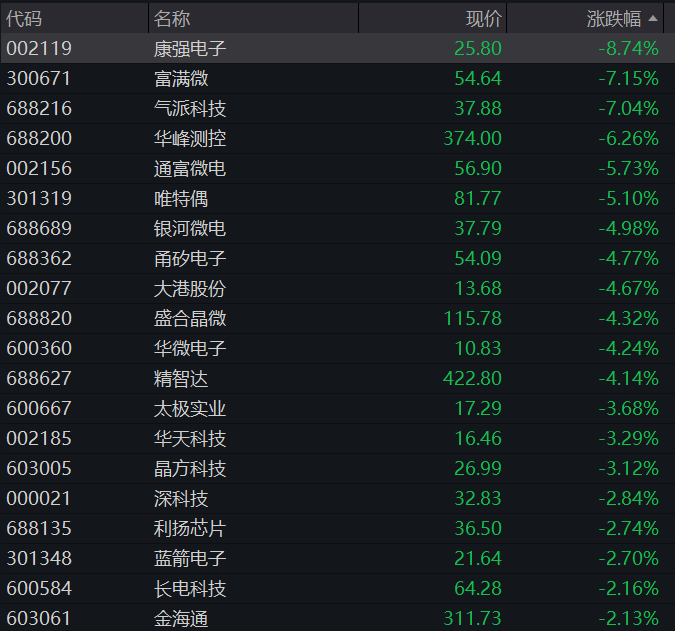
这一调整的背景,一是节前出金与避险情绪下高位科技股获利盘集中了结,二是美债利率走高压制全球高估值成长资产的估值中枢,三是前期电子链累计涨幅较大、筹码集中度偏高,回调时弹性也随之放大。