经济学家兼基金经理丹尼尔·拉卡耶看好人工智能带来的前景。在他看来,这也意味着应该买入美国科技股。面对一种可能成为人类历史上最具变革性的技术,拉卡耶认为,人们的恐惧找错了对象。
拉卡耶最近接受《市场观察》采访时说:“我并不害怕人工智能。我害怕的是人类的愚蠢,这才是让我担心的事情。”
拉卡耶是西班牙私人银行Tressis首席经济学家,同时担任Tressis旗下Adriza International Opportunities Fund联席基金经理。他还用英语和西班牙语撰写过多本金融和宏观经济学著作。
他说:“人工智能总能让我们这些投资者、银行家和政府回到现实。如果让人工智能处理2008年金融危机,绝不会选择增加政府支出和印钞这种办法。”
十多年来,拉卡耶一直猛烈批评政府过度支出,也批评各国央行“在减少货币政策造成的通胀压力方面什么都没做”。
他认为,美联储加息无法缓解目前由地缘政治因素造成的能源冲击,反而会因为信贷成本上升,让家庭和企业的处境更加困难。
拉卡耶认为,当前美国国债收益率不断上升,可以追溯到2021年主权债务泡沫的破裂。当时,各国政府为了刺激解除封锁后的经济而大举支出。
他说:“金融体系里的资金规模暴增,通胀上升,债券收益率开始一点点走高,债券价格则开始下跌,直到现在也没有恢复。”
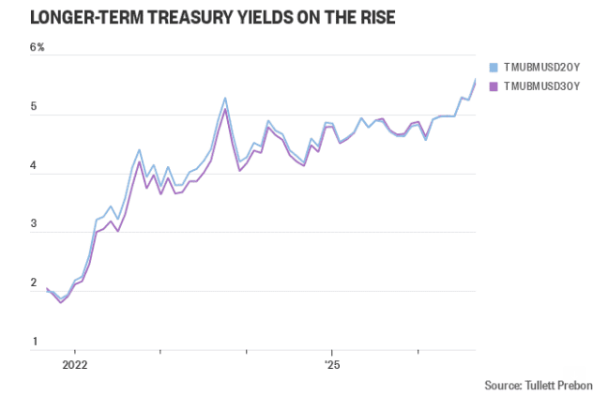
拉卡耶认为,真正值得警惕的并不是10年期美国国债收益率上升,而是20年期和30年期美国国债收益率,因为投资者正要求获得更高回报,才愿意持有这些长期债务。
他说:“市场正在适应一个现实:已经不可能再用货币政策掩盖财政上的不负责任。”
拉卡耶说:“投资者正在意识到,主权债券并不是那种能在市场不确定时期为你带来真实经济回报的安全资产。所以,债券收益率上涨,而股市并没有崩盘,这是完全合乎逻辑的。”
今年以来,标普500指数上涨12%,20年期美国国债收益率则从4.822%升至5.624%。
至于如何为客户配置资产,拉卡耶认为,传统的60%股票、40%债券投资组合中,原本配置债券的部分,现在更适合放到实物资产上。
他说,当全球央行都在增加黄金储备、减少主权债务持仓时,普通投资者如果反其道而行,简直是不理智。
他说:“所以你需要持有黄金,需要持有实物资产,也需要持有股票。但股票应该选择那些能够分享增长和创新红利的公司,因为这些力量将在未来10到20年推动经济发展。”
按照这一逻辑,他主张避开所谓的防御性行业。他认为,这些行业实际上无法保护投资者,因为其中一些资产已经失去增长空间,而且表现越来越像债券。
拉卡耶建议投资者提高美国市场和科技行业的配置比例,核心方向基本就是人工智能。
与人口老龄化相关的一些公司也在他的关注名单中,例如专注研发的医疗保健企业,以及能够受益于新兴经济体中产阶层壮大的公司。
但他会避开主要服务老年人口的医疗服务提供商和养老院。他把这类业务形容为“基本已经快速进入成熟期,而且不是很好的通胀对冲工具”,因为这些机构很难把不断上涨的成本轻易转嫁给老人。
他说:“今天的老年人拥有的购买力和财富,是未来10年的老年人不会拥有的。所以,你现在的商业模式,是建立在某一代人积累起来的财富之上,而接下来的三代人根本不会再出现这样的情况。”
拉卡耶认为,标普500指数能够保持强势,依赖的是那些具有创新能力、资产负债表稳健的公司,同时全球经济增长也没有陷入崩溃。
不过,他担心持续存在的通胀压力可能影响投资者愿意为部分公司支付的估值倍数。
他还提醒投资者关注法国、德国和日本的经济状况。如果这些国家出现财政或经济问题,最终可能波及美国。
 可持续发展也是Tressis重点关注的投资主题之一,尤其是资源供给领域,例如改善水资源获取条件。这一点也与拉卡耶对人工智能的乐观态度直接相关。
他说:“人工智能在减少各种限制、障碍和瓶颈方面所能发挥的作用,简直令人难以置信,从制造业供应链到其他领域都是如此。”
“我们现在需要几个月才能完成的事情,人工智能几分钟就能完成。企业现在要花大量时间分析运输路线,研究怎样才能以最高效率运送商品和提供服务。借助人工智能,这些工作以后会非常快,而且成本低得多。”
拉卡耶认为,各国政府会利用通胀来掩盖自己的财政扩张目标,但人工智能本身将产生巨大的通缩力量。
他设想,未来世界会出现“大量免费的东西”,就业机会也不会因此消失,只是工作的形式会发生变化。
拉卡耶说:“我对人工智能极其乐观。我认为,这是发生过的最好的事情之一,而且很可能会成为解决我们目前庞大债务和支出问题的办法。”(市场观察)