本文刊发在彭博观点,作者乔纳森·莱文是一位专注于美国市场和经济的专栏作家。此前,他曾担任彭博社记者,工作地点遍及美国、巴西和墨西哥。他持有特许金融分析师(CFA)资格证书。
股市泡沫是否已经悄然破裂?
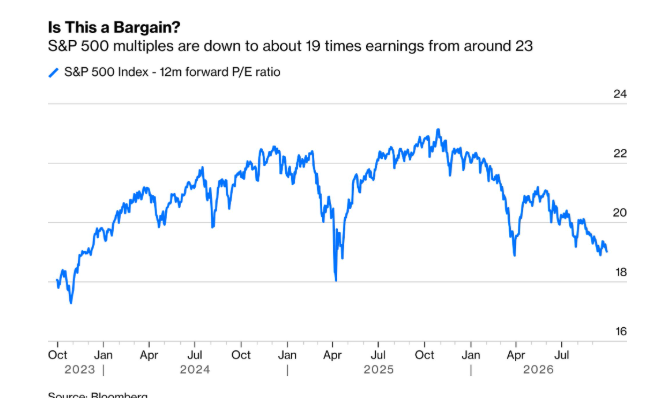
过去四个月,标普500指数基本原地踏步,华尔街分析师却还在不断上调企业盈利预期。按预期市盈率计算,标普500现在的估值已经降到近几年相对便宜的水平。
但要说美股因此变得便宜,恐怕还为时过早。
真正值得怀疑的,未必是市盈率里的“P”,也就是股价,而是那个不断被上调的“E”,也就是企业盈利。
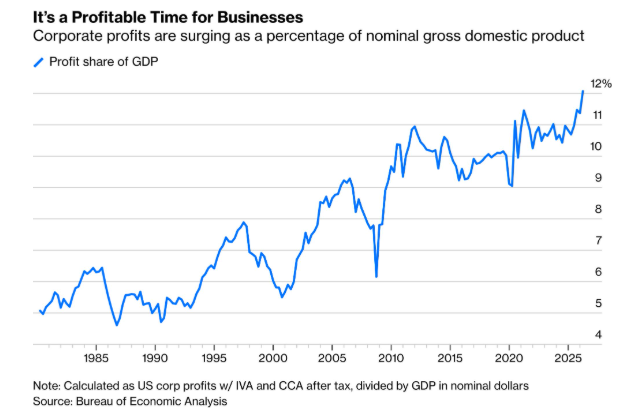
一个值得关注的指标,是企业利润占整个经济的比重。巴菲特当年判断互联网泡沫时,就曾特别看重这一指标。
今年第二季度,美国企业利润相当于名义国内生产总值(GDP)的12.1%,创历史新高。
支撑企业利润不断走高的力量主要来自几个方面:人工智能热潮推动的大规模资本支出,相当于GDP约6%的财政赤字,以及美国消费者不断动用储蓄,维持已经习惯的消费水平。
但这些条件没有一个能够无限持续下去。
巴菲特1999年接受《财富》杂志采访时曾说:
“如果企业投资者作为一个整体,不断拿走美国经济这块蛋糕中越来越大的一部分,那么其他群体就只能接受越来越小的一份。这自然会引发政治问题。而在我看来,这块蛋糕不太可能发生一次大规模的重新分配。”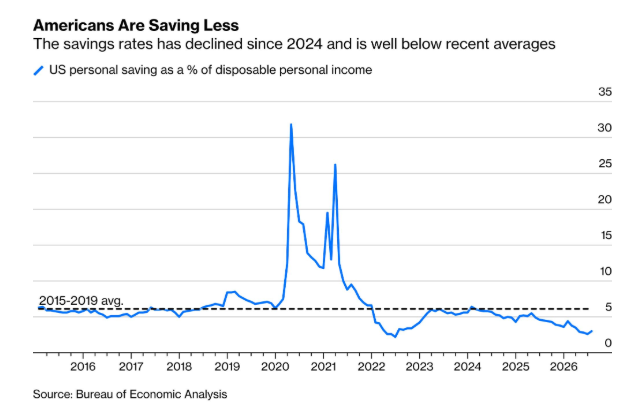
我认同巴菲特当年的这个判断。
高盛集团策略师本·斯奈德带领的团队估计,亚马逊、微软、Alphabet、Meta和甲骨文等企业正在为建设人工智能数据中心投入大约8000亿美元。
这部分支出,贡献了标普500成分公司预期盈利增长的近一半。
短期内,这些钱会直接转化为一批企业的收入。
首先受益的是英伟达、博通、超威半导体等芯片公司,其次是为数据中心提供网络设备、基础设施和电力设备的企业,包括Arista Networks、Vertiv Holdings和GE Vernova等。
这里还有一个会进一步放大利润的会计因素。
企业采购芯片、服务器和其他设备时,供应商的收入和利润会立即确认,但买方的资本支出不会一次性全部计入成本,而是通过未来多年的折旧慢慢摊销。
换句话说,当前这一轮资本支出热潮,会在短期内明显推高供应商的收入和利润,却不会同时给购买设备的企业带来同等规模的当期成本压力。
人工智能相关设备目前又普遍存在供应紧张,许多零部件价格随之上涨。供不应求不仅进一步推高收入,也给供应商带来了异常强的定价能力和丰厚利润率。
至少眼下如此。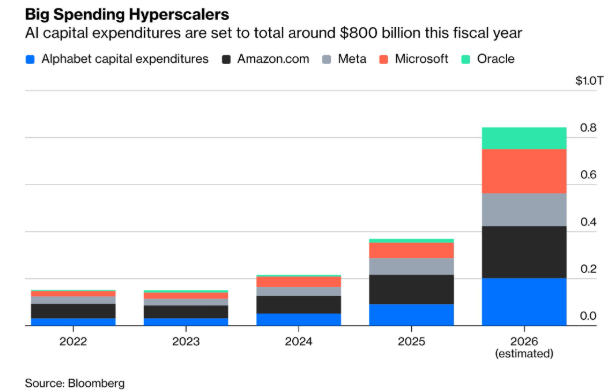
财政赤字,是企业利润可能难以长期维持在当前水平的另一个重要原因。
庞大的婴儿潮一代陆续退休,社会保障支出持续上升,这些资金最终会变成家庭消费,继续流入整个经济。
不断增加的医疗保险支出也是如此,其中相当一部分会直接转化为私营Medicare Advantage保险公司的收入,以及制药企业的利润。
政府不断上升的利息支出,本质上也是从政府部门向家庭和投资者转移收入。最近几年,利息支出已经成为美国财政赤字快速扩大的最大推动因素之一。
企业利润大幅增长的时候,美国普通劳动者的处境却没有同步改善。
扣除通胀后,实际工资基本停滞。
为了维持原有消费水平,家庭不得不降低储蓄率。
这种情况同样不可能永远持续。
要想让消费继续增长,工资增速最终必须加快。否则,家庭消费迟早会失去动力,消费者信心也会进一步恶化。
世界大型企业联合会周二公布的数据显示,9月美国消费者信心已经跌至2014年以来最低水平。
如果工资不能通过正常的经济运行明显上涨,那么越来越多人最终会通过政治方式要求改变这种分配格局。
我认为,这正是巴菲特1999年所说“政治问题”的真正含义。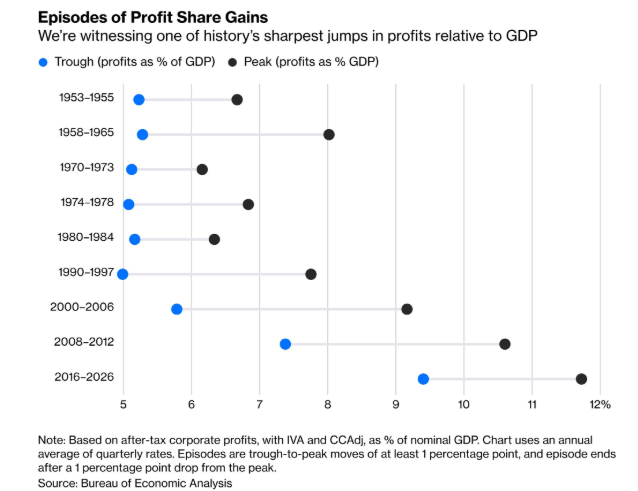
如果企业利润占GDP的比重迟迟不能从目前的高位回落,要求加强工会力量、提高最低工资的声音很可能越来越大。
企业还可能面对更强的政治压力,包括提高企业税率,以及更严厉的反垄断监管。
人工智能也许能在一段时间内改变企业与劳动者之间的力量对比,但真正拥有选票的不是聊天机器人,而是人。
当然,巴菲特当年的判断也并非全部正确。
他发表那番评论几个月后,美股确实迎来了互联网泡沫破裂,但他当时认为,企业利润占GDP的比重最终会回到6%左右的历史平均水平。
后来这一比例确实回落过,但只维持了几年。
巴菲特低估了两股后来长期推高美国企业利润率的力量。
一是全球化。美国大型企业越来越多的利润来自海外市场。
二是税率下降。大型跨国公司通过复杂的海外架构不断降低实际税负。
如今,其中一股力量已经开始逆转,而美国不断恶化的财政状况也让人有理由怀疑,企业税负未来很难永远维持在低位。
此外,值得关注的不只是企业利润占GDP的绝对比例,还包括它在短时间内上升得有多快。
自1980年以来,我统计到另外四次企业利润占比明显跃升的阶段,而这些阶段后来都出现了某种形式的政治或社会反弹,只是持续时间和强度有所不同。
20世纪80年代企业利润率明显上升之后,美国通过了1986年《税制改革法》,企业实际税负随之明显增加。
20世纪90年代,则出现了美国政府针对微软的大规模反垄断诉讼。
2008年至2012年前后,美国先后出现“占领华尔街”运动、《多德-弗兰克法案》带来的金融监管改革,以及右翼经济民粹主义的上升。后来推动特朗普政治崛起的一些力量,例如反自由贸易情绪,也可以放在这个背景下理解。
为海外华人提供可靠的信息和分析。更多内容与即时更新,可以在 Bluesky、Telegram、X 、reddit搜索「causmoney」;深度分析和评论也可以直接搜索「caus.com」。
所以,现在的美股估值真的便宜吗?
未必。
只有一个前提成立,这个答案才可能改变,那就是企业盈利能够继续按照华尔街目前预期的速度增长。
眼下,大规模资本支出、庞大的财政赤字和不断下降的家庭储蓄率,都在支撑企业利润,也让真正的调整迟迟没有出现。
但这些力量更像是在把问题向后推,而不是把问题解决掉。
巴菲特当年的逻辑其实很简单。
如果企业利润在整个经济中的份额继续扩大,那么其他群体能够分到的份额就必须缩小。
而劳动者不会无限期接受这种结果。
从这个角度看,过去几个月美股预期市盈率出现的那一点下降,并不足以抵消未来企业盈利回落和市场波动加剧的风险。