美股周二收盘涨跌互现,银行业第三季度财报未能持续提振市场,半导体股连续第六个交易日下跌,创下5月以来最长连跌纪录。投资者对人工智能(AI)投资回报、存储芯片竞争以及高估值的担忧加深,资金继续撤离部分热门科技股。
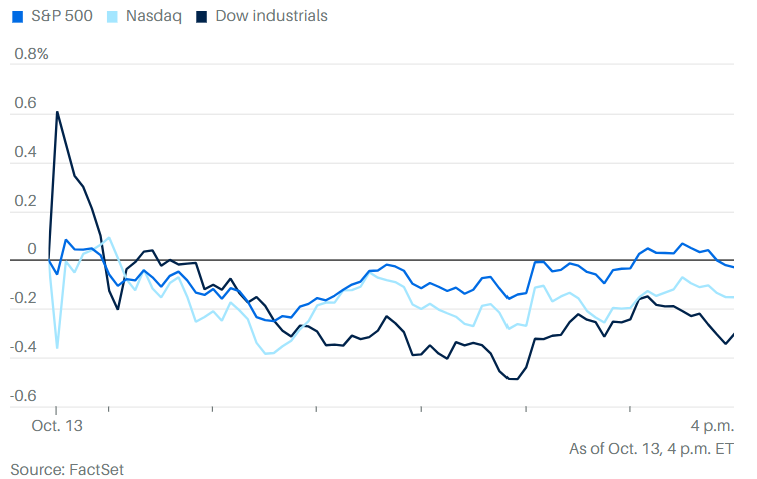
道琼斯工业平均指数下跌约180点,跌幅0.4%;标普500指数基本持平;纳斯达克综合指数下跌约0.2%。道指盘中一度上涨超过460点,但随着银行股涨幅消退,最终由涨转跌。
半导体成为当天市场的主要压力来源。iShares半导体ETF连续第六个交易日下跌。长鑫存储宣布计划在年底前推出性能更强的新产品,加剧了投资者对竞争和存储芯片价格的担忧。
韩国综合股价指数当天重挫5.5%,跌至7月31日以来最低水平。SK海力士下跌近4%,美国存储芯片制造商美光科技下跌近5%,闪迪跌逾2%,希捷科技和西部数据均下跌约2%。
法国兴业银行美国股票策略主管马尼什·卡布拉认为,芯片需求本身并未出现明显变化,真正改变的是市场情绪。随着竞争威胁上升,投资者开始怀疑半导体企业能否长期维持异常丰厚的利润率。
瑞穗证券分析师丹尼尔·奥里根指出,市场正在持续撤出此前热门的AI多头交易。最初集中在存储芯片领域的抛售进一步扩大,芯片定价和竞争问题成为新的压力来源。
博通首席执行官陈福阳周一将部分AI投资者比作赌场赌徒的言论,也加重了市场的谨慎情绪。
杰富瑞分析师杰弗里·法武扎认为,AI板块承压不仅是估值问题,投资者也开始担心融资能力可能限制基础设施扩张。瑞穗证券指出,部分企业的AI资本支出已经超过自由现金流,外部融资成本不断上升,市场因此更加重视投资能否转化为收入和利润。
不过,AI相关股票并未全面下跌,甲骨文和Meta当天仍然上涨,显示投资者并未完全放弃AI投资,而是在重新评估不同企业的盈利前景。
银行财报同样未能扭转市场情绪。摩根大通、高盛、富国银行和花旗集团公布的第三季度利润均实现增长,但股价表现分化。
高盛第三季度收入达到186.8亿美元,股票交易和投资银行业务表现强劲,全球银行与市场部门收入增长32%,股价最终小幅上涨。
摩根大通季度利润增至153亿美元,但每股收益和收入未达到分析师预期,并计入6.58亿美元投资证券损失。尽管银行上调了2026年净利息收入指引,股价收盘仍基本持平。富国银行下跌约2%,第三季度净利息收入为125.2亿美元,低于市场预期的126.6亿美元。
Bespoke Investment Group认为,大型银行虽然通常能够超越盈利预测,但本轮业绩相对于市场预期明显更加分化。沃尔瑟财富管理首席投资官丽贝卡·沃尔瑟指出,银行实际盈利表现依然强劲,只是市场预期已经过高,这也是本轮财报季所有上市公司面临的风险。
摩根大通首席执行官杰米·戴蒙表示,美国商业投资和消费者支出继续支撑经济增长,但财政赤字、持续的通胀压力、高估值以及利率上升等风险仍在积累。高盛首席执行官大卫·所罗门同样认为美国经济保持韧性,不过9月投资银行业务有所放缓,债券收益率上升已开始影响融资和交易活动。
债券市场也是影响股市的重要因素。美国十年期国债收益率仍处于约5.2%的高位。嘉信理财分析师乔·马佐拉认为,即将公布的通胀数据将直接影响美联储下一步的利率判断。高利率环境下,成长型企业需要拿出更加明确的盈利和现金流表现,才能支撑现有估值。
美国银行当天公布的基金经理调查显示,投资者整体仍然乐观,现金配置比例低于4%,多数受访者预计2027年企业盈利实现两位数增长,并认为美联储本月将维持利率不变。
不过,华尔街对本轮财报季的预期已经相当高。FactSet数据显示,分析师预计标普500指数成分股第三季度利润同比增长近30%。在这样的背景下,企业仅仅超越盈利预测已不足以推动股价持续上涨,利润率、未来业绩指引以及现金流表现将受到更加严格的审视。
周三,市场将迎来新一批企业财报以及美国9月消费者价格指数(CPI)。通胀数据不仅关系到美联储的利率前景,也将影响投资者对科技股估值和企业融资成本的判断。