美国股市周三(10月14日)大幅下跌,超预期的通胀数据推高加息预期,人工智能基础设施投资回报及债务风险也引发新一轮科技股抛售。标普500指数下跌1.1%,纳斯达克综合指数下跌1.9%,双双创下7月以来最大单日跌幅。道琼斯工业平均指数下跌48点,跌幅0.1%。
标普500指数也是50多个交易日以来首次单日下跌至少1%。
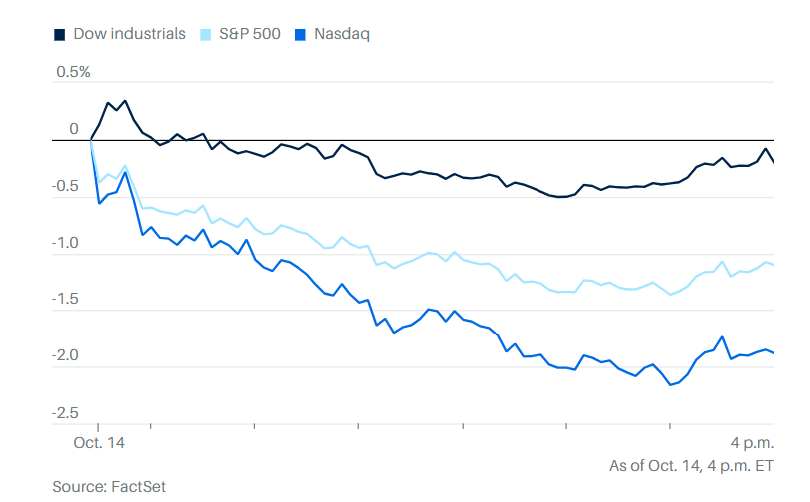
美国劳工部公布,9月消费者价格指数(CPI)同比上涨3.7%,高于8月的3.4%和经济学家预期的3.6%,剔除食品和能源价格的核心通胀率同样超过预期。通胀再次加速,使市场更加担心美联储可能继续提高利率。根据利率期货定价,交易者预计10月28日加息的概率达到37.1%。
美国国债市场当天剧烈震荡。通胀数据公布后,10年期国债收益率一度突破5.32%,但随着科技股跌势扩大,资金转向国债等防御性资产,收益率回落至5.19%,反而低于前一交易日水平。
美联储当天公布的褐皮书进一步加剧了市场对滞胀的担忧。罗森伯格研究公司分析师罗伯特·恩布里认为,报告传递的信息令人不安,明显削弱了美国经济依然强劲的判断。尽管通胀令人担忧,但工资增速与9月相比变化不大,劳动力市场情绪进一步走弱。在更多经济数据公布之前,这份报告还不足以让支持加息的官员获得决定性依据。
科技股成为当天抛售的主要目标。费城半导体指数盘中下跌约4%,iShares半导体ETF连续第七个交易日下跌。戴尔股价暴跌约11%,甲骨文下跌9%,CoreWeave重挫15%,慧与科技和超微电脑也明显走低。
AI基础设施企业的融资风险尤其受到关注。随着利率上升,投资者越来越担心依赖大量借债建设数据中心的企业难以获得足够回报。
甲骨文今年以来累计下跌33%,CoreWeave当天的暴跌则抹去了全年涨幅。
市场对AI投资的怀疑已经从融资成本延伸到实际需求。巴克莱周三将戴尔、慧与科技和NetApp的股票评级从相当于买入下调至持有,理由是企业AI应用尚未形成足以支撑硬件投资热潮的需求。
巴克莱分析师指出,企业目前通常只将约5%的IT预算用于AI,企业AI支出中只有约四分之一流向硬件。
他们认为,服务器和存储设备厂商近期收入增长,主要受全球存储芯片短缺及价格上涨推动,而不是企业大规模部署AI。随着存储芯片价格逐渐恢复正常,甚至转为下跌,相关厂商的收入可能受到压力。
这也让此前涨幅惊人的AI硬件股面临重新估值。即使经历近期调整,戴尔今年以来仍上涨超过300%,慧与科技上涨约160%,NetApp股价也已经翻倍。
存储芯片行业还受到竞争加剧的冲击。中国长鑫存储近期公布新型芯片结构的研发进展,并计划年底前推出性能更强的新产品,令市场担心全球存储芯片供应格局可能发生变化。韩国综合股价指数此前大跌5.5%,跌至7月31日以来最低水平。
本周以来,美光科技累计下跌11%,SK海力士在美国市场下跌13%,西部数据跌幅超过8%。
企业财报同样未能提振市场。美国银行第三季度利润表现不及预期,即使剔除12亿美元罚款的影响,业绩仍令投资者失望。此前,摩根大通、富国银行和高盛公布的季度业绩表现不一,股价均承压。
FactSet数据显示,分析师普遍预计标普500指数成分企业第三季度利润同比增长近30%。Walser Wealth Management首席投资官丽贝卡·沃尔瑟认为,大型银行的经营表现实际上仍然强劲,但市场预期已经很高。对于本轮财报季的其他企业来说,过高的预期同样构成风险。
KKM Financial分析师杰夫·基尔伯格认为,程序化交易放大了科技股的下跌幅度,市场当天几乎不分区别地抛售科技股。不过,他认为股市仍接近历史高点,适度调整有利于市场健康发展,只是短期波动被明显放大。
投资者接下来将关注周四公布的美国9月生产者价格指数(PPI)。如果批发端通胀同样超出预期,市场对美联储进一步加息的担忧可能加深,科技股尤其是依赖债务融资的AI基础设施企业将继续面临压力。