香港大学实践教授、国际货币基金组织(IMF)前中国事务部门负责人史蒂文·巴尼特撰文,认为根据IMF最新《外部部门报告》,如果全球经济真要减少长期存在的贸易和资金失衡,在中美两国都非常困难,而且汇率在这一调整过程中发挥的作用可能很小。
巴尼特曾在IMF工作28年,先后在华盛顿和北京任职,并曾负责IMF的中国经济事务。他现在主要研究中国经济和全球宏观经济问题。这次他利用IMF最新报告中的模型,试图回答一个很直接的问题:如果美国要减少巨额外部赤字,中国要减少巨额外部顺差,两国到底需要做什么?
答案看起来并不复杂,但政治上很难做到。
简单来说,美国这些年花的钱比自己生产出来的更多。这里的“花钱”,不仅包括居民消费,也包括企业投资和政府支出。
一个国家如果长期“用得比产得多”,差额就要靠从国外进口商品、服务和资本来填补。
中国的情况大体相反。中国生产出来的商品和服务,长期超过国内消费和投资能够吸收的部分,于是多出来的产能和商品需要卖到海外。
这就是经济学里所谓的“外部失衡”。
其中一个常见指标叫“经常账户”。这个词听起来复杂,其实可以粗略理解为一个国家与国外之间日常经济往来的总账,包括商品贸易、服务贸易、投资收入等。一个国家长期进口和对外支付多于出口和海外收入,就容易出现经常账户赤字;反过来就是经常账户顺差。
美国长期处于赤字一边,中国则长期处于顺差一边。
巴尼特说,如果要真正改变这种格局,仅仅让人民币升值或者美元贬值是不够的。更根本的变化必须发生在两国国内。
对美国来说,就是必须多存钱、少花钱。
这里所说的“储蓄”并不只是普通家庭把钱存在银行里。在宏观经济中,政府少花钱、减少财政赤字,也相当于提高国家储蓄;家庭减少消费、增加储蓄,同样会提高整体储蓄率。
因此,美国如果想明显减少经常账户赤字,最终往往绕不开几种选择:政府减少支出、增加税收,或者居民降低消费增长。
这些做法在经济模型里很容易写出来,在现实政治中却非常困难。无论是削减政府支出、加税,还是让居民少消费,都很难成为受欢迎的政策。
中国面对的任务正好相反。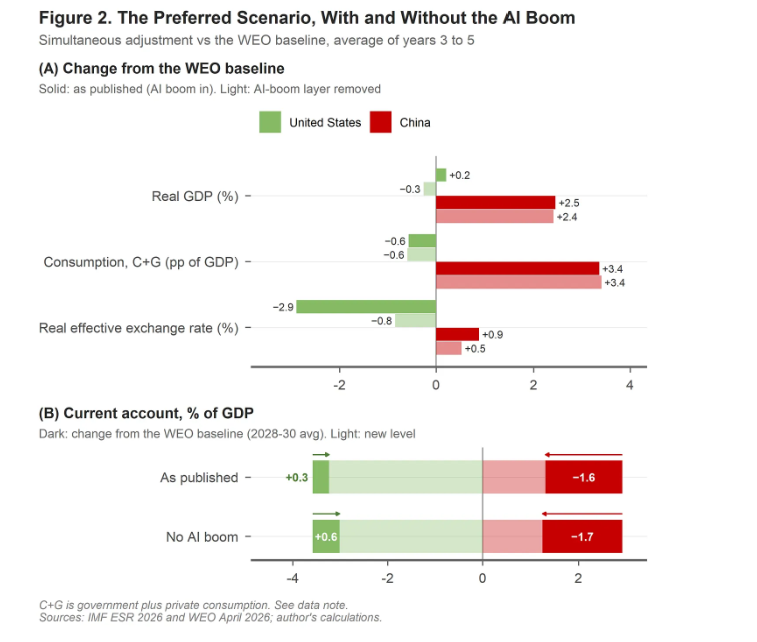
中国需要让居民消费在经济中的比重进一步提高,让更多商品和服务在国内被消化,而不是依赖海外市场吸收。
换句话说,全球经济所谓的“再平衡”,不是简单要求中国减少出口,而是需要中国人多消费,同时美国人少消费。
IMF认为,如果美国、中国和欧元区一起调整政策,这是对全球经济影响相对较小的办法。
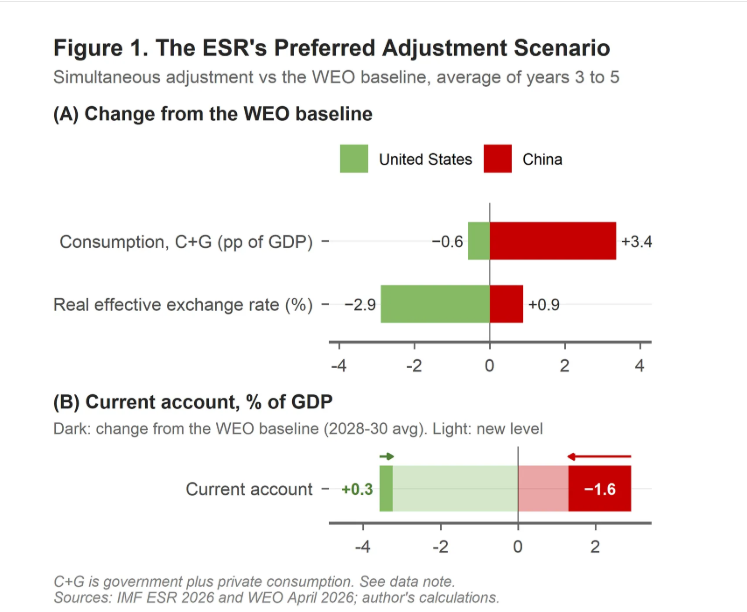
但巴尼特发现,即使按照IMF设计的这种较理想方案,美国的调整幅度仍远远不够。
IMF的模拟显示,美国经常账户赤字占GDP的比重只会缩小约0.3个百分点。
GDP就是国内生产总值,也就是一个国家一年生产的商品和服务的总价值。用“占GDP多少”来衡量,可以把不同规模经济体的数据放到同一个尺度上比较。
IMF估计,美国目前经常账户失衡的幅度大约相当于GDP的1.5%至2.9%。也就是说,只改善0.3个百分点,离真正解决问题还有很大距离。
中国的变化要明显一些。
按照IMF模型,中国经常账户顺差占GDP的比重会下降约1.6个百分点。IMF估计,中国目前的顺差比合理水平高出大约GDP的2.4%至3.6%。
按这个计算,中国大约可以解决一半左右的问题,但仍然不能完全消除失衡。
一个比较值得注意的结论是,汇率在这个过程中似乎并没有想象中那么重要。
IMF模型显示,美国的“实际有效汇率”只下降不到3%,中国则上升不到1%。
所谓实际有效汇率,可以理解为把一国货币对多个主要贸易伙伴的汇率放在一起,再考虑各国物价变化之后,计算出的一个综合货币价格指标。它比单纯看美元兑人民币这样的双边汇率,更能反映一个国家商品在国际市场上的整体价格竞争力。
长期以来,全球贸易失衡的讨论常常集中在汇率上。比如,有人认为人民币升值可以减少中国顺差,美元贬值可以减少美国赤字。
但IMF的模拟显示,即使汇率只发生很小变化,只要美国减少消费、中国增加消费,经常账户仍然可以出现明显调整。
巴尼特因此认为,真正决定全球失衡的核心因素主要在国内,而不是汇率本身。
美国的人工智能投资热潮又让事情变得更复杂。
IMF的首选情景假定,美国未来几年AI相关投资继续快速增长。数据中心、芯片、服务器、电力设备和其他基础设施都需要大量资金。
这轮投资有一个好处,就是可以推高美国经济增长。
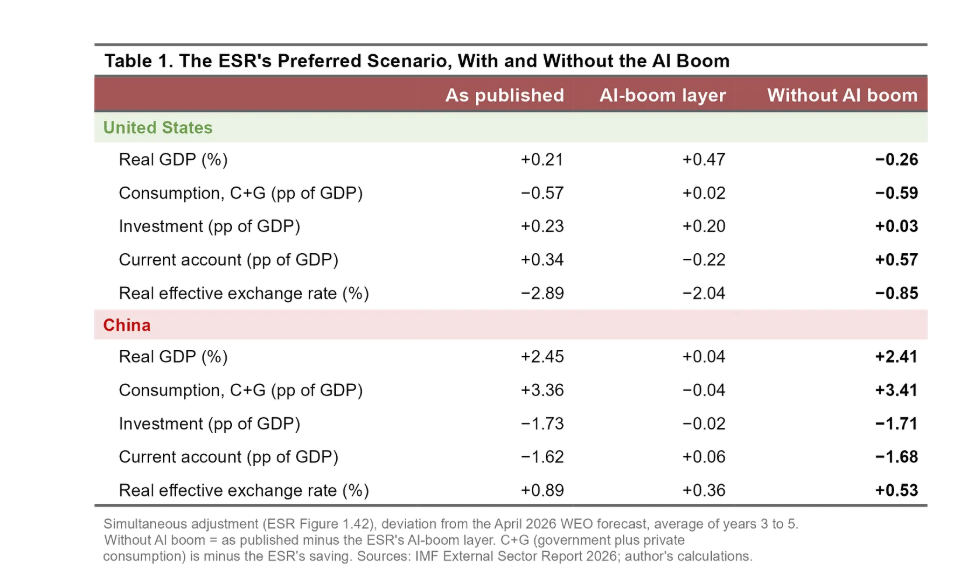
巴尼特根据IMF数据估算,AI投资热潮可以让美国中期GDP比没有这轮额外投资的情况高大约0.5%。
但也有另一面。
美国建设AI基础设施需要进口大量设备和零部件,因此AI投资越旺盛,进口需求也会越强。这会让美国的经常账户赤字更难缩小。
如果把这轮额外AI投资从模型中拿掉,美国经常账户赤字改善幅度可以从GDP的0.3个百分点扩大到大约0.6个百分点。
不过,即使改善0.6个百分点,美国仍然只能解决目前外部失衡的一小部分。
而且,美国还要付出经济增长变慢的代价。在没有额外AI投资热潮的情况下,美国GDP最终会比IMF基准预测低大约0.3%。
中国的情况也需要谨慎理解。
在IMF的首选方案中,中国GDP增长表现不错,但其中一部分增长并不是单纯来自“多消费”。
IMF同时假定,中国会实施一些能够提高生产效率的改革,比如提高资源配置效率、改善生产率等。这些改革本身就会推动经济增长。
因此,不能简单理解成“中国只要扩大消费,经济就一定会因此大幅增长”。
巴尼特认为,这套模拟最重要的地方,是把全球经济失衡背后的逻辑说得非常清楚。
过去讨论中美贸易失衡时,焦点往往放在中国身上,例如要求中国减少出口、扩大进口、刺激消费,或者允许人民币升值。
但从宏观经济账目来看,美国本身也必须改变。
美国之所以长期出现巨额经常账户赤字,很重要的原因就是整个经济长期储蓄不足,政府持续出现财政赤字,同时居民和企业支出规模较大。
如果美国自己不愿意提高储蓄,只希望通过关税、汇率或者要求其他国家减少顺差来解决问题,效果会非常有限。
因此,真正的全球经济再平衡实际上是一个双向过程。
中国需要让居民消费更多,让国内需求吸收更多自己的产出;美国则需要减少一部分消费和财政支出,提高储蓄。
从经济学角度看,这个逻辑并不复杂。
真正困难的是,要求中国人多花钱,在政治上可能还比较容易接受;但要求美国政府少花钱、提高税收,或者让美国居民少消费,显然要困难得多。