 |
| 东京(资料图) |
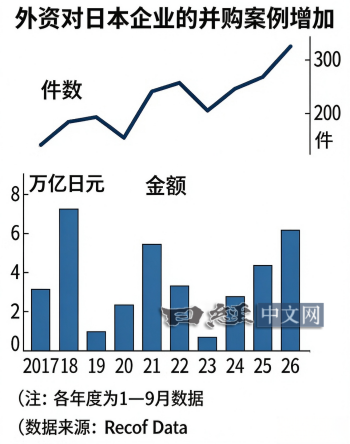
2026年1至9月涉及日本企业的并购(M&A)数量达到3883起,创下历年1至9月期间新高。尤其是海外资本的收购数量为326起,比此前最多的2025年增加逾两成。基金发起的大型收购及业务继承等交易接连出现。
并购研究机构RECOF Data汇总了1985年以来的数据。按金额计算,较2025年减少两成,降至22万亿日元。2025年曾接连出现包括NTT将NTT数据集团完全子公司化在内的大型重组交易。不过,海外资本的收购额增长四成,达到超过2025年全年水平的6.2万亿日元规模。按全年计算,已成为历史第三大规模。
外资基金主导的大型私有化交易构成主要推动力,投资公司的并购金额增长14%,达到5.5万亿日元。美国基金阿波罗全球管理以约5900亿日元将日本板硝子私有化。此外,美国投资基金KKR等决定向大型化工企业太阳控股投入约5000亿日元并实施收购。
 |
运营“食べログ”等服务的价格.com的收购案中,正在实施TOB(公开要约收购)的欧洲投资基金EQT,面临LINE雅虎与美国投资基金贝恩资本联手提出的竞争性报价,双方正在展开抬价竞争。
投资基金正在为日本设立巨额投资额度。EQT于4月组建了总额156亿美元、专注于亚太地区的私募股权基金。据称,该基金有望确保在日本国内投入数千亿日元的资金余力。贝恩资本也于5月宣布组建总额约105亿美元的亚洲基金,计划将其中约一半配置给日本。
大型企业的剥离业务(Carve-out)也颇为突出。瑞萨电子已将用于确保电子电路正常运行的“时序组件”业务出售给美国芯片设计企业SiTime。瑞萨预计将在2026年7至9月实现约4433亿日元的出售收益。
近年来,美欧私募股权基金相继进军日本。美国投资基金华平投资以约2000亿日元收购了学生住宅龙头企业JSB。这将是华平投资自2025年重返日本以来的首起私有化交易。
日元持续贬值使收购规模更容易扩大,加之日本企业自身的变化,吸引了海外资金。东京证券交易所于2023年请求上市企业改善PBR(市净率)后,重新审视包括业务剥离在内的业务结构的趋势逐渐扩大。
市场对于并购的认识也在发生变化。花旗证券投资银行联席主管清田亮认为:“日本经济产业省于2023年发布的《企业收购行为指引》,进一步提升了日本并购市场与国际惯例的一致性。日本市场也有可能走向比以往更活跃的并购环境”。
2026年似乎也存在特有因素。针对高收入人群的附加税措施“最低税”将从2027年起强化。此前,年度总收入超过3.3亿日元的部分适用22.5%的税率。从2027年起,超过1.65亿日元的部分将适用30%的税率,负担将加重。
创始人和业主经营者希望在税负加重前推进出售业务。多家投资基金表示,业主经营者为赶在政策调整前完成交易而咨询“能否收购”的情况正在增加。
实际上,RECOF统计的业务继承并购(业主、经营者及个人出售)在1至9月达到833起,同比增加逾一成,创下2007年以来的新高。尽管利率上升导致融资成本提高可能成为令人担忧的因素,但日本的利率水平与其他国家相比仍然较低,普遍认为影响有限。以基金为主导的业务重组预计仍将持续。
版权声明:日本经济新闻社版权所有,未经授权不得转载或部分复制,违者必究。