美国企业财报季周二正式拉开帷幕,大型银行成为市场关注的焦点,但科技股抢走了风头。韩国芯片股出现令人担忧的暴跌后,美国科技板块延续了跌势。
科技股一直是标普500指数牛市的主要推动力。这轮牛市如今已进入第四年。标普500指数今年累计上涨约14%,其中大部分涨幅来自春季,主要是在4月触底后反弹。不过,此后的上涨变得相当艰难。从6月至周一收盘,标普500指数仅上涨约2.6%,收于7807点。在此期间,美国不同期限国债的收益率一直徘徊在20年来的高位附近。
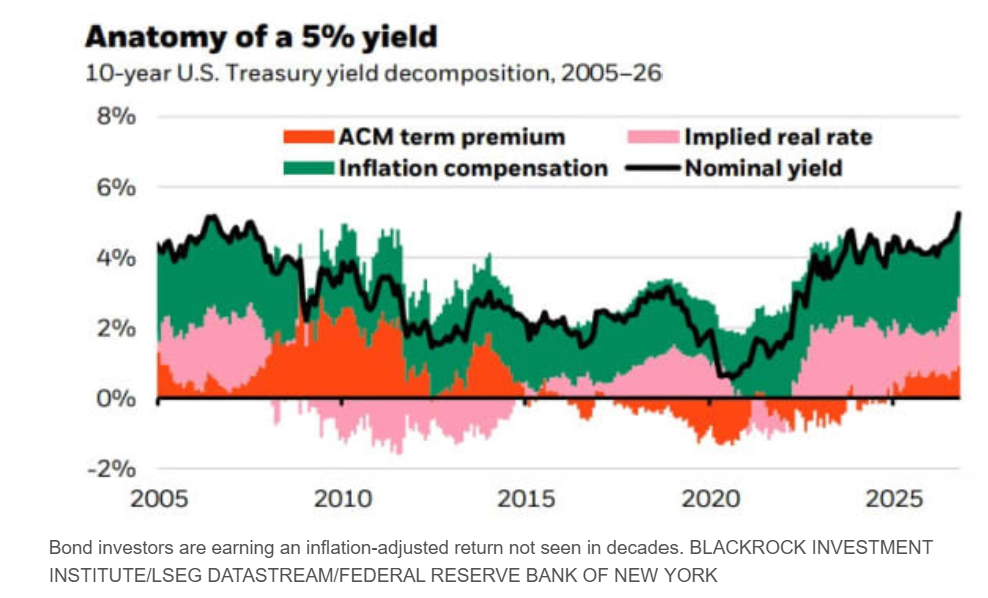
全球最大资产管理公司贝莱德如今认为,投资者已经不能再忽视美国国债收益率的吸引力。贝莱德正将部分资金从美国股票转向国债,尤其是短期国债。
贝莱德投资研究所负责人让·博伊文带领的团队周一在致客户的报告中表示:“国债收益率上升,加上市场对美联储进一步收紧货币政策的预期可能过高,为我们减少美债低配提供了空间。过去六年中的大部分时间,低配美债一直是我们的主要投资立场。如今,国债收益率已经重新调整到符合我们长期以来认为利率会维持较高水平的判断,我们希望锁定一些有吸引力的利息收入。”
贝莱德决定将短期美国国债的配置评级上调至超配,长期国债则上调至中性。
贝莱德认为,随着收益率上升,投资者如今能够获得更好的回报,以补偿承担的利率风险。
2020年10月,贝莱德首次开始低配美国国债,当时10年期美债收益率仅为0.9%左右,如今已升至5.197%。两年期美债收益率也从2020年的0.16%攀升至目前的4.778%,上一次达到这一水平还是在2007年。
根据目前的市场定价,投资者预计美联储未来12个月还将累计加息160个基点,但贝莱德认为,市场对加息幅度的预期过高。
贝莱德团队指出,自9月以来,美国国债的期限溢价平均维持在75个基点左右。期限溢价是投资者持有较长期限国债时,因承担额外风险而要求获得的更高回报。随着国债收益率上升,目前的价格已经为投资者提供了更有吸引力的买入机会。
贝莱德认为,国债收益率达到数十年来的高位,也为投资者提供了一定的回报缓冲。即使收益率继续上升,投资者仍有机会获得正回报。
按照贝莱德的估算,国债收益率还需要再上升75个基点,投资回报才可能不再为正。
贝莱德增持美国国债的部分资金,将来自削减美国股票的配置。贝莱德决定结束长期以来对美股的超配立场,将美股评级降至中性,以应对人工智能基础设施建设可能引发的市场波动。
不过,博伊文及团队强调,这只是为了控制短期风险,并不代表贝莱德改变了核心投资判断。贝莱德仍然相信,人工智能带来的经济转型正在持续推进。
他们表示:“随着利率上升,企业能否创造高于资本成本的盈利和投资回报,正日益成为区分企业表现的重要因素。”
贝莱德团队表示:“我们仍然看好人工智能相关企业和上市基础设施公司。随着需求增长,关键基础设施变得越来越稀缺,这些领域有望提供具有吸引力的投资回报。在供应紧张的情况下,现有基础设施的价值甚至可能进一步提高。”
即使市场对人工智能的看法出现反复,贝莱德投资研究所仍然相信,最终决定股市表现的将是企业基本面。
研究所援引FactSet汇总的分析师预测指出,标普500指数成分公司的第三季度盈利预计将同比增长30%。
贝莱德投资研究所发言人在电子邮件中表示,过去几年,研究所仅有过“少数几次”调整美股配置立场,主要是在超配和中性之间切换。
在此前将近一年的时间里,贝莱德一直维持美股超配立场,直到3月才将评级下调至中性,但随后又在4月重新转为超配。