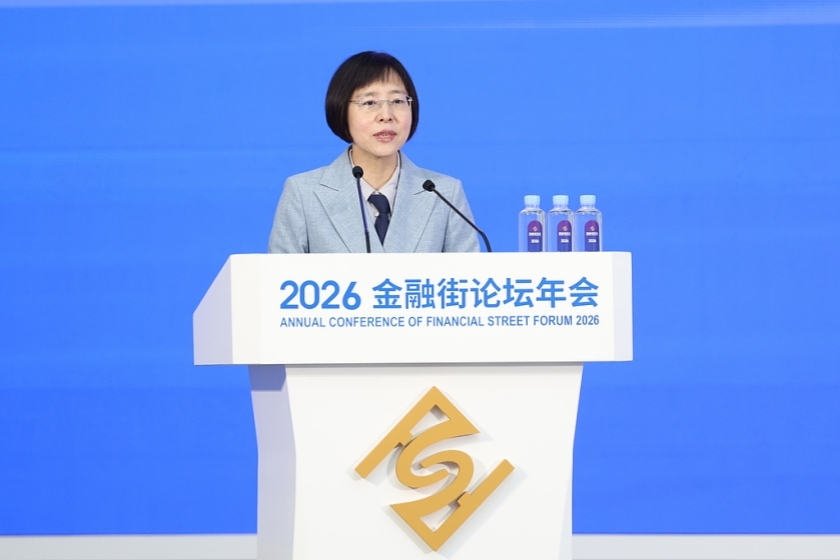
【财新网】10月20日,在2026金融街论坛保险大会上,国家金融监督管理总局副局长丛林表示,“十五五”时期是保险业高质量发展夯基发力的关键阶段。保险业要强化使命担当、提升行业适应性和竞争力,同时统筹发展与安全,牢牢守住不发生系统性风险的底线。
在风险防控方面,丛林提及,要高度警惕长期低利率环境下的寿险利差损风险,优化负债结构与成本,有序消化高成本存量保单;同时,按照市场化、法治化原则,有序推动经营偏弱、定位模糊、风险突出的保险机构分类处置,综合采取结构优化、业务转型等措施,稳妥化解存量风险、有效遏制新增风险。
丛林同时表示,“十五五”时期我国发展面临战略机遇与风险挑战并存、不确定性难预料因素增多的局面。保险作为现代风险管理的基础制度安排,在金融服务实体经济中具有独特优势,应进一步发挥经济减震器和社会稳定器功能。
丛林提出,保险业要精准对接国家战略重点领域和薄弱环节,进一步发挥保险保障和资金运用优势。
具体而言,一是在负债端要全力服务新质生产力发展,围绕科技创新、绿色转型、六网建设等领域,加快建立健全覆盖全链条、全周期的保险产品服务体系,提升科技保险、绿色保险、责任保险等业务覆盖面,优化首批次、首版次保险补偿机制,完善科技保险风险分散模式;同时在投资端,要发挥保险资金长期资金优势,通过股权投资、债权计划、资产证券化等工具,为国家重大战略、新型基础设施建设和战略性新兴产业提供长期资金支持。
二是在民生保障方面,要积极融入多层次、多支柱社会保障体系建设,大力发展商业养老保险、健康保险和长期护理保险;扩大面向新市民、灵活就业群体、低收入群体及中小企业的普惠保险覆盖面;稳步健全巨灾保险制度,提升商业保险在重大灾害损失补偿中的占比。
三是在对外开放方面,要大力发展出口信用保险,为中国企业“走出去”提供保险保障,建立全球化跨境保险服务体系,加快上海国际再保险中心建设,提升中国在全球航运保险市场的话语权。
丛林表示,保险业应坚持问题导向,持续提升保险业的适应性和竞争力。针对保险业发展中存在的短板,丛林表示,当前行业在发展理念、经营模式、供给结构、市场秩序和消费者权益保护等方面仍存在不足,必须摒弃规模导向,推动行业从追求速度和规模向以质量效益为中心转变。
一方面,保险业应优化市场结构,针对保险供给不足与过度供给并存的问题,保险机构要找准自身定位,走差异化发展道路。大型保险机构应主动对接国家战略,发挥服务实体经济的主力军作用;中小保险机构则应减量提质,立足当地市场,探索特色化、专业化经营模式。坚决遏制费用战、违规返佣等一些非理性的竞争。
另一方面,保险业要深化重点领域的改革,适应人民群众多元化的金融保险需求,深化新能源车险改革,提升农业保险的发展质效,发挥责任保险在公共管理社会治理等领域的保障作用,推动人身险产品转型发展,加快建成覆盖全生命周期,以风险保障为主体功能的保险产品供给体系;同时加快营销体制改革,推动营销人员专业化和职业化的发展,加强保险消费者权益的保护,落实好保险机构的主体责任,严格产品适当性管理,提升消费者的获得感、满意度和信任度。
与此同时,保险业还要加快数字化转型,推动人工智能等技术嵌入承保、理赔等业务环节,完善行业数据治理体系、统一数据标准,并探索与医疗、农业、科技、交通等领域开展跨行业风险数据协同共享,提升风险管理能力。
在风险防控方面,丛林表示,“十五五”时期是保险业从高速增长向高质量发展深度转型的关键时期,要树牢底线思维,统筹好发展和安全的关系,把风险防控贯穿到经营的全流程,坚决守住不发生系统性风险的底线。
一是保险机构要将风险防控贯穿经营全流程,健全风险监测预警机制,优化监测指标,推动风险早识别、早预警、早暴露、早处置,完善各类风险应急处置预案,做到风险“发现在早、处置在小”。
二是紧盯重点领域的风险防控,高度警惕长期低利率环境下寿险利差损风险,优化负债结构与成本,有序消化高成本的存量保单,提升跨周期经营能力,强化资产负债联动管理,健全利率传导与负债成本调节机制;筑牢稳健经营的基础,严密监测资产端的风险,优化资产配置结构,强化流动性风险防控,守护保险赔付生命线。同时要密切地跟踪新业态催生的各类新型风险,加强声誉风险管理。
三是有序的稳妥的化解中小金融机构的风险,按照市场化、法治化的原则,有序推动经营偏弱、定位模糊、风险突出的保险机构实行分类的风险处置,结构优化与业务转型综合施策来稳妥化解存量风险,有效遏制新增风险。■