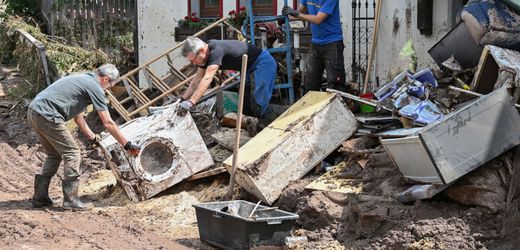
联邦政府推动新举措 这项保险将成为房主强制险种联邦政府计划加强针对阿尔河谷毁灭性洪水等自然灾害的保险保障。司法部长斯特凡妮·胡比希和财政部长拉尔斯·克林拜尔(均为社民党成员)在一份法案要点文件中拟定了相关内容,该文件已呈送《明镜》周刊。根据文件,新签订的住宅建筑保险还应涵盖其他自然风险——即基本险范围损失,而这目前并非标准配置。
Vorstoß der Bundesregierung Diese Versicherung soll für Hauseigentümer zur Pflicht werden Die Bundesregierung plant einen besseren Versicherungsschutz gegen Naturkatastrophen wie die verheerende Flut im Ahrtal. Das haben Justizministerin Stefanie Hubig und Finanzminister Lars Klingbeil (beide SPD) in Eckpunkten für einen Gesetzentwurf ausgearbeitet, der dem SPIEGEL vorliegt. Demnach sollen neu abgeschlossene Wohngebäudeversicherungen auch weitere Naturgefahren – also Elementarschäden – abdecken, was bisher nicht der Standard ist.
胡比希对《科隆城市广告报》表示:“专家预计,气候变化将导致极端天气更频繁地给房屋造成重大损失。因此我们需要针对基本险范围损失的全面保险保障。”部长同时强调,必须保持业主和租户负担得起保费。
»Fachleute erwarten, dass Extremwetter durch den Klimawandel noch häufiger für große Schäden an Häusern sorgen werden. Wir brauchen deshalb einen flächendeckenden Versicherungsschutz für Elementarschäden«, sagte Hubig dem »Kölner Stadt-Anzeiger«. Zugleich müsse der Schutz für Eigentümer und Mieter bezahlbar bleiben, so die Ministerin.
根据文件,业主在发生损失时标准情况下最多自付2万欧元。据司法部透露,同时也将审查一种所谓的“最低保险”方案,该方案提供的保障较低,但“显著”更便宜。届时业主需自行承担高达10万欧元的损失费用。
Dem Papier zufolge müssten Eigentümerinnen und Eigentümer im Schadensfall standardmäßig für höchstens 20.000 Euro selbst aufkommen. Geprüft werden soll nach Angaben des Justizministeriums aber auch die Möglichkeit einer sogenannten Mindestversicherung, die einen geringeren Schutz bietet, aber »erheblich« günstiger sei. Die Eigentümer müssten dann bis zu 100.000 Euro der entstandenen Kosten selbst tragen.
现有建筑保险应扩展至涵盖基本险范围损失。如果业主对保险公司的相应扩展报价不作回应,保障范围将在一年后自动扩大。保单保费除取决于住宅建筑价值外,关键还取决于其风险等级。
Bereits bestehende Gebäudeversicherungen sollen auf Elementarschäden erweitert werden. Wenn Eigentümer auf ein entsprechendes Angebot von Versicherungsunternehmen nicht reagieren, soll der Schutz nach einem Jahr automatisch ausgedehnt werden. Die Höhe der Versicherungspolice hängt neben dem Wert des Wohngebäudes maßgeblich von seiner Risikolage ab.
政府还想防止房东将极端自然灾害保险费用转嫁给租户。因此胡比希和克林拜尔提议审查能否通过立法予以禁止。
Die Regierung will auch verhindern, dass Vermieter die Kosten für die Absicherung gegen extreme Naturereignisse auf Mieter umlegen. Daher regen Hubig und Klingbeil eine Prüfung an, ob dies gesetzlich verboten werden kann.
许多人依赖国家 元素性损害是指由洪水、暴雨或地震等特定自然灾害造成的建筑物或家庭财产损害。目前德国尚无强制要求为建筑物投保此类损害的保险。全国目前有超过40%的住宅建筑未投保洪水和其他元素性损害保险。许多人仍然指望国家在紧急情况下介入提供帮助。2021年夏季阿尔河谷的灾难几乎未能改变这种情况——甚至在该地区也是如此。在莱茵兰-普法尔茨州,2021年毁灭性洪水发生前,37%的房屋投保了元素性损害保险,三年后这一投保率仅升至约42%——并非大幅跃升。
Viele verlassen sich auf den Staat Elementarschäden sind Schäden an Gebäuden oder Hausrat, die durch bestimmte Naturgefahren wie etwa Hochwasser, Starkregen oder Erdbeben entstehen. Eine Pflicht, Gebäude gegen solche Schäden zu versichern, besteht bislang in Deutschland nicht. Bundesweit sind derzeit über 40 Prozent der Wohngebäude nicht gegen Überflutung und andere Elementarschäden versichert. Viele Menschen verlassen sich noch immer darauf, dass der Staat im Ernstfall einspringt und hilft. Daran hat auch die Katastrophe im Ahrtal im Sommer 2021 kaum etwas geändert – nicht einmal in der Region. In Rheinland-Pfalz hatten 2021 vor den verheerenden Überschwemmungen 37 Prozent der Häuser eine Elementarschadenversicherung, drei Jahre später lag die Versicherungsquote bei rund 42 Prozent – kein Riesensprung.
普通住宅建筑保险的普及程度要高得多,但通常仅涵盖火灾、管道水、风暴和冰雹造成的损害。购买或建造房产时,贷款银行往往要求投保此险。然而,这些标准保险不承保洪水或暴雨造成的损害。为此通常需要额外的元素性保障。类房屋元素性保险的年保费因地区和风险区而异,平均在92欧元至200欧元之间。在高风险地区,保费则会明显更高。
Deutlich weiter verbreitet ist die normale Wohngebäudeversicherung, die in der Regel aber nur Schäden durch Feuer, Leitungswasser, Sturm und Hagel abdeckt. Sie wird beim Kauf oder Bau einer Immobilie oft von der finanzierenden Bank verlangt. Schäden durch Überschwemmung oder Starkregen werden von diesen Standardversicherungen allerdings nicht abgedeckt. Dazu ist üblicherweise ein zusätzlicher Elementarschutz nötig. Eine solche Elementarversicherung für ein Haus kostet im Jahr je nach Region und Risikozone durchschnittlich zwischen 92 Euro und 200 Euro. In stark gefährdeten Gebieten wird allerdings es deutlich teurer.
联合国报告:地球确实正走向升温2.8摄氏度——联合国视美国为推手保险业长期以来一直抵制强制保险。“确保更多建筑物投保自然灾害险是正确的,”德国保险业总协会(GDV)首席执行约尔格·阿斯穆森表示。但强制保险无法防止任何一起损失。“因此,为了让基本自然灾害保障在20年后依然负担得起,我们同时需要具有约束力的预防措施和针对极端自然灾害的国家再保险,正如联合协议明确规定的那样。”
Uno-Bericht: Erde steuert tatsächlich auf Erwärmung um 2,8 Grad zu – Uno sieht USA als Treiber4 Min4 Min 4 Min 6 Min Die Versicherungsbranche hat sich lange gegen eine Pflichtversicherung gewehrt. »Es ist richtig, dafür zu sorgen, dass mehr Gebäude gegen Naturgefahren versichert sind«, sagte Jörg Asmussen, Hauptgeschäftsführer des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV). Eine Pflichtversicherung verhindere aber keinen einzigen Schaden. »Damit Elementarschutz auch in 20 Jahren noch bezahlbar bleibt, brauchen wir deshalb gleichzeitig verbindliche Prävention und eine staatliche Rückversicherung für extreme Naturkatastrophen, wie sie der Koalitionsvertrag ausdrücklich vorsieht.« Eine Gruppe von Insidern aus der Versicherungsbranche hatte jüngst gewarnt, dass die immensen Schäden durch Umweltkatastrophen bald nicht mehr versicherbar sein könnten.
一群保险业内部人士近期曾警告,环境灾难造成的巨额损失很快可能变得无法投保。在受野火、海岸侵蚀、地面沉降或洪水影响的地区,保险保障已受到限制。内部人士警告,如果房地产大规模失去保障,可能引发新的金融危机。抵押贷款市场的不稳定曾对2008年全球金融危机起主要作用。如果房屋因永久无法投保而迅速贬值,这种情况现在可能再次发生。
In Gebieten, die von Waldbränden, Küstenerosion, Bodensenkungen oder Überschwemmungen betroffen seien, werde der Versicherungsschutz bereits eingeschränkt. Drohen Immobilien massenhaft ihren Schutz zu verlieren, könnte das in einer neuen Finanzkrise münden, warnten die Insider. Die Destabilisierung des Hypothekenmarkts habe maßgeblich zur globalen Finanzkrise im Jahr 2008 beigetragen. Dies könnte nun erneut der Fall sein, wenn Häuser rasant an Wert verlieren, weil sie dauerhaft nicht mehr versicherbar sind.