 |
| 有观点称“日本央行会议后日元将走强” |
曾在外汇市场出现的“有事时买入日元”现象又开始显现。深入分析其背景,可看出日元面临的环境的变化。本周后半将迎来日本央行的货币政策会议。有观点指出,与以往日本央行总裁植田和男的记者会后通常转向日元贬值的情况不同,此次可能转为升值。
本周是日美欧央行决定货币政策的“央行周”。美国联邦储备委员会(FRB)将于27~28日召开会议,欧洲中央银行(ECB)则于29日召开会议。日本央行将压轴登场,由总裁植田和男召开记者会。
“日元汇率的氛围正在发生变化。记者会后或将出现日元升值”。东京之星银行(Tokyo Star Bank)综合资金部次长大下贵久如此表示。围绕植田的记者会存在一条经验法则:记者会进行期间或刚结束后日元贬值的情况较多。这是因为植田对政策内容所做的详细解释,反而被解读为对加息持谨慎态度的鸽派立场。
这种市场心理的变化也反映在日元兑美元的汇率上。自10月以来,日元汇率一直以1美元兑157~158日元为中心震荡,但上周一度达到156日区间。尽管原油价格止跌于每桶100美元区间,导致日元卖出压力增强,但在27日的东京市场上,日元汇率仍未完全重返158日元。
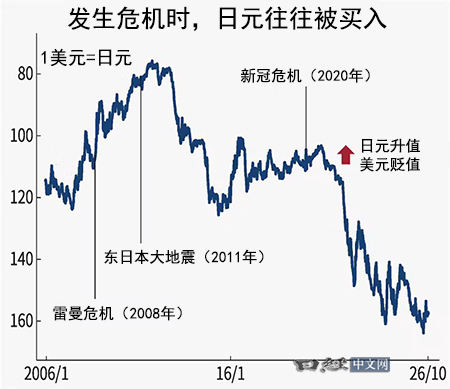 |
引发关注的是“有事时买入日元”。特别是在10月22∼23日,日元随着日韩台等亚洲市场以及随后的美国市场股市下跌而上升,一度时隔1个月升至约156.08日元,逼近155日元区间。
日元曾被视为地缘政治风险上升时的避险资产。这是因为日本是贸易顺差国,而且作为对外净资产国,市场普遍认为在有事时会发生资金从海外流回国内的现象。2008年雷曼危机后、2011年东日本大地震后,日元被大量买入便是典型案例。2016年1月,日本央行会议的会议纪要中,执行部门也指出“仍存在避险时日元被买入这一思维”。
不过,自2011年东日本大地震以来,叠加核电站停运等因素,日本的能源进口增加,贸易逆差导致的日元卖出压力随之加大。随着日本企业加快进军海外,其在海外赚取的利润更多在当地进行再投资,兑换成日元后回流本国的情况难以发生。象征是2022年俄罗斯进攻乌克兰时。当时买入日元的趋势较弱,反而因原油价格走高而让市场联想到能源进口带来的贸易逆差扩大,导致日元抛售增加。
目前由于中东局势动荡,原油价格持续走高,但日元却出现了避险买盘。其背景是高市早苗政府“否定再通胀”等,改变了以往立场。
市场此前对日本财政恶化和通胀的担忧很强。三井住友银行外汇交易组负责人纳谷巧对此表示,“(日本)在消除这种印象上取得了一定成功,对冲基金等投机性的日元卖盘变得难以出现”。里索那控股(Resona Holdings)的高级策略师井口庆一也认为,“日本央行已逐渐进入可自由加息的环境”。
 |
实际上,考虑到物价波动的日本实际基准利率处于上升趋势。从负值幅度来看,日本为0.85%。超过欧洲(1.3%)和瑞士(1%),在主要央行中不再处于最低水平。与2025年一度超过负2%的情况形成鲜明对比。
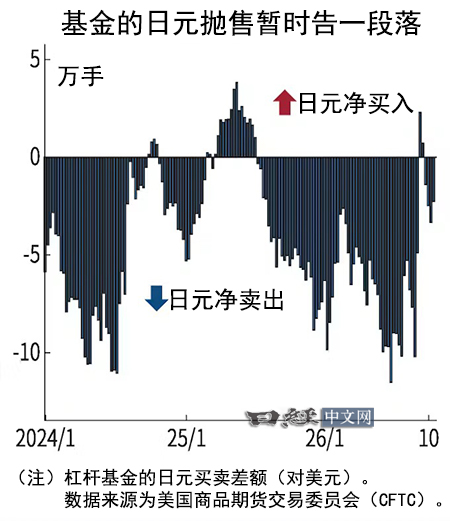
偏好短线交易的杠杆基金的动向也发生了变化。由于日元持续疲软,此前相对美元持续的日元净卖出在9月一度转为净买入。6月曾出现超过10万手(约1.2万亿日元)的卖单,如今似乎已见顶回落。
如果以日本继续加息作为前提,日元套利策略可能会趋于平静。法国信用保险公司科法斯(Coface)的北亚区域经济学家Junyu Tan认为,“要降低日元作为套息交易融资货币的吸引力,日本央行需要将基准利率提高至约1.75%至2.00%”。这意味着还需进行2到3次、每次0.25%的加息。
日元并未完全恢复到过去作为安全资产的地位。但受法国局势动荡、源自美国的AI股下跌等影响,避险情绪增强导致“别无选择只好买日元”的特征很明显。此外,福冈金融集团首席策略师佐佐木融表示,由于日本投资者持有大量法国国债,“可能将资金转向日本国债,结果日元被买入”。
尽管如此,日元面临的市场氛围正发生显著变化。太阳生命保险常务执行董事清友美贵表示,“与股票和债券不同,汇率一旦开始波动,势头就会加强。在2026财年内突破150日元、转向日元升值的可能性依然存在”。日本央行总裁植田和男的记者会甚至可能成为这一趋势的发令枪。