「我们依赖中国供应稀土。我并不是想把中国当作敌人,但我不希望完全依赖任何一方来获取所有稀土。这在半导体、活性药物成分以及先进制造业方面也是如此。我们本应该早在中国之前就开始做这件事。美国当年为什么把稀土制造外包?为了降低成本。但外包稀土产业几乎没有省下多少钱。」
「但当我们这么做的时候,我们失去了继续推进知识产权的能力。在先进制造业领域,问题不只是把生产转移到成本更低的地方,还在于失去了持续改进技术的能力。在外包后的这些年里,相关技术和知识产权本可以继续进步。」
「中国非常有战略眼光。这些年来,他们一直在规划下一步的战略行动。我们就像一群只想着喝啤酒的青少年。当时已经有人发出警告,但美国没有把所有事情都考虑周全。过去很长一段时间里,全球化持续运转,各方都在这么做,而美国也一直过得不错。但这并不意味着潜在风险已经得到充分考虑。」
摩根大通(JPM)董事长兼首席执行官戴蒙(Jamie Dimon)的上述这番言论,发表在华盛顿与华尔街的聚光灯下。对于不少西方建制派精英而言,这段讲话呈现出某种难得的坦率。与国会山上那些热衷于冷战修辞的政客相比,戴蒙没有将复杂的经贸竞争简单降维为意识形态对抗,而是试图从工业演进规律出发,触及美国产业空心化的病灶。
他敏锐地指出了现代产业的一大底层法则:研发从来不能脱离制造而悬空存在。一旦基础车间被剥离,工程诀窍与工艺迭代的微观生态便会随之流失。在先进制造领域,失去工厂,往往意味着创新能力的迟钝。戴蒙承认中国在长期战略布局上的定力,并借用「只想着喝啤酒的青少年」自嘲美国的短视,在西方商界引发了广泛回响。
然而,这种看似兼具专业主义的宏观审视,依然深陷在西方金融资本的传统叙事之内。
戴蒙跳出了粗线条的党派攻防,却依然沿用了西方精英阶层固有的双重标准。他以轻描淡写的财务口吻断言「外包几乎没省下多少钱」,却对数十年间跨国资本凭此攫取的巨额超额利润避而不谈;他将新自由主义全球化的制度性失衡淡化为轻率的「贪玩疏忽」,而其所背书的「去风险化」,正将全球分工推向重复建设与效率割裂的死胡同。深入剖析其逻辑,不仅关乎一位华尔街领袖的认知边界,更在于厘清过去数十年主导全球产业秩序的资本逻辑与其内在局限。
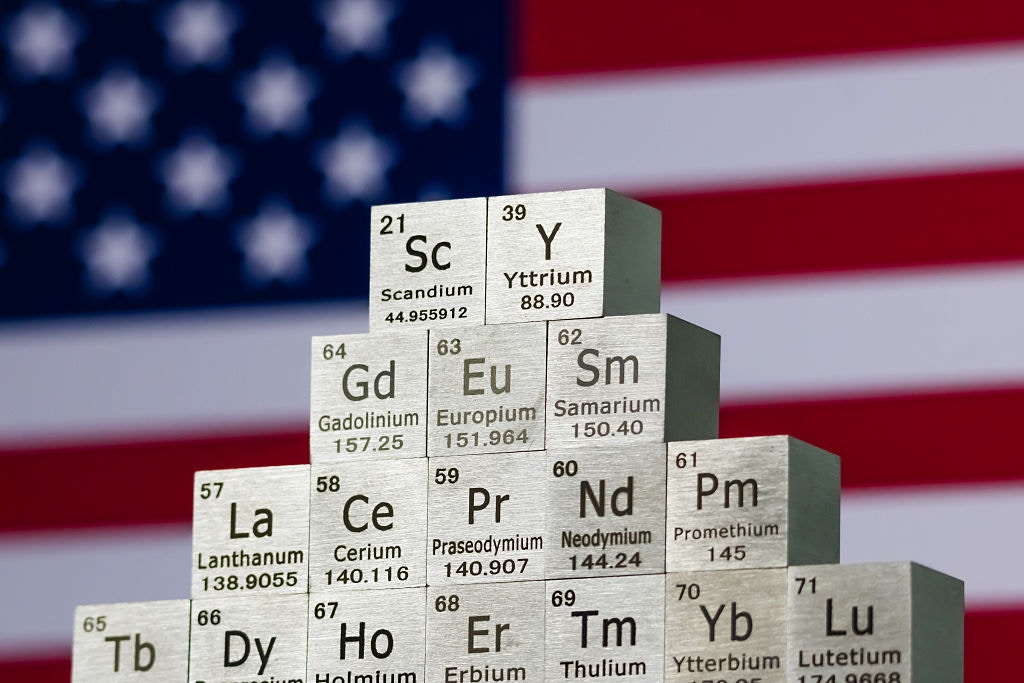
戴蒙论证稀土外包失策的核心论据,是一句极富华尔街特色的论断:外包稀土制造几乎没有省下多少钱,大概仅有数亿美元。
在管理着数万亿美元资产的金融家看来,数亿美元确实只是资产负债表边缘的尾差。
然而,这种账面清算方式,恰恰折射出西方金融精英在面对全球产业链时那种固化已久的思维误区:习惯于用孤立的原材料采购差价,替代对全要素生产成本、环境负债与利润分配的宏观考量,更在无形中流露出一种对实体工业复杂性的傲慢。稀土绝非简单的采矿业,而是一整套高能耗、高环境风险的长流程化工冶金工业。以美国加利福尼亚州的芒廷帕斯矿(Mountain Pass mine)为例,上世纪80至90年代其曾是全球稀土供给中心。然而,稀土元素的分离提纯需要消耗巨量强酸与氟化物,并伴随剧毒废水与钍(Thorium)、铀(Uranium)等放射性残渣。1990年代末,该矿区因废水外溢丑闻面临严苛监管审查与诉讼赔偿,环保成本激增,最终迫使其冶炼分离生产线在2002年全面停产。
西方当年选择转移相关产能,绝非仅省下了戴蒙口中的微小采购差价,而是由外部社会承担了极其庞大的环境治理负债、公共健康风险与公用基建投资。哈佛大学甘迺迪学院经济学家达妮·罗德里克(Dani Rodrik)早已指出,资本追逐效率的本质往往包含了对社会外部成本的转移。
在这场分工的背面,是中国长达数十年的重资产沉淀与沉重环境代价。中国以规模化的电力与化工配套网络,尤其是内蒙古白云鄂博(Bayan Obo,全球最大的铁-稀土共生矿床)等核心产区在早期承受的巨大生态压力为基础,逐步磨合出高效率、低成本的完整精炼与永磁材料产业群,事实性地为全球工业分工承担了基础底盘的建设成本。
更需直面的是终端利润分配的深层失衡。在微笑曲线构建的权力格局中,非西方国家长期承受高污染与低毛利的冶炼工序,而美国跨国巨头则凭借标准制定、专利壁垒与资本运营攫取了产业链最丰厚的一端。苹果公司(Apple Inc.)一部高端智能手机中包含着关键但采购价极低的稀土磁材,却能维持全行业领先的高额整机利润;特斯拉(Tesla, Inc.)的高效电机与洛歇马丁(Lockheed Martin)的尖端机载雷达,同样依赖物美价廉的基础材料来支撑其巨大的商业溢价。
在此背景下宣称「几乎没省下多少钱」,显露出一种霸道的特权逻辑:当西方企业需要廉价原料压低供应链成本时,这是顺理成章的「比较优势」;而当发展中国家依靠产业完整度实现技术向上攀升时,这却被判定为「西方被占了便宜的战略失误」。西方定义的「双赢」,从来都是「西方通赢两次」的双重标准。
戴蒙将制造业流失的原因归咎于对「效率优先」的盲目追逐,但他未曾明确解构西方语境下的「效率」到底服务于谁。
过去四十年主导西方商业世界的效率观念,并非致力于全社会福祉或全要素生产率的长期提升,而是由新自由主义(Neoliberalism)与股东至上主义(Shareholder Primacy)深度交织的金融产物。这一逻辑发端于经济学家佛利民(Milton Friedman)在1970年代确立的信条,并在杰克·韦尔奇(Jack Welch)时期的通用电气(GE)被奉为标杆:企业唯一的终极目标是提升股价与回报股东。
在资本市场的单向考核下,重资产、长周期投入被普遍视为拖累估值的包袱。实体产线、基础工艺实验室、产业工人的福利保障以及为抵御不确定性而保留的冗余库存,不断遭到压缩;与之相对,晶片轻量化代工、离岸生产、推行「零库存」以及通过回购股票拉抬每股收益(EPS),成为被高度推崇的管理范式。
作为华尔街的核心代表,摩根大通本身就是这套资本估值逻辑的建构者与直接受益者。数十年来,金融机构手握贴现模型,引导乃至施压传统制造企业关闭高维护成本的本土工厂,将生产环节全面移向低成本洼地。
可以说,正是资本对短期回报的极度追逐与不愿承担重资产周期的避险天性,构成了工业升级迟滞与实体经济空心化的最大安全威胁。真实的产业效率本应涵盖工艺诀窍的代际沉淀、产业工人的技能储备与产业链对抗危机的总体弹性。而西方资本定义的效率,往往简化为「下一季财报的利润率提升」。戴蒙曾在2019年参与签署美国商业圆桌会议关于「利益相关者资本主义」的倡议,但他本人亦曾在2021年波士顿学院(Boston College)的演讲中调侃「摩根大通将比中国共产党更长寿」,随后又因商业现实迅速致歉。这一插曲折射出的,正是资本精英在面对全球格局变迁时难以掩饰的制度优越感与现实投机性。将宏观产业空心化粉饰为青少年的「无心之失」,不过是资本阶层规避自身结构性责任的修辞手段。
在现代尖端制造业中,这种多边协作更具决定性:荷兰阿斯麦(ASML)的光刻系统汇聚了跨国顶尖软硬件支持;稀土精细化萃取依赖成千上万名工程师在庞大工业体系内的持续调试;先进制程半导体的研发,则需要数以亿计的全球消费市场来摊薄巨额资本开支。
遗憾的是,当前的「去风险」正在被地缘政治过度泛化为一种排他性的阵营防御。试图让不同经济体在稀土精炼、晶圆制造、动力电池乃至原料药领域各自构建闭环工业体系,不仅违背了产业集约化规律,更是对全球要素资源的巨大浪费。
如果主要经济体出于阵营防御的诉求,盲目依靠财政补贴重复投资同质产能,其必然结果是开工率不足、资本产出比骤降与巨量设施闲置。根据国际货币基金组织(IMF)与波士顿咨询公司(BCG)的测算,全球科技与绿色供应链若陷入割裂,可能导致全球产出永久性损失并推高清洁能源转型的总体成本。
将正常的经贸依存全盘判定为安全软肋,暴露出西方精英在面对新兴多极力量时难以适应的固化零和思维。
当前全球化所遭遇的阻力,其根源并不在外部体系的崛起,而在西方资本发展模式自身的内生退化。
按照社会学家伊曼纽尔·沃勒斯坦(Immanuel Wallerstein)的世界体系理论,西方在现代化早期确立了以自身为「核心区」、广大非西方为「边缘区」的权力结构。在旧有全球化图景中,西方习惯于垄断金融特权与知识产权溢价,将其他地区限定在低附加值供货商的角色中。
然而,跨国资本对利润极限的追逐,不仅剥离了重资产制造,更造成本土蓝领阶层数十年的收入停滞与社会裂痕,直接孕育了民粹主义与保护主义的反弹。令人遗憾的是,部分西方决策者未能审视本国资本无序扩张带来的分配困局,反而将产业与民生阵痛外部化,将他国基于体系优势形成的竞争力简单打上非市场竞争的标签。
当非西方国家凭借扎实的工业积累打破单一代工的依附锁链、向价值链高处迈进时,原先由西方高调推崇的自由贸易与契约规则便被频频退居幕后,取而代之的是泛化的国家安全审查、单边关税与出口管制。这种在规则对自己有利时推崇自由、面临竞争时动用行政规制的做法,正在消解西方自诩的开放信誉。杰米·戴蒙的言论固然包含了对去工业化规律的若干敏锐观察,但他未能跳出西方资本中心主义的利益底色。他所惋惜的知识产权流失,实则是对失去单向技术租金的焦虑;他所主张的「去风险」,依然试图在保障自身金融垄断的前提下打造一条受控的避险通道。
人类社会初具形态的全球分工体系,无法通过画地为牢与人为割裂来解决其内在矛盾。全球化的演进并非要倒退回孤立对抗的旧秩序,而是要求破除传统等级分工的认知惯性,在尊重各国产业发展权利、合理分摊生态与社会成本的基础上,探索兼顾韧性与效率的多极合作机制。只有直面资本本身的短视与分配失衡,才可能真正找到走出当前全球产业困局的理性出路。