同样从300点缩至100点,既可能是离岸走强,也可能是在岸走弱,甚至两边都贬值。用三条独立路径和中间价对照,核对报价方向、价差分母与数据时点。
美元兑离岸人民币与美元兑在岸人民币的差距变小,不能单独证明人民币对美元升值。两条报价可以因为离岸人民币走强而靠拢,也可以因为在岸人民币走弱而靠拢,甚至在人民币两边都贬值时缩小差距。只看一条价差曲线,会把完全不同的路径压成同一个信号。
还有一种常见错位:拿实时离岸报价减去当天较早发布的官方中间价,就把结果称为当前在岸与离岸市场价差。真正有效的核验,要先对齐市场、报价方向、数据类型和时点。下文全部价格均为原创假设参考值,不是某一天的行情,也不表示读者能够按这些中点成交。
先分清两个市场,再解释价差正负
CNY和CNH区分人民币的在岸、离岸市场,不意味着两个市场中的余额可以随时无条件互换。不同的资金供需、流动性、准入和市场连接条件,可以支持不同的报价。本文用C表示同一时点的美元兑在岸人民币即期参考中点,用H表示美元兑离岸人民币即期参考中点,单位分别为对应市场的人民币元/美元。
C、H都为正。任一报价上升,表示在该市场买一美元需要更多人民币,即人民币对美元走弱;报价下降则相反。即使数值都用人民币元表示,也不能丢掉在岸或离岸的位置标识。这里比较的是参考估值,不假设跨市场资金可以免费、即时、不受条件限制地转移。
定义有符号价差d=H−C。若H为7.2300、C为7.2000,d就是+0.0300人民币元/美元。离岸的美元报价更高,意味着离岸人民币的美元参考价值较低。如果图表采用C−H,符号会反过来,但两个市场的价格并没有改变;先看公式,再解释正负。
本例明确规定1个报价点为0.0001人民币元/美元,因此0.0300等于300个报价点。这只是本文的计量约定,不代表所有终端的“点”、标准点或最小成交跳动都相同。两条中点都假设来自各自同一时点的买卖价,但中点本身不是承诺给读者成交的买价或卖价。
同样少了200点,可以是三种不同方向
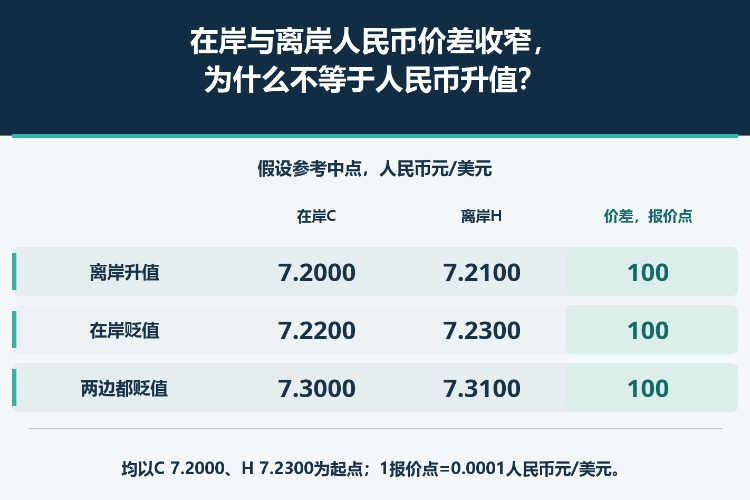
共同起点设为C=7.2000、H=7.2300,价差为300个报价点。下表后三行分别独立地与这个起点比较,不按行序形成一串交易,也不是重建真实交易日。
| 独立情景 | C,在岸人民币元/美元 | H,离岸人民币元/美元 | 价差,报价点 | 人民币对美元方向 |
|---|---|---|---|---|
| 共同起点 | 7.2000 | 7.2300 | 300 | 离岸参考价值较低 |
| A | 7.2000 | 7.2100 | 100 | 离岸升值,在岸不动 |
| B | 7.2200 | 7.2300 | 100 | 在岸贬值,离岸不动 |
| C | 7.3000 | 7.3100 | 100 | 两边都贬值 |
情景A只有离岸美元报价下降,所以离岸人民币升值;情景B只有在岸美元报价上升,所以在岸人民币贬值;情景C两条美元报价都上升,即两边人民币都贬值,只是在岸美元报价涨得更多。三种情况下,价差都缩到+0.0100,也就是100个报价点。
对账式为Δd=ΔH−ΔC。A是−0.0200−0=−0.0200;B是0−0.0200=−0.0200;C是0.0800−0.1000=−0.0200。同样减少200个报价点,背后却有三种对美元方向。正价差收窄只能说明相对定价靠近,不能直接转成“人民币利多”。
还要防止跨零后的误读。d从+0.0300变为−0.0400,有符号数值确实下降,但绝对距离从0.0300增至0.0400,不能把这段整体称为收敛。讨论“收窄”前,应明确是在同号区间比较,还是看|d|或归一化后的绝对差。
报价点、比率基点与百分比,不是同一口径
报价点数p=d/0.0001。另一种统计是相对在岸美元报价归一化:q=10000d/C,以比率基点表示。起点的q=10000×0.0300/7.2000=41.666667个比率基点,即0.416667%。所以300个报价点既不是300个收益基点,也不是3%的涨幅。q不是利率、持有回报、手续费或已经赚到的套利收益。
三个100点终态的q分别为:A的13.888889、B的13.850416、C的13.698630个比率基点。分子相同,分母却不一样。两张都写“人民币价差”的图,一张画原始点数、一张画百分比,曲线可以不同;比较时必须保持定义一致。
这种口径差异甚至能让方向相反。另设一个独立终态C=7.5600、H=7.5910,原始价差为0.0310,等于310点,比起点300点更宽。但q=10000×0.0310/7.5600=41.005291个比率基点,反而低于起点的41.666667。原因是分母增大得足够多,两种统计并不矛盾。
百分比还要看比较对象。起点H/C−1为+0.416667%,表示离岸美元参考报价相对在岸高出多少;若改为比较一元离岸与一元在岸人民币的美元参考价值,则是(1/H)/(1/C)−1=C/H−1=−0.414938%。这是同一时点两个参考估值的相对差,不是持有回报,也不是可直接执行的离岸与在岸人民币现金兑换报价。
官方中间价不能替代当前在岸市场中点
每日官方人民币汇率中间价按规定机制,结合做市商报价等输入形成,不是屏幕当前买价与卖价的简单平均。官方中间价与实时市场参考中点可以同时有效,但回答的问题不同。
用F表示假设当天较早已发布的官方中间价;C、H是较晚同一时刻、同一时区的即期参考中点。下表数值与时间仅作演示,不冒充实际发布记录或交易日数据。
| 输入 | 假设记录时点 | 人民币元/美元 | 价格类型 |
|---|---|---|---|
| F | 当日较早发布 | 7.1800 | 官方中间价 |
| C | 10:00:00,同一时区 | 7.2000 | 在岸即期参考中点 |
| H | 10:00:00,同一时区 | 7.2300 | 离岸即期参考中点 |
H−F=7.2300−7.1800=0.0500,得到500个报价点。但当前同刻的离岸与在岸即期差值是H−C=0.0300,即300点。剩下的C−F=0.0200,即200点,是当前在岸参考价相对早前官方基准的偏离。
完整关系为H−F=(H−C)+(C−F)=0.0300+0.0200=0.0500。这个等式没有证明官方中间价错误,也没有证明市场被操纵;它只说明“离岸对官方基准”与“离岸对在岸即期”不是同一种比较。同理,拿当前报价与昨日收盘相减,也混入了跨时点变化,不能直接叫同一时刻的两地市场价差。
价差需要机制解释,不自动构成套利机会
在岸和离岸市场面对的资金供需、流动性及融资条件可以不同,市场连接方式也重要。两条参考价存在,并不能证明某位参与者能按所需金额和时点把资金从一个市场移到另一个市场。离岸定价不等于完全不受政策或流动性安排影响,在岸即期价格也不是每日官方中间价的简单复制。
这些机制能够解释为什么可能有差价,却不能单独识别某一次差价的具体原因。仅凭价差,不能量出资本外流规模、确认政策意图,或者判断以后哪条报价追上另一条。差价更大或波动更明显,可以提示继续查资金与流动性证据,但不能替代证据,更不意味着存在固定回归期限。
把参考价差乘一个美元金额,不会自动得到净交易利润。真实执行还要有同一参与者可获得的正确买卖价、足额深度、匹配交割日、可行资金划转,以及融资和交易费用。没有已核实的完整执行路径,就没有已证实的套利;本稿不假定读者能够绕过市场准入或划转条件。
产品名称出现人民币货币对,可能对应可交割即期、无本金交割远期、期货或保证金衍生品,其报价与结算义务不能直接替换。按本文的通常报价方向,买入美元兑离岸人民币,买的是基础货币美元,并不是买入人民币。具体风险仍须回到产品合同,而不能仅靠简称判断。
把原始两条报价留下,再决定结论能走多远
先分别保存C、H,而不是只保存一条差值。记录数据源、市场、时区与时间戳、报价方向、价格类型、金额及交割日定义,确认字段究竟是实时买价、卖价、中点、前收盘、官方中间价还是衍生品参考价。先对齐输入,再套公式。
随后固定符号约定计算d,写清报价点大小;若使用q,另外标注归一化比率。跨零时核对所讨论的绝对距离,再用Δd=ΔH−ΔC拆出两边变动,分别判断在岸和离岸人民币对美元是升值、贬值还是不变。
若分析中用到官方中间价,就把它保留为独立F序列,不悄悄替换实时在岸中点。需要倒转报价时,可参考反向汇率为何需要更换涨跌幅分母;更换分子分母会改变符号解释和百分比计算,但不会改变已经观察到的两地市场状态。
最后把价格描述、原因归因与可执行交易分开。同刻参考价能核实统计差值,原因需要进一步证据,交易需要真实可执行条件。缺一个时间戳、数据定义或准入条件,就保留相应结论未定。最终能确认的是这组数据所支持的具体比较,而不是一句自动推导出的“人民币将走强”。