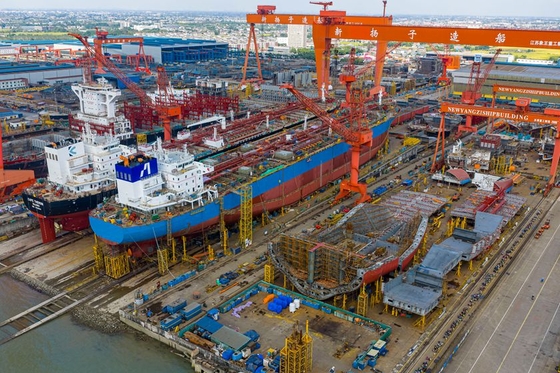
【财新网】全球新船订单量创历史新高,且继续向中国集中。克拉克森近日报告指出,截至10月26日,按CGT口径算,全球新造船手持订单量已攀升至历史最高水平、为2.26亿修正总吨,超过上一轮热潮2008年的2.24亿修正总吨。
克拉克森近期指出,2026年中国船厂预计交付全球约60%的新船,中国造船产能预计持续扩张、2027年或达到新高。工信部近日数据显示,按DWT口径计算,2026年前三季度,中国新接造船订单量已超2025年全年,占全球份额超过八成。
国金证券10月23日研报指出,造船业为周期性行业,各轮周期主要受海运贸易扩张、战争、能源危机及造船产能调整等因素驱动。
2026年新接订单主要为油轮。国金证券数据显示,2026年1-9月,油轮占全球新接订单的比例为43.4%,而散货船和集装箱船分别为24.9%和22.3%,LNG船为3.2%。
今年3月,中东局势在此前基础上升级为战争,风险推动油轮溢价并带动市场对油轮的需求。中远海运集团总经理助理任永强近日指出,多月以来,霍尔木兹海峡、曼德海峡等能源咽喉要道的通行风险大幅上升,导致运力绕行、油轮运价居高不下。据中远海运数据,10月上旬,其阿曼至中国的TD34航线运价日均高达88万美元/天。
(详见财新网报道《中远海运:能源运输底层逻辑巨变 如何寻找确定性?》)据克拉克森数据,2026年1-9月全球油轮平均日收益约为9.1万美元,9月升至大概16万美元。
与此同时,全球油轮高龄运力占比较高、船队更新更为迫切。据国金证券数据,分船型来看,2026年全球油轮、集装箱船、散货船及气体运输船16年以上船龄的吨位占比分别为44.1%、33.5%、29.4%和29.3%。
实际上,这一波造船热潮几年前已起。自2022年俄乌战争、2023年底红海危机点燃航运市场后,航运业受包括地缘政治、绿色减碳、各种类型的船队更替等因素在内的交替影响,对新船的需求集中释放。克拉克森数据显示,2024年10月新船造价已接近2008年高点。(详见《财新周刊》报道《全球抢船》)造船业龙头中国船舶集团此前宣布,中国“南船”、“北船”旗下上市平台资产重组的背景即是在造船市场高度景气、新船价格连续上行的周期。
2025年9月,中国船舶(600150.SH)完成对中国重工(此前上市代码为601989.SH)的吸收合并,整合后两者占全球造船产能约三分之一。(详见财新网报道《中国两大造船上市公司将合并 市场份额将占全球1/3》)克拉克森还指出,与2008年相比,中国船厂的崛起非常关键。其数据显示,中国船厂手握全球68%的订单,为2008年份额的两倍。多家券商研报均指出,2026年以来中国船厂订单维持高位,新订单已排期至2030年。
另据前述工信部数据,前三季度中国新接造船订单合计约1.75亿载重吨、同比增长163.2%,占全球市场的81.8%、同比提升14.5个百分点;同期中国在手订单量合计3.99亿载重吨、同比增长64.8%,占全球市场的72.4%、同比提升7.2个百分点。
中国份额大幅领先亚洲另外两个造船对手——韩国、日本。克拉克森数据显示,2026年1-9月,中国新接订单量和交付量全球份额分别为81.7%、65.5%,而此前韩国同指标分别为12.6%、18.3%,日本同指标分别为3.2%、13%。
在大量订单的加持下,中国造船产能近年来不断调整、提升。除了前述南北船重组整合外,中国头部民营船厂大规模扩张产能,2026年1月,彼时成立仅3年多的恒力重工宣布拟投资135.1亿元用于造船产能扩增项目。(详见财新网报道《恒力拟投135亿元扩建船舶产能 为近20年国内最大造船项目》)在几个月前的希腊海事展上,中国造船企业累计获得超过300亿元订单。
其中,中国船舶集团接获约20艘新船订单,总⾦额超过100亿元;新兴造船集团恒⼒重⼯则宣布,在海事展期间接获21艘⽣效新船订单和4艘可选新船订单,总⾦额近150亿元,其中⽣效订单总⾦额超百亿元。(详见财新网报道《希腊海事展:中国船企何以拿下超300亿元订单》)为何订单向中国船厂集中?据世界经合组织及联合国贸发会议报告,中国船厂凭借较低的原材料和人工成本、较完整的本土配套体系以及批量建造能力,在价格和交付效率上形成优势。
此外,中国船厂的产品正向大型集装箱船、LNG运输船和替代燃料船舶等高附加值领域延伸,逐步从低成本竞争转向综合制造能力竞争。据工信部数据,中国前三季度绿色动力船舶新接订单国际市场份额达到74.1%,在18类主要船型中,15类新接订单市场份额居全球第一。
同时亦有市场观点对此轮扩张保持警惕。航运咨询机构Maritime Strategies International(MSI)北美董事John Moulopoulos曾在希腊海事展上表示,⽬前船⼚产能紧张,新船订造价格较⾼,⽽这些⾼价订单可能在未来数年⾯临市场回落⻛险。
克拉克森研究董事总经理Steve Gordon则认为,⽬前市场的⽕热情形和2008年上⼀波航运景⽓周期“有点相似”,尤其是融资环境的激进程度,⽽激进融资是上⼀个周期市场失控的重要原因。但这波周期和上⼀波也有显著差异,⽐如航运公司拥有“极佳现⾦储备”,资产负债表极为健康,杠杆率也不⾼,这为⾏业提供了很好的⻛险缓冲能⼒。
中国船企的竞争优势逐步向业绩端兑现。前三季度,中国船舶录得营收1311.18亿元,同比增长22.08%;扣非归母净利润为135.41亿元,同比增长209.01%。中国船舶称,经营业绩提升是因为报告期内交船数量及毛利均同比增加。
与此同时,其前三季度经营活动现金流净额为218.95亿元,较去年同期的30.95亿元大幅提升。中国船舶解释主要是船舶建造节点款增加、交付和接单增长带动回款。
在中国船舶上游的中国动力(600482.SH),前三季度的营收、扣非归母净利润分别同比增长13.05%、83.49%。中国动力指出,这受益于造船行业持续景气,公司船用柴油机等核心业务保持高速增长,销售规模扩大,合同结算增加。■