(中央社记者林宏翰洛杉矶16日专电)美国联准会今天宣布升息一码,在此之前30年期固定房贷平均利率也已逼近7%。高房贷成本压抑南加州房市买气,买家出手转趋谨慎,持有低利率房贷的屋主则不愿换屋,出现「买家缩手、屋主惜售」现象。
百万美元住宅上市近两月 买家转看低价房
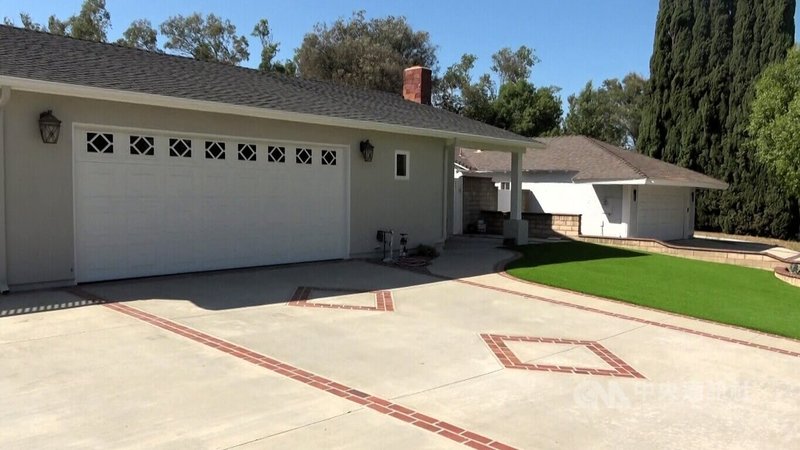
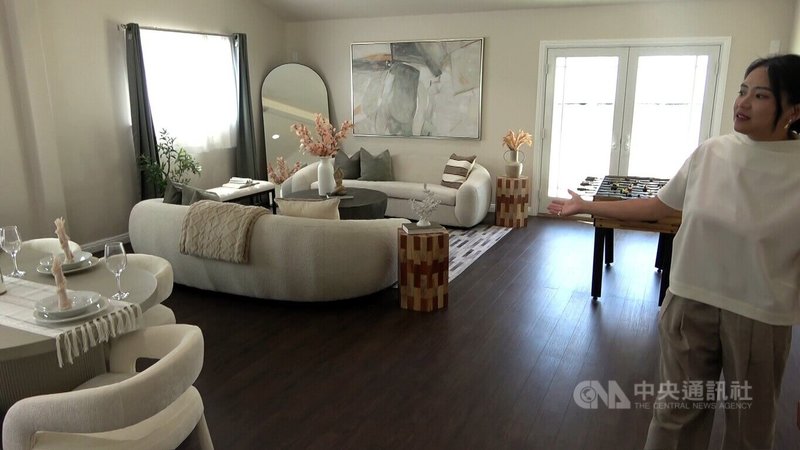
中央社记者今天走进奇诺岗(Chino Hills)一栋正在开放赏屋的住宅。屋前是修剪整齐的绿色草坪,车道通往车库。这栋4房2卫的单层住宅,室内面积约57坪,开价105万美元(约新台币3350万元)。
房仲业者陈涵妮(Hannie Chen)表示,这栋房屋7月下旬上市,一度吸引多组买家考虑出价,但随著房贷利率走高,部分买家转看总价较低的房子,上市近两个月至今仍未成交。她说:「当时上市的时候,这个房子非常热门,现在因为利率的关系,价格也不断在修正。」
根据美国抵押贷款银行家协会(MBA),截至11日当周,符合一般贷款上限的30年期固定房贷平均契约利率升至6.97%,创2025年5月以来最高;购屋贷款申请指数较去年同期下滑19%。MBA指出,高利率已让部分买家暂缓购屋决定。
房贷利率逼近7% 首购族月付压力最明显
房仲业者萧羽晴(Aria Hsiao)指出,高利率最直接改变的是买家的负担能力。过去看房时,买家可能先看总价,如今更在意的是每月房贷支出是否在可负担范围内。
她说,利率升高后,每月还款增加,其中又以高度依赖贷款的首购族受到的冲击最明显。
正在南加州看房的赵先生说,孩子已经上大学,自己也开始为5至8年后退休做准备,希望找一间较新、空间较大的房子。目前虽然持续看房,但并不急著出手。他说:「如果即使要出价的话,我也不可能就是出个高价或去跟别人去抢房子,这种就是不太可能。」
赵先生目前租住3房3卫住宅,每月租金3000多美元(约新台币9万6000元以上)。他估计,如果现在买房,视房价与头期款多寡,每月房贷可能要5000至6000美元(约新台币15万9000元至19万1000元)。高利率没有让他放弃买房,但让他更愿意等待价格与条件都合适的房子再出手。
低利率房贷进场屋主两头缩 不卖也不买
高利率不只让买家放慢脚步,也让持有低利率房贷的屋主更不愿意卖房。
贷款经纪人Jennis Chang指出,疫情期间不少屋主趁低利率重新贷款,将房贷利率锁在2%至3%;如今若出售原有住宅再买房,就得放弃原本的低利率,重新承担接近7%的房贷成本,因此不少屋主「不敢搬家」,选择留在原有住宅。
Jennis Chang指出,这就是房市的「房贷利率锁定效应」(mortgage rate lock-in effect),持有低利率房贷的屋主不愿出售、换屋,房屋供给因此难以增加;另一方面,高利率又让买家减少,形成买卖双方同时缩手的局面。
Jennis Chang从事房贷经纪业务,主要协助购屋者比较不同贷款方案、利率与条件,与银行或贷款机构协调申贷流程。她观察到,高利率也会改变买卖双方的议价方式。
高利率改变议价方式 降价补贴促成交易
Jennis Chang表示,有些交易会由卖方出钱,替买方在贷款初期降低房贷利率,减轻前几年的月付压力,这种做法称为房贷利率买降(mortgage rate buydown)。例如,第一年利率降低2个百分点、第二年降低1个百分点。
高利率压缩买家的购买力,市场上买家减少,部分房屋的出售时间因此拉长。对希望尽快成交的卖方来说,继续持有房屋仍要负担房贷、税费等成本,也使买方在部分交易中取得更多议价空间。
房仲业者陈涵妮举例,近期一笔交易中,卖方原本已自行降价2万美元,买方出价时又进一步议价,最后成交价较原开价低了3万多美元;房屋检查后,买方又取得接近2万美元的卖方补贴。
有房家庭靠租金分担房贷 首购族负担较大
高利率对不同买家的冲击并不相同。位于南加州橙县东北部的约巴林达(Yorba Linda),屋主哈亚善(Azam Khalid)今年4月换购较大的住宅。他没有出售原本居住的公寓,而是将旧屋保留下来出租。哈亚善表示,旧屋租金可用来负担原有房贷,让家庭得以把主要负担放在新屋房贷上。
这与首购族面临的情况形成对比。房仲业者萧羽晴指出,首购族没有既有房屋可运用其中累积的房屋净值(equity)增加头期款,通常更依赖贷款,因此利率升高后,每月房贷负担受到的冲击也更直接。
哈亚善的新屋房贷为30年固定利率5.89%。由于利率已经锁定,目前市场房贷利率逼近7%,并不会直接增加他的本金与利息月付;他期待未来市场利率若下降,可以重新申请一笔利率较低的房贷,用来还清目前利率5.89%的贷款。之后改按较低利率还款,降低每月房贷支出。
联准会宣布升息前 房贷利率已先走高
这波房贷利率在联准会正式升息前就已先行走高。联准会直接调整的是短期政策利率,30年期房贷利率不会同步变动。房贷利率主要受到长天期债券市场、房贷抵押证券殖利率及市场利率预期等因素影响。联准会指出,房贷抵押证券殖利率是房贷利率定价的重要因素。
Jennis Chang指出,在联准会正式宣布升息前,美债市场已预期政策走向,前一周就已反映在美债殖利率变化上。房贷利率在联准会决策公布前升至接近7%。她表示,在房贷利率接近7%情况下,买家因月付压力转趋保守,持有低利率房贷的屋主又不愿出售,使南加州房市呈现僵持局面。
#房市#房贷#南加州#美国联准会#利率