 |
| 美国财政部长贝森特在共和党大会上发表演讲(9月9日,美国南部得克萨斯州,Reuters) |
近期,美国的长期利率突破了自雷曼危机以来一直被视为“天花板”的5%。这不仅仅是因为通胀担忧和进一步加息的预期,更因为美国国债作为全球安全资产所享有的“特权”正在消失。
“考虑到便利收益率的下降,美国国债实际利率的均衡水平可能正在上升。10年期国债收益率有望在有序的情况下升至约5.5%”,美国投资公司纽伯格·伯曼的资产组合经理约瑟夫·帕特尔(音译)表示。
美国国债安全且低利率
美国国债不仅安全,而且可随时进行大额交易,流动性接近现金,还可用于金融交易的抵押且满足合规要求。作为这种“便利性”的代价,投资者一直接受较低的收益率(较高的债券价格)。相应地,美国政府能以较低的利率借入资金。这一利率差被称为“便利收益率”。
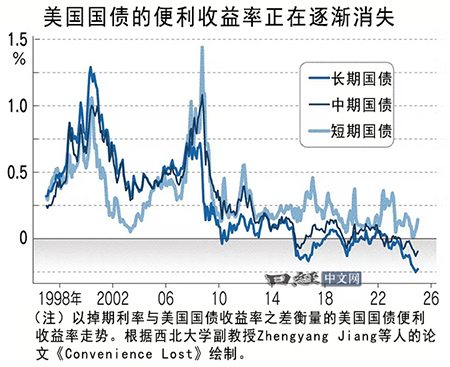 |
如何计算呢?虽然有多种方法,但通常情况下是计算模型估算的“无风险利率”与实际美国国债收益率之间的差额。据估计,二战后长期平均水平约为每年0.4%~0.6%。
在1960年代,法国财政部长吉斯卡尔·德斯坦形容轴心货币美元的地位为“法外特权”。然而近年来,不断有声音指出这种特权正逐渐黯淡。
美国西北大学的副教授蒋正阳等人的研究显示,自2015年左右起,美国长期国债的便利收益率进入负值区间的局面变得突出。近年来负值状态已趋于常态化。
最主要的原因是美国国债供应的增加。蒋正阳副教授等人估算称,当长期国债供给占国内生产总值(GDP)的比例上升5个百分点时,长期国债的便利收益将下降0.94%。供应增加的影响在中长期国债上比短期国债更为显著。
 |
截至7月,市场上可交易的美国国债总市值达29.5万亿美元,达到20年前的7倍。在平时,美国的巨额财政赤字仍持续存在,国债发行也已常态化。即便美国国债是一种安全且便利的资产,一旦大量供应其稀缺性也会随之减弱。
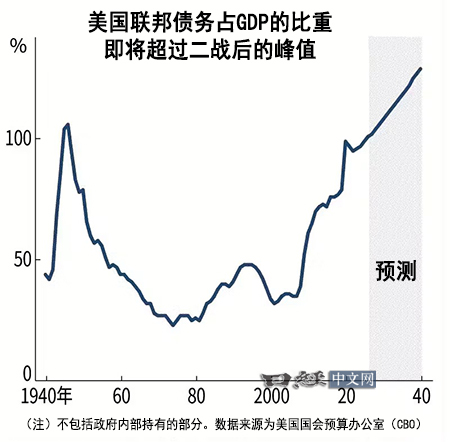
与经济规模相比,美国的债务已处于历史性高水平。美国国会预算办公室(CBO)的数据显示,联邦政府债务(不含政府内部持有的部分)到2026年将占GDP的101%。预计到2030年将达到108%,超过第二次世界大战刚结束时创出的历史最高纪录(106%)。
买家群体发生变化
在美国国债特权逐渐减弱的背景下,若继续大量发行,则需以更高的利率吸引买家。美国国债的买家群体正在发生变化。
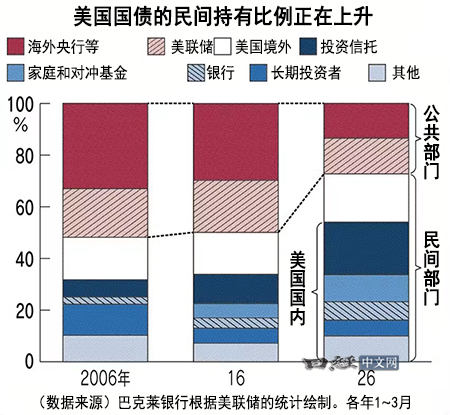
英国巴克莱银行的数据显示,2026年1月至3月,美国国债的民间部门持有比例为73%,较过去10年里上升了23个百分点。此前曾大量持有美国国债的美联储(FRB)及海外央行出于货币和汇率政策需要而持有,因此对价格波动的反应相对较小。
另一方面,民间部门则不同。海内外的基金等机构为追求收益最大化而投资,因此对国债价格十分敏感。
 |
在第二届特朗普政府时期,美国财政部在国债管理方面的信誉也开始动摇。
美国财政部长期以来一直将不受市场行情影响、“定期且可预见”的发行定为原则。市场参与者可在无需揣测政府意图的情况下买卖美国国债,支撑起了全球最大规模的流动性。
在超长期利率急剧上升的8月中旬,美国财政部长贝森特突然增加了10~30年期国债的回购规模。摩根大通全球利率策略主管杰伊·巴里(Jay Barry)表示,“如果采取(根据市场情况调整发行期限和回购操作的)机会主义性的债务管理,可能会出现不确定性推高利率的情况”。
贝森特将这一策略称为“财政部扭转操作"(Treasury Twist)。在回购长期国债的同时,通过发行短期国债来筹集资金。此举旨在减少市场上流通的长期国债,从而缓解长期利率的上升压力。
 |
| 出席美国国会听证会的财政部长贝森特(9月15日,华盛顿,Reuters) |
但哈佛大学的肯尼斯·罗格夫教授强烈批评称,“虽然增加短期国债或许能在供需层面略微压低长期利率,但作为与眼前效果的交换,将承担未来利率上升的风险”。由于债券的期限缩短,再融资频率会提高,利率上升对利息支出产生影响的时间会更早。
美国未来将面临财政主导(Fiscal Dominance)隐忧。对巨额债务的顾及将使货币政策受到制约,导致央行难以实施必要的加息。
一旦市场意识到美联储的政策判断的自由度降低,对抑制通胀的信心就会动摇。
再加上美国财政隐忧,可能引发长期利率的上升。
美国彼得森国际经济研究所所长、曾在美欧央行任职多年的亚当·波森警告称,“财政主导的风险是我35年职业生涯中最高的”。
美国国债仍是全球最主要的安全资产。然而,长期利率突破5%反映出其地位并非坚不可摧。
版权声明:日本经济新闻社版权所有,未经授权不得转载或部分复制,违者必究。