美国股市周四(10月8日)收盘涨跌不一。《金融时报》披露OpenAI年化收入比此前市场获得的信息低约200亿美元,引发人工智能相关股票集中抛售。纳斯达克综合指数下跌1.25%,创8月中旬以来最大单日跌幅。国际油价大幅上涨,美国长期国债收益率维持在20多年来的高位,也增加了股市面临的压力。
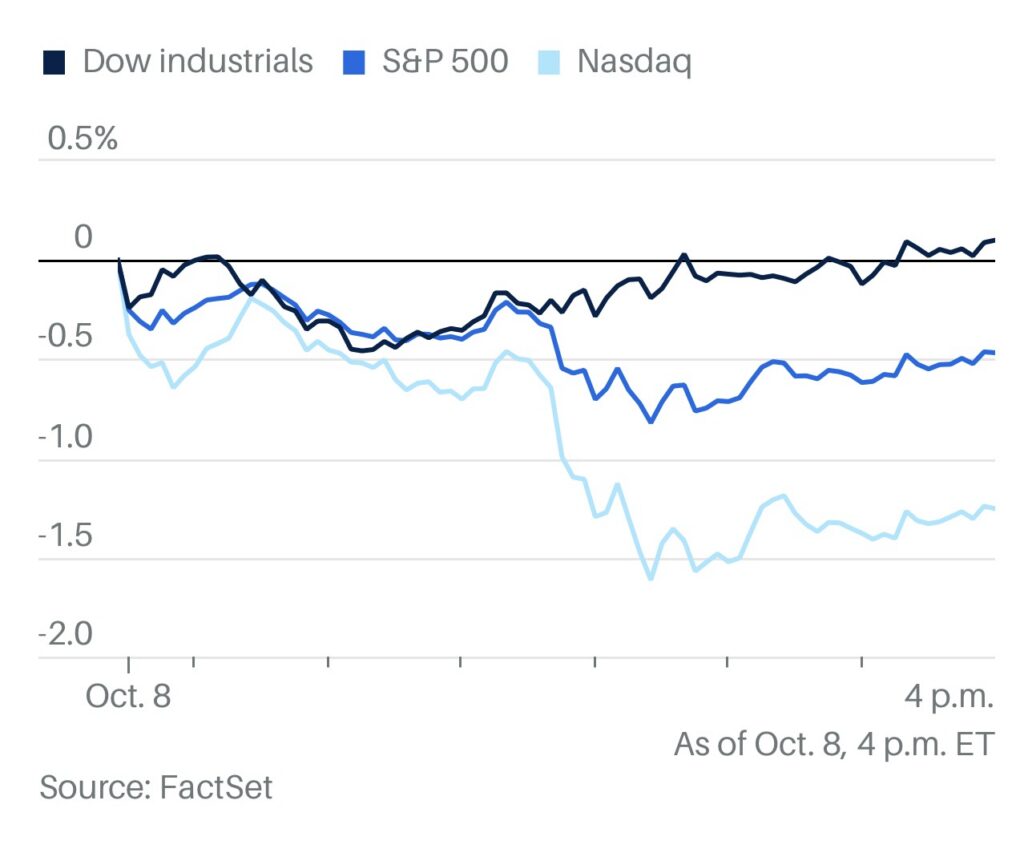
当天,标普500指数下跌0.47%,收于7765.36点,连续第二个交易日下跌;纳斯达克综合指数下跌1.25%,收于27193.34点;道琼斯工业平均指数上涨0.10%,收于51231.64点。
三大指数本周早些时候曾先后创下收盘新高。短短几个交易日内,市场情绪从人工智能推动的乐观行情转向对科技企业收入、巨额资本支出和估值合理性的重新审视。
OpenAI年化收入比此前报道低200亿美元,科技股午盘后扩大跌幅
周四股市下跌的直接催化剂是《金融时报》有关OpenAI收入的报道。
根据《金融时报》查阅的投资者文件,OpenAI截至9月底的年化收入接近500亿美元,明显低于9月底多家媒体报道的约700亿美元,两者相差约200亿美元。
这一差异并不代表OpenAI实际收入突然减少200亿美元,也不等于公司正式下调了收入预测。
报道指出,先前较高的数字主要来自投资者试图按照竞争对手Anthropic的收入统计方式,对OpenAI的数据进行调整。
两家公司的统计口径存在重要区别。Anthropic将亚马逊云服务和谷歌云等合作伙伴渠道产生的销售收入纳入年化收入计算,而OpenAI没有采用相同方式。投资者此前试图直接比较两家公司的收入规模,导致外界对OpenAI收入的估计偏高。
年化收入是根据最近一段时期的收入水平推算出的全年收入规模,并不等同于已经实现的年度收入。
事实上,OpenAI的业务仍在快速增长。最新报道显示,公司7月的年化收入约为300亿美元,到9月底已接近500亿美元。
但对于已经计入极高增长预期的人工智能股票而言,收入低于此前市场理解的水平,仍足以引发估值调整。
消息传出后,纳斯达克指数迅速扩大跌幅。与OpenAI资本支出及算力需求密切相关的企业受到明显冲击。
甲骨文股价下跌超过5%,英伟达下跌近3%,超威半导体下跌近4%。博通、英特尔和美光等半导体企业也普遍下跌3%或更多。
为海外华人提供可靠的信息和分析。更多内容与即时更新,可以在 Bluesky、Telegram、X 、reddit搜索「causmoney」;深度分析和评论也可以直接搜索「caus.com」。
盈透证券首席策略师史蒂夫·索斯尼克(Steve Sosnick)认为,市场对人工智能行业的预期已经处于几乎不允许出现失误的程度。
他表示,当整个行业的股票价格已经建立在一切都必须完美的假设上时,任何不及预期的消息,都可能让交易者感到失望。
索斯尼克认为,人工智能行情背后的投资者心理,实际上比表面看起来更加脆弱。
美国全国保险公司投资管理集团策略师马克·哈克特(Mark Hackett)也认为,这种波动可能持续到未来几周的企业财报公布。
他表示,市场需要更完整地了解人工智能行业的实际经营情况,而接下来的财报季可能提供这样的机会。如果企业业绩能够证明当前的高增长预期,市场也可能重新获得信心。
油价突破104美元,能源通胀成为另一重压力
除了人工智能股票遭到抛售,能源市场的剧烈波动也是周四股市承压的重要原因。
国际基准布伦特原油期货上涨4.07%,收于每桶104.28美元,创9月28日以来最高收盘价。美国西德克萨斯中质原油期货上涨3.64%,结算价为每桶91.49美元。
油价上涨受到多重供应风险推动。
波斯湾再次发生油轮遇袭事件,加剧市场对中东能源运输安全的担忧。美国墨西哥湾部分石油生产设施因飓风减产,也给能源供应带来额外压力。
特朗普有关伊朗战争的言论进一步放大了市场波动。
特朗普此前表示,不愿为了结束战争而与伊朗达成协议。有关美国准备在中东实施大规模轰炸的报道也加剧了投资者的担忧。
不过,特朗普随后在社交媒体上表示,美国正在与伊朗进行富有成效的讨论,并称在11月初中期选举之前不会攻击伊朗。
这番表态使油价从当天高点回落,但仍未改变国际原油大幅上涨的走势。
能源价格持续处于高位,正在给美国股市带来双重压力。
一方面,汽油、运输和工业能源成本上升可能推高通胀,迫使美联储维持更紧缩的货币政策,甚至进一步加息。
另一方面,企业经营成本上升和家庭购买力受到挤压,也可能削弱经济需求及上市公司盈利。
BMO资本市场利率策略师伊恩·林根(Ian Lyngen)认为,当前市场主要从通胀角度理解油价冲击,却没有充分考虑能源成本上涨对实际需求的破坏。
如果油价持续上涨,投资者不仅需要面对更高利率,还可能面对消费和企业活动放缓。这两种压力叠加,会使股票估值更加难以维持。
美国长期国债收益率处于24年高位,债券拍卖暂时缓解压力
债券市场周四同样出现明显波动。
美国10年期和30年期国债收益率本周均升至约24年来的最高水平,引发市场对长期融资成本的担忧。
在周四交易期间,10年期国债收益率一度再次走高,但随着长期国债拍卖表现稳健,以及特朗普有关伊朗的最新表态,收益率随后回落。
为海外华人提供可靠的信息和分析。更多内容与即时更新,可以在 Bluesky、Telegram、X 、reddit搜索「causmoney」;深度分析和评论也可以直接搜索「caus.com」。
当天收盘附近,10年期美国国债收益率约为5.23%,30年期收益率约为5.60%,分别较前一交易日下降约5个和6个基点。
美国财政部当天举行的30年期国债拍卖获得稳健需求,得标收益率为5.618%。此前一天的10年期国债拍卖也表现良好。
高收益率开始吸引部分投资者重新买入美国国债,但这并不代表长期利率已经见顶。
道富投资管理策略师警告,如果美国经济正在转向类似2000年代的利率环境,那么即使长期国债收益率已经达到多年高位,也不能简单认定长期债券已经便宜。
在这种环境下,投资者可能要求更高的期限溢价,以补偿持有长期债券面临的通胀和利率不确定性。
因此,目前并没有足够明确的理由大幅延长投资组合的债券久期。
美国投资银行贝尔德策略师罗斯·梅菲尔德(Ross Mayfield)认为,能源推动的通胀压力已经改变了美联储的政策倾向,也对长期国债收益率产生了深刻影响。
他指出,如果美国与伊朗达成能够真正缓解地区紧张局势的协议,使油价从每桶90美元降至70美元,美国国债收益率就可能明显下降。
但在缺乏这种变化的情况下,市场可能不得不适应更高的长期利率。
梅菲尔德认为,未来美国国债收益率可能在5%至6%的区间稳定下来。
他表示,更高的收益率在一定程度上反映了较强的名义经济增长以及略高的通胀。如果这种经济环境持续,美国可能长期处于利率维持高位的状态,除非发生严重衰退,迫使美联储将利率重新降至接近零的水平。
他同时警告,虽然标普500指数和纳斯达克指数本周仍创下历史新高,表现出了相当强的韧性,但长期收益率如果继续上升,即使幅度不大,也可能给股市带来更加明显的压力。
嘉信:科技股集中下跌暴露市场结构性风险
嘉信理财首席投资策略师莉兹·安·桑德斯(Liz Ann Sonders)认为,近期美股变化不能简单理解为资金从科技股转向传统防御板块。
市场并没有出现公用事业、必需消费品等防御性股票持续全面领涨的局面。
更值得关注的是,长期以来,大量资金集中在少数大型科技企业,使主要股指越来越依赖这些公司的表现。
当人工智能龙头股票同时遭到抛售时,其他行业往往难以提供足够支撑。
周四的行情清楚反映了这种结构性风险。
虽然道指仍小幅上涨,但以科技股为主的纳斯达克指数明显下跌,标普500指数也未能摆脱大型科技股下跌的影响。
过去推动市场上涨的集中投资,如今也正在放大负面消息造成的波动。
科技行业盈利预计增长65%,分析师仍看好人工智能长期前景
尽管OpenAI收入消息引发抛售,部分华尔街策略师认为,目前还不能断定人工智能投资周期已经结束。
Natixis策略师加勒特·梅尔森(Garrett Melson)认为,人工智能相关投资仍有动力。Argent Capital投资经理杰德·埃勒布鲁克(Jed Ellerbroek)也预计,大型科技企业将继续主导市场。
根据《巴伦周刊》援引的预测,科技行业第三季度利润预计同比增长65%,净利润率可能达到32.3%。
如此强劲的盈利增长,仍有可能部分抵消长期国债收益率上涨对科技股估值造成的压力。
投资者目前需要判断的是,人工智能行业快速增长的资本支出,究竟能够在多大程度上转化为实际收入和利润。
过去几年,人工智能相关股票的上涨,在很大程度上建立在数据中心建设、先进芯片采购和大型科技企业持续增加资本支出的预期之上。
只要这些投资不断扩大,芯片制造商、服务器供应商、电力基础设施企业及云计算服务商就可能持续受益。
但OpenAI最新收入消息使市场重新关注资本支出背后的最终需求。
如果模型开发商获得的实际收入无法达到投资者此前预期,那么市场就必须重新评估整个产业链未来的收入增长速度。
这并不必然意味着人工智能需求已经减弱,但不同企业的收入质量、盈利能力和商业模式,将变得更加重要。
法国兴业银行质疑:巨额AI投资是否已经提高美国生产率?
对于人工智能投资热潮,法国兴业银行策略师阿尔伯特·爱德华兹(Albert Edwards)提出了更加根本的质疑。
爱德华兹援引Apollo首席经济学家托尔斯滕·斯洛克(Torsten Slok)的研究指出,尽管美国人工智能领域已经投入巨额资本,宏观经济数据仍未显示出令人信服的全要素生产率改善。
全要素生产率衡量的是在劳动力、资本等投入之外,技术进步、组织效率和资源配置改善能够带来的额外产出。
如果人工智能真正像市场预期的那样,能够深刻改变经济运行方式,理论上最终应当反映在更高的生产效率上。
但现阶段,巨额投资和整个经济的生产率提升之间,仍存在明显距离。
爱德华兹认为,当前市场的乐观情绪,与亚洲金融危机之前投资者高估经济生产率增长潜力的情况存在相似之处。
他的担忧并不是人工智能技术没有价值,而是资本市场可能过早把未来多年才能实现的经济效益,计入今天的资产价格。
这种判断与看好科技企业盈利增长的策略师形成鲜明对比,也反映出华尔街对人工智能投资热潮的核心分歧。
高盛上调Palantir评级,股价逆市上涨2%
虽然多数人工智能相关股票周四遭到抛售,Palantir Technologies却成为少数逆市上涨的科技企业之一,收盘涨幅约为2%。
推动股价上涨的是高盛上调公司投资评级。
高盛分析师加布里埃拉·博尔赫斯(Gabriela Borges)将Palantir评级从“中性”上调至“买入”,并给出230美元目标价。
高盛认为,各国政府越来越重视人工智能系统的数据主权和本地部署能力,而企业对行业专用软件及定制化人工智能应用的需求也在增长。
这种变化可能使Palantir能够进入的潜在市场再次出现大幅扩张。
所谓“主权AI”,主要指政府或企业希望在自身能够控制的数据、计算设施和法律框架内开发及运行人工智能系统,减少对外部服务商的依赖。
对于Palantir而言,人工智能需求从通用模型逐渐延伸至政府部门和企业的具体业务系统,可能创造新的长期收入机会。
Palantir周四的逆市表现也体现了市场内部的分化。
投资者并非全面放弃人工智能领域,而是开始更加重视企业能否把技术投入转化为持续的商业收入。
花旗继续看好英伟达,认为AI算力需求仍有支撑
对于周四遭到抛售的英伟达,花旗仍维持“买入”评级。
花旗认为,凭借技术优势、软件生态系统和庞大的现有装机基础,英伟达仍有望获得人工智能加速器投资中的大部分支出。
这一判断意味着,OpenAI收入数据引起的担忧,并不必然改变先进计算芯片的长期需求趋势。
对于英伟达而言,未来盈利不仅取决于OpenAI一家公司的经营表现,还取决于微软、Alphabet、亚马逊、Meta以及其他大型科技企业的资本支出计划。
不过,如果人工智能模型开发商的商业收入增长持续落后于算力投资,市场仍可能重新评估芯片采购和数据中心建设的长期增长速度。
因此,即使英伟达在人工智能芯片市场保持领先地位,也不代表股价能够完全免受行业估值调整的影响。
财报季将成为下一场考验
周四的市场变化,反映出两个原本相互独立的风险正在同时影响美国股市。
首先,油价上涨和长期国债收益率处于历史高位,使企业融资成本及股票估值持续承压。
其次,人工智能行业此前受到市场高度追捧,相关企业的估值已经包含了对未来收入和盈利极为乐观的预测。一旦实际经营数据无法完全支持这些预期,股价就可能迅速调整。
两种压力相互叠加,使美股对负面消息更加敏感。
但目前仍不能将单日抛售等同于人工智能牛市结束。
科技行业第三季度利润预计大幅增长,部分大型企业仍具备强劲的现金流和持续投资能力。接下来的财报季,将有助于投资者判断人工智能需求是否真正开始影响上市公司的收入和利润。
市场尤其需要了解大型科技企业是否继续扩大数据中心投资、云计算和人工智能服务收入是否保持增长,以及资本支出的回报率是否出现改善。
OpenAI周四引发的市场震荡,实际上让华尔街开始更认真地面对一个长期存在的问题:人工智能产业正在投入越来越多的资金,但最终能够产生多少可持续的收入和利润,仍需要经营数据加以证明。
在油价维持高位、长期利率压力尚未消退的情况下,企业盈利能否兑现此前市场的乐观预期,将成为决定美股下一阶段走势的重要因素。