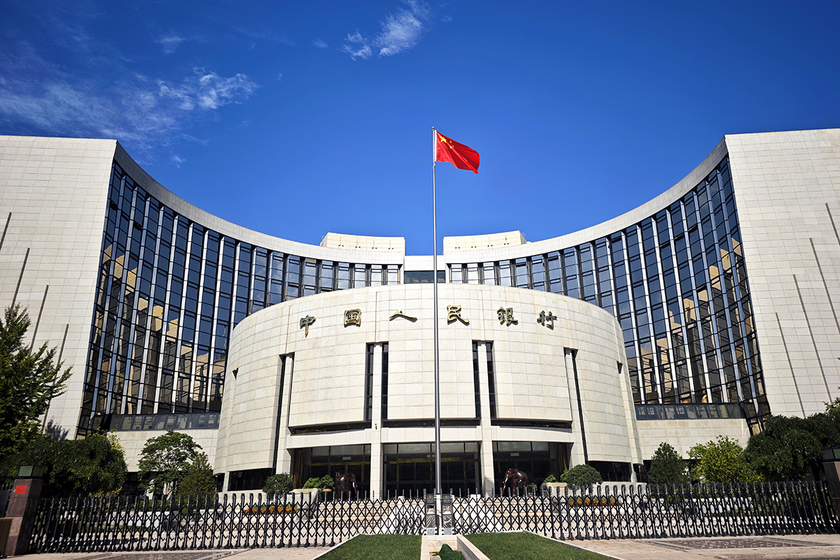
金融稳定理事会(FSB)指出,在资金规模方面,中国的存款保险基金和金融稳定保障基金均未达到目标规模,央行向存款保险基金提供再贷款的机制也尚未完成实际操作层面的制度建设。图:视觉中国
【财新网】全球金融监管机构对银行危机处置能力的一项最新评估显示,中国内地现有制度在应对系统重要性银行倒闭时,仍存在资金保障不足、应急安排不够成熟等问题,与国际金融稳定标准存在较大差距。
当地时间10月9日,金融稳定理事会(Financial Stability Board,FSB)发布的《公共部门后备融资机制专题评估报告》,将中国内地的总体评级定为“重大不合规”,在资金安排的可信度及防范道德风险两项核心指标上,同样给予“重大不合规”评级。不过,在确保公共资金损失得到追偿方面,中国内地获得“基本合规”评级。
这项评估源于2023年欧美银行业危机暴露出的监管漏洞。当年,美国硅谷银行等区域性银行相继倒闭,瑞士第二大银行瑞士信贷(Credit Suisse)则在流动性危机中被迫由竞争对手瑞银(UBS)收购。上述事件促使国际监管机构重新审视,即使银行具备足够资本,在遭遇挤兑、融资渠道突然中断时,现有制度能否保证银行维持正常运营,避免金融风险蔓延。
此次评估主要针对银行进入风险处置程序后,公共部门能否在必要时迅速提供足够的临时流动性支持,同时确保相关损失不会最终由纳税人承担。
评估结果显示,全球主要经济体在这方面的准备普遍不足。
在19个受评估司法辖区中,只有美国、英国、日本和中国香港四地获得最高的“完全合规”评级,占比约21%;加拿大、韩国、墨西哥、新加坡和南非获“基本合规”评级;中国内地、欧盟银行业联盟、瑞士、澳大利亚、巴西、印度尼西亚、沙特阿拉伯和土耳其八个司法辖区被评为“重大不合规”;印度和阿根廷则获得最低的“不合规”评级。
对于中国内地,FSB指出,目前能够用于银行风险处置的公共资金来源,主要包括存款保险基金以及中国人民银行向存款保险基金提供再贷款的安排。但在FSB看来,这套机制存在两个突出问题:一是可动用资金的规模和扩充能力有限,二是面对大型银行危机时,相关制度尚未做好充分的操作准备。
在资金规模方面,FSB指出,中国的存款保险基金和金融稳定保障基金均未达到目标规模,央行向存款保险基金提供再贷款的机制也尚未完成实际操作层面的制度建设。其中,金融稳定保障基金是中国近年来着力建立的金融风险处置后备资金机制。不过,FSB特别说明,由于这一基金的国内法律框架仍在建设之中,因此未将其正式纳入本次评估。
与此同时,FSB也承认,中国存款保险基金过去参与过部分非系统重要性银行的风险处置,表明现有制度具备一定实践经验。2019年包商银行因出现严重信用风险,被中国人民银行和原银保监会联合接管。随后,监管部门通过存款保险基金出资、央行提供支持以及设立蒙商银行承接业务等方式,推动了风险化解。
但FSB认为,处置中小银行的经验,并不足以证明中国已经具备应对大型系统重要性银行危机的充分能力。报告特别指出,中国内地尚未充分建立跨监管部门的综合协调机制、具体操作程序以及相应的压力测试安排。
在防范道德风险方面,中国内地同样获得“重大不合规”评级。FSB指出,中国现行制度尚未明确要求银行在获得公共资金支持前必须先行用尽私人融资渠道,也缺乏在银行风险处置中由债权人依法承担损失的一般性法定工具。不过,在防止公共资金最终承担损失的追偿机制方面,中国内地获得“基本合规”评级。
中国人民银行今年3月披露,截至2025年末,全国3112家银行业金融机构参加存款保险,2025年共归集保费656.469亿元,使用135.972亿元开展金融风险处置,年末存款保险基金存款余额为1304.352亿元(详见财新网《存保基金公布年度账本 2025年金融风险处置花了多少钱?》)。
FSB是2008年全球金融危机后,由二十国集团(G20)推动成立的国际金融监管协调机构,秘书处设在瑞士巴塞尔,由国际清算银行(BIS)提供支持。其主要职责包括制定国际金融监管标准,并监督和评估各国执行情况。