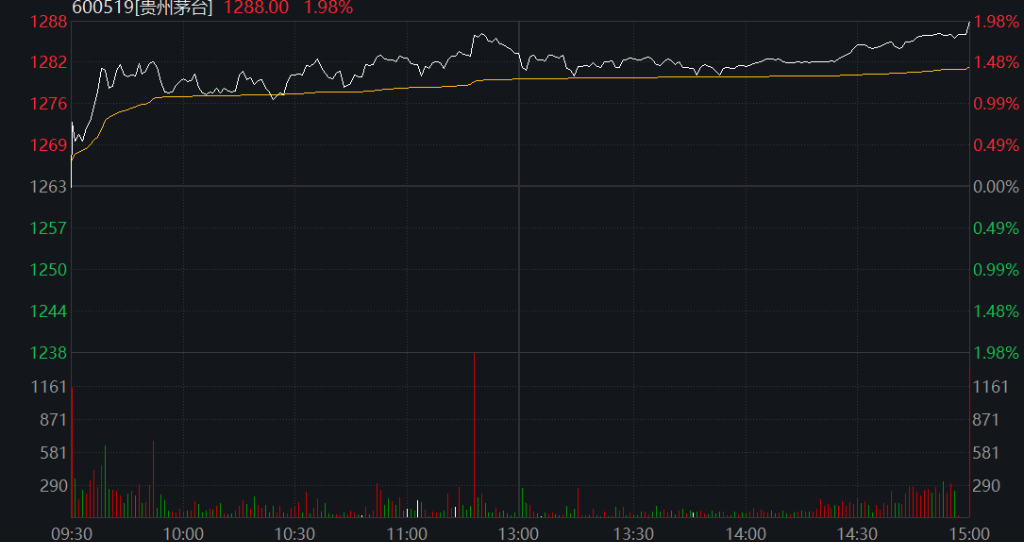
在算力硬件、芯片半导体等科技股持续调整之际,联讯仪器今天大跌超8%,盘中最低触及1268元,贵州茅台小幅上涨2%,重夺“股王”宝座。新能源汽车股局部回暖,赛力斯涨停,据中国基金报,有报道称,问界汽车计划于2027年进入欧洲市场,目前WVTA欧盟整车型式认证工作已全面启动。另外,中欧双方以符合世贸组织规则的方式就混动汽车贸易达成谅解。
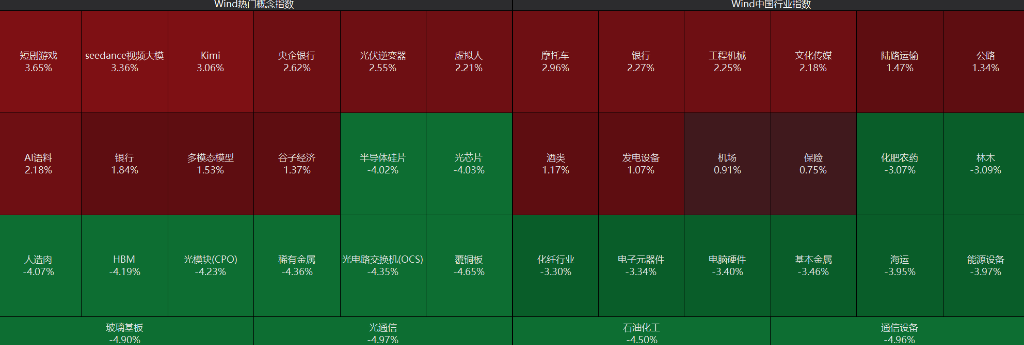
10月12日,A股全天震荡调整,三大股指集体下跌,午后进一步走低,深成指、创业板指跌超2%。中行、工行等银行股续创历史新高,短剧、AI语料、风电等方向轮动活跃。AI硬件、芯片半导体等科技股再度承压,光通信、覆铜板等概念股全线下挫。万亿巨头工业富联大跌7%,受到美国337调查影响。
港股全天高开低走,恒指午后一度转跌,收盘小幅上涨,恒科指一度跌近1%,盘初一度涨超1%,权重科网股分化,网易、阿里等上涨,小米跌超5%。AI硬件、芯片股下挫,剑桥科技大跌超11%。新能源汽车活跃,零跑汽车一度涨超6%。债市方面,国债期货集体上涨,30年期国债期货升至逾一年高位。商品方面,国内商品期货涨跌参半,贵金属期货多反弹,碳酸锂暴跌11%。
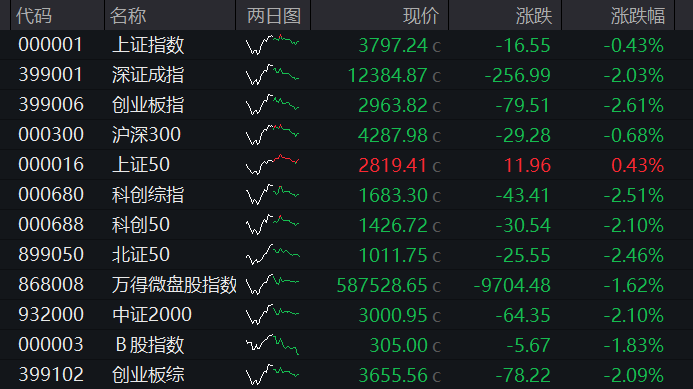
A股:截至收盘,沪指跌0.43%,深成指跌2.03%,创业板指跌2.61%。
盘面上,个股跌多涨少,沪深京三市超4300股飘绿。量能明显萎缩,今日成交1.55万亿,沪深两市成交额1.54万亿,较上一个交易日缩量超3600亿。板块方面,光通信、石化、基本金属领跌大市。银行板块稳步攀升,传媒、工程机械板块强势,家电、券商、铁路、公路板块活跃。
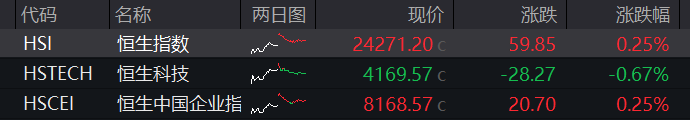
港股:截至收盘,恒指收涨0.25%,恒生科技指数跌0.67%。
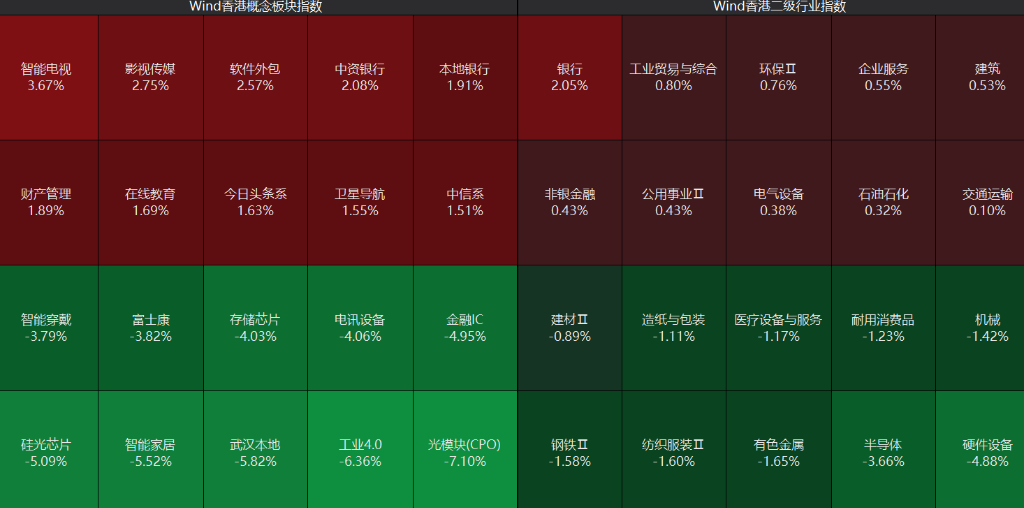
盘面上,银行板块强势,工商银行、建设银行、中国银行齐创新高。互联网、传媒、教育板块走升。光模块板块深度调整,剑桥科技跌超10%。
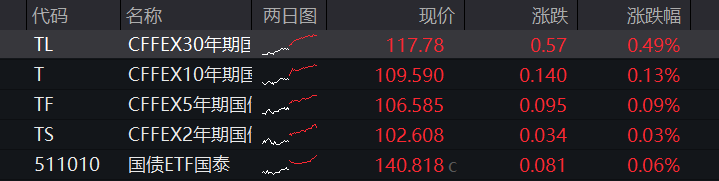
债市:国债期货全线上涨,截至收盘,30年期主力合约涨0.49%,10年期主力合约涨0.13%,5年期主力合约涨0.09%,2年期主力合约涨0.03%。
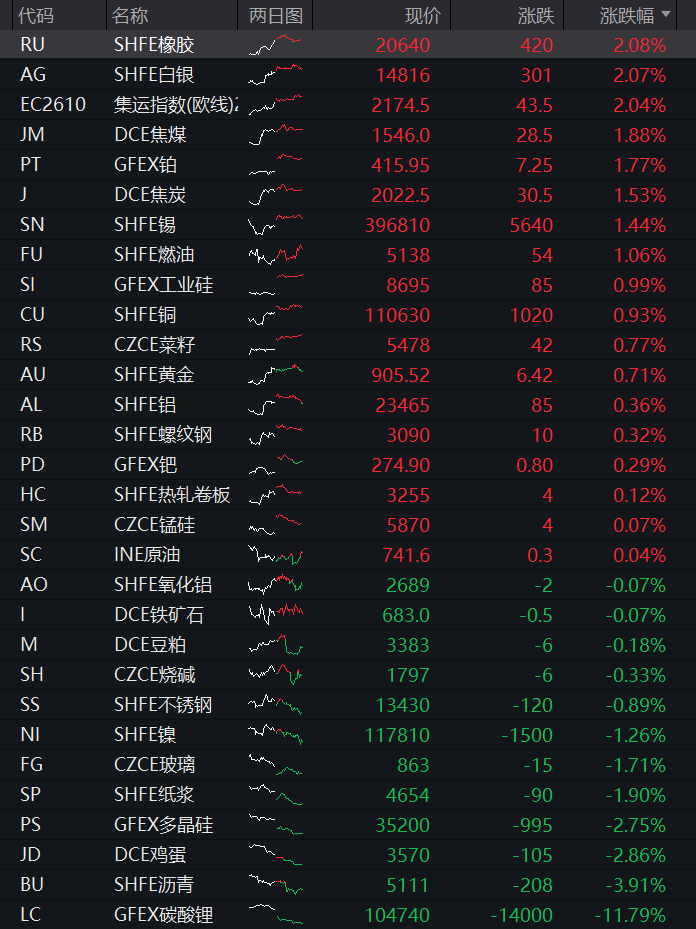
商品:国内商品期货涨跌参半,截至收盘,贵金属涨幅居前,白银涨2.07%;黑色系多数上涨,焦煤涨1.88%;基本金属多数上涨,锡涨1.44%;航运期货全部上涨,集运指数(欧线)涨1.36%;能源品多数上涨,燃油涨1.06%;新能源材料跌幅居前,碳酸锂跌11.79%;化工品多数下跌,沥青跌3.91%;农副产品多数下跌,生猪跌3.06%;非金属建材全部下跌,玻璃跌1.71%;油脂油料多数下跌,花生跌0.92%。
贵州茅台重夺“股王”宝座
贵州茅台股价盘中超过联讯仪器,重夺A股“股王”之位。截至收盘,贵州茅台报1288元/股,联讯仪器报1277元/股。
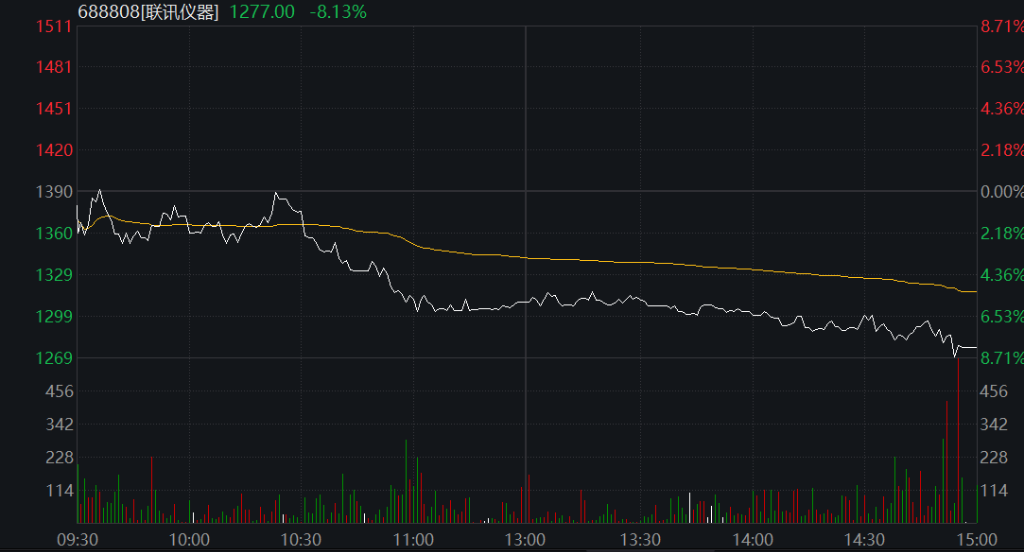
联讯仪器近一个月以来股价持续下行,股价自6月高点1876.87元/股已跌去近30%。
2026年5月18日,联讯仪器盘中涨超15%,股价一度触及1361元/股,反超贵州茅台成为A股“新股王”。
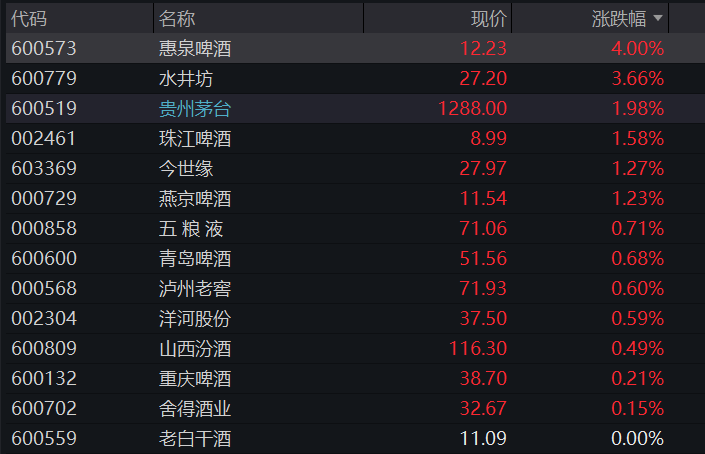
今日白酒板块表现活跃,水井坊尾盘异动,一度大涨近6%,今世缘、五粮液等跟涨。
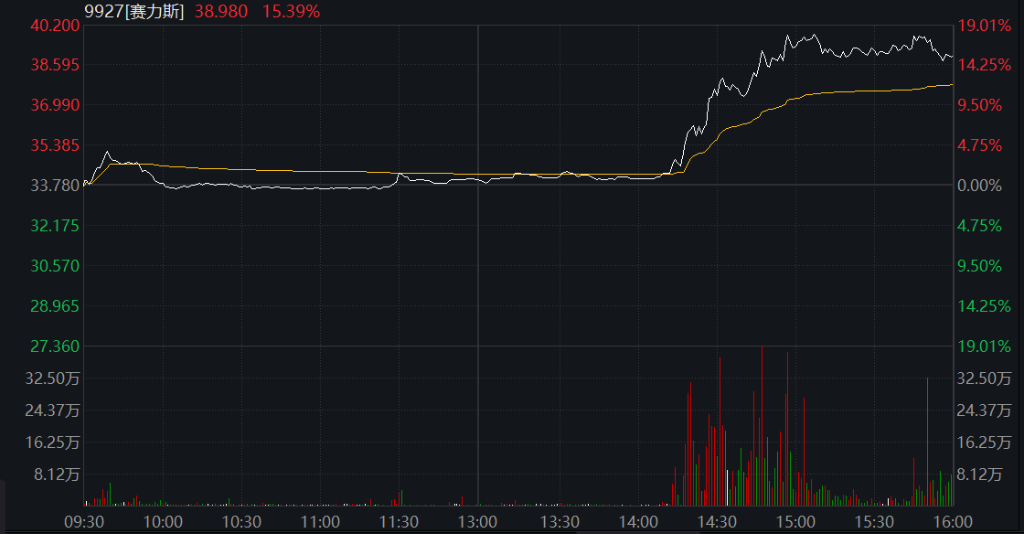
赛力斯涨停
尽管大盘指数表现疲软,但是汽车股局部异动,赛力斯A股涨停、H股涨15%,长城汽车跟进。
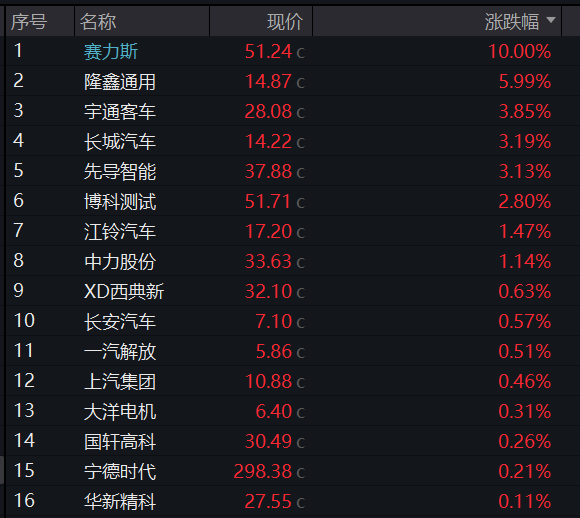
消息面上,多部委联合发声,《关于进一步加强汽车产品创新设计和研发测试验证有关管理工作的通知(征求意见稿)》要求规范新车开发流程,对于可靠性测试的时长和里程做出最低要求的限制。申万宏源认为,这将有效改善新车快速上市,改款竞争的局面。中长期供给端带来的竞争压力有望缓解,合规企业将由此受益。
值得注意的是,10月9日,中欧双方以符合世贸组织规则的方式就混动汽车贸易达成谅解。华泰证券认为,本轮进展阶段性缓解汽车贸易摩擦升级风险,以日欧汽车贸易谈判史为鉴,本地化生产有助于缓释出口约束。
据中国基金报,此前,有报道称,问界汽车计划于2027年进入欧洲市场,目前WVTA欧盟整车型式认证工作已全面启动。
传媒出版/AI语料/短剧掀起涨停潮
出版板块走强,新华传媒一字涨停实现10连板(封单超百万手),新华文轩11天8板,龙版传媒4天3板,新经典2连板,掌阅科技5天3板;影视院线方向博纳影业、吉视传媒回封涨停走出2连板,上海电影2连板,慈文传媒、德才股份、欢瑞世纪、广电网络、华策影视、中文在线等集体走强;果麦文化20.01%涨停,AI语料概念因赛集团涨超14%。
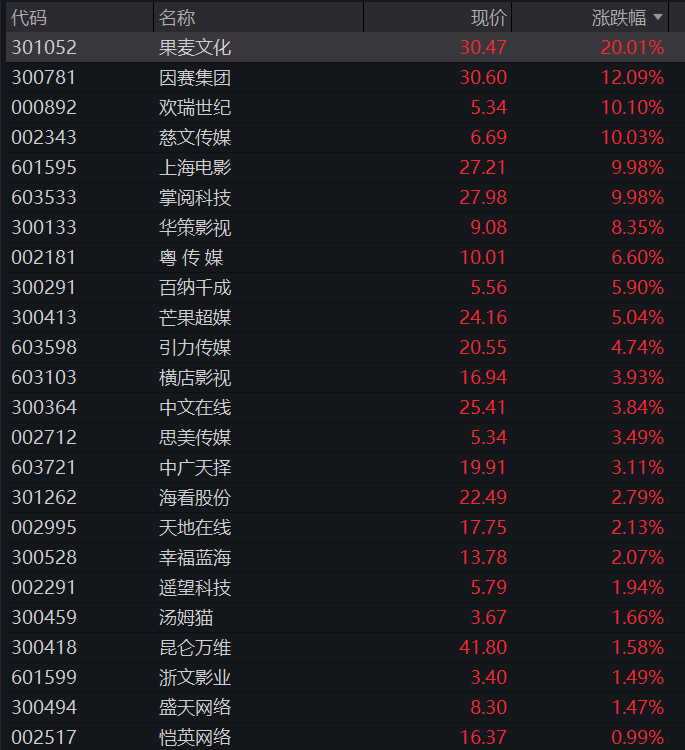
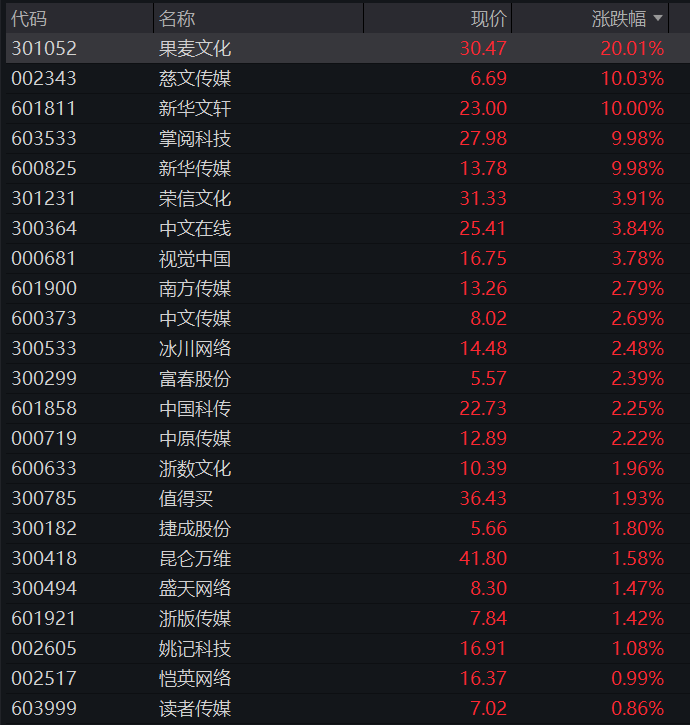
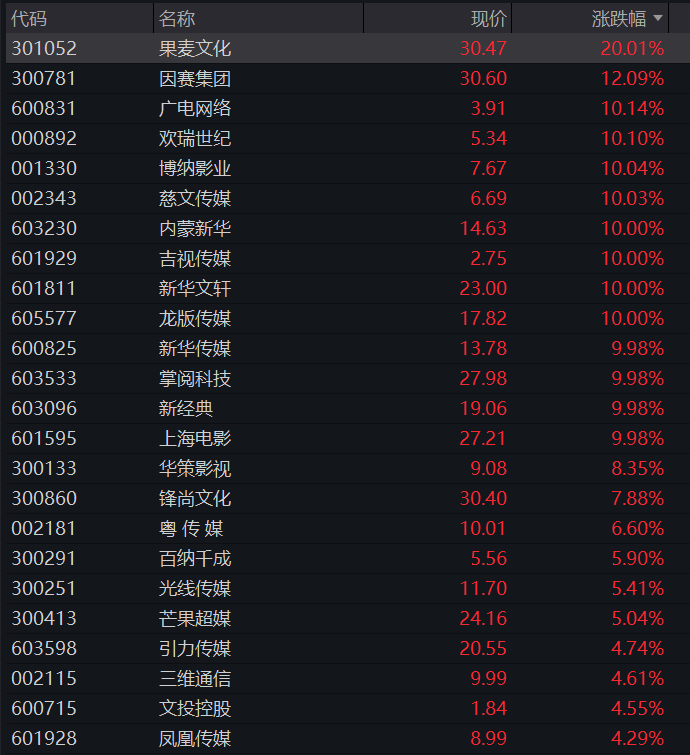
催化逻辑有三条清晰线索。
- 其一,短剧出海数据验证。据Sensor Tower数据,字节跳动旗下短剧应用PineDrama上线约9个月后累计下载量突破1亿、日活跃用户约700万,成为海外短剧赛道增长最快的应用之一,标志着中国短剧的工业化生产模式在海外完成初步验证;国内市场底盘同样稳固,DataEye数据显示2026年前5个月国内AI剧漫剧市场规模已突破220亿元、全年有望冲击400亿元(同比增长138%),国内AI短剧用户上半年突破6亿。
- 其二,AI语料价值重估。市场炒作的核心逻辑在于,大模型竞争正从参数规模转向数据质量,拥有版权清晰、可合规授权的正版内容资产方稀缺性被重新定价,传统出版、影视、网文等版权持有者有望从内容提供商转变为AI训练语料供给方;江苏省近期推出语料券政策,对购买和建设高质量数据集及行业语料资源的主体给予最高100万元支持,从政策端为这一逻辑添柴。
- 其三,政策与产业催化密集落地。博纳影业旗下国内首部AI超写实院线电影《三星堆:未来往事》定档10月23日登陆全国院线、总片长100分钟,是国家电影局首部获公映许可证的AI院线电影;文化和旅游部《文化产业发展"十五五"规划》明确推动AI与内容创作、传播分发、消费体验等产业链重点环节深度融合,国家广播电视总局提出"十五五"时期推动微短剧高质量发展。
华鑫证券认为,传媒作为内需可选内容消费与AI应用双驱动板块,科技发展持续赋能内容作品新供给;从PC桌面时代进入移动互联网流量经济时代、再进入AI的Tokens经济时代,AI工具持续迭代赋能内容创作,从《桃花潭记》《后西游记》到AI电影《三星堆:未来往事》,AI内容多元新供给逐步获大众认可并满足不同群体内容消费需求。
银行:工建中行同日创新高,净息差四年首升叠加分红超预期
银行板块逆势走强,成为午后指数回落中的护盘主力,也是当日另一条确定性主线。工商银行涨2.68%、建设银行涨超3%、中国银行涨超2%、中信银行涨3.00%,四者同日刷新上市以来历史最高价.
股份行与区域行弹性更强,招商银行涨近3%、农业银行涨超3%、渝农商行涨近5%、重庆银行涨超4.5%、宁波银行涨超3%。
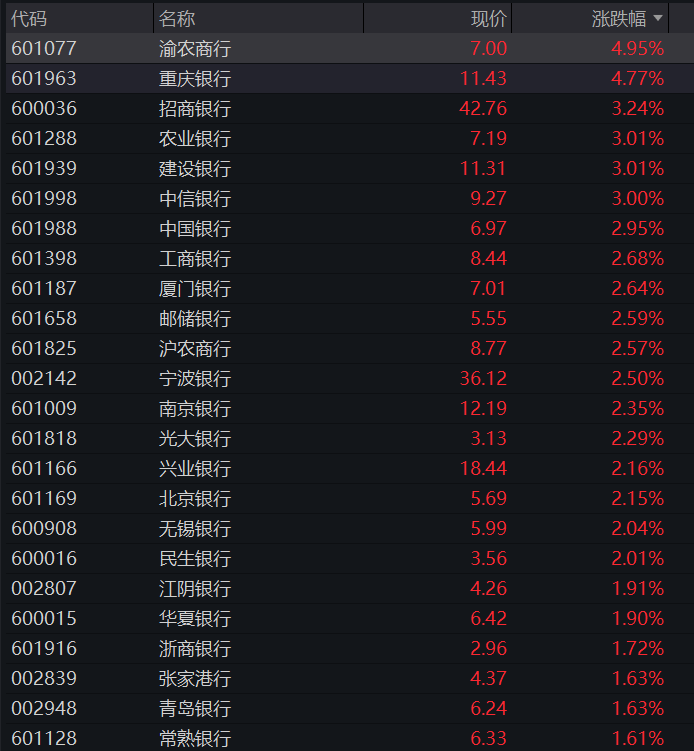
本轮走强的核心是四重逻辑共振。
其一,基本面拐点确立。2026年上市银行半年报显示,42家上市银行中超七成实现营收、净利双增长,行业整体净息差迎来近四年首次环比回升、近半数银行净息差触底回暖,营收同比增长7.4%,不良贷款率稳步下行、拨备覆盖率保持充足。
其二,分红超预期。截至目前已有21家A股银行披露2026年中期分红方案,合计拟派息超2600亿元,其中15家分红比例较去年提升;六大行现金分红比例从30%统一提至31%、超出市场预期,合计拟派息超2200亿元。在10年期国债收益率仅约1.68%的低利率环境下,银行板块5%以上的股息率凸显类债属性与高股息吸引力,保险等长线资金持续增配。
其三,政策密集催化。购房贷款贴息、PSL利率下调0.25个百分点、结构性再贷款扩容至1.4万亿元、财政部1500亿元注资特别国债等政策组合拳集中落地,银行经营环境从"让利"转向"稳盈利"。
其四,资金再平衡。三季度以来科技成长板块高位波动放大,资金持续向低估值高分红资产再平衡,银行板块平均市净率仅约0.6倍、42家银行全面破净,成为"避风港"。
华创证券指出,政策环境已从"压利润"切向"稳盈利",板块上行逻辑从单纯防御延伸至"稳按揭+扩信用+稳投资"三重驱动。广发证券预计三季度营收延续改善趋势、利润增速与二季度基本持平。
光通信、覆铜板等科技股集体下挫
AI硬件侧拥挤交易延续消化态势,
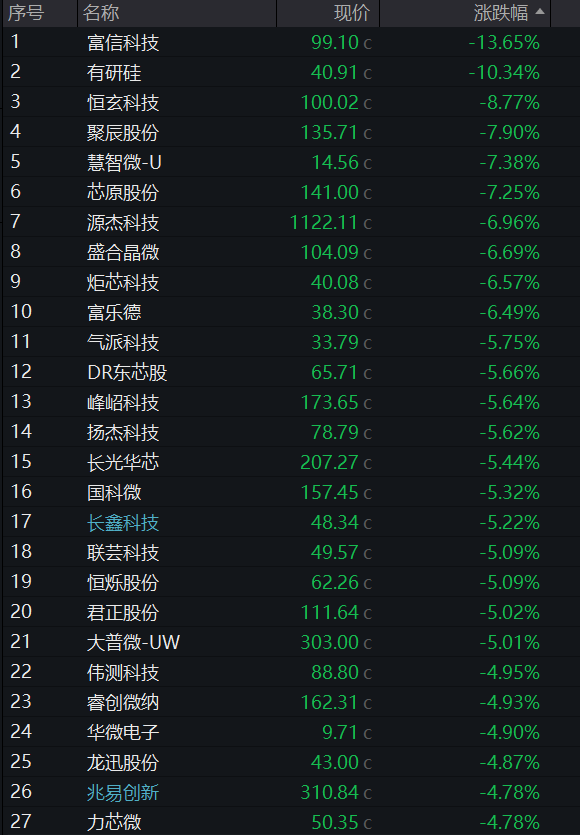
CPO/光通信概念午后跌幅扩大,星网锐捷跌停,中际旭创跌6.41%,东山精密跌6.59%、兆易创新跌4.78%,剑桥科技、紫光股份、工业富联、源杰科技等跌超4%,宏昌电子跌停、富信科技跌超10%。
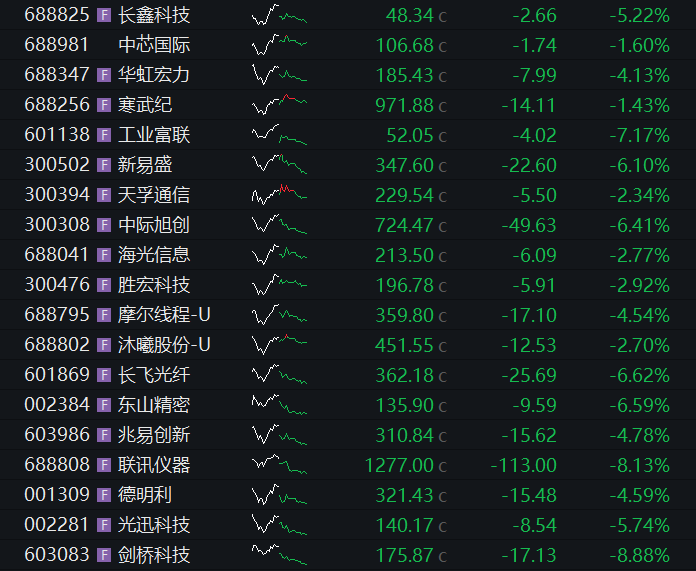
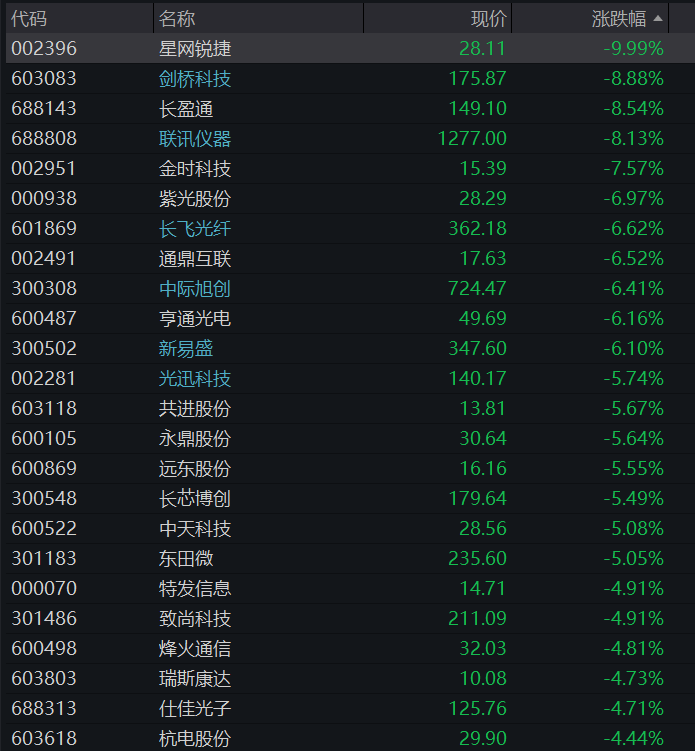
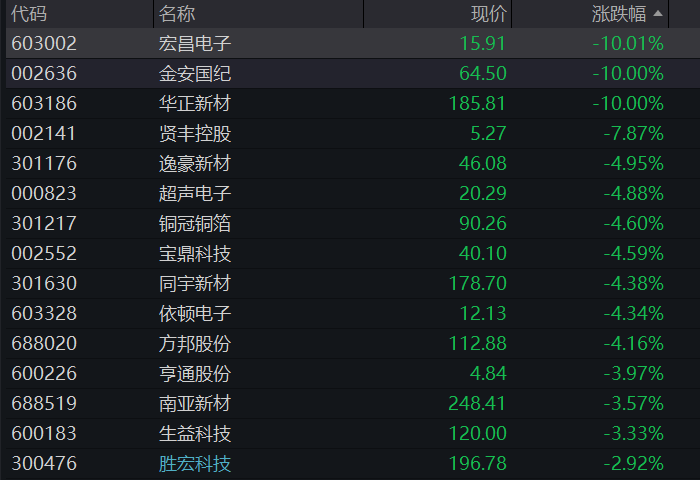
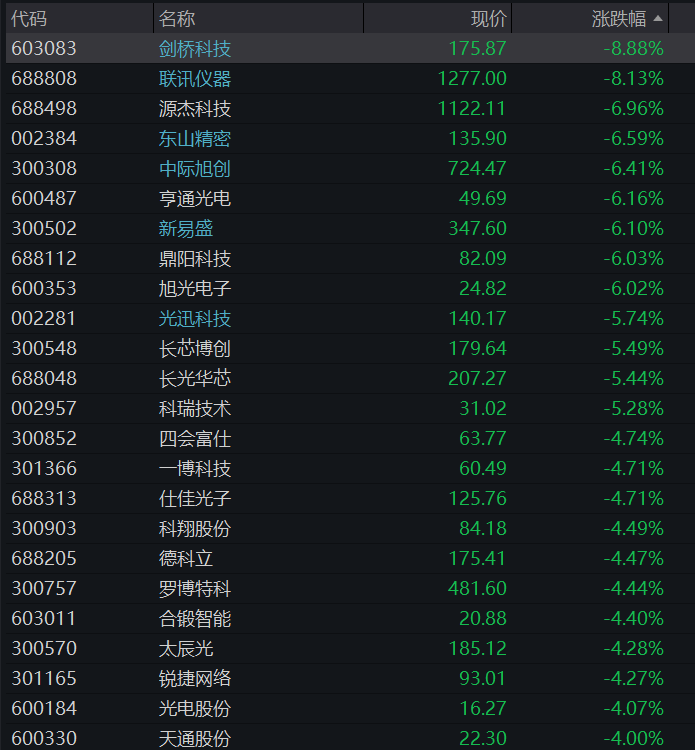
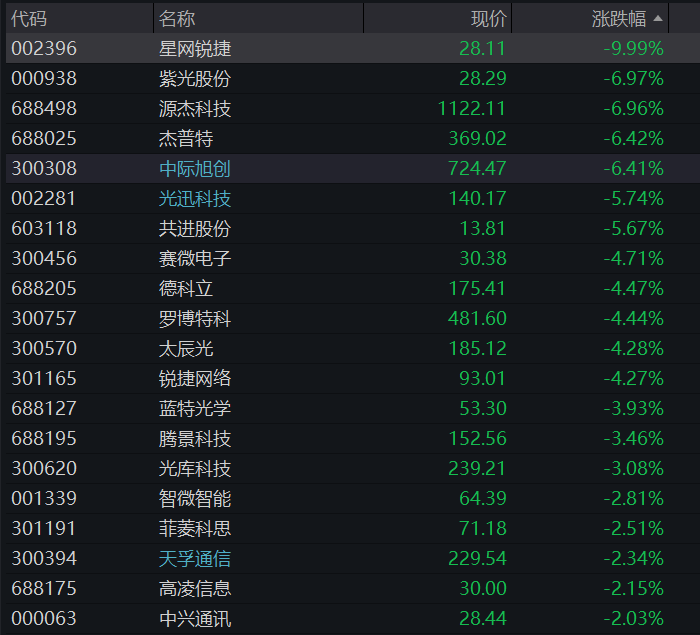
此外,半导体板块跌近3%,长鑫科技遭主力净卖出超7亿元。
花旗发布研报称,过去两周对接超60家欧美机构投资者后发现,受美国联邦通信委员会(FCC)潜在监管限制担忧影响,美国投资者更聚焦AI光学赛道、相比中国光学企业更偏好美国本土光学公司,外资偏好转向压制板块情绪。
东吴证券认为,市场频繁讨论的是摩根士丹利发布的报告,关于FCC限制对象最可能落在3.2T代际的光模块,措施最早将于10月分阶段推进。尤其是当前科创板等估值水平处于较高水平,科创50的10月9日的PE_ttm为119.52,2020年以来分位数为78.8%;一定程度上制约科技远期估值空间。目前的FCC限制仍为外资券商的倾向性判断,而下一次FCC公开会议将在10月29日召开,因此FCC限制依旧悬而未决。基于不确定性的担忧,市场情绪相对谨慎。
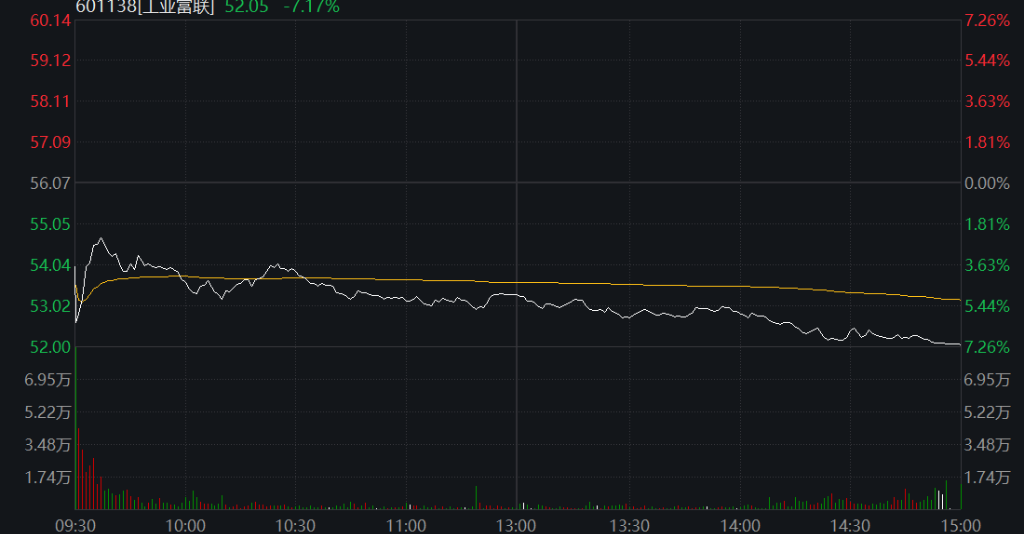
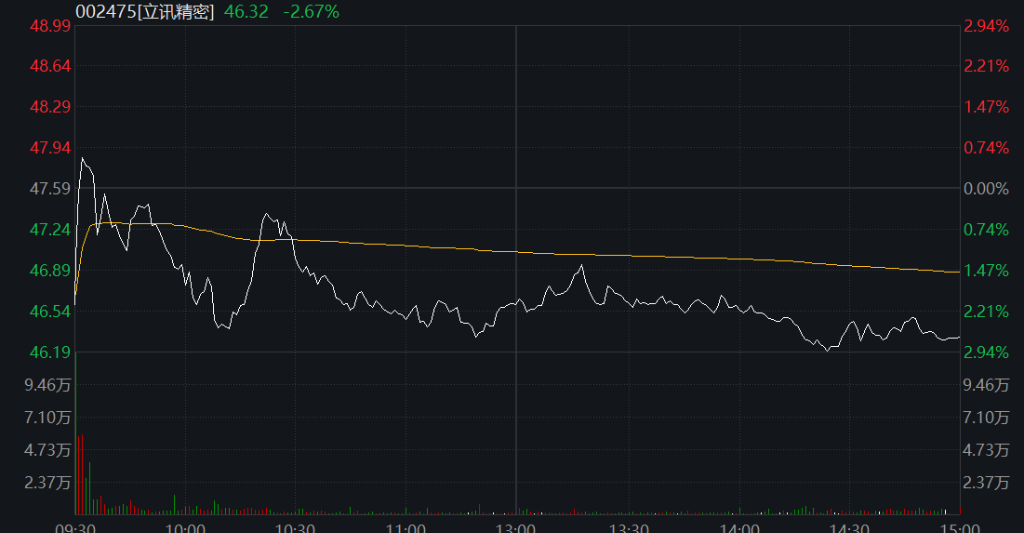
消息面,据证券时报,当地时间10月9日,美国国际贸易委员会就美国Vicor Corporation 提出的相关专利侵权主张,正式启动337调查,主要针对垂直供电系统、相关组件及包含上述产品的计算系统。本案被列入337调查的企业包括立讯精密、工业富联、台达电子、英飞凌等。
10月11日晚,工业富联公告称,此次调查涉及公司及3家控股子公司,相关产品处于内部验证评估阶段,对公司目前生产、经营及业绩不造成实质性影响。前一日,立讯精密披露公告称,涉案产品主要应用于数据中心领域电源模块与处理器的集成供电方案,目前处于客户验证阶段,尚未进入量产状态。
337调查是ITC依据美国《1930年关税法》第337节开展的准司法程序,一般需经过立案、证据开示、开庭、行政法官初裁、ITC复审、终裁及总统审查等环节,周期较长。
从过往案例看,国内企业涉及的337调查结果有所分化。2019年ITC应韩华申请对中国光伏电池片及下游产品发起337调查,2020年6月终裁认定隆基绿能、晶科能源等涉案企业不侵权,终止调查程序。
立讯精密亦速作出回应,均表示本次调查现阶段不会对公司生产经营及业绩造成重大不利影响。
立讯精密表示,经初步评估,本次调查涉及的公司相关产品主要应用于数据中心领域电源模块与处理器的集成供电方案,目前处于客户验证阶段,尚未进入量产状态。工业富联则表示,本次337调查涉及公司相关产品尚处于内部验证评估阶段。