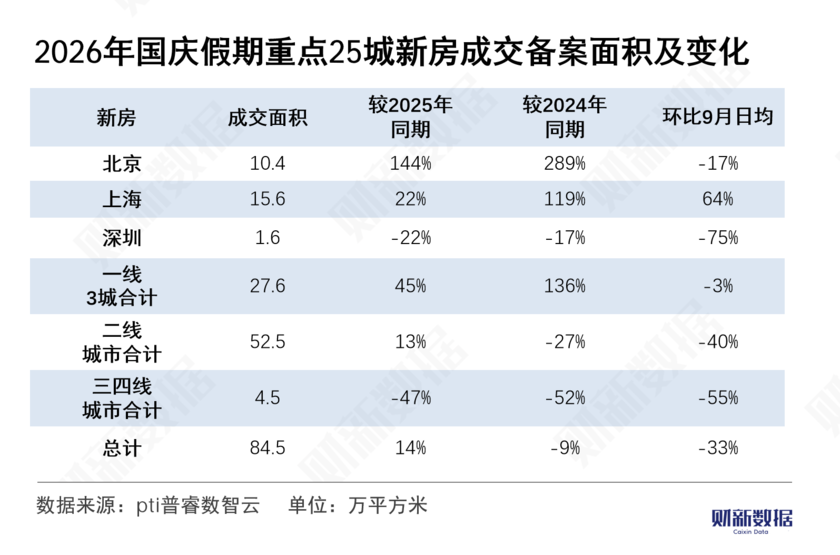
【财新数据专稿】9月以来,尽管现房销售、公积金、购房补贴等政策集中落地,但尚未形成“合力”带动市场全面热起来。“金九银十”楼市活跃度有所提升,整体成色仍显不足。
国庆假期是“8·28”商品住房销售制度改革文件出台后的第一个全国性长假,也是10月1日起中央财政个人住房贷款贴息落地后的首个集中销售窗口。市场表现如何?
据地产研究机构普睿数智中心对15城的监测,假期(10月1日—7日)楼市呈现“人气先行、成交滞后”的典型特征:多数城市来访较9月周均明显抬升,但认购修复幅度普遍小于来访,转化率不升反降,成交进一步向少数头部项目集中。
新房成交备案数据显示,25城假期成交面积合计85万平方米,同比增长约14%,但较2024年仍低8.7%、较9月日均低33%。10月前两周重点40城累计成交面积与去年水平相当。二手房延续底部修复,假期带看与新增挂牌同比普遍抬升,成交分化远大于新房。

同一时间另一机构中指研究院跟踪的重点25城,新建住宅成交55.1万平米,或受低基数影响,较去年国庆假期日均同比增长33.8%,与2024年国庆假期则基本持平;二手房方面,重点11城日均成交套数同比增加42.8%,但较2024年同期仍有一定差距。
回顾9月,正值传统“金九”营销窗口,房企推盘节奏加快、供应端集中放量,带动市场成交边际回暖,但同比仍未走出负增长区间。从亿翰智库监测的40城数据来看,商品住宅销售面积为1036.9万平米,环比增加6.9%,同比减少2.2%。
二手房市场成交量环比小幅回升,但同比增速偏弱,市场整体仍处于结构性修复阶段。重点17城9月二手住宅成交面积为865.3万平米,同比增长1.2%、环比增1.4%。高能级城市中上海量价相对领先,如果剔除春节所在的2月,其二手房(含商业)成交自去年11月以来连续第10个月站稳2.2万套以上,实现自7月以来的三连升。
中指在全国多地开展的居民置业意愿调查显示,9月底房价预期出现边际改善,稳定预期增加1.7个百分点至56%,悲观预期有所缓解。居民置业信心温和修复,当月购房意愿强于上月的占比约为17%,环比增加0.8个百分点。
市场活跃度整体提升,但就业环境较弱,居民资产负债表修复缓慢,未来房价预期仍偏弱,房价上涨预期持续低位。其中一线城市房价稳定预期出现增加,二线、三四线城市房价下跌预期略有减弱。业内判断,10月将是一个环比改善、同比交易降幅继续收窄的结构性“银十”,热度集中在新规产品、低总价刚需与核心区强产品力项目。
宏观调控持续朝供给端提质、存量端规范、需求端减负的方向推进。继8月集中完善住房公积金、商品房销售制度及房地产融资管理体系后,9月相关政策进一步细化实施标准,并通过财政金融协同加大对刚性住房需求的支持力度。
9月28日,国务院总理李强主持召开国务院常务会议指出,“推出一批务实管用的增量政策,……要研究出台稳定房地产市场、促进就业增收等政策措施”。会议将“稳定房地产市场”纳入增量政策研究出台清单,并与“促进就业增收” 并列,释放了积极信号,稳楼市仍是重要目标。
9月29日,财政部、中国人民银行、金融监管总局联合发文,对新发放商业性个人住房贷款购买首套住房、建筑面积不超过120平米且总价不超过150万元的家庭给予贴息支持。
政策自10月1日起实施,暂定实施一年,并通过经办银行按月自动扣减利息,实现“免申即享”。相较此前以降低首付比例、调整房贷利率为主的需求端政策,此次中央财政直接参与居民购房成本补贴,进一步丰富了住房消费支持工具。
贴息对象明确限定首套住房及中小面积、中低总价产品,政策支持方向更加聚焦刚性住房需求。根据中指院,2026年1—8月重点40城中符合条件(120平及150万元以内)的新房成交占比33%、二手房成交占比55%。
居民购房贷款贴息政策月初实施以来,首周落地案例集中于国有大行渠道,覆盖广州、深圳、杭州、宁波、成都、江苏、河北等多个省市。据易居研究院梳理,从已披露案例看,单笔贷款规模集中在42万—100万元区间,5年累计节省利息普遍在1.6万—5万元之间。本次政策存量贷款一律排除在外,“已审未发”贷款成为唯一可衔接的过渡情形。
新政首周受理与发放节奏较快,市场反馈积极。在房贷利率已处历史低位的背景下,1个百分点的额外贴息虽然绝对金额有限,但对价格敏感型刚需群体的心理阈值具有实际撬动作用。“对于原本就打算在近一年买房的刚需家庭来说,需求提前释放成为可能。”普睿研究称。
不过当前数据的积极信号主要体现在受理端和情绪端,但房贷贴息对成交量的实质性拉动需要观察至少一个完整的月度周期。
国金证券宏观首席经济学家宋雪涛认为,二手房成交的同比变化更能体现贴息政策效果,原因在于新房供给存在瓶颈,但二手房供给相对充足。目前贴息政策的效果仍主要体现在量的层面,尚未向价的层面传导。参考今年“小阳春”经验,成交的放量传导到房价跌幅收窄至少需要1至2个月时间。
此外在北京之后,9月下旬上海、广州也相继落地商品住房销售制度细则,明确“新老划断”条件。其中上海规定现房销售项目定金一般不超过购房总价款的3%; 广州在预售门槛、在途项目过渡与预售资金监管、按揭放款时点、主办银行制等关键环节与京沪基本对齐,同时现房销售项目定金收取上限为5%,为三地最高,在资金解除监管条件、土地供应及配套支持政策等方面也呈现明显的本地差异化安排。
四季度预计更多城市将落地实施细则,也将有更多城市进一步释放政策弹性空间,推动新旧政策平稳过渡。中指研究院表示,新的销售模式下资金占用周期延长,未来各地预售资金监管办法(如保函置换)、分户抵押配套细则等的落地情况,也将成为重点关注内容。