伊朗与美国谈判的妥协方案传闻一度令油价大幅跳水,股债金与比特币同步走高;伊朗方面随后否认协议临近,油价收回多数失地。AI融资担忧全天压制科技与AI基建股。
周二,美股收盘涨跌互现,标普500指数上涨0.28%,纳指横盘微跌0.02%。罗素2000指数上涨1.66%领跑,费城半导体指数下跌0.29%。
标普500十一大板块九涨两跌,医疗板块上涨2.34%、房地产板块上涨1.69%领涨,通信服务板块下跌0.89%、科技板块下跌0.34%垫底;礼来上涨3.49%且盘中创历史新高,安进上涨3.29%。
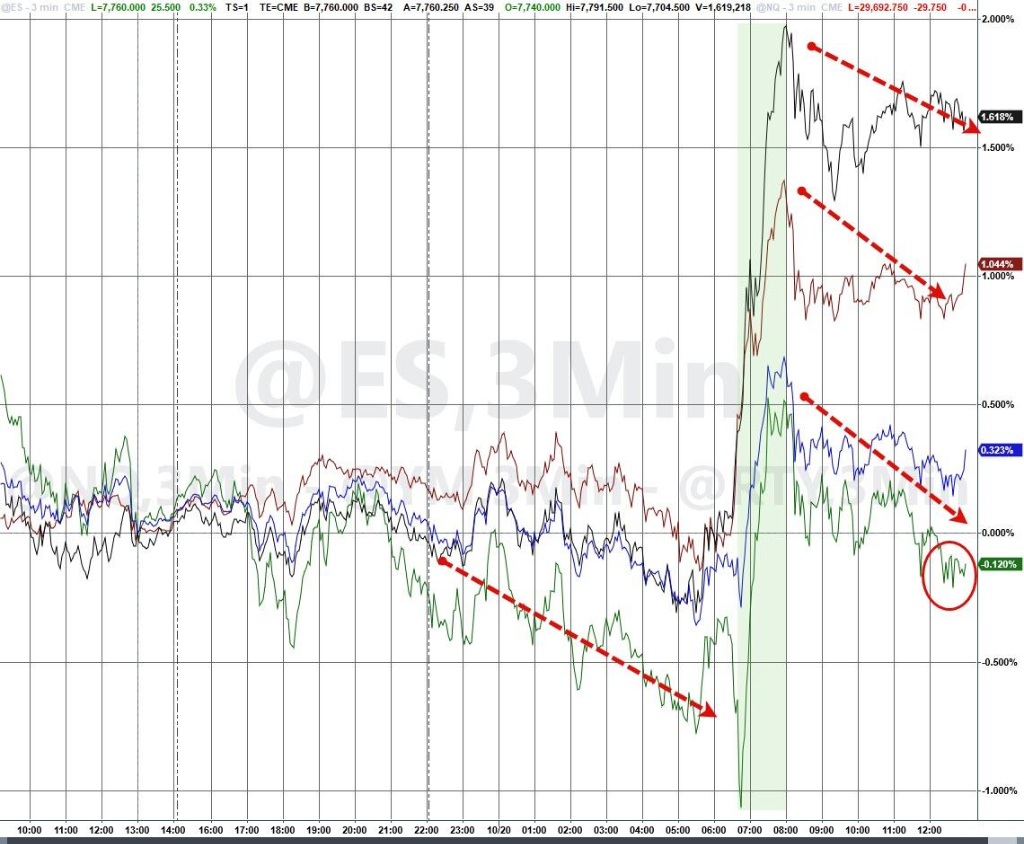
美股盘后,纳指期货涨1%。英特尔涨4%,美光科技、AMD、英伟达至少涨2.2%,台积电、甲骨文、特斯拉至少涨1.5%,苹果跌0.3%,Pinterest跌1.9%,奈飞跌5.6%。
盘后,SpaceX公布第三季度净利润44亿美元,大幅超越市场均值预期,盘后股价涨6.8%;超微电脑公布Q1初步业绩营收和毛利率双双超预期,盘后飙涨11%;Netflix则因第四季度利润指引疲软,盘后跌6%。
油价大幅震荡,伊朗传言主导日内节奏
当日交易的核心主线是原油市场的剧烈波动。
布伦特原油隔夜一度突破每桶110美元,触及五个月高点,此前伊朗伊斯兰革命卫队海军发表声明,称一艘"违规超级油轮"在霍尔木兹海峡南部触雷起火,该船据报正试图取道"未经授权"的南部航道出港。
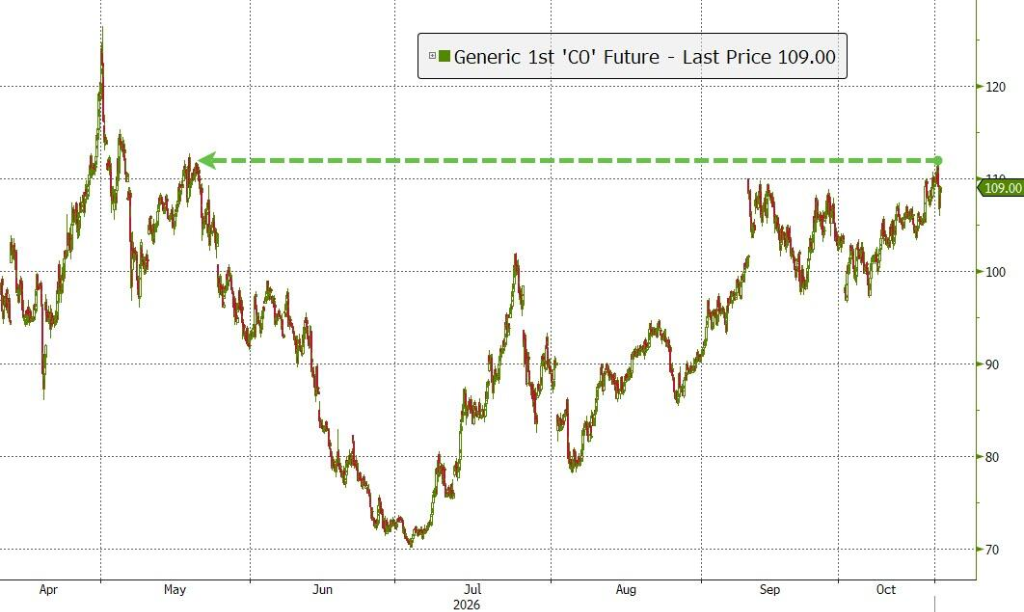
高盛全球大宗商品研究联席主管Daan Struyven指出,期货市场目前已将"中东冲突升级或持续的相当概率"计入定价。
然而,随着Al Araby Al Jadeed等媒体援引的"妥协提案"传言扩散。华尔街见闻提及,10月20日周二,卡塔尔媒体获悉,卡塔尔与巴基斯坦向美国和伊朗提交了一份妥协提案,并获美伊初步认可。
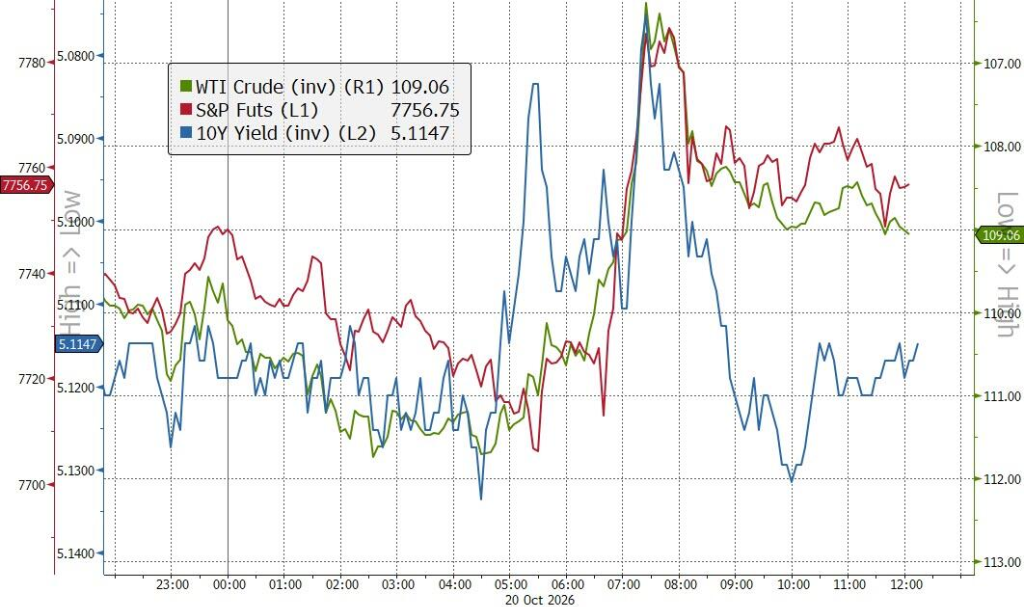
彭博社提到,一则未经证实的报道称,旨在达成协议、结束美伊战事的谈判最快本周就可能取得突破。消息一出,国际原油期货盘中转跌,美油和布油日内跌幅均曾扩大至约3.3%,布油曾跌至106美元/桶下方。
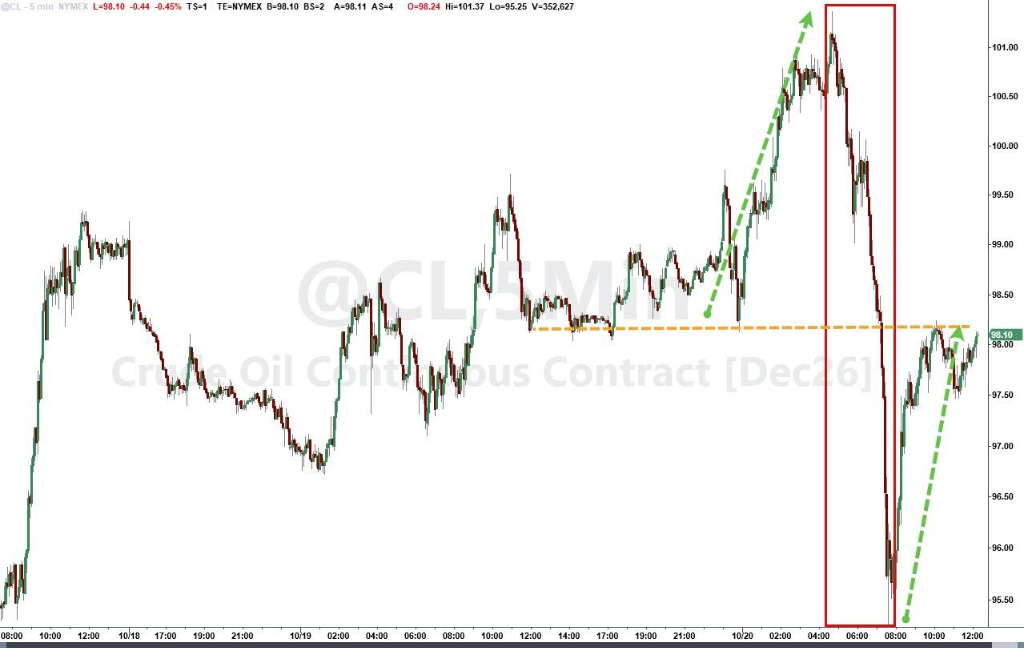
在官方否认声明"伊美谈判仍在继续,称协议临近的报道是错误的"发布后,油价很快收复失地,最终基本回平。
据央视报道,卡塔尔首相顾问兼外交部发言人马吉德·安萨里在多哈举行的第八届全球安全论坛上表示,尽管中东地区紧张局势持续升级,美国与伊朗围绕伊朗核问题的谈判仍在继续,双方均保持外交接触。
美欧柴油价格日内大幅震荡后亦收于基本持平。
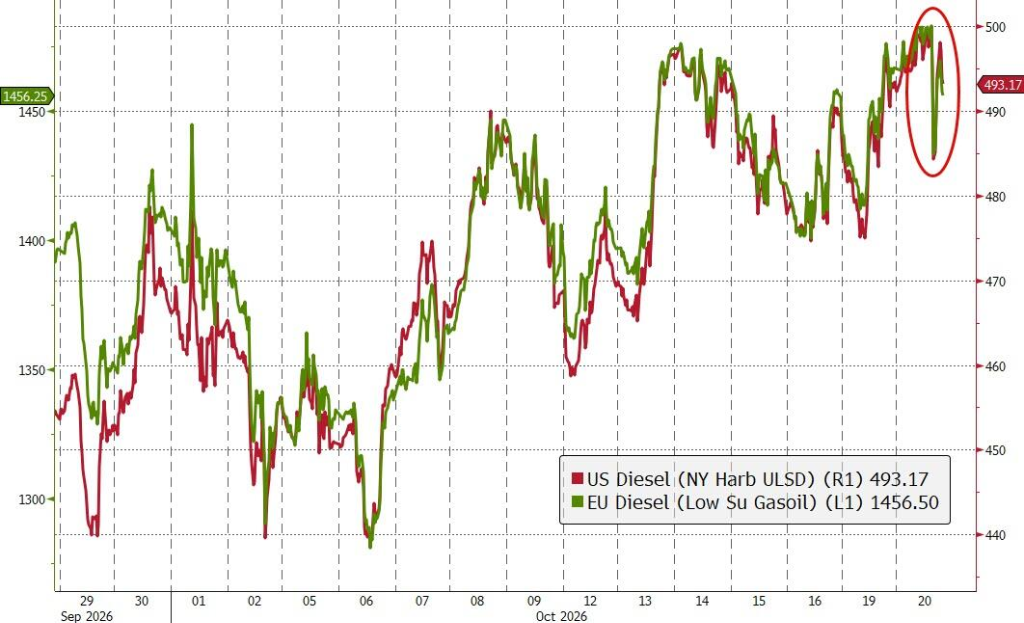
能源股当日表现落后大市,对冲基金流向数据显示,该板块整体呈净卖出态势。
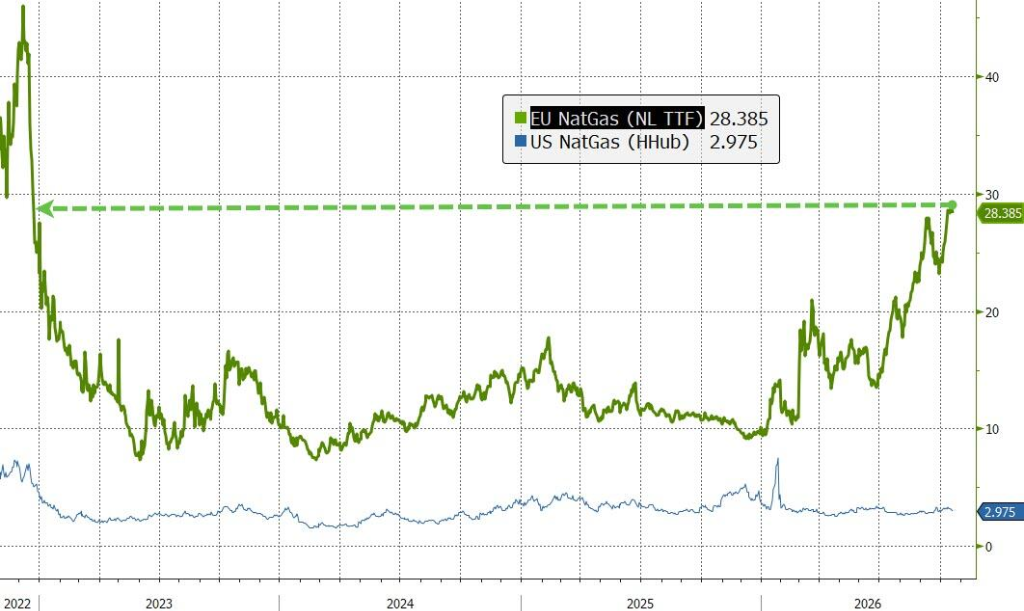
欧洲天然气冲高回落,荷兰TTF基准气价盘中升破90欧元/兆瓦时。荷兰合作银行高级能源策略师Florence Schmit表示,突破该关口后出现一些获利了结,但预计下周气价可能再度突破这一水平。
值得注意的是,彭博社报道称,亚洲对液化天然气的需求预示着,随着天气转冷,竞购战将更加激烈。目前,亚洲天然气储存设施的蓄气量约为75%,是自2009年有记录以来同期最低水平。
美国天然气与欧洲价差悬殊,当量价格28.385美元,远高于2.975美元的现货水平。
科技股承压,资金向医疗和小盘股轮动
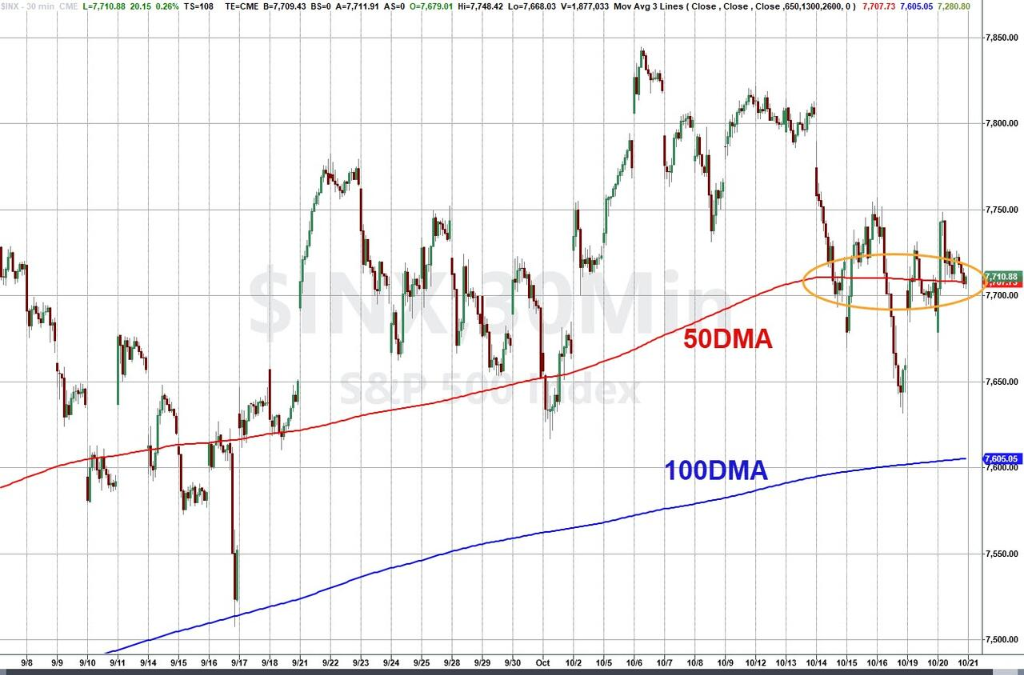
周二标普500指数盘中重返50日均线上方,尾盘回落至该线附近获得支撑。小盘股与被做空最集中的股票篮子领涨大盘,纳斯达克100指数收跌。
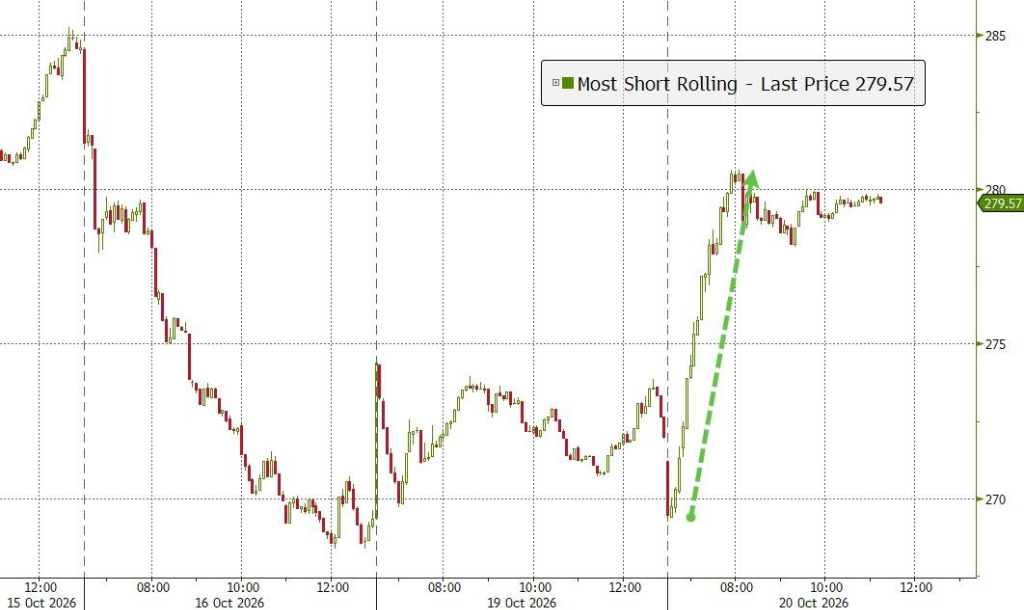
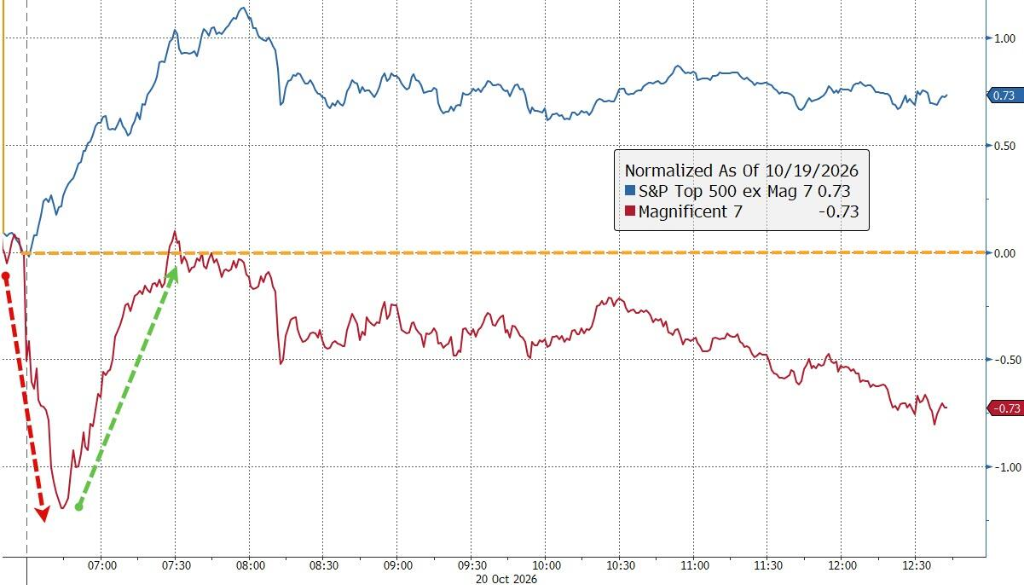
标普493指数今天表现优于Mag7指数。Meta下跌1.59%,苹果下跌1.00%,谷歌A下跌1.13%。
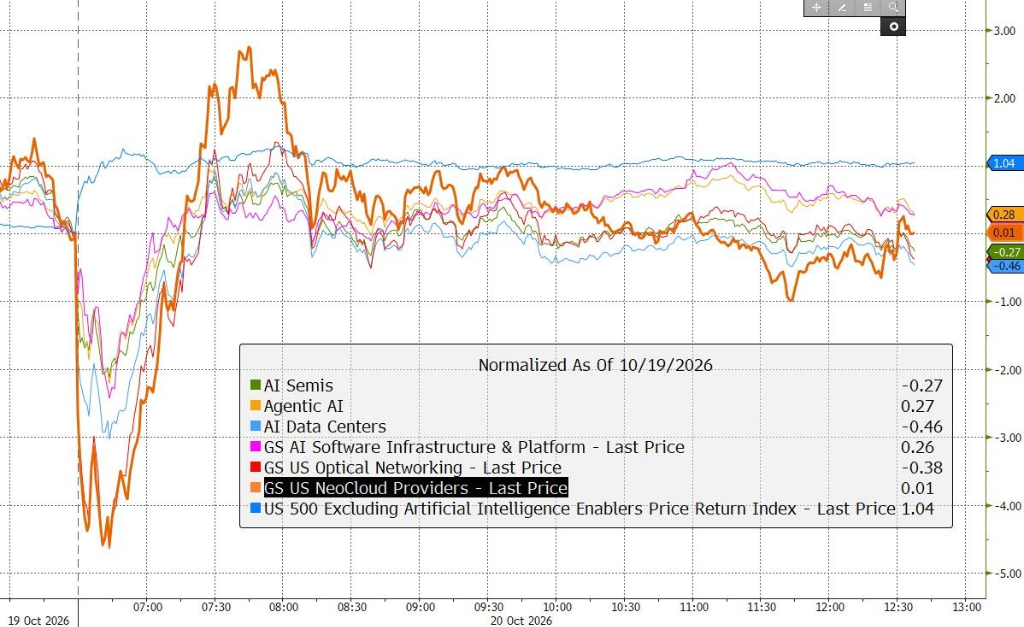
美股云服务板块当日收盘持平,受韩股Elice影响,美股早盘一度下跌超过4%,随后反弹至近3%的涨幅,之后又回落。
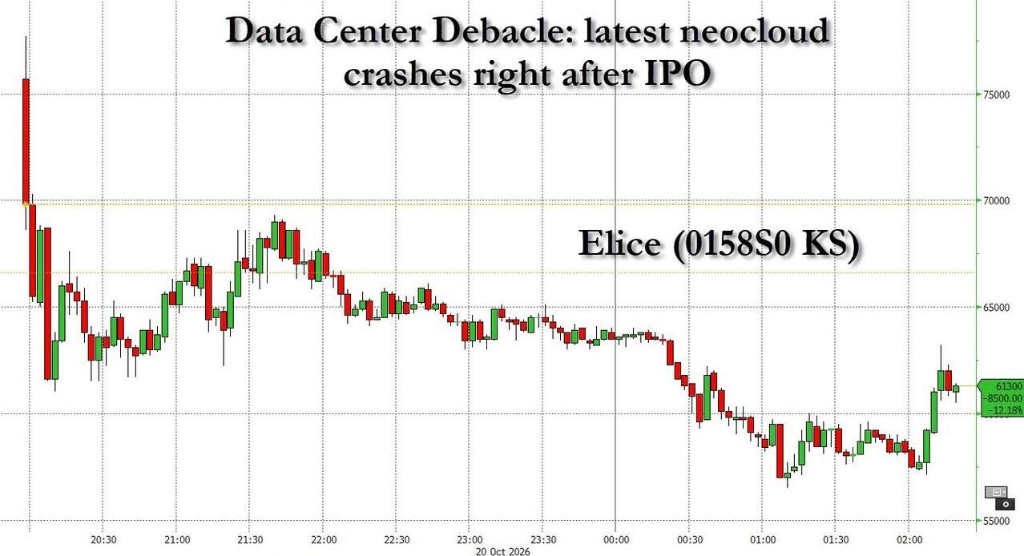
华尔街见闻提及,韩国数据中心公司Elice在韩国股市上市首日暴跌32%,这家自称「neocloud」(新型算力云)、且罕见已经盈利的公司,以估值仅为同行零头的价格上市,仍未能逃过抛售,标志着市场对AI数据中心资产的定价逻辑已从“增长预期”转向“资本开支”。
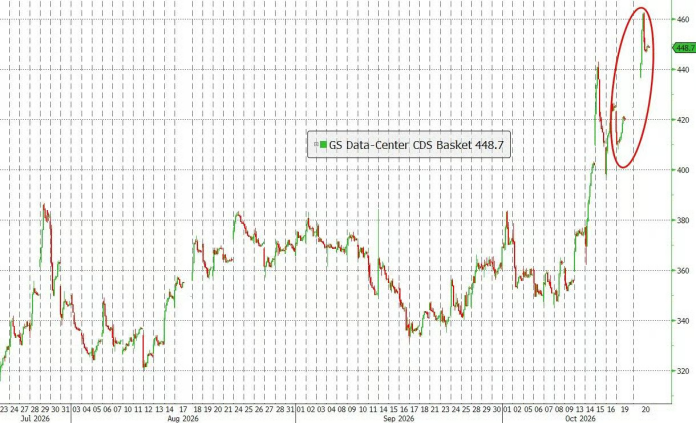
CoreWeave盘初下跌6%,股价一度触及57.235美元的上市以来新低,尾盘收涨1.65%,盘后涨超4%。数据中心运营商IREN下跌4.00%,Nebius上涨0.71%。
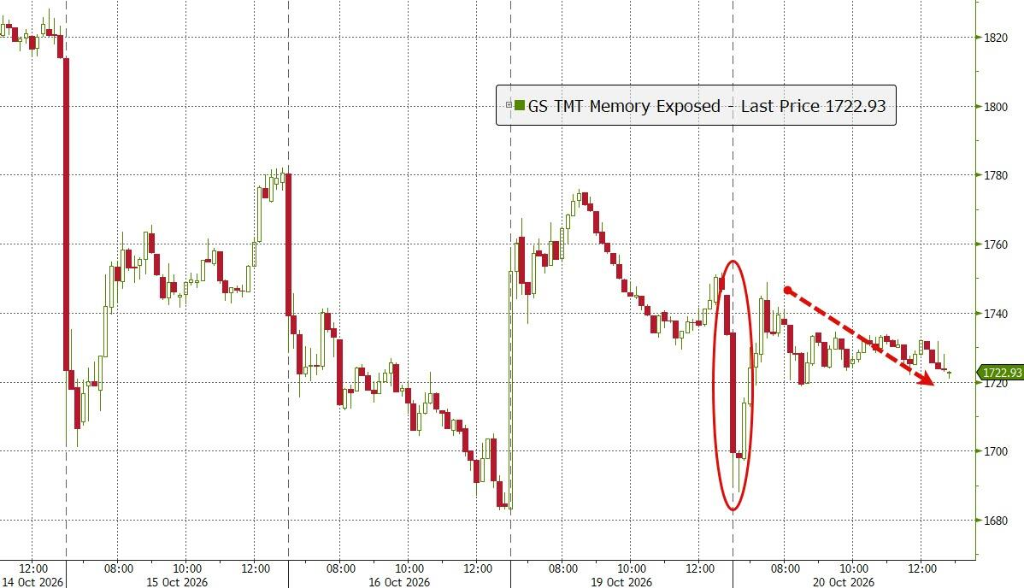
美光科技下跌0.98%,闪迪下跌0.42%,西部数据上涨3.44%,希捷上涨2.17%,存储板块在周一反弹后重回分化。
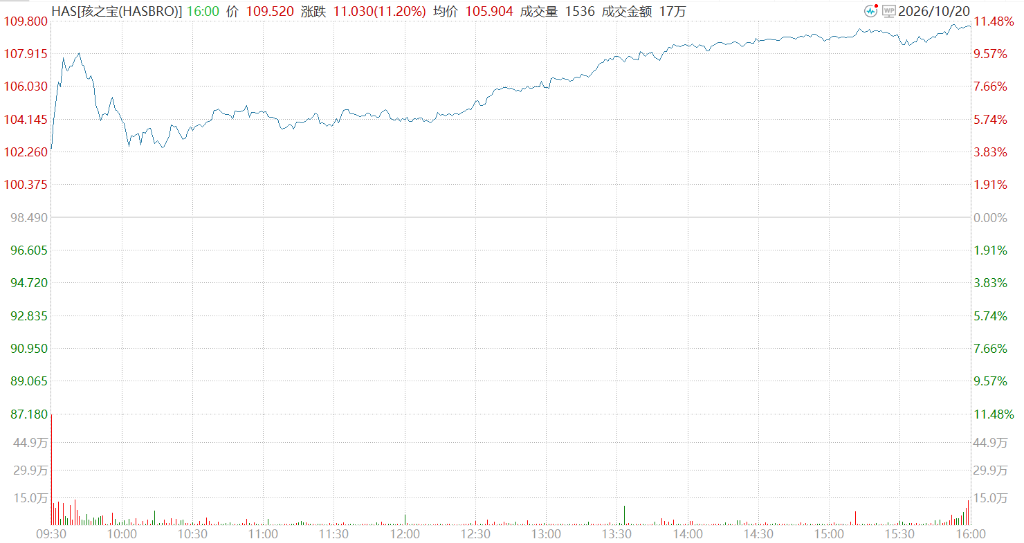
孩之宝与艾可菲财报大涨,通用汽车逆势下挫
财报季进入密集披露期,消费与工业公司的业绩指引成为资金轮动的参照。
孩之宝上调全年营收及数字游戏业务预测,股价飙升11.2%,创一年新高。
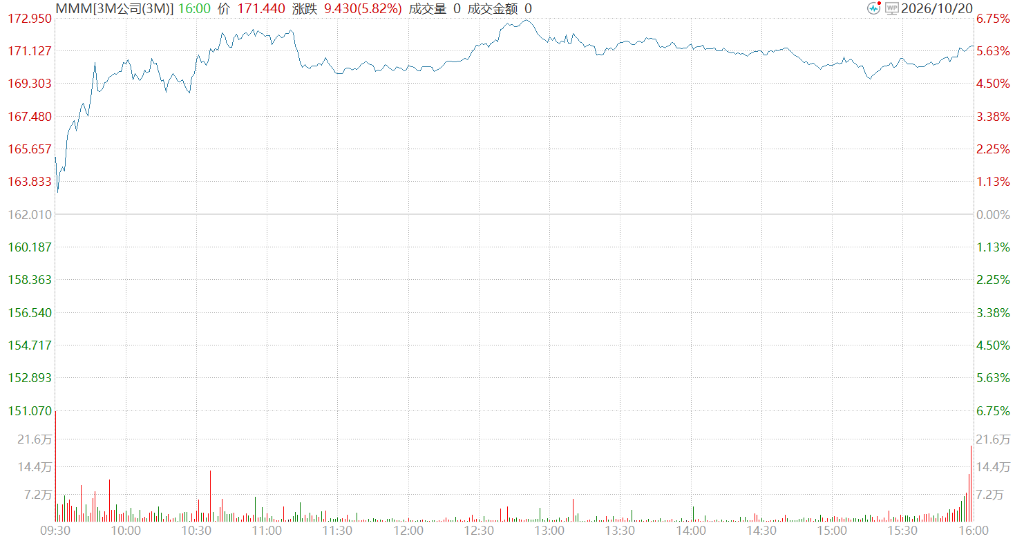
3M则在宣布扩大与亚马逊的数据中心合作并上调全年利润预测后,股价大涨5.8%。
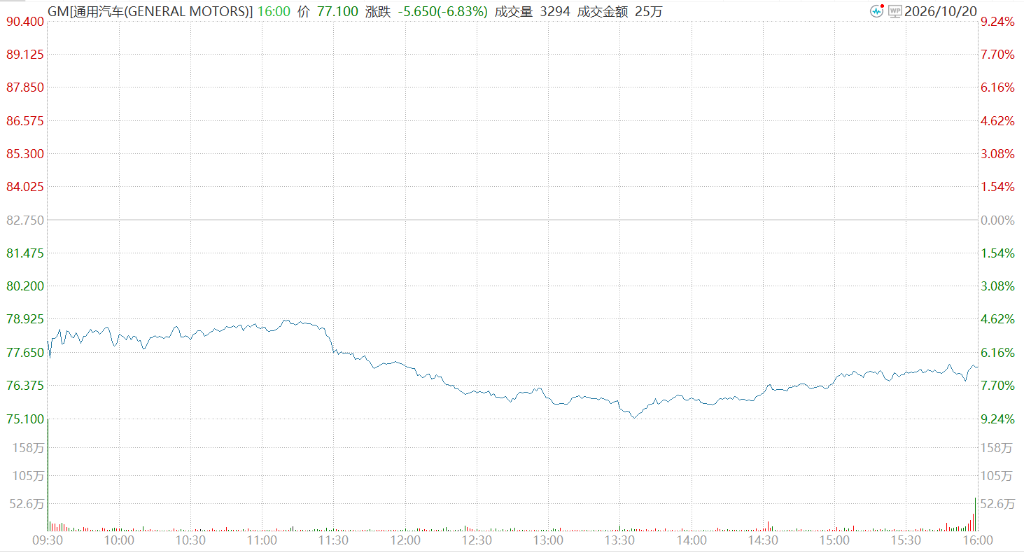
通用汽车因商品成本上升和卡车销量下滑的前景预警,股价跌6.8%,为当日表现最差的道指成分股。
Salesforce宣布以56.6亿美元收购Braze,Braze股价上涨51.70%,Salesforce收盘基本持平。这笔交易为软件行业年内规模居前的并购之一。

医疗板块延续防御属性,联合健康上涨3.04%,与礼来、安进一同位居涨幅前列。房地产板块涨幅居前,防御资金延续向低估值板块轮动的节奏。
Plante Moran Financial Advisors首席投资官Jim Baird表示:
股票投资者对AI交易仍持一定程度的怀疑态度,对一些公司能否将投资货币化存有疑虑,因此你能看到资金向小盘股和医疗保健等其他领域轮动。
盘后,SpaceX公布三季度净利润44亿美元,远超市场平均预期的18.8亿美元,其AI业务增长强劲,股价盘后涨4%。然而,Netflix发布的四季度利润指引低于预期,股价盘后下跌6%。
利率市场异动,短端承压
10年期美债收益率收于5.1126%,回落2.71个基点,盘中一度高见5.1440%;2年期收益率上行1.28个基点报4.7804%;30年期收益率回落4.53个基点报5.4220%。2年期与10年期利差收窄至33.01个基点,收益率曲线呈牛平形态。

经济数据几乎全面利好债市。美国9月新屋开工环比下降5.2%至122.1万套,为四个月低点,低于预期的130.5万套;营建许可降至140万套,环比下降0.2%。
荷兰国际集团美洲研究主管Padhraic Garvey表示,新公布的一批美国数据几乎全面偏向利好债市。
加拿大皇家银行资本市场美国利率策略师Izaac Brook表示,上周浮现的AI避险交易仍是利率市场最关心的话题,并似乎在推动当日价格走势,油价回落同样对收益率构成下行压力。短端收益率受12月加息预期支撑,未能跟随长端下行。
由于美联储处于静默期,加息的可能性略有下降,但12月加息似乎仍板上钉钉。

美元走弱,金价下滑
外汇市场,加元上涨0.55%领涨G10货币,创近一个月最佳单日表现;阿尔伯塔省公投约76%的投票反对分离,分离风险消退推动加元走强。
美元指数收于101.701,走弱至三周低位区域;欧元兑美元报1.1237,英镑报1.3383,美元兑日元报158.20。

值得注意的是,即便在美元走弱的背景下,黄金当日同样走低。现货黄金纽约时段尾盘报4122.38美元,下跌0.45%,盘中高点4155.57美元;现货白银上涨1.32%报57.66美元。

比特币一度升破83,000美元,处于近两周区间上沿,但仍未能突破关键阻力位。

风险提示及免责条款 市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。