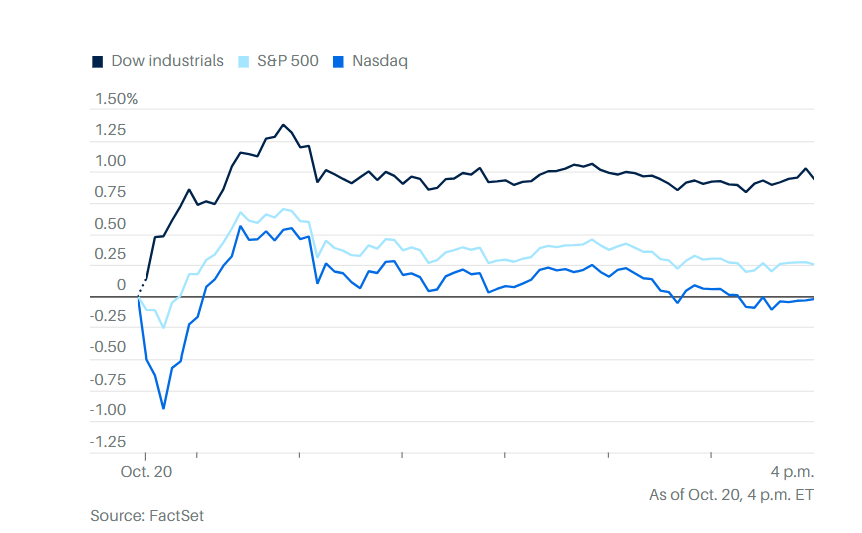
美股周二(10月20日)收盘涨跌互现,市场资金从大型科技股转向中小盘、价值股和防御性板块。油价回落、美国与伊朗可能恢复谈判的消息,以及部分企业好于预期的财报,推动道琼斯工业平均指数大幅上涨,但投资者对人工智能投资规模和融资风险的担忧仍然压制科技股。
道指收盘上涨529.85点,涨幅1.02%,报52495.88点;标普500指数上涨0.29%,报7712.57点;纳斯达克综合指数微跌0.02%,报26424.82点。
小盘股表现尤其突出,罗素2000指数上涨1.8%,创两个多月来最大单日涨幅。今年以来,罗素2000指数累计上涨近12%,不过周二已是这个指数连续第六个交易日运行在200日移动平均线下方,持续时间为一年多来最长。
医疗保健板块领涨,房地产和公用事业股也表现强劲。工业和安全产品制造商3M公布好于预期的财报并上调全年业绩指引,股价上涨超过5%;国防承包商诺斯罗普·格鲁曼同样因业绩超预期上涨超过4%。
麦迪逊投资公司首席投资策略师帕特里克·瑞安认为,投资者正在逐渐降低对AI股票的配置,转向近期表现相对稳健的其他板块。
摩根士丹利首席美国股票策略师迈克·威尔逊则判断,美股普通个股的调整已经接近尾声。尽管市场未来两至三周可能继续震荡,但标普500指数到2027年年中仍有望升至8500点。
油价变化是当天市场反弹的重要推动因素。此前,中东供应风险一度推高原油价格,但有关美国和伊朗可能恢复外交谈判的消息传出后,油价转而下跌。
《华尔街日报》指出,市场反弹似乎受到阿拉伯媒体有关调解方向美伊双方提出恢复谈判方案的报道推动,但报社尚未独立证实这一消息。
美国WTI原油期货最终下跌1.8%,收于每桶101.79美元;布伦特原油下跌0.7%,收于108.79美元。
油价回落减轻了市场对能源通胀的担忧,美债收益率也有所下降。美国9月新屋开工下降5.2%,待售房屋销量下降7.3%,显示高利率正继续压制住房需求。10年期美国国债收益率回落至约5.081%,30年期收益率降至约5.433%。
瑞士宝盛认为,如果AI股票出现更深层次的调整,美国国债仍有机会重新发挥投资组合避险工具的作用。
不过,科技股的反弹仍然缺乏持续动力。韩国AI云计算公司Elice上市首日暴跌超过30%,加剧了市场对AI相关资产估值的担忧,并拖累亚洲科技股。
过去一周,投资者对AI基础设施建设中不断增加的债务负担更加警惕。
据英国《金融时报》报道,摩根士丹利统计显示,与甲骨文、SpaceX、Alphabet、亚马逊、Meta、博通和英伟达等企业相关的信用违约掉期,每周交易额已从7月的不足20亿美元增至9月的超过90亿美元。
AI云计算公司CoreWeave的信用违约掉期利差超过1000个基点,反映投资者越来越关注AI企业的融资成本、资本支出和偿债能力,而不仅仅是收入增长。
不过,巴克莱分析师阿贾伊·拉贾迪亚克沙认为,市场可能夸大了CoreWeave的风险。引发担忧的约20亿美元无担保债券,只占公司约350亿美元资本结构的一小部分。公司仍有约1040亿美元的订单积压,GPU租赁价格和芯片需求也没有出现崩溃迹象。
随着市场开始区分不同AI企业的财务风险,分析师对相关股票的评级也出现分化。
Loop Capital将苹果评级从买入下调至持有,目标价从370美元降至330美元,理由是iPhone需求疲软以及存储器成本上升可能压缩利润率。
摩根士丹利继续看好AI带动的硬盘需求,维持希捷和西部数据的增持评级,但上调希捷目标价,下调西部数据目标价,反映两家公司面临的竞争和经营风险有所不同。
在AI电力基础设施领域,BTIG上调美国电力公司的评级,富国银行上调Venture Global的评级,看好数据中心带来的电力和能源需求。巴克莱则下调NuScale Power评级,认为商业化进度缓慢和合同不确定性增加了投资风险。
金融板块方面,TD Cowen将贝莱德评级从持有上调至买入,目标价提高至1405美元,预计长期盈利年增长率可能达到15%。
收盘后,市场迎来了新一轮科技公司业绩考验。
SpaceX公布第三季度营收145.8亿美元,同比增长161%,超过分析师预期的127.2亿美元。每股收益为0.35美元。AI业务和星链用户增长是主要推动因素,公司股价在盘后交易中小幅上涨。
SpaceX第三季度还完成了对AI编程创业公司Cursor的600亿美元收购,进一步扩大人工智能业务布局。
接下来,Meta和特斯拉将于周三公布财报。市场将重点关注大型科技企业的数据中心投资、2027年资本支出计划,以及AI投资能否带来足够的现金流。
Direxion资本市场主管杰克·贝汉认为,今年大部分时间,强劲的AI增长前景使投资者愿意忽略较高利率带来的压力,但上周的市场调整表明,这种关系开始受到考验。
他认为,未来几周大型云计算企业公布的投资回报、数据中心开支和2027年资本支出指引,可能比季度盈利数字本身更加重要。
周二的行情显示,资金正在从少数AI龙头向更大范围的股票扩散,但市场对AI投资前景的分歧并未消失。随着大型科技企业财报陆续公布,投资者将进一步判断,AI带来的增长能否支撑不断上升的估值、资本开支和债务负担。