美国股市周四(10月15日)在剧烈震荡后全线上涨。尽管批发通胀创下2022年以来最大涨幅,人工智能企业的债务风险继续冲击科技股,但资金转向医疗保健、金融和消费类股票,加上美国国债收益率大幅下降,推动主要股指在尾盘反弹。
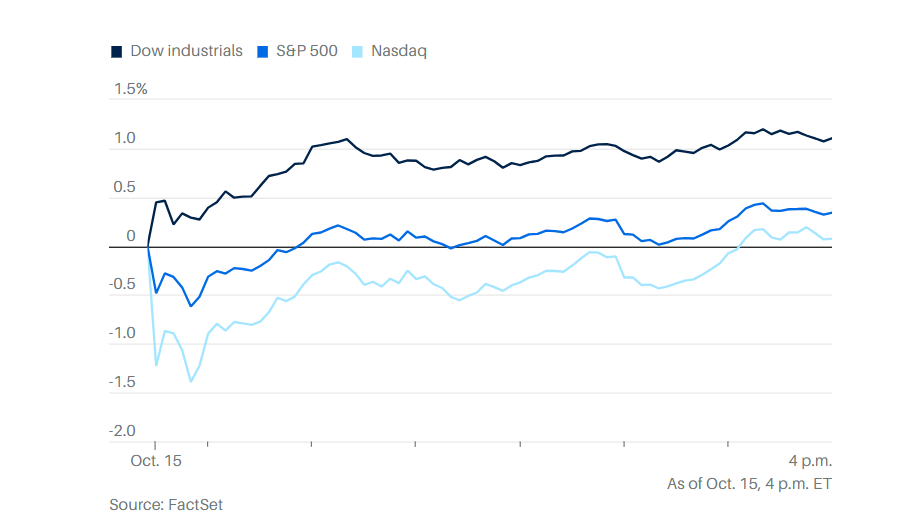
道琼斯工业平均指数上涨556点,涨幅1.08%;标普500指数上涨0.33%;纳斯达克综合指数上涨0.08%。
纳指早盘一度下跌超过1.4%,最终由跌转涨,创下4月7日以来最大盘中逆转。标普500指数也从盘中下跌0.6%转为上涨,创7月2日以来最大盘中反弹。
当天市场最突出的变化是资金继续撤离估值较高的科技股,转向其他板块。医疗保健、材料、金融和消费类股票普遍上涨,耐克涨幅超过5%,沃尔玛上涨近2%。标普500指数科技板块仍下跌约0.5%,小盘股罗素2000指数的表现则明显强于纳指。
LPL Financial首席技术策略师亚当·特恩奎斯特指出,资金正从科技股流向医疗保健、必需消费品、材料及房地产等板块。等权重标普500指数在尾盘上涨约1%,也说明市场反弹并非主要依靠大型科技股。
通胀数据原本可能给市场带来更大冲击。美国劳工部公布,9月生产者价格指数(PPI)环比上涨1.3%,同比上涨6.3%,均创2022年以来最大涨幅。剔除食品、能源和贸易服务后的价格同比上涨5%,显示通胀压力并不局限于能源。
Nationwide首席经济学家凯西·博斯特扬西奇认为,美联储两周后再次加息的风险已经明显上升。TradeStation全球市场策略主管戴维·拉塞尔表示,连续两天公布的消费者和生产者价格数据表明,通胀正在恶化,美联储可能被迫采取行动。
但债券市场没有按照通常的通胀交易逻辑运行。
投资者大量买入美国国债,推动10年期国债收益率下降10.2个基点,至5.086%,创2025年8月1日以来最大单日降幅。30年期收益率也降至约5.42%。
CreditSights全球策略主管温妮·西萨认为,债券市场的反应反映出投资者正在重新评估AI投资对经济增长和信用市场的影响。市场对AI投资回报的担忧,目前已经压过通胀数据带来的冲击。
这轮担忧的中心是人工智能云计算企业CoreWeave。
CoreWeave此前一个交易日暴跌超过15%,周四早盘一度继续下跌9.5%。公司五年期信用违约掉期(CDS)利差盘中突破1100个基点,部分长期债券收益率接近16%,市场模型隐含的五年违约概率超过60%。
不过,英伟达首席执行官黄仁勋周四表示,CoreWeave的财务实力每天都在改善,融资成本实际上正在下降,不需要英伟达提供额外财务支持。这番表态帮助CoreWeave股价从早盘大跌中恢复,最终收涨。
德意志银行全球宏观及主题研究主管吉姆·里德警告,AI基础设施投资越来越依赖债务融资,而不是企业自身产生的自由现金流,投资者不能再忽视信用市场发出的警告。
盈透证券首席市场分析师史蒂夫·索斯尼克认为,市场现在质疑的已经不是AI需求是否存在,而是数据中心建设速度、资本使用效率和未来盈利能力,能否支撑目前庞大的投资规模。
这种担忧也解释了为什么Anthropic第三季度收入强劲增长、台积电利润再创新高,仍未能消除科技股的抛售压力。
不过,华尔街并非一致看空AI基础设施。美国银行分析师塔尔·利亚尼维持CoreWeave的“买入”评级和140美元目标价,认为随着电力容量投入运营、新一代英伟达系统部署,公司收入仍有大幅增长空间。
摩根大通也将Alphabet目标价从420美元上调至425美元,看好谷歌云计算和AI算力需求带来的收入增长。
这些不同判断反映出AI投资正在进入新的阶段。市场开始更加严格地区分拥有充足现金流和成熟业务的科技巨头,与依赖高成本借贷持续扩张的新型云计算企业。
周四的反弹缓解了连续抛售带来的压力,却没有消除AI行业面临的融资风险。随着通胀重新加速、美联储可能继续加息,投资者接下来关注的将不只是AI订单和收入增长,还有企业能否把巨额资本投入转化为足以偿还债务的现金流。