算力硬件和芯片股反弹,光模块、光通信、芯片股等盘中一度拉升,华尔街见闻文章写道,周二美股超微电脑业绩远超预期,“AI交易”应声反弹,“服务器巨头”戴尔、慧与科技盘后大涨,AI云计算CoreWeave亦大涨。亚太股市韩国KOSPI指数涨超3%,芯片巨头三星电子、SK海力士均涨6%。宁德时代AH股大幅下跌,财报显示,公司第三季度净利润同比增长14.54%;单季度综合毛利率降至20.69%,连续两个季度回落。
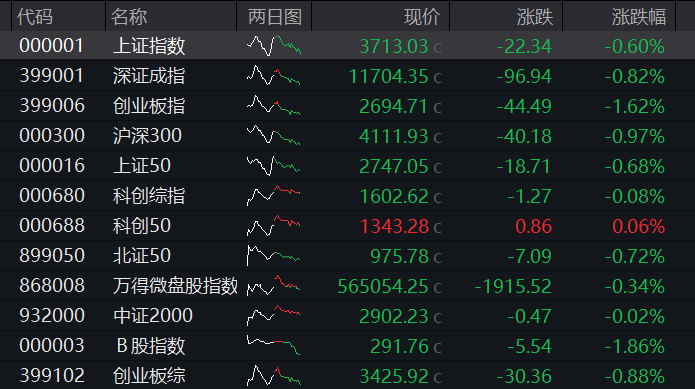
10月21日,A股三大指数高开低走、全天震荡下行,创业板指尾盘一度跌超2%、最终失守2700点并创阶段新低,早盘一度涨近1%。宁德时代因三季报利润失速叠加外资密集下调评级,全天下跌12.03%、创历史最大单日跌幅,单日蒸发市值逾千亿,重创电池产业链与创业板指。AI硬件以及芯片半导体反弹,光通信、光模块、存储芯片等概念股拉升。
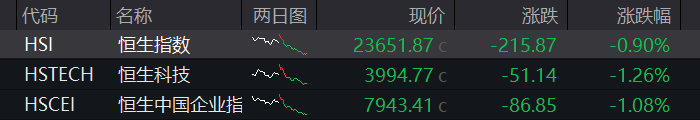
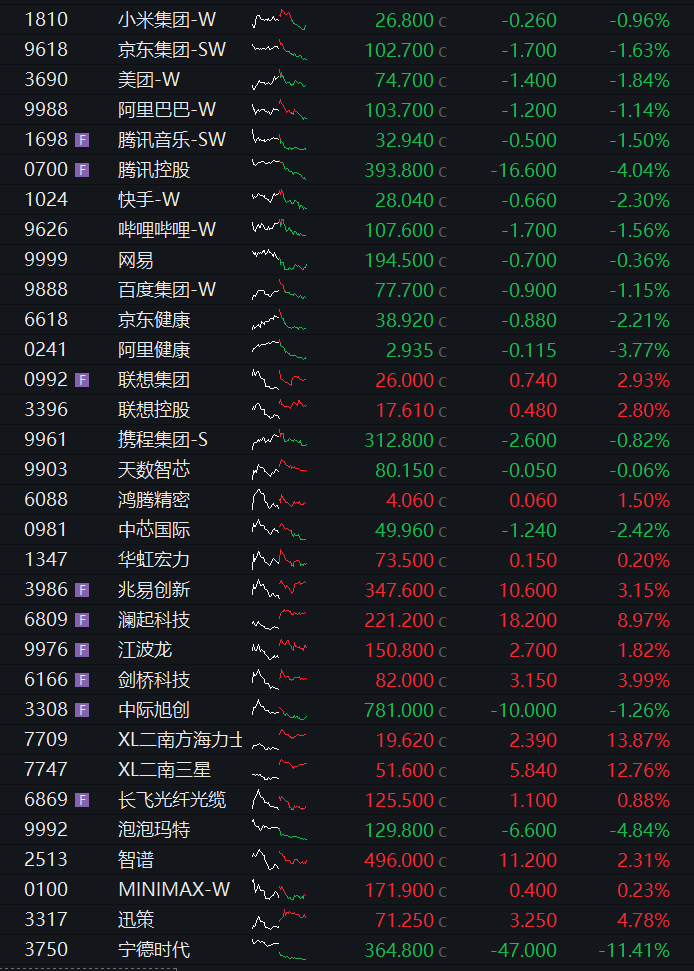
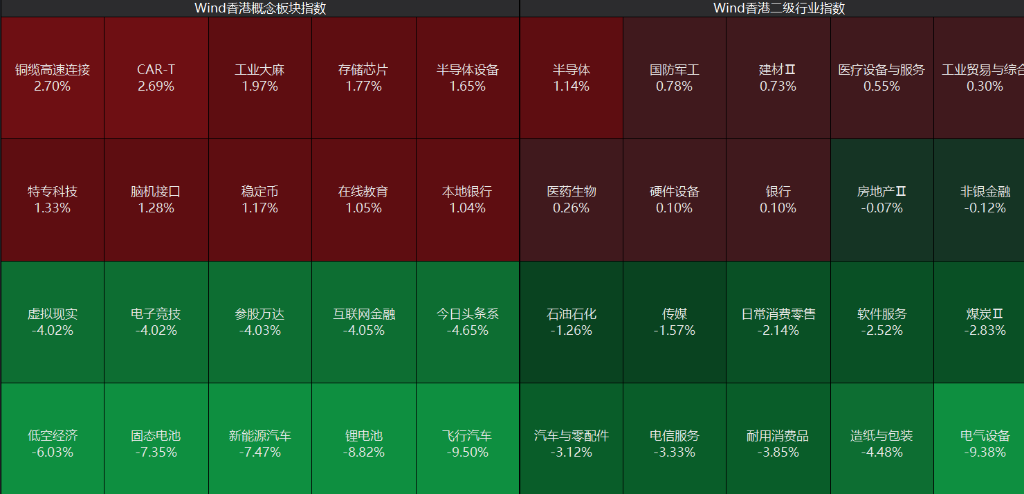
港股高开低走,恒指、恒科指双双下跌,恒科指跌超1%,盘初恒科指曾涨超1%,权重科网股多数下跌,芯片股反弹,澜起科技、兆易创新等涨幅居前。宁德时代港股同样大跌11%。债市方面,国债期货全线下跌。商品方面,国内商品期货涨跌互现。
A股:截至收盘,沪指跌0.60%,深成指跌0.82%,创业板指跌1.62%。
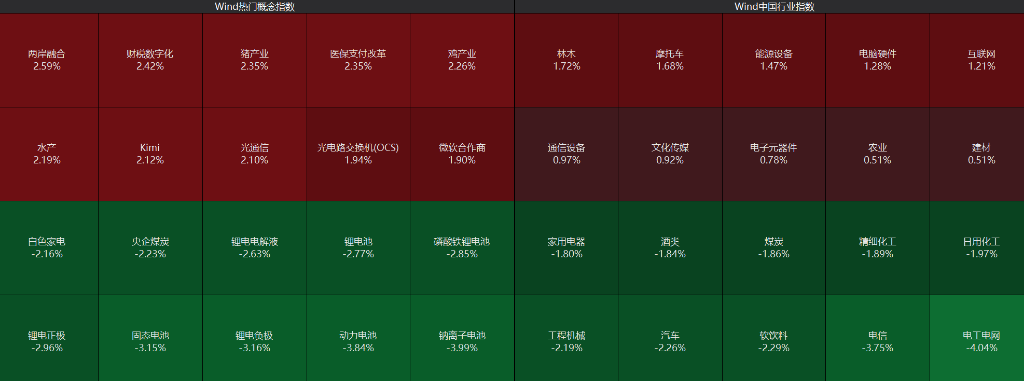
盘面上,个股跌多涨少,沪深京三市超3300股飘绿,今日成交1.44万亿。沪深两市成交额1.43万亿,较上一个交易日缩量268亿。板块方面,新能源汽车产业链、家电、白酒、煤炭、电信、金融板块调整。农业、光通信、存储板块走强。
港股:截至发稿,恒指跌0.35%,恒科指跌0.75%。
盘面上,宁德时代绩后跌超11%,新能源汽车股整体低迷。腾讯控股、中国移动等权重股走软;中际旭创盘中再创新低。
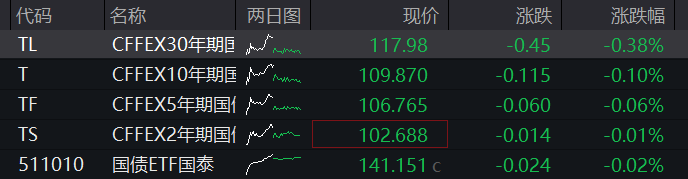
债市:国债期货全线下跌,截至收盘,30年期主力合约跌0.38%,10年期主力合约跌0.10%,5年期主力合约跌0.06%,2年期主力合约跌0.01%。
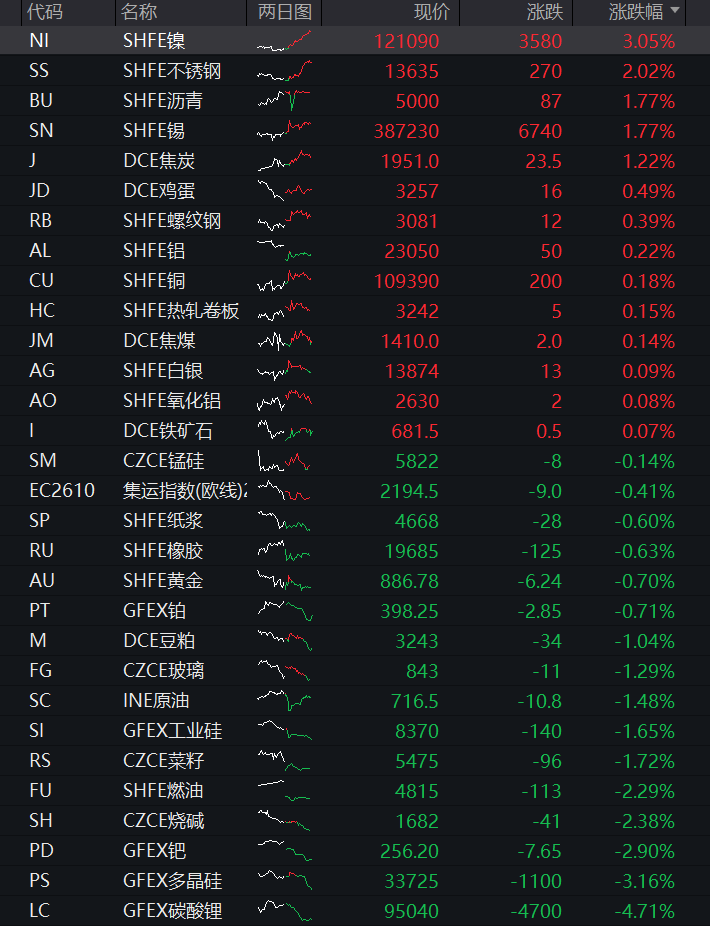
商品:国内商品期货涨跌参半,截至收盘,基本金属涨幅居前,镍涨3.05%;农副产品多数上涨,红枣涨2.23%;黑色系多数上涨,不锈钢涨2.02%;航运期货跌幅居前,集运指数(欧线)跌7.95%;新能源材料全部下跌,碳酸锂跌4.71%;贵金属多数下跌,钯跌2.90%;能源品全部下跌,燃油跌2.29%;非金属建材涨跌参半,玻璃跌1.29%;油脂油料多数下跌,豆粕跌1.04%;化工品多数下跌,20号胶跌0.74%。
尾盘宽基ETF放量
创业板ETF易方达最后10分钟成交超20亿元,约占全天成交额的五分之一。科创50ETF华夏、沪深300ETF华泰柏瑞均在最后10分钟放量拉升。其中,沪深300ETF华泰柏瑞最后10分钟成交近28亿元,接近全天成交额的一半。
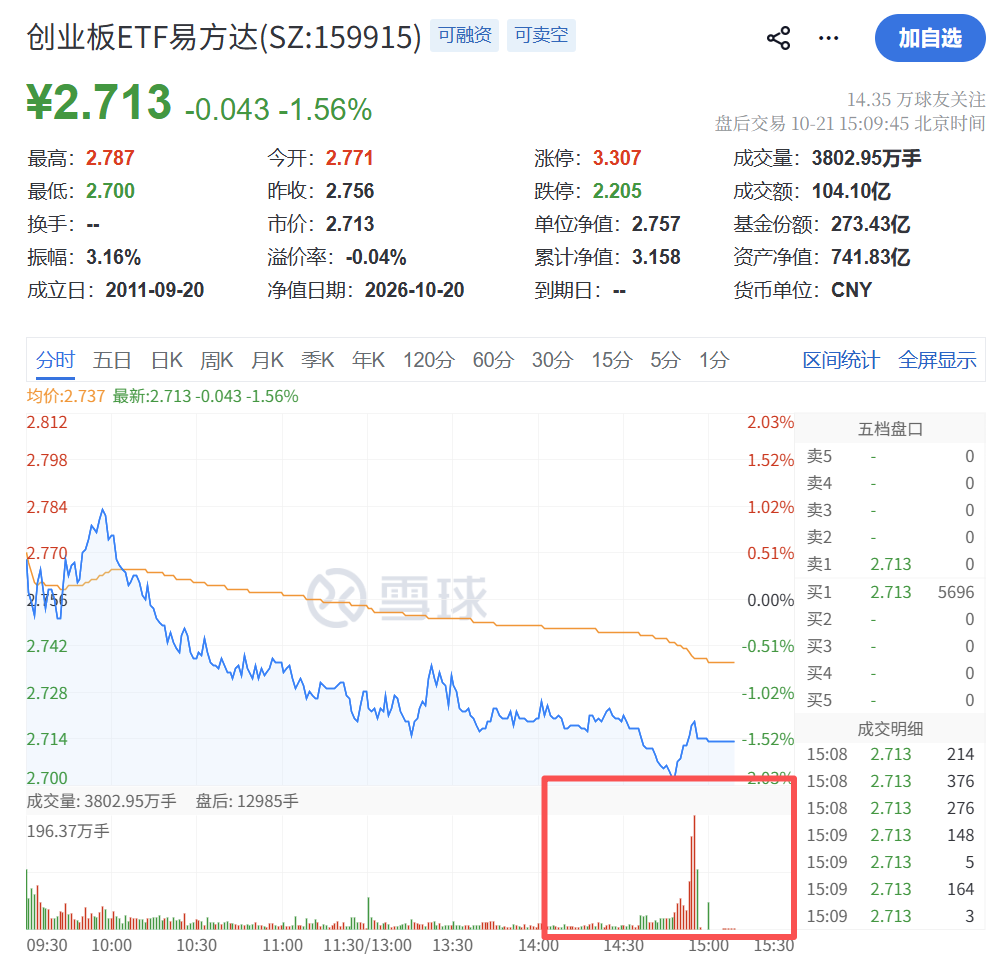
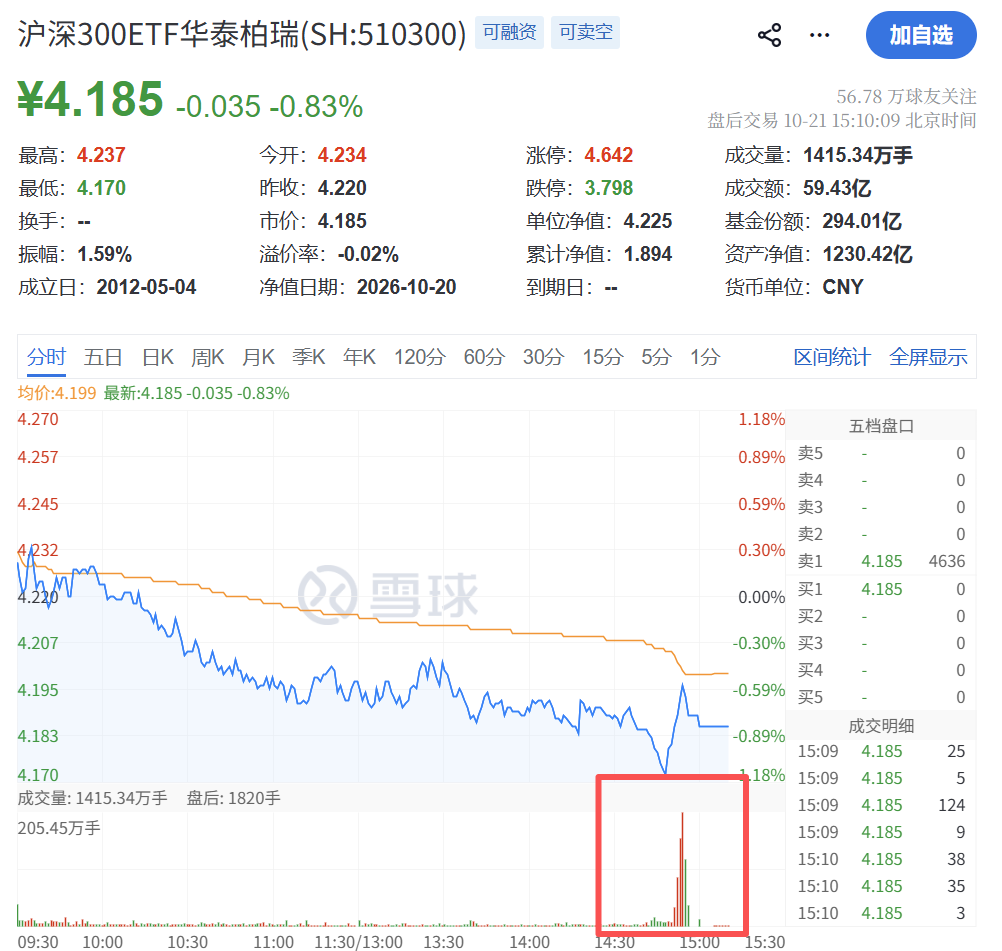
据上证报,近期,宽基ETF成交频放量。其中,10月20日,科创50ETF华夏、创业板ETF易方达、上证50ETF华夏均出现异动拉升。
据Choice测算,当日上证50ETF华夏净流入44.19亿元、科创50ETF华夏净流入29.98亿元、创业板ETF易方达净流入16.74亿元。
此轮资金大规模净流入始于9月28日。据Choice测算,9月28日以来,截至10月20日,12个交易日时间,股票型ETF净流入1973.06亿元。从资金流向看,宽基ETF是资金重要加仓方向。
具体来看,科创50ETF华夏净流入279.02亿元,沪深300ETF华泰柏瑞净流入233.79亿元,沪深300ETF易方达净流入216.18亿元,创业板ETF易方达净流入214.56亿元,上证50ETF华夏净流入也超过110亿元。
中信建投认为,9月28日以来,增量资金主要集中于核心宽基的少数产品,部分产品的交易在尾盘集中放量,且流入区间伴随着市场的持续调整,并在多个交易日延续这一趋势,体现出较强的大机构资金入场特征。
宁德时代暴跌12.03%创历史最大单日跌幅,电池产业链集体重挫
当日盘面最大的拖累来自电池产业链,核心是万亿权重股宁德时代的"失速"。截至收盘,宁德时代报227.90元、跌12.03%,创历史最大单日跌幅,股价自2026年5月7日创出的历史高点回落超50%("腰斩")。
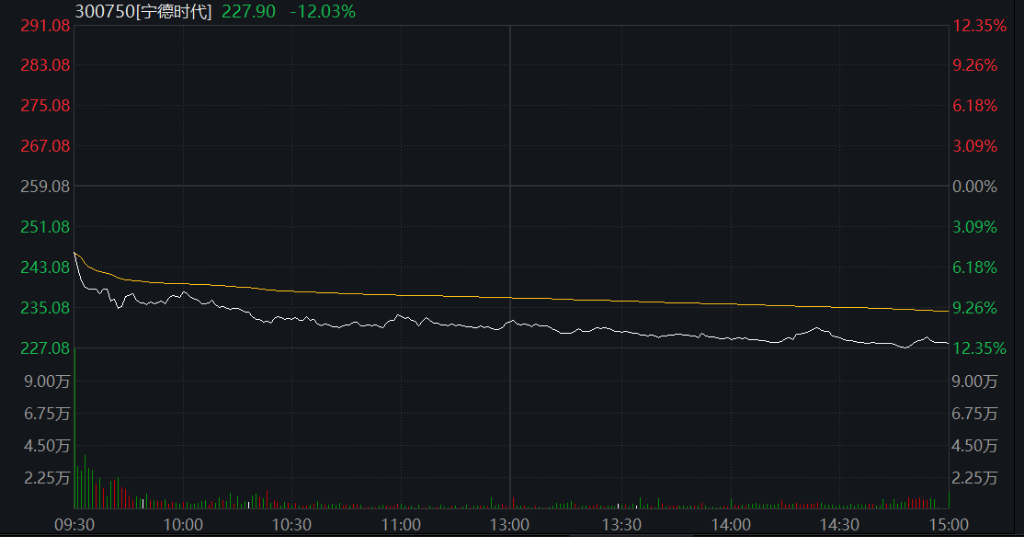
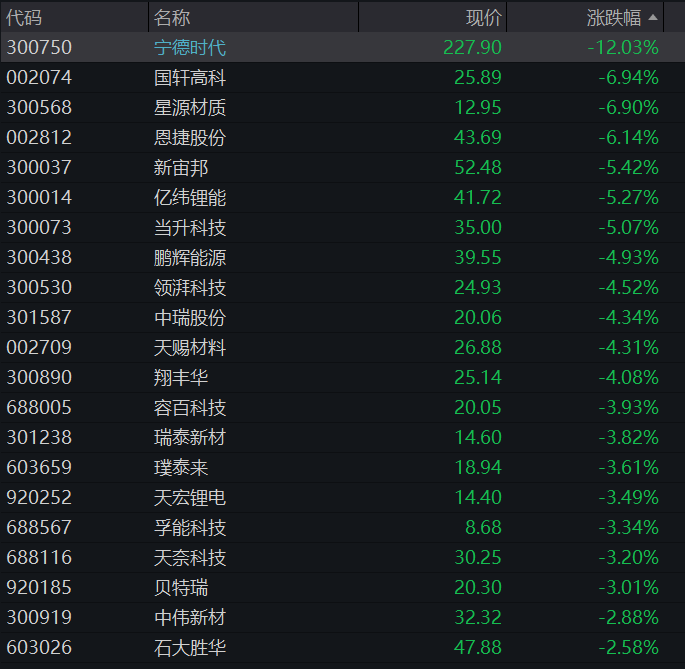
时代万恒跌停,上海洗霸跌停,蔚蓝锂芯、先导智能跌超9%,科达利、紫竹高科、尚太科技、盟固利跌超7%,恩捷股份、亿纬锂能、鹏辉能源跌超4%。
宁德时代暴跌的催化是"三季报利润失速+外资评级下调"的共振。
业绩层面,10月20日晚间披露的三季报显示,公司前三季度营收4421.37亿元、同比增长56.19%,归母净利润645.30亿元、同比增长31.60%(前三季日均净赚约2.4亿元);单季看,第三季度营收1652.21亿元、同比增长58.58%,归母净利润212.46亿元、同比增长14.54%,但环比第二季度的225.46亿元下降5.77%,单季度综合毛利率降至20.69%、连续两个季度回落。
此外,第三季度研发投入达71.4亿元、同比增长43.6%,资产减值损失约18.9亿元(主要由锂价波动引发的库存计提导致),前三季度经营活动现金流量净额约616.25亿元、同比下降23.6%。
市场将利润增速明显低于营收增速归因于三方面:一是三季度低附加值、结构相对简单的产品占比提升,高毛利复杂系统产品占比下降(管理层认为具偶发性);二是9月起恢复征收的2%电池消费税在尚未与客户谈妥分摊方案前暂由公司承担;三是出口增值税退税率下调(9%降至6%)影响在三季度完整体现,叠加碳酸锂价格波动导致的存货减值。
不过出货量基本盘仍强,第三季度电池总出货量超260GWh、同比增长约60%,其中动力电池约199GWh、同比增长50%,储能电池约66GWh、同比翻倍。
近期部分投资者对明年新能源行业需求有些担心。对此,宁德时代最新回应称,从公司角度看,2027年行业需求依旧可以期待。国内乘用车方面,尽管今年乘用车整体销量有所下降,但可以看到电动化率在快速提升,并且单车带电量有较快提升,所以国内新能源乘用车动力电池的增速依然实现了正增长。整体而言,全球动力及储能电池的市场需求可能没有市场预期的那么悲观,仍有不错的增长潜力。
评级层面,多家外资机构密集下调评级与目标价。花旗将宁德时代A股目标价从500元下调至479元、H股目标价从765港元下调至732港元,理由是三季度净利润不及预期(毛利率低于预期、费用及资产减值损失增加),并将2026—2028年盈利预期分别下调9%、14%、15%至860亿、1030亿、1220亿元,同时预计在所有负面消息被消化后,股价跑赢的下一个窗口期可能是2027年第一季度。
摩根大通将H股评级下调至"中性"、目标价从725港元大幅下调至500港元,A股维持"增持"评级并下调盈利预测,同时维持宁德时代A股为其所覆盖电池股中唯一评级"增持"的股份;该行表示日益担忧动力电池行业盈利能力恶化的速度快于预期,电池消费税、出口退税率下调及贸易壁垒增加等多重因素叠加,整个电动汽车产业链的利润正在经历更广泛的重新分配,但宁德时代可能最先受到冲击、最终或成为较大赢家。
高盛此前已将H股目标价下调至859港元、维持"买入"评级。针对市场担忧,宁德时代在业绩说明会上回应称"市场需求没有那么悲观",一个季度的产品结构波动不代表长期方向。
数据要素:国家数据集团成立,三维天地、慧辰股份20CM涨停
三维天地20CM涨停、慧辰股份20CM涨停、利亚德20CM涨停;南威软件4天3板、星光股份4天3板,海量数据涨停、太极股份涨停、天威视讯涨停,深桑达A涨4.10%,数字认证、久远银海、志晟信息、海天瑞声等跟涨。
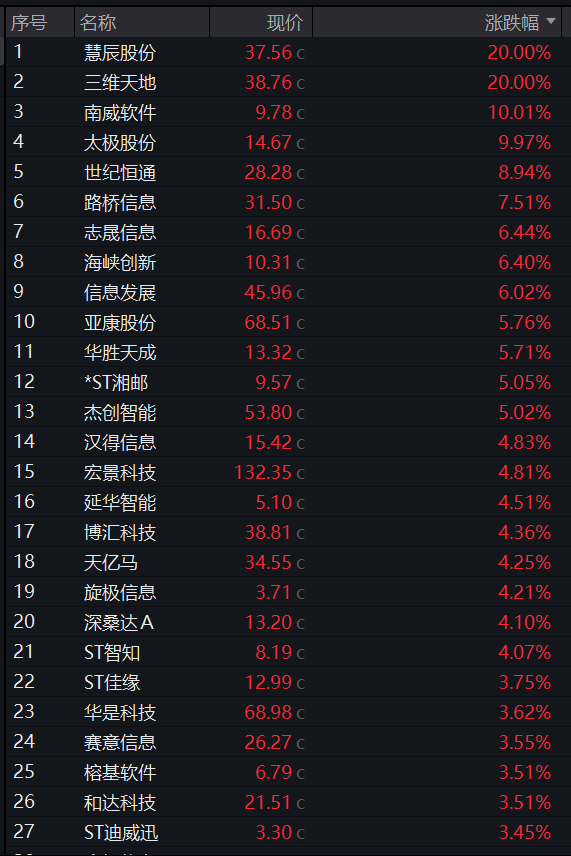
催化逻辑链清晰且重磅:
其一,国家数据集团正式成立。据新华社报道,10月20日,国家数据集团有限公司在河北雄安新区成立,以数据资源开发利用为主责主业,位列国务院国资委央企名录第28位,此次列入后国资委监管的中央企业由99家增至100家。
集团由国务院、河北雄安新区管理委员会、中国电信、中国联通、中国移动、国家电网、南方电网共同出资组建,目标是成为数据要素服务国家队、数据基础设施互联互通引领者、国家数据科技创新战略力量,未来将聚焦为人工智能产业提供高质量数据集和语料库、推动"人工智能+"行动落地等重点工作。
其二,专家解读强化政策预期。国家数据专家咨询委员会委员张向宏表示,集团以市场化、专业化为导向,将承担开发、整合和运营国家级数据资源的重任,推动数据跨行业、跨区域流动与共享,大幅提升数据资源配置效率,破除"数据孤岛",有助于加快构建全国一体化数据市场;从国际看,国家层面成立数据集团属全球先行先试,将有效提升我国在全球数据资源竞争中的地位。
其三,产业数据提供景气佐证。数据显示,截至2026年6月底,全国高质量数据集达12万个、总量超1565PB,较一季度末增长超60%;日均词元调用量达140万亿,半年提升超40%。
国泰海通证券指出,过去公共数据开放主要服务政务效率,如今大模型与具身智能把高质量数据变成AI的"燃料",叠加"为优质数据付费"与词元交易的定价探索,数据正从"开放共享"走向"定价交易",归集、标注治理、登记流通、场景开发各环节需求有望同步扩容,2026年为"数据要素价值释放年",国家队入场叠加AI数据需求,持续看好数据要素产业链,建议关注训练数据服务、垂直产业数据和公共数据运营方向。
中泰证券表示,国家数据集团的成立标志着数据要素市场化改革进入深水区,将通过顶层设计推动数据资源的整合与流通,催动数据要素的资产化、资本化进展加速。