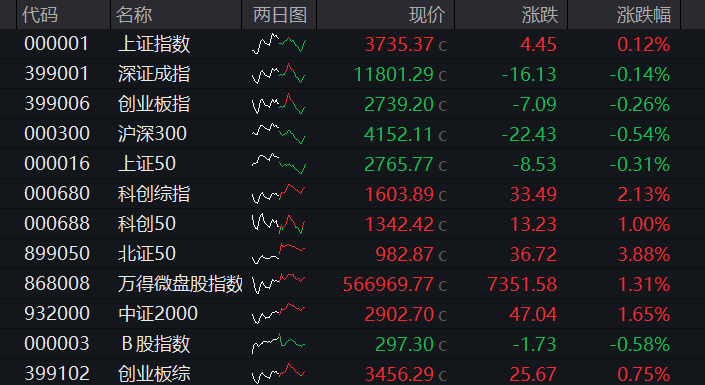
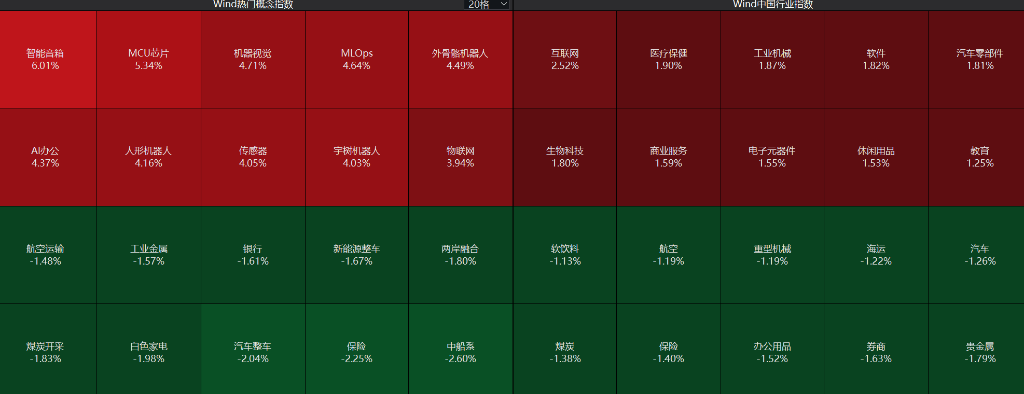
10月20日,A股A股全天宽幅震荡,三大指数涨跌互现,午后一度集体走低,创业板跌超1%,宁德时代、中际旭创、新易盛持续下滑,尾盘跌幅收窄,沪指翻红,创业板小幅下跌。上证50ETF尾盘放量,多只权重股拉升,助力沪指收红。资金盘中转向科技方阵,科创综指一度涨超3%。AI硬件方向持续活跃,端侧AI及芯片产业链成为市场重要主线。
北证50涨3.8%,此前,证监会主席吴清宣布,推出北证50ETF、北交所新股市值配售、创新性评价标准等举措。人形机器人爆发,宇树科技盘中大涨12%,白酒、煤炭、海运等板块调整。芯片半导体活跃,摩尔线程涨超10%。存储芯片承压,长鑫科技跌近3%。
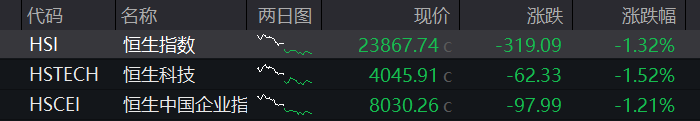
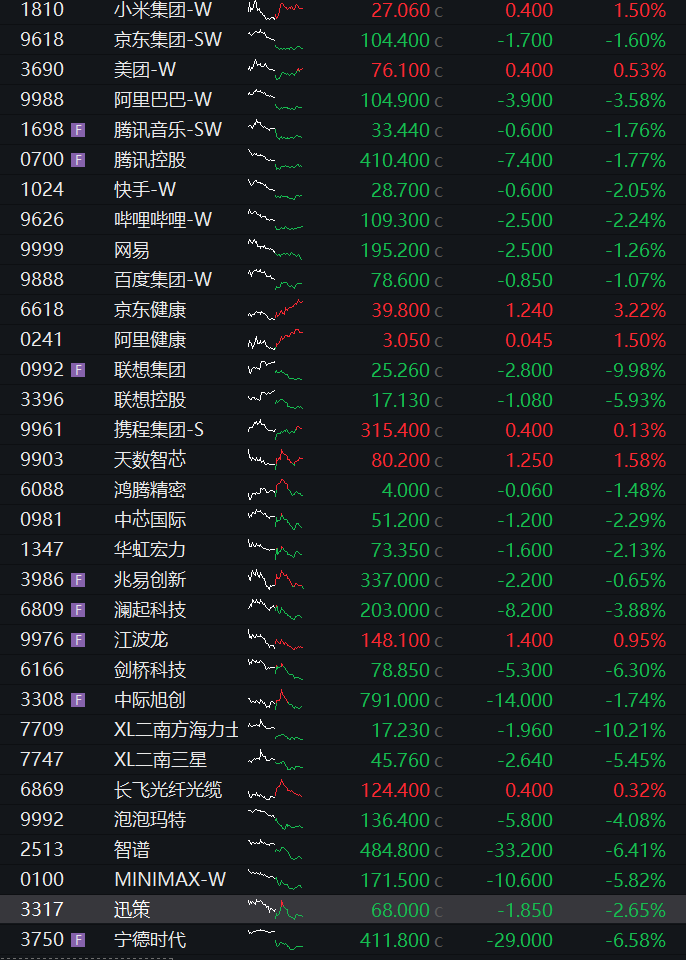
港股午后延续跌势,恒指、恒科指双双跌超1%,权重科网股多数下跌,阿里、腾讯、美团等跌幅居前,AI大模型下挫,MINIMAX跌超6%。宁德时代H股跌至阶段新低,日内一度大跌超9%。芯片半导体午后多数下挫。债市方面,国债期货集体上涨,商品方面,国内商品期货涨跌参半。
A股:截至收盘,沪指涨0.12%,深成指跌0.14%,创业板指跌0.26%。
盘面上,个股涨多跌少,沪深京三市超3700股飘红,今日成交1.47万亿。沪深两市成交额1.46万亿,较上一个交易日放量不足200亿。板块方面,人形机器人板块再度爆发,长盈精密、赛摩智能、浙江荣泰等涨停,宇树科技一度升超12%。宁德时代、中际旭创、新易盛午后杀跌,抑制创业板表现。长鑫科技、三环集团、寒武纪下滑,胜宏科技、中国巨石、工业富联走强,AI硬件侧核心标的走势分化。金融、煤炭、有色金属、家电等红利资产方阵休整,洛阳钼业一度跌停。
港股:截至收盘,恒指跌1.32%,恒科指跌1.52%。
盘面上,联想集团跌约10%。中资券商股疲软,中信证券、中金公司带头调整。锂电池板块承压,宁德时代继续探底。智谱、MINIMAX-W均跌6%左右。
此前,MINIMAX正式发布新一代Flash模型M3.1 Flash,在Agentic任务、编程、Computer Use及网络安全能力等方面实现了代际的提升,同时线上推理速度提升了近3倍,使用成本降低了70%。
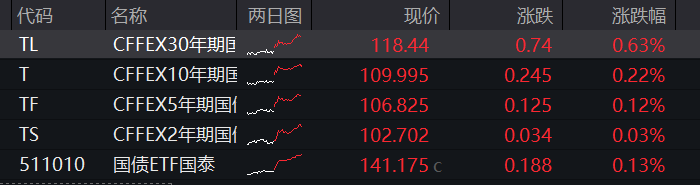
债市:国债期货全线反弹,截至收盘,30年期主力合约涨0.63%,一度创下年内新高,10年期主力合约涨0.22%,5年期主力合约涨0.12%,2年期主力合约涨0.03%。
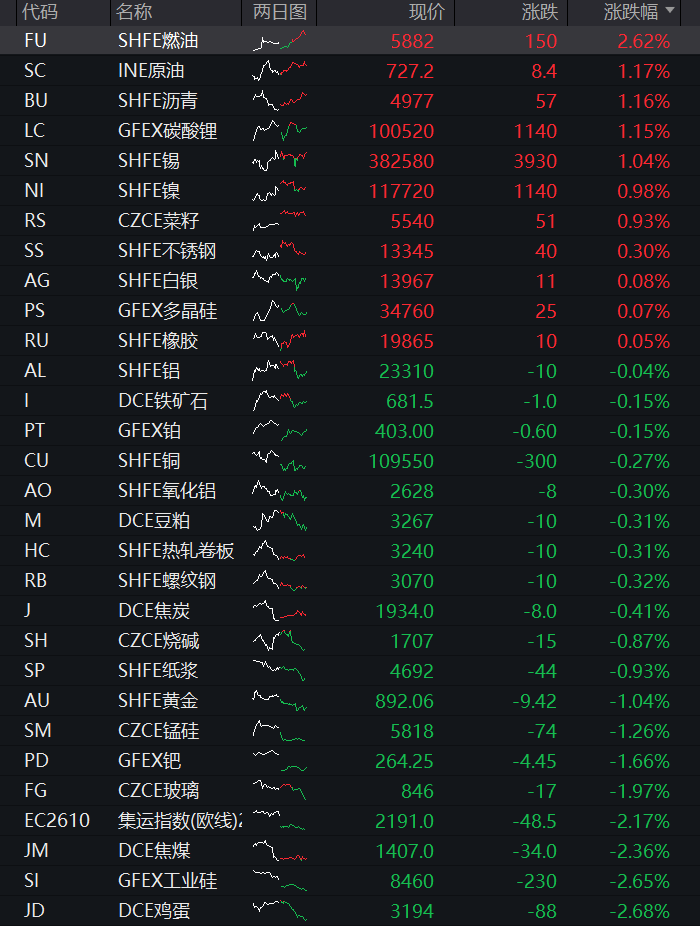
商品:国内商品期货涨跌参半,截至收盘,能源品涨幅居前,燃油涨2.62%;新能源材料多数上涨,碳酸锂涨1.15%;基本金属涨跌参半,锡涨1.04%;油脂油料涨跌参半,棕榈油涨0.98%;航运期货跌幅居前,集运指数(欧线)跌7.96%;农副产品多数下跌,生猪跌3.15%;黑色系多数下跌,焦煤跌2.36%;非金属建材涨跌参半,玻璃跌1.97%;化工品多数下跌,丁二烯橡胶跌1.73%;贵金属多数下跌,钯跌1.66%。
人形机器人:长盈精密20CM涨停,连板梯队完整,GTC+Optimus+OpenAI三重催化
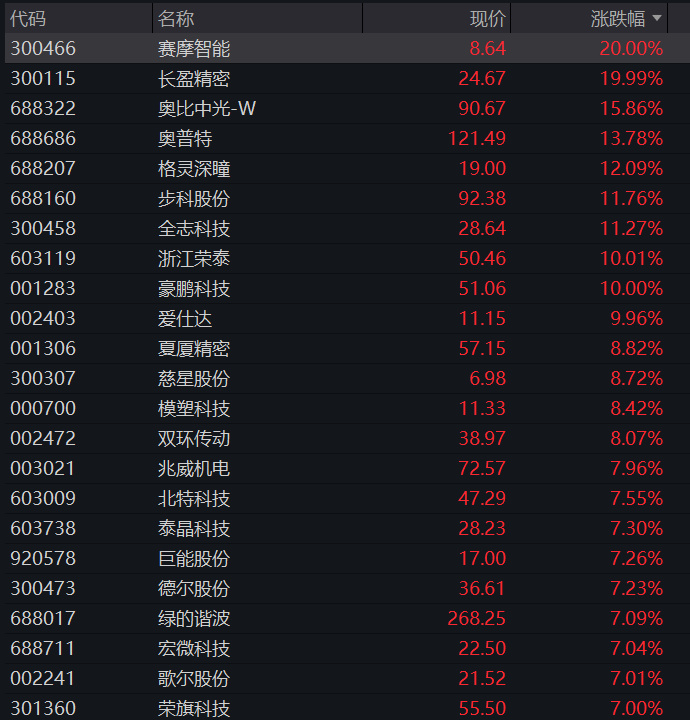
龙头长盈精密20CM涨停,大业股份3连板,福莱新材、宁波东力、浙江荣泰、科森科技2连板,豪鹏科技、美格智能、移远通信、瑞芯微、晶华新材、模塑科技、骏亚科技、长龄液压、华之杰、赛摩智能等涨停;宇树科技涨超7%、总市值近2200亿元,最近3个交易日涨近30%,汉威科技、华依科技、儒竞科技、安培龙等多股涨超10%;减速器、机器视觉、PEEK材料等产业链环节联动走强。
催化逻辑链清晰且多层共振。
其一,英伟达GTC聚焦物理AI与机器人,是当日最直接的导火索。
其二,特斯拉首次书面确认Optimus量产准备,据华源证券,10月19日特斯拉提交的年度股东大会材料中首次书面宣称"已为V3 Optimus大规模量产做好准备",强化量产落地预期。
其三,OpenAI入局造机器人,官网近期挂出19个Robotics岗位,CEO奥特曼公开确认将做人形机器人。
其四,产业数据持续验证高景气,弗若斯特沙利文《2026年全球人形机器人市场研究报告》显示,上半年全球人形机器人销量3.6万台、收入5.4亿美元,均已超2025年全年水平,前五名全部由中国企业包揽(优必选、智元机器人、宇树科技、银河通用、乐聚机器人);工信部科技司披露,上半年我国人形机器人整机产品突破400款、产量超4万台、预计全年突破10万台。
联民生证券认为,行业竞争正由样机演示转向量产准备、开发生态与可复制场景验证,建议长期关注三条主线——一是具备真实订单和可复制工业场景的整机企业,二是进入量产链条的丝杠、驱动器及力控部件,三是形成模型、数据、推理与真机反馈闭环的平台型企业。
国金证券表示,2026年是人形机器人实现从"0"到"1"跨越的重要节点,随着国内外供应链排产提升,国产链头部本体、海外特斯拉等出货量有望从数千台跨越到数万台,由于行业卡点在数据和算法,全球本体有望迈入数据飞轮竞赛。
端侧AI/AI眼镜:恒玄科技20CM涨停,渗透率跃升驱动
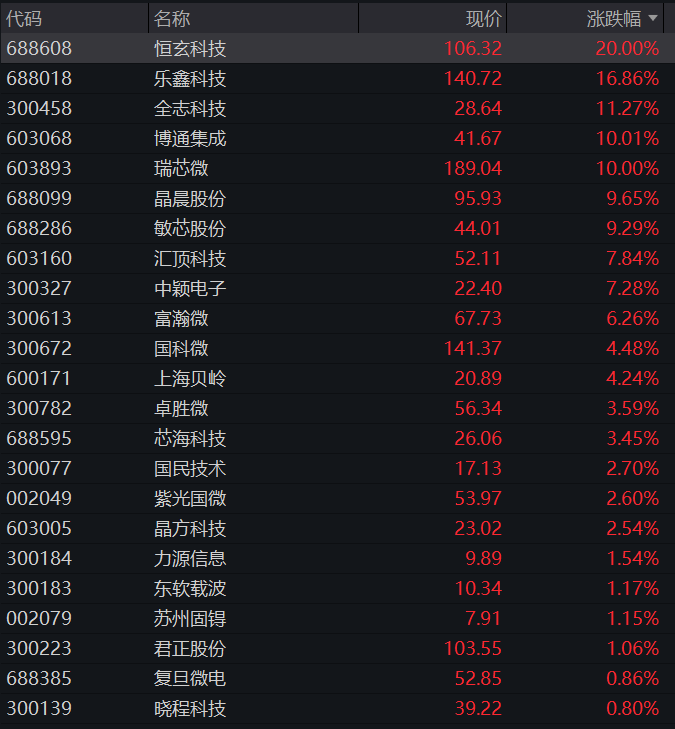
端侧AI概念快速走高,恒玄科技20CM涨停,龙旗科技、博通集成涨停,广和通涨13.76%,乐鑫科技涨超16%,泰凌微、全志科技、炬芯科技涨超9%,敏芯股份涨超8%。
催化逻辑聚焦"端侧AI渗透率跃升+AI眼镜放量"。据Counterpoint预计,全球生成式AI手机渗透率将在2027年达到52%,端侧AI由高端卖点转为出厂标配;Gartner数据显示,AIPC出货占比将从2024年的15.6%跃升至2026年的约54.7%。
AI眼镜方向,商务部数据显示今年1—9月重点平台智能眼镜销售额同比增长1.1倍;全球AI眼镜出货量从2023年的34万台跃升至2025年的870万台,预计2026年有望突破1000万台、2030年达到9000万台,2025—2030年复合增速约60%。
产业端,阿里千问发布AI眼镜N1、N1 Pro及AI耳夹式耳机,Rokid第二代带显示全功能AI眼镜亮相,雷鸟创新推出iO系列,华为、谷歌、苹果、Meta、小米等科技巨头均已布局,AI眼镜正处于由产品验证向快速放量过渡的关键阶段。
物理AI:凡拓数创20CM二连板,索辰科技、奥比中光涨超13%
物理AI是英伟达GTC最直接对应的概念主线,凡拓数创20CM二连板,索辰科技涨13.85%,奥比中光涨15.86,能科科技涨5.10%,中望软件涨5.04%,中控技术涨2.7%,信通电子涨停。
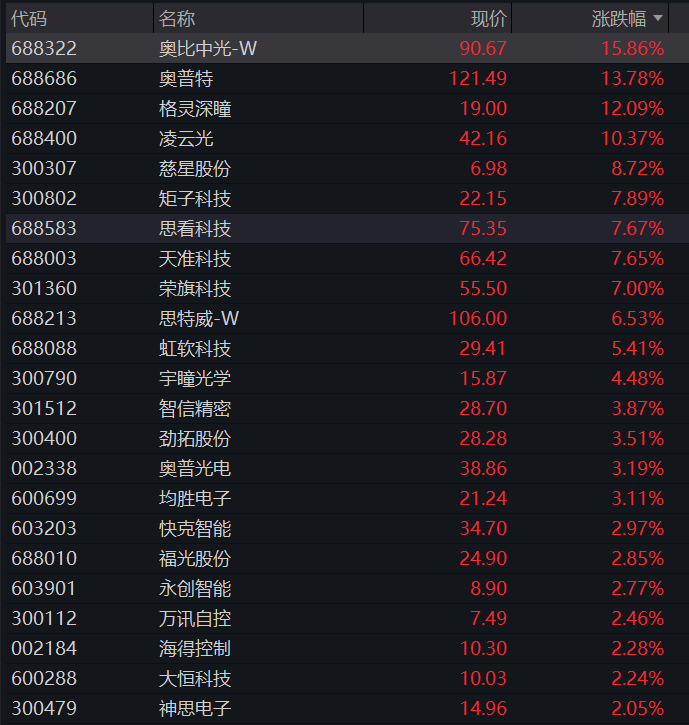
催化逻辑清晰。英伟达GTC大会明确聚焦"物理AI",市场观点认为物理AI正成为下一阶段AI增长的核心变量——物理世界数据在感知、建模、决策和反馈中扮演关键角色,供需失衡可能推动物理数据资产价值重估,物理AI在工业设计、能源管理、医疗健康、航空航天、自动驾驶等场景中具备广泛应用,中期普及、长期重构世界。
国联民生证券研报认为,物理AI有望成为人工智能的重要发展方向,适用于自动驾驶、工业、医疗等多个领域,随着世界模型技术路线和数据标准逐步完善,产业投入有望增加,并带动高质量训练数据需求增长。
宁德时代AH股均调整
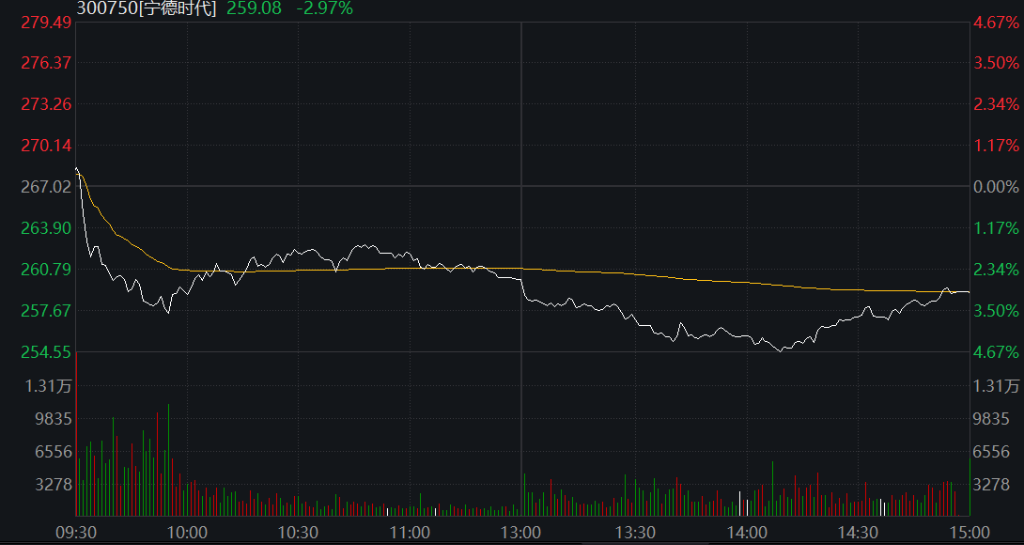
宁德时代A股收跌3%,创一年以来最低水平。
宁德时代H股收跌6.58%,盘中一度跌9%。
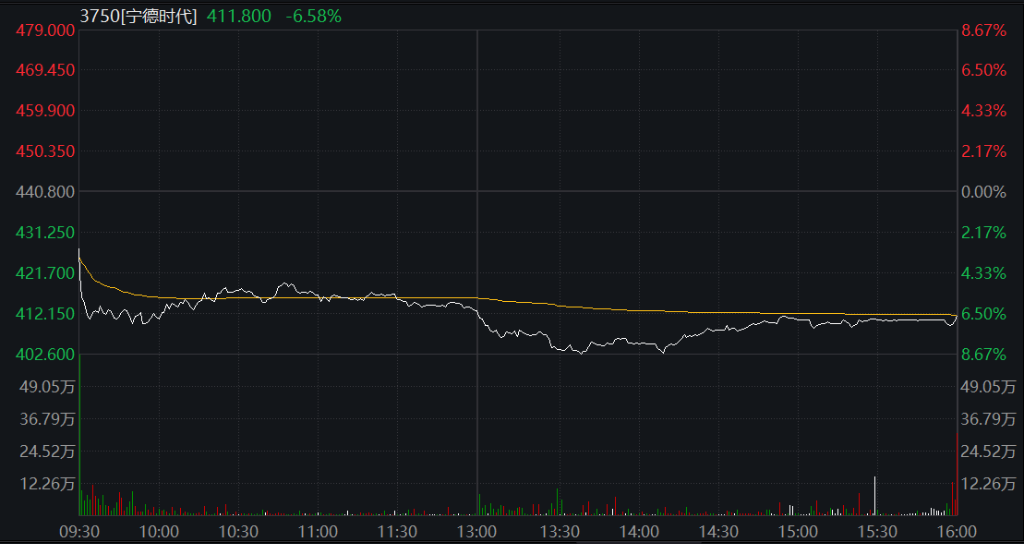
据 券商中国 ,今天摩根大通正式将宁德时代港股评级从“超配”下调至“中性”,目标价从725港元/股下调至500港元/股,同时维持宁德时代A股的“超配”评级不变。
摩根大通称,日益担心行业盈利能力恶化的速度快于预期,电动汽车产业链的利润正经历更广泛的重新分配。电池消费税、出口退税率下调及不断增加的贸易壁垒接踵而至,整车厂盈利能力已经承压。
标普全球市场财智也于今天公布截至上周五(10月16日)之港股沽空数据,宁德时代居首。该项“沽空比例”定义为借出股份占已发行股份总数的百分比。目前恒生指数整体的平均沽空比例为1.15%。
10月19日,中信建投研报指出,2026年以来国内大型储能项目落地进度不及预期,将全年新增装机预测下调至230—250GWh。数据显示,1—9月国内储能新增装机102.3GWh,同比仅增6%,需求预期偏弱或压制相关企业业务估值。
花旗发布研报称,ZEConsulting已下调2026年10月电池产量管道预测,预期前五大电池厂商产量管道月度环比仅升1%,低于此前预览调查预期的月度环比升7%。该行下调宁德时代港股(HK3750)、中创新航(HK3931)及EVE的产量管道预测。
该行指出,10月本应为旺季,整体10月产量管道逊于预期,此前预期10月或出现赶工增产的情况亦不大可能出现,这确认电池基本需求出现一些疲弱迹象。花旗预期,电池板块2026年10月产量管道下调,或进一步加剧市场对电池需求的忧虑,电池产业链负面情绪短期内或持续。
有色金属板块回调
洛阳钼业盘中逼近跌停。藏格矿业、山金国际、金徽股份、西部矿业跌超3%。
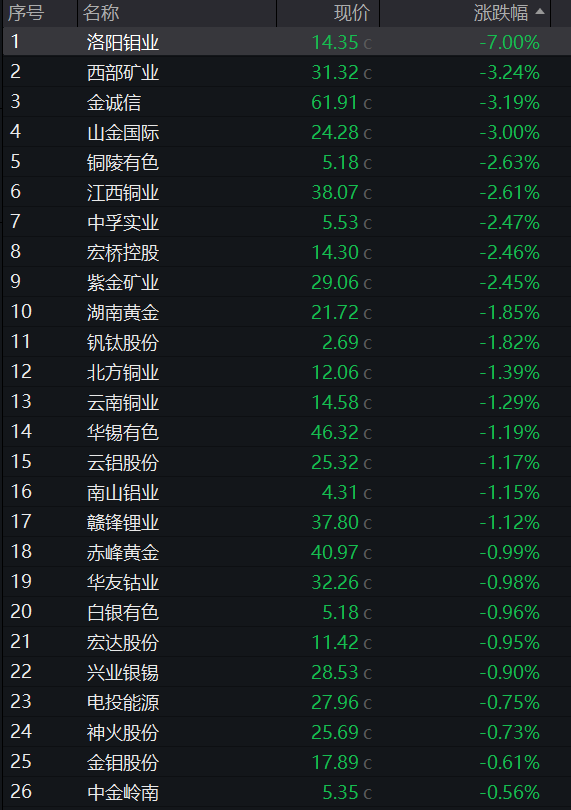
消息面上,LME期铜近期收跌,报约14,339美元/吨。沪铜夜盘同样偏弱,主力合约收于109,560元/吨,跌幅0.26%。铜价在高位缺乏进一步上行动力,直接拖累铜业股情绪。此外,五矿资源此前将Khoemacau铜矿全年产量指引从4.8万-5.3万吨下调至4.3万-4.8万吨,主因掘进进度滞后和设备可用性制约。
中邮证券认为,海外通胀超预期带来美联储鹰派压力,对铜价形成金融端压制;矿端扰动加剧、精矿TC深度转负,冶炼亏损推动减产落地。需求端虽传统行业偏弱,但电网、算力等新基建用铜刚性显现,现货升水反弹验证货源偏紧。短期或维持宽幅震荡,深跌空间有限,建议回调后逢低布局,持续跟踪FOMC及矿山、检修兑现情况。