AI硬件反弹,电路板、覆铜板、光模块等概念股大涨,天孚通信涨超7%、中际旭创早盘跌破700元后午后翻红,联讯仪器重夺A股"股王"宝座。核心逻辑是光通信公司业绩大幅预增形成"业绩兑现"催化。此外,江淮汽车盘中拉升9%,尊界V800检测报告出炉。
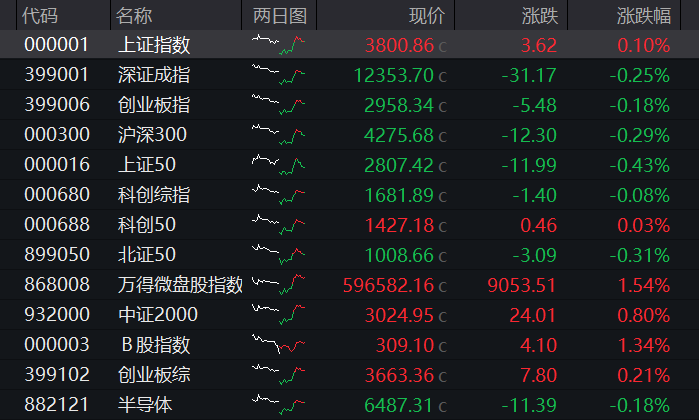
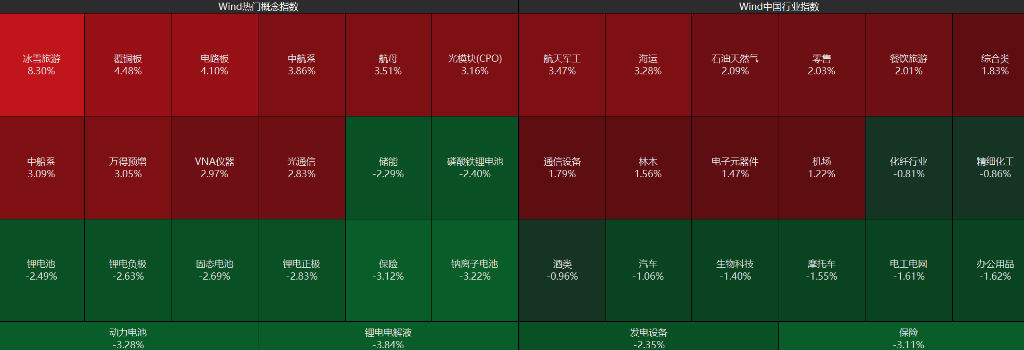
10月13日,A股三大指数探底回升,早盘持续下跌,创业板、科创50指数均一度跌超3%,临近午盘有所回升,午后三大股指持续拉升并翻红,创业板更是一度涨超1%,随后回落,沪指重新站上3800点,深成指、创业板小幅下跌。元件、CPO/PCB、光通信、军工装备、冰雪产业、分散染料、零售、白酒等涨幅居前;电池、风电设备、固态电池、钠电池、生物制品、电力设备等跌幅居前。
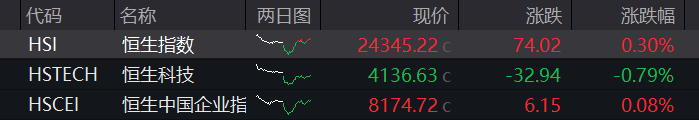
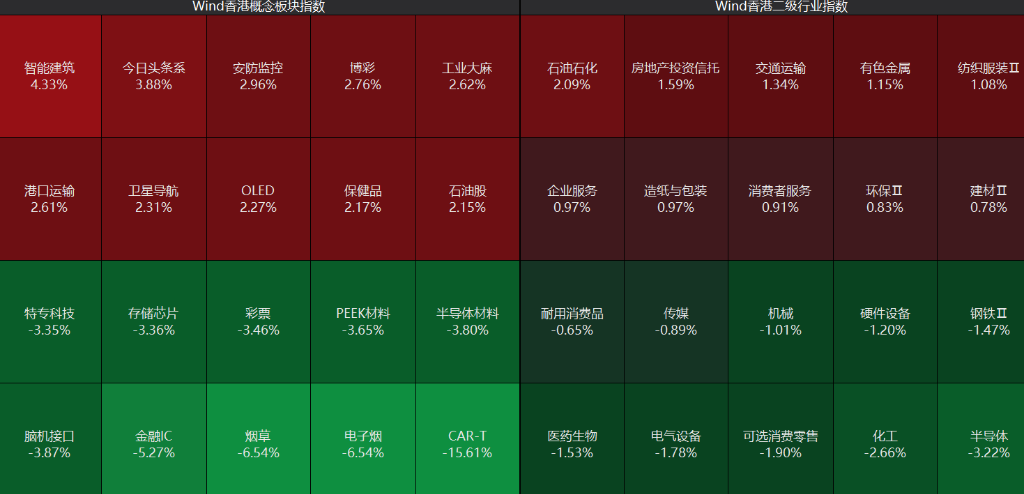
港股全天走势分化,恒指探底回升,午后拉升翻红,恒科指午后跌幅收窄至1%下方,早盘一度跌近3%,权重科网股、芯片股多数下跌,兆易创新、华虹宏力等纷纷下挫。AI大模型股同样承压。债市方面,国债期货多数反弹。商品方面,国内商品期货普遍下跌。
A股:截至收盘,沪指涨0.10%,深成指跌0.25%,创业板指跌0.18%。
盘面上,个股涨跌互现,全市场超2900只个股上涨。今日成交1.69万亿。沪深两市成交额1.68万亿,较上一个交易日放量近1400亿。板块方面,午后AI硬件侧继续活跃,军工、海运板块发力,银行、保险板块走软。动力电池、医药、房地产板块全天低迷,石化、煤炭、农业板块较为强势。
港股:截至收盘,恒指收涨0.3%,恒生科技指数跌0.79%。
盘面上,四大行齐创新高。油气、石化、交通运输、有色金属板块走强。半导体产业、人工智能主题、医药板块调整,中际旭创、立讯精密盘中创新低。
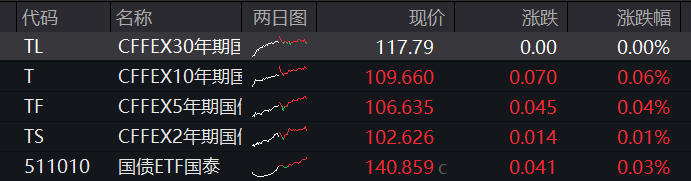
债市:国债期货全线下跌,截至收盘,30年期主力合约持平,10年期主力合约涨0.06%,5年期主力合约涨0.04%,2年期主力合约涨0.01%。
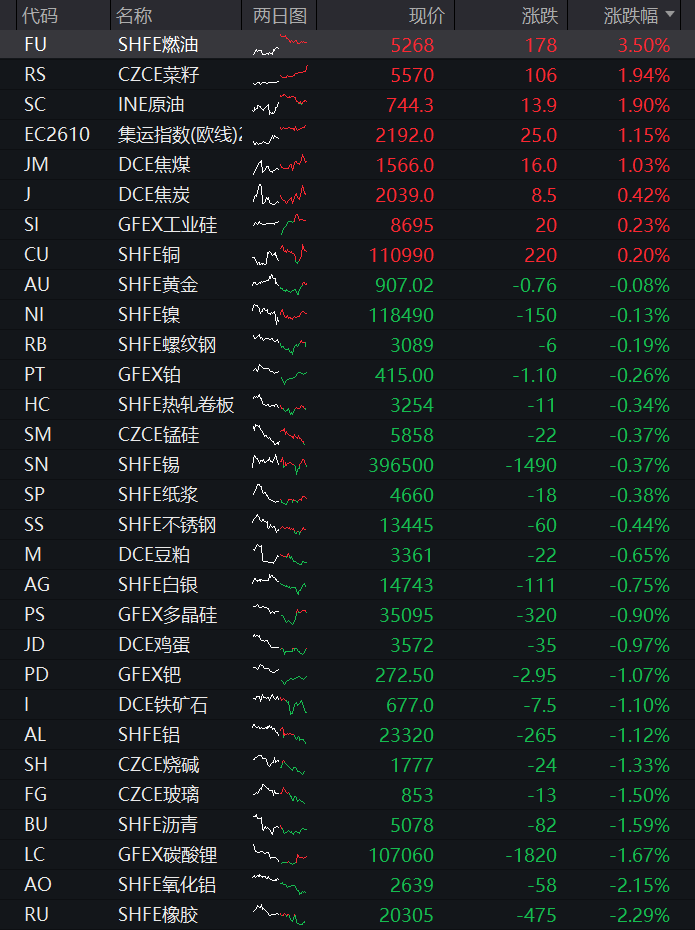
商品:国内商品期货多数下跌,截至收盘,化工品跌幅居前,纯碱跌3.42%;农副产品多数下跌,红枣跌2.58%;基本金属多数下跌,氧化铝跌2.15%;新能源材料多数下跌,碳酸锂跌1.67%;非金属建材全部下跌,玻璃跌1.50%;航运期货全部下跌,INE集运指数(欧线)跌1.48%;黑色系多数下跌,铁矿石跌1.10%;贵金属全部下跌,钯跌1.07%;油脂油料多数下跌,豆二跌0.88%;能源品涨幅居前,低硫燃料油涨5.92%。
CPO/PCB/光通信:业绩预增引爆V型反转,算力硬件年内第二波行情前奏
早盘CPO、PCB指数一度跌超4%,午后在业绩预告催化下V型反转、由跌转涨,CPO指数收涨2.21%、光通信板块收涨2.52%。
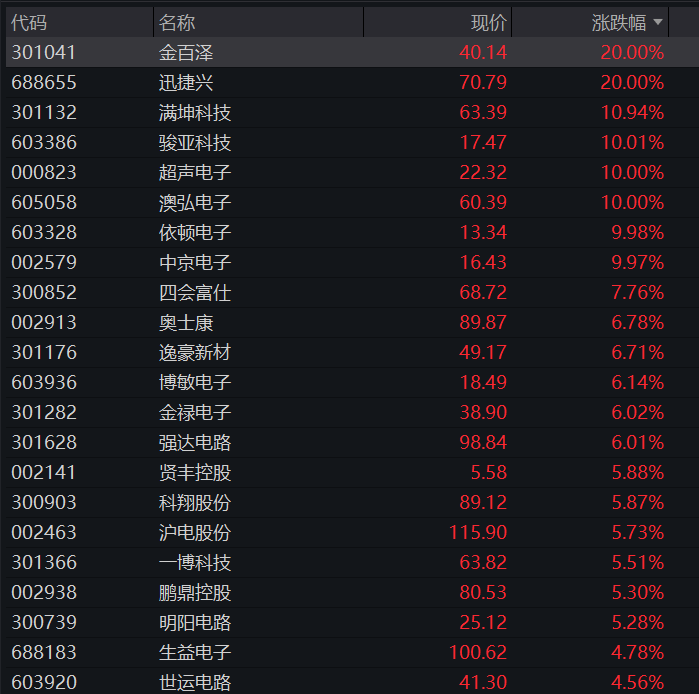
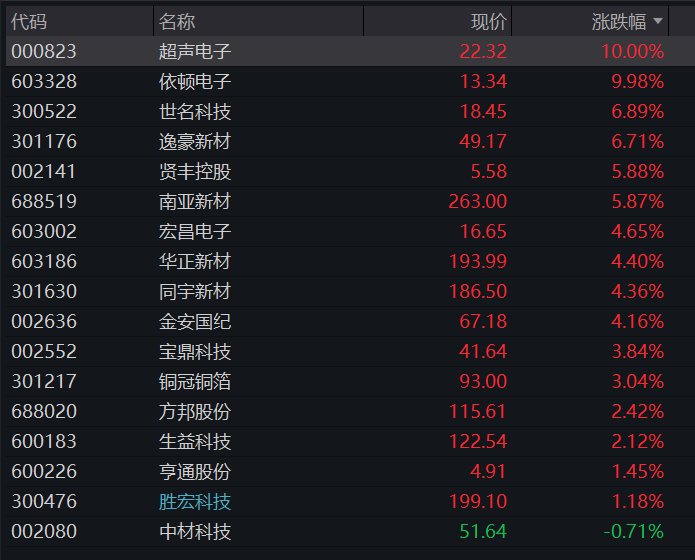
个股层面,迅捷兴、金百泽20CM涨停,协和电子、超声电子、澳弘电子、中京电子、依顿电子、骏亚科技等十余股涨停,则成电子、本川智能、满坤科技涨超10%。
龙头方面,天孚通信涨7.48%报246.70元,中际旭创早盘一度跌破700元、午后翻红收涨1.45%,新易盛涨1.06%,源杰科技涨3.64%;联讯仪器涨4.37%,市值重回2000亿元上方、重新超越贵州茅台夺回A股"股王"宝座,华盛昌涨停,太辰光、东田微等涨超5%。
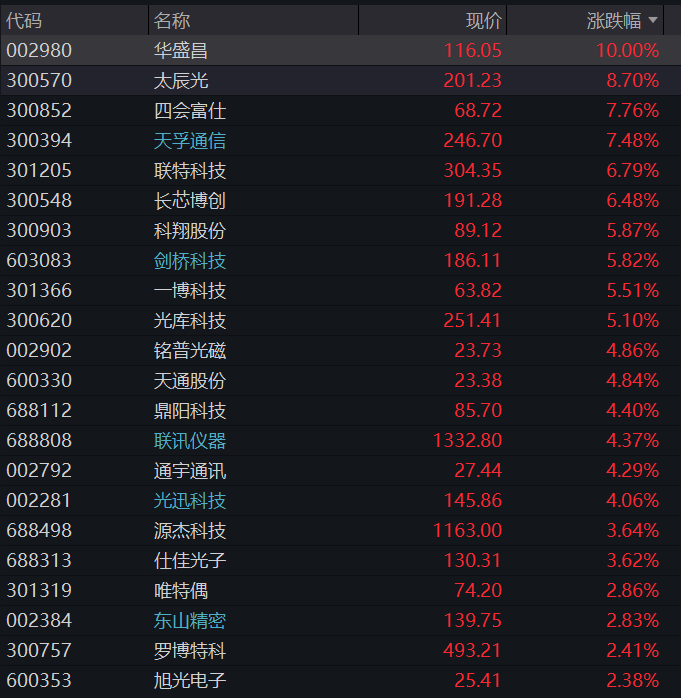
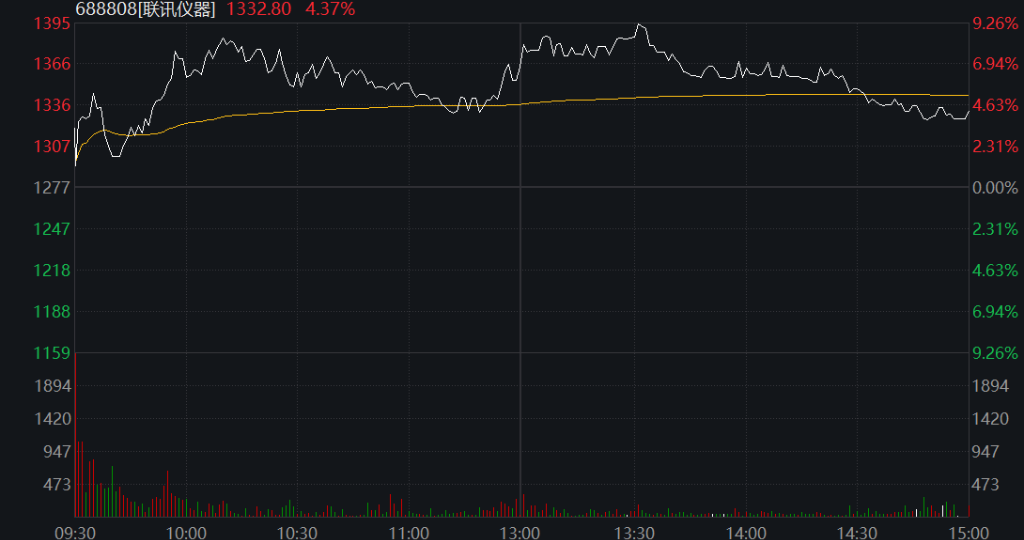
催化逻辑清晰指向"业绩兑现"这条主线。10月12日晚间,联讯仪器预告2026年前三季度归母净利润19亿—21亿元,同比增长1866%—2072.95%,公司表示受益于人工智能技术快速发展及全球算力需求持续提升、数据中心建设加速推进,高速光通信领域市场需求保持较快增长,带动光模块及光芯片厂商持续扩产;源杰科技预告第三季度净利润同比增长578.85%—659.70%。
PCB链同样密集预喜,超声电子预计三季度净利润环比增长181%—206%(覆铜板产品订单充足、售价上行),广合科技预计前三季度净利润同比增长100%—107%,景旺电子第三季度净利润同比预增205%—265%,鸿富瀚前三季度净利润同比预增108%—145%,中国巨石前三季度净利润同比预增100%—110%。
对于业绩变动原因,超声电子称,主要系覆铜板行业维持高景气,行业呈现量价齐升态势,公司覆铜板产品订单充足,产品售价上行,盈利能力提升;印制板业务持续优化产品结构,产能利用率提高,综合带动净利润同比大幅增长。
这一串业绩预告共同指向一个事实:AI资本开支已越过芯片环节、向光通信与PCB等硬件产业链扩散,此前因估值消化而调整的算力硬件股迎来"业绩"与"资金"的双轮驱动回补。
国金证券指出,光博会验证了NPO/CPO产业化加速,光模块用量及价值量持续提升,定制化芯片趋势下光模块用量提升,叠加国产大模型商业化加速与国产芯片持续迭代,共同驱动国内算力产业链景气。
中信证券研报强调,铜互联逼近物理极限,Scale-up(服务器集群内部互联)"光进铜退"成为大势所趋,NPO/CPO驱动无源器件价值重估;用量方面FAU与光引擎形成1:1刚性配套、随Scale-up纯增量放大,价格方面高通道、工艺、光纤、可插拔四重溢价推动FAU价格攀升,国内无源厂商以代工/合作绑定海外头部客户,核心壁垒在于高精度制造与规模化交付。
军工股午后拉升
午后,国防军工板块涨势凌厉,航发科技率先涨停,国科军工、洪都航空、理工导航、江龙船艇、内蒙一机、中航西飞、中航成飞大幅上扬。
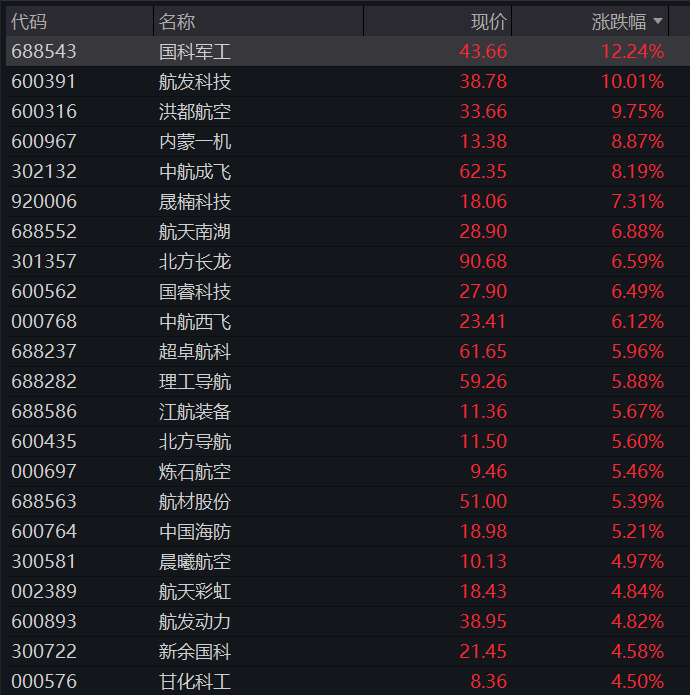
消息面上,据央视新闻午后报道,第十六届中国国际航空航天博览会将于2026年12月7日至13日在广东珠海举办。本届航展展览规模再创新高、国际合作广度持续拓展、展演维度加快延伸,中国空军、海军多型新型装备将同台亮相,新质战斗力建设成果成体系呈现,充分展现人民军队开放自信、捍卫和平的良好形象。
此次航展,空军多型主战装备将首次亮相,重复使用火箭将展出,无人机与反无体系化展演平台也将亮相。值得注意的是,高栏港展区是本届航展首开的展区,中国海军将依托高栏港近千米岸线打造海上装备沉浸式展示阵地,静态展出现役舰艇,并在陆地展示两栖装甲车等装备。
中船集团拟派出含新型500吨级无人舰艇在内的多型水上装备及陆上装备参展,在主场馆核心区域展出约150余项展品,并在高栏港展区同步设置动态展演区,实现“室内静态展示+室外动态展演”双场联动。
另外,军工企业规模化集中采购订单落地节奏加快,2025年末至2027年将迎来多批次、规模化装备采购订单密集落地窗口。
东方证券认为,近期,中航工业集团携全谱系多型航空装备参加2026年阿塞拜疆国际防务展、马拉喀什航展,其中阿塞拜疆航展是首次参展亮相,集中展现了我国航空装备体系化发展成果,强化在北非等市场的精准营销力度,为进一步深耕航空外贸市场注入新动能。
冰雪经济再爆发
冰雪旅游概念股集体走强。晶雪节能盘中直线拉升,走出20cm涨停。大连圣亚、冰山冷热、龙江交通、长白山等涨停。
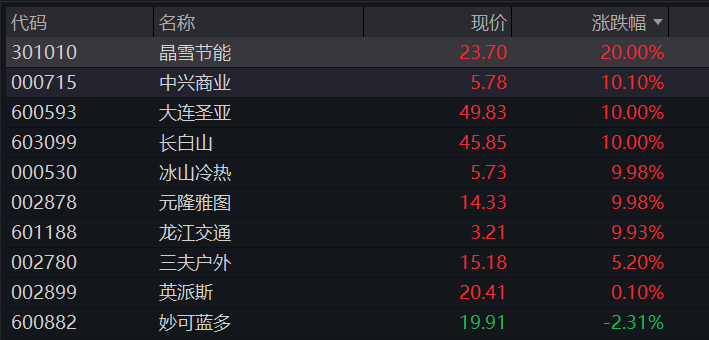
消息面上,10月12日,第二十八届哈尔滨冰雪大世界首次官宣。据介绍,本届园区面积将扩大至125万平方米,较上一届增加5万平方米,创下历届哈尔滨冰雪大世界的规模新高;用冰用雪量突破40万立方米。园区将围绕冰雪景观、游乐体验、演艺活动、冰雪赛事、主题IP、配套服务六大板块,打造沉浸式冬日冰雪旅游盛宴。
天风证券表示,冰雪经济是从自然资源优势向产业经济价值的转化冰雪经济以冰雪运动为核心引领,通过产业链条延伸带动文化、装备、旅游相关产业协同发展,是全产业链深度融合的综合性经济形态。根据国家顶层设计,冰雪经济已正式被定位为我国国民经济新的增长点,旨在将传统的冬季“冷资源”转化为驱动内需的“热经济”,成为助力经济社会发展的新引擎。
江淮汽车盘中涨9%
江淮汽车低开高走,盘中一度涨9%,收涨超4%。
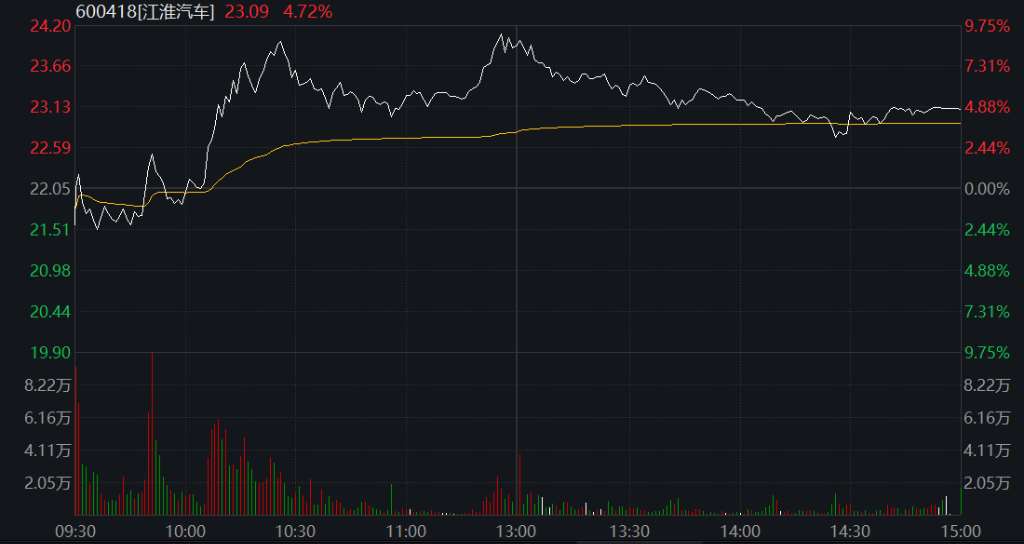
针对制动踏板争议,今日尊界汽车发布《尊界V800制动踏板检测情况说明》。说明显示,2026年10月11日,国家认可的第三方检测机构对尊界V800制动踏板进行检验,尊界V800符合行标QC/T 788-2018要求(纵向力1500N,位移量<5mm),并做加严检验至纵向力3000N后,未出现裂纹和损坏。
此前报道显示,10月8日,懂车帝发布测试视频称,3台行驶里程极短的新车(其中1辆行驶里程不超过3km),在封闭场地进行100km/h至0紧急制动测试时,刹车踏板支架均发生断裂。
同日,尊界汽车发布关于制动踏板支架底座相关问题的情况说明。该说明称,尊界汽车的制动系统,按照高于国家标准(GB 216702025/ GB 72582026)、高于行业标准(QC/T 7882018)的要求完成全流程开发与验证。自首批车辆交付以来,在用户实际使用场景中,未发生制动踏板支架底座断裂故障。