10月29日周四,美国股市三大指数收跌,Alphabet财报引发科技股大规模抛售,纳斯达克综合指数下跌1.4%,标普500指数下跌0.3%,结束连续三个交易日上涨,道琼斯工业平均指数下跌132点,跌幅0.3%。
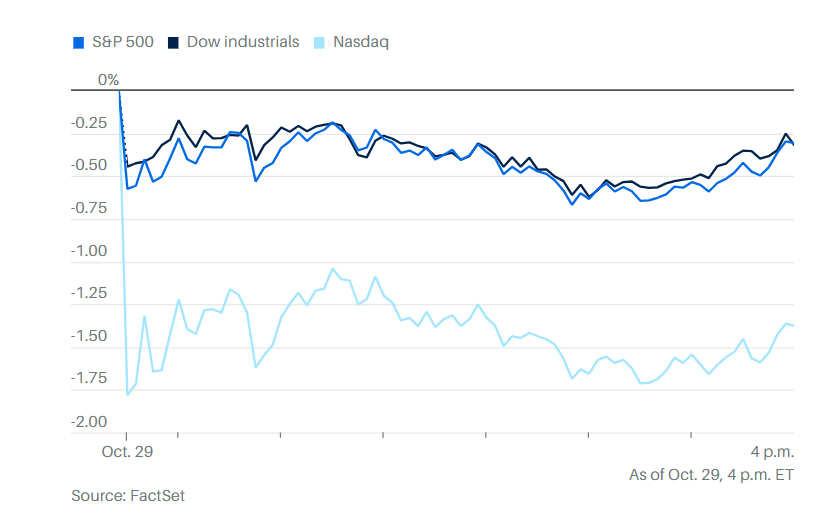
指数下跌掩盖了市场内部相对稳健的表现。标普500指数多数成分股实际上收涨,大部分行业板块也保持上涨。小盘股和中盘股表现更好,罗素2000指数和标普400中盘股指数双双收高。
市场下跌主要集中在少数超大市值科技公司,尤其是Alphabet。医疗保健、金融、房地产等板块获得资金支持,显示投资者并未全面撤离股票市场,而是开始重新调整投资组合,减少对人工智能相关巨头的依赖。
Baird策略师罗斯·梅菲尔德认为,市场对人工智能投资前景的信心虽然出现裂缝,但目前还没有演变为整个股市的系统性风险。
Alphabet暴跌约13%,创22年上市历史最大单日跌幅
谷歌母公司Alphabet成为当天市场最大的拖累。公司股价收跌约12.5%,创2004年上市以来最大单日跌幅,超过2020年创下的11.6%纪录,市值一天蒸发约5000亿美元。
Alphabet第三季度调整后每股收益和营业收入均未达到市场预期。尤其令投资者担忧的是,谷歌核心搜索业务收入增长不及预期,部分原因是越来越多用户转向人工智能搜索模式,而这种搜索方式的商业变现效率仍然低于传统搜索。
另一方面,Alphabet用于人工智能基础设施建设的资金支出持续增加,第三季度自由现金流为负90.7亿美元。公司维持全年资本开支1950亿至2050亿美元的预测。
这份财报让市场重新审视人工智能投资的经济回报。过去几年,投资者普遍将人工智能需求增长视为科技股上涨的理由,但现在,科技巨头不仅需要证明人工智能业务能够快速扩张,还必须说明巨额资本开支最终能带来多少利润和自由现金流。
Prime Capital Financial的威尔·麦高夫表示:“强劲的人工智能需求已经不再保证股价表现强劲。市场再次进入重新评估巨额资本开支所带来风险的阶段。”
微软业绩好于预期,但数据中心建设延误引发关注
与Alphabet相比,微软的季度业绩表现相对稳健。公司截至9月底的第一财季收入和利润均超过分析师预期,Azure云计算业务继续保持强劲增长。
不过,微软股价仍下跌近1%。
市场关注的重点是微软资本开支低于预期。公司季度资本开支约452亿美元,而市场此前预计约507亿美元。微软将部分差距归因于数据中心建设进度延误。
这一情况也影响了向大型科技公司提供人工智能计算基础设施的企业。CoreWeave下跌约3%,Nebius跌幅超过5%。
投资者担心,数据中心建设速度不及预期,将影响这些企业未来的收入增长。
微软同期产生接近190亿美元自由现金流,与Alphabet的负自由现金流形成鲜明对比。这种差异正成为市场重新评估人工智能企业的重要依据。
微软还启动了2017年以来首次大规模债券发行,计划通过10个不同期限的债券品种筹集至少250亿美元。
Alphabet、亚马逊、Meta和甲骨文今年也都发行债券,为数据中心建设提供资金。
科技巨头仍然看好人工智能基础设施需求,但融资成本、工程建设进度以及未来投资回报,正成为影响估值的重要因素。
英特尔财报引发股价暴跌,亚马逊营收和利润双双不及预期
Alphabet的暴跌加剧了市场对科技股估值的担忧。iShares半导体ETF下跌超过2%,Roundhill存储芯片ETF跌幅超过4%。这两个板块在10月大部分时间持续承压,最近几个交易日刚刚有所反弹。
周四收盘后,亚马逊和英特尔公布的业绩进一步打击了科技股投资者的信心。
英特尔和亚马逊10月29日公布第三季度财报,业绩表现不一。英特尔营收165亿美元,同比增长21%,调整后每股收益0.52美元,高于市场预期的0.41美元。但公司预计第四季度营收仅150亿至160亿美元,明显低于华尔街预期的171亿美元,导致股价盘后暴跌近17%。英特尔警告,个人电脑市场疲软可能持续到明年上半年。
亚马逊第三季度营收2019.4亿美元,低于分析师预期的2023.1亿美元;每股收益1.89美元,也低于预期的1.96美元。云计算业务AWS收入459.8亿美元,超过预期的452.9亿美元,同比增长39%,但广告业务收入只有196.4亿美元,明显低于预期的208.2亿美元。亚马逊预计第四季度营收2400亿至2470亿美元,投资者仍在密切关注巨额人工智能基础设施投资能否转化为持续的利润增长。
两家公司盘后股价一度下跌约9%和20%,之后有所回升。
B. Riley Wealth Management首席市场策略师阿特·霍根认为,相比8月和9月,科技股目前的市场环境已经更加稳定,但投资者的选择明显更加谨慎。
他指出,市场对整个科技行业的负面情绪已经有所缓解,不过,个别公司的财报和业务变化仍然可能引起股价剧烈波动。
传统工业股也未能幸免。卡特彼勒虽然公布了超过预期的第三季度收入和利润,但建筑业务销售额略低于预测,股价下跌约9%。
经济增长强劲、通胀居高不下,美联储暂缓进一步加息
宏观经济方面,美国第三季度国内生产总值(GDP)折合年率增长3.4%,超过市场此前预计的3.2%,显示美国经济在夏季继续加速扩张。
不过,通胀仍然构成压力。
周四公布的9月个人消费支出价格指数(PCE)显示,总体通胀率同比升至3.6%,核心PCE环比上涨0.3%,同比上涨3.1%。
虽然总体PCE的月度涨幅符合预期,年度涨幅也略低于市场预测,但整体价格压力仍然较高。
美联储周三宣布维持基准利率在3.75%至4%之间,符合市场普遍预期。
美联储此前在9月加息25个基点,这是三年来首次上调利率。官员们在最新声明中强调,通胀仍然处于较高水平,需要等待更多经济信息,再决定是否进一步调整货币政策。
尽管经济增长和通胀数据都不支持迅速转向宽松政策,美国国债仍然受到避险资金追捧。
随着科技股下跌,两年期、十年期和三十年期美国国债收益率分别回落至约4.67%、4.98%和5.34%。
这一表现说明,在人工智能投资面临重新定价时,美国国债重新发挥了部分风险对冲作用。
原油价格也有所回落。美国原油期货下跌0.8%,至每桶102美元。
《华尔街日报》报道称,美国副总统万斯已致信伊朗一名强硬派高层人物,试图重启和平谈判。市场因此对波斯湾紧张局势缓和抱有一定希望,推动油价下跌。
欧洲方面,欧洲央行周四维持利率不变。欧洲央行行长拉加德表示将提前卸任,引发继任人选之争。欧洲央行目前还面临法国债券市场动荡及能源价格上涨带来的压力。
华尔街分析师观点:市场开始区分人工智能受益者与承担成本的企业
当天多家华尔街机构调整重要公司的投资评级,核心关注点集中在人工智能投资回报、企业现金流、增长质量和估值风险。
Alphabet遭到下调评级。Citizens分析师安德鲁·布恩将Alphabet评级从“跑赢大盘”下调至“与大盘持平”,并取消目标价。
布恩指出,谷歌搜索查询量增速虽然达到五年来最高水平,但搜索业务收入增长反而放缓,说明人工智能搜索模式尚未达到传统搜索的商业变现效率。
瑞银维持Alphabet的“中性”评级,同时将目标价从380美元下调至332美元。
两家机构的判断反映出市场对Alphabet的担忧:用户数量和人工智能使用量增加,并不必然带来相应的收入增长。
美国银行下调网络安全公司Fortinet评级。分析师塔尔·利亚尼将评级从“买入”降至“中性”,目标价由220美元大幅下调至140美元。
美国银行指出,Fortinet产品收入增速从上一季度的52%放缓至37%,服务业务收入也低于预期。
Fortinet和ServiceNow近期的财报引发软件股抛售,显示投资者越来越关注传统软件公司能否将人工智能投资转化为足够快的新增收入。
摩根大通则看好Palantir。分析师布赖恩·埃塞克斯首次覆盖Palantir,给予“增持”评级和262美元目标价,并将公司列入财报公布前的积极催化因素观察名单。
摩根大通认为,企业客户正在从试验人工智能技术转向要求实际投资回报,而Palantir已经能够帮助客户将人工智能应用转化为经营效率改善。
摩根大通预计,Palantir未来三年的自由现金流有望保持高速增长。
这一判断与市场对Alphabet的担忧形成对照。投资者不再仅仅看重人工智能业务规模,而是更加重视技术应用能否产生可衡量的财务回报。
支付和消费领域同样出现评级调整。
巴克莱将PayPal评级从“与大盘持平”下调至“减持”,目标价从56美元降至53美元。
巴克莱指出,PayPal核心品牌在线结账业务按固定汇率计算仅增长约1%,剔除Venmo后基本没有增长。随着市场对公司被收购的预期减弱,股价将更多取决于支付业务增长和利润质量。
美国银行还将天然食品连锁超市Sprouts Farmers Market的评级从“买入”直接下调两个级别至“跑输大盘”,目标价从100美元大幅削减至47美元。
美国银行认为,消费者支出环境转弱、食品安全事件以及降价策略,可能同时影响Sprouts的客流量和利润率。
这一调整说明,即使是通常被认为具有防御属性的消费行业,投资者也在重新区分不同企业的定价能力和盈利前景。
科技巨头拖累指数,但市场并未全面转弱
周四最值得关注的现象,并不是三大指数全部下跌,而是指数表现与大多数股票的实际走势出现明显分化。
Alphabet等超大市值科技公司的下跌,足以拖累整个纳斯达克指数和标普500指数,但多数上市公司仍然上涨,中小盘股表现甚至好于大型股。
医疗保健板块尤其受到关注,部分医疗保健股票创下新高,资金还流向金融、房地产等行业。
过去几年,大型科技公司凭借人工智能投资热潮持续吸引资金,并成为推动美股上涨的主要力量。现在,投资者开始更加严格地审查资本开支、收入增长、利润和现金流之间的关系。
人工智能需求并没有消失,但巨额投资带来的财务压力正在改变市场的定价方式。
周四的交易显示,部分资金正在从高度集中的科技巨头转向其他行业,而不是简单地撤离股票市场。当前科技股承受的压力,至少到目前为止,还没有演变成整个市场的普遍抛售。