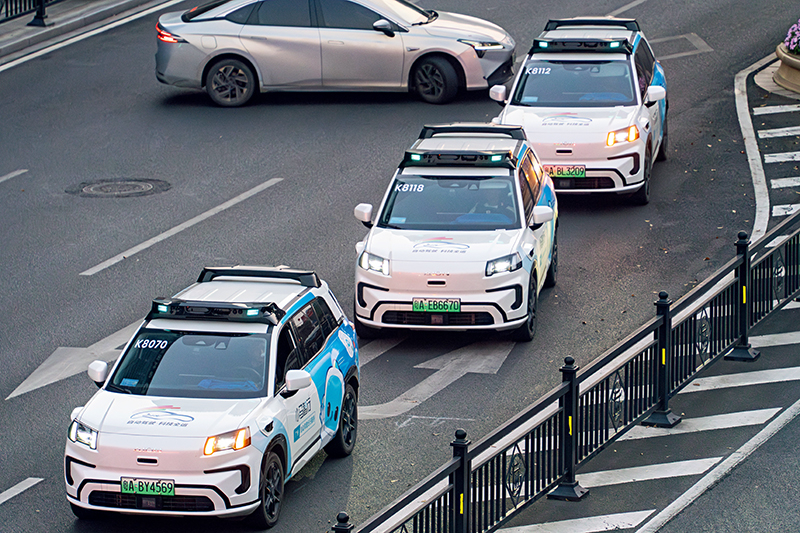
10月26日,小鹏集团(NYSE:XPEV/09868.HK)宣布获批广州市智能网联汽车应用示范运营资格,成为Robotaxi(自动驾驶出行)赛道又一家进入示范运营阶段的企业。
当前,自动驾驶主要以地方试点形式开展。在广州,进入示范运营阶段的Robotaxi可在主驾驶位配备安全员的前提下提供载客服务。此后,车辆还可按照城市外圈、中圈、内圈的次序,逐步开展全无人载客运营尝试。
小鹏Robotaxi事业部负责人袁婷婷告诉财新,该公司预计在2026年末或2027年初开展主驾驶位无安全员的落地验证,之后再逐步扩大运营区域和车辆规模。
广州是目前国内自动驾驶最主要的“试验田”之一。小马智行(NASDAQ:PONY/02026.HK)、文远知行(NASDAQ:WRD/00800.HK)、滴滴等企业已在此布局多年。小马和文远的进度最为靠前,其全无人载客运营已在内圈展开。
哈啰、京东(NASDAQ:JD/09618.HK)等企业亦在广州布局了自动驾驶业务。据财新了解,哈啰的Robotaxi有望在2026年内进入示范运营阶段,曾一度将重心撤出广州的百度(NASDAQ:BIDU/09888.HK)旗下萝卜快跑,亦于近期重新获批道路测试许可。
实际上,对广州科学城、大学城和南沙等地的居民而言,自动驾驶已接近寻常事物。市民时常通过小程序呼叫Robotaxi,自动驾驶从尝鲜体验逐渐变为日常存在。道路上的司机也习惯了和Robotaxi同行,有时还会被超车。
过去一年,Robotaxi的渗透尤为迅速。以小马智行为例,该公司的车辆曾长期集中于远郊区南沙。2026年初,小马智行Robotaxi向城区拓展,目前已部署到天河、海珠、黄埔、番禺等区,城区运营覆盖面积较年初扩大约300平方公里。
车辆投放几乎同步提速。截至2026年3月25日,小马智行的车队规模为1446辆,较2025年11月下旬增加超480辆。到2026年6月下旬,其车队进一步增长至1975辆。
2025年11月,小马智行率先在广州实现单车盈亏平衡;2026年2月,又在深圳复现这一成绩。该公司CFO王皓俊曾在4月提出,这意味着Robotaxi进入了“商业验证期”。
文远知行亦在抓紧扩充车队规模。截至2026年7月底,该公司总共运营Robotaxi约1800辆;其中包括国内约1300辆,较4月底增加约300辆。滴滴较早布局自动驾驶,推进策略长期偏保守,但该公司亦有意初步“上量”。据财新了解,滴滴规划在2026年内将Robotaxi车队规模提升至200辆左右。
Robotaxi具有强政策依赖属性。2026年3月底,萝卜快跑在武汉大面积“趴窝”,近百辆Robotaxi突然集体停运。多名行业人士介绍称,上述事故后,监管态度明显收紧,直至近期才有所缓和。
Robotaxi行业势必向着商业验证发起新一轮冲刺。广州市智能网联汽车示范区运营中心主任吴征明认为,单看广州,Robotaxi的商业闭环已接近打通,但这属于“先行先试”范畴,企业对模式复制应持谨慎态度。
他指出,当前全国各地的Robotaxi尝试,主要都是在工信部、公安部和交通运输部2021年7月印发的《智能网联汽车道路测试与示范应用管理规范(试行)》(下称“97号文”)框架之下开展。
“97号文”旨在鼓励技术验证,相对宽松。2023年11月以来的上路通行试点政策指向自动驾驶汽车量产与规模化上路。吴征明认为,Robotaxi如要寻求多城市规模化扩张,应积极谋划在量产逻辑框架下推进。
自动驾驶作为新鲜事物,一举一动都牵动公众神经。过去两年多,国内Robotaxi行业数次因事故和社会争论步入阶段性“冷静期”。
2023年下半年至2024年上半年,聚焦全无人自动驾驶,各类政策密集释放,顶层框架和地方细则不断推进。2024年夏季,萝卜快跑宣布在武汉实现覆盖大部分城区的无人驾驶网约车服务。这一消息引发关于Robotaxi冲击出租车、网约车司机生计的激烈讨论。
这次争议促使地方政府的态度转向稳健。直到2024年末、2025年初,武汉、北京、广州等自动驾驶“重镇”先后通过相关地方立法,“冷静期”基本宣告结束。
针对萝卜快跑意外停运事故,2026年4月14日,工信部装备工业一司、公安部交通管理局、交通运输部运输服务司联合召开会议,部署自查整改,加强安全监管。此后Robotaxi企业扩张动作放缓。例如,文远知行原计划2026年内在深圳开放Robotaxi服务,这一安排迟迟未能落地。
据财新了解,主要Robotaxi企业的新增车辆大多徘徊在测试及等待审批阶段,未正式投入载客运营。部分企业的测试车辆占整体车队比重因此明显上升。还有企业提前淘汰了一些原本可以继续服役一段时间的旧车辆,为新投放的车辆腾出名额。
据行业人士介绍,直至近期,自查自纠行动才告一段落,满足条件的城市可于10月底前上报2026年底之前的车辆投放计划。这意味着,这些城市有机会在年内增加一批Robotaxi车辆,但具体进展仍取决于企业申报和后续审批。
在运营层面,Robotaxi企业的成本计算模型也受政策影响。
例如,为确保安全,监管方通常会要求Robotaxi公司在车辆运营范围内配置足够多的线下“网格员”。“一般是要求故障或事故发生后几分钟内能赶到现场。”一名行业人士称,自动驾驶车辆行驶范围越大,“网格员”数量就越多,对应成本也就越高。
按照当前要求,Robotaxi需要“一车一牌”。若受制于牌照数量,车辆密度与运营范围无法同步提升,网格员成本难以摊薄,Robotaxi公司不得不主动放缓扩大运营范围的节奏。“要有一个足够大、足够好的区域,区域内有订单需求,又要有足够多的车跟得上用户需求。”前述人士说,“两个条件缺一不可。” 另有行业人士举例称,此前有的城市在名义上对自动驾驶车辆开放了较大范围的运营区域,但实际上只发放极少数的牌照。因运力不足,企业只好主动收缩,在非常有限的区域范围内提供服务。
部分企业开始呼吁差异化监管。文远知行CEO韩旭在4月下旬公开称,主管部门可以针对具体企业采取不同措施。他在5月进一步建议,对自动驾驶的监管可以参考航空业,鼓励安全记录优良的企业,惩罚安全记录糟糕的企业。“我们预计,随着时间的推移,监管将基于安全表现、运营记录和技术能力等因素变得更具差异化。”韩旭当时称,不希望看到安全记录糟糕的公司在市场上“乱窜”(ramp around),这对公众和行业而言都不安全。
王皓俊亦在5月提出,随着自动驾驶从早期试点走向大规模商业化,主管机构适时提升准入门槛、强化安全监管,是产业走向成熟的必经之路。他还称,安全记录更好的公司,更有望赢得监管和公众的信任,在商业化过程中占据领先优势。
一名自动驾驶行业人士认为,在分配新增配额时,车队规模较大且安全记录较佳的企业,理应获得更多配额。
Robotaxi是否已进入“爆发前夜”,行业尚无统一判断。Momenta公司CEO曹旭东曾预测称,到2031年左右,全球车队规模会达到100万至150万辆。
一名关注自动驾驶行业的外资机构分析师给出了极为不同的判断。他认为,Robotaxi在国内的落地进程很可能快于美国等海外市场,但到2030年左右,几家头部公司的Robotaxi车队很可能只是刚刚突破万辆规模,行业整体规模可能也只有“几万辆”。
不过,行业内的头部企业已在为冲刺商业化做准备,部分公司还开始展望盈利前景。2026年8月,文远知行CFO李璇在二季度财报发布时提出,文远有信心在2028年实现单季度现金流转正,力争在2029年实现全年盈亏平衡。
小马智行没有给出具体的盈利年份目标。该公司更倾向于以车队规模测算和评估盈利节点。王皓俊在8月对财新称,若小马Robotaxi在国内一、二线城市的投放规模达到4万至5万辆,产生的利润可以支撑该公司自由现金流转正。
小马智行CEO彭军在4月提出,未来三年,该公司最重要的目标就是“上量”。小马计划2026年内将Robotaxi车队的规模扩大至3500辆。
在Robotaxi发展早期,自动驾驶技术和车队运营模式都还不够成熟,多数企业选择以自营车队进行探索。在国内,小马智行、文远知行和萝卜快跑等头部公司都采取了这一重资产模式。
车队规模越大,采购、折旧和运维负担就越重,一定程度上制约Robotaxi规模扩张。王皓俊曾结合小马智行自身的情况介绍称,车辆折旧在公司总成本中占比约为50%。
最近一到两年,轻资产模式逐渐崭露头角。在该模式下,网约车平台、出租车公司或专职运营方从自动驾驶技术公司采购Robotaxi车辆,负责持有、部署和运营车队。除了一次性的车辆销售收入,自动驾驶技术公司还可以获得“虚拟司机”服务收入、车费分成等毛利率较高的持续性收入。
彭军曾提出,共建车队模式有助于更快扩大车队规模、降低单车成本、提升资本效率。韩旭亦曾称,共建模式能够帮助公司以明显更低的投入扩张业务版图,且灵活性更高。
值得一提的是,当前自动驾驶行业积极谋求“出海”,国内公司的海外扩张大多依托轻资产策略。仅全球网约车巨头Uber,就与文远知行、小马智行、Momenta和萝卜快跑等多家中国Robotaxi企业达成了合作。小鹏集团董事长何小鹏近期在巴黎车展期间亦称,公司正在与欧洲多家头部出行平台推进Robotaxi落地项目。
在国内,许多自动驾驶公司也在与出行平台开展合作。例如,小马智行和阳光出行、广汽集团旗下的如祺出行等平台开展了共建车队合作。但总体而言,国内共建车队的规模依然相对有限。
吴征明认为,Robotaxi需要验证能否持续盈亏平衡,否则合作方可能面临“车越多、亏越多”的困境,心态上会更倾向于保持跟随,而非大规模持有车辆。在海外市场尤其是欧洲发达国家,出行成本高于国内,合作方有望更早实现盈亏平衡。
一名自动驾驶行业人士还指出,中国自动驾驶技术公司“出海”通常还面临一系列陌生环境下的挑战,海外合作伙伴更熟悉当地市场,在合规准入方面的经验更为充足。
小鹏是Robotaxi赛道的“后进者”之一。2025年11月,小鹏宣布推出Robotaxi产品。何小鹏当时即称,公司更希望扮演交“工具箱”的角色,不会追求自己全力运营Robotaxi。
当前,小鹏正在通过小程序“小鹏YOYO”进行Robotaxi的载客探索,车队暂时仍为自营。袁婷婷称,小鹏当前目标是开放体验并做好运营验证,打磨出可以交付给合作伙伴的产品、服务以及工具链。
Robotaxi不仅要解决技术问题,还涉及安全体系、上下车点、叫车流程等大量运营细节。探索过程中,各方应发挥各自的专长。“例如,车辆能否准确、平稳停到指定上下车点,是小鹏需要解决的问题。”袁婷婷说,“研究哪些地点客流集中,应设置更多上下车点,出行平台可能更有优势。” 在相当长一段时间内,政策还不能允许Robotaxi做到任意点对点通行。出行平台可以打造同时容纳人工驾驶、自动驾驶车辆的“混合网络”。
滴滴自动驾驶CEO张博在2026年4月提出,乘客需要稳定的出行服务,而Robotaxi尚有无法触及的上下车区域。出行平台可以视乘客输入的起点、终点需求,根据道路情况、派单距离和周边车辆供需等条件,匹配人工驾驶车辆或自动驾驶车辆。
北、上、广、深等一线城市划设的“试验田”让自动驾驶企业看到了跑通商业闭环的希望,各家公司亦在思考下一步发力方向。
一名关注自动驾驶行业的机构分析师认为,部分Robotaxi公司早前思路是快速“开城”,不断进入更多城市,哪怕规模相对有限。近一段时间,部分公司愈发倾向于将资源集中到少数核心城市,认为“把样板打磨到极致”是更合理的验证和经营逻辑。
小鹏是持此观点的企业之一。袁婷婷称,如果仅投放五到十辆车即宣布“开城”,更多是演示意义。“真正验证商业化,需要在一定区域内形成一定规模,否则单车经济模型很难成立。”她认为,未来区域内Robotaxi车队的规模和经济模型的重要性会愈发凸显。从政策角度看,现有框架可能也不支持样板快速复制。
“97号文”为智能网联汽车道路测试和示范应用建立了管理框架,允许地方结合实际,细化实施办法。实践过程中,各地策略大不相同。
例如,基于现有法规,Robotaxi如何收费是一道课题。一名自动驾驶行业人士介绍称,自动驾驶车辆大多使用临时测试牌照,与道路运输经营许可要求的车辆登记条件之间存在衔接难题。
广州的方案是允许自动驾驶车辆“上铁牌”,并给予符合监管条件的Robotaxi公司商业出租车公司资质。国内亦有城市将Robotaxi的收费行为归类为科技公司的运营测试活动。还有城市安排科技公司与当地出租车公司一一绑定,通过出租车公司的介入,实现收费合理化。前述自动驾驶行业人士认为,这些尝试都带有过渡性质。
在示范运营资格方面,广州要求Robotaxi完成道路测试,并通过当地“型号认定”,再进入示范运营阶段。“广州的‘型号认定’借鉴了工信部准入目录的一些方法和思路,但毕竟不是权威标准,更像是一种‘豁免’。”吴征明说,“这其实是当地政府本着支持产业发展、先行先试的思路,主动作为。‘豁免’性质本身就意味着,它是有地域边界和数量上限的。”
吴征明认为,“97号文”对应的是探索和测试,遵循的是技术验证逻辑。Robotaxi企业若尝试在示范运营范畴下批量“开城”运营,一定程度上是在挑战或绕开现有规则,可能遭到反噬。他提出,对应量产逻辑的“上路通行试点”应是未来Robotaxi进一步铺开的合理路径。
2023年11月,工信部联合多部委印发《关于开展智能网联汽车准入和上路通行试点工作的通知》,旨在为自动驾驶汽车量产与规模化上路应用积累经验。
2026年7月底,工信部组织制定的《智能网联汽车自动驾驶系统安全要求》强制性国家标准正式发布,计划于2027年7月1日起实施。2026年8月发布的《道路交通安全法》修订草案增加了自动驾驶汽车专章,明确了自动驾驶汽车大规模上路行驶的法规要求。
吴征明认为,随着自动驾驶安全强标出炉以及后续《道路交通安全法》修订工作的推进,相关配套政策正在逐步落地,上路通行试点规则即将搭建完成。他还判断,符合国家上路通行试点要求的量产Robotaxi产品可能会在未来三到五年内落地。■