【财新数据专稿】2026年的北美商业地产市场,仍处于结构性调整期。受混合办公模式常态化与高利率环境的持续影响,核心城市的优质写字楼正经历一轮普遍的价值重估。然而,在商办市场持续走弱的周期里,2026年10月中旬,一笔5.5亿美元的交易引发了业内买方以约5.5亿美元购入芝加哥市中心原伊尔文公司(Irvine Company)名下的北瓦克大道1号(One North Wacker),交易涉及承接该物业既有的约3.53亿美元CMBS贷款。
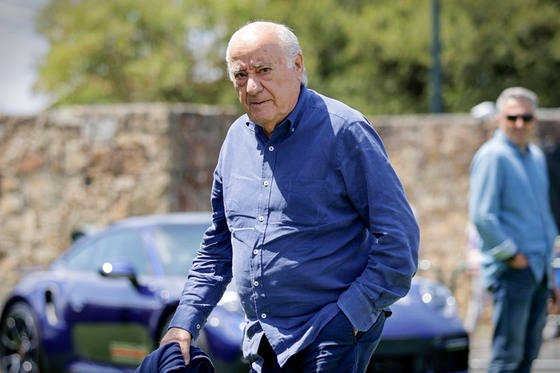
这栋写字楼51层,总面积超140万平方英尺,当前出租率仍维持在94%的较高水平,核心租户包括普华永道(PwC)、瑞士银行(UBS)和惠誉评级(Fitch Ratings)等大型机构。交易背后的实际买家,是西班牙富豪阿曼西奥·奥尔特加(Amancio Ortega)及其设立的家族办公室Pontegadea。
北瓦克大道1号,只是Pontegadea全球资产版图的一角。作为奥尔特加的私人投资平台,该机构近两年动作密集:在北美,其出资约12亿加元(折合约8亿美元)买下温哥华的“加拿大邮政大楼”(亚马逊核心办公枢纽);在欧洲,以约8亿欧元购入巴黎Capital 8商业综合体;在伦敦马里波恩区,曾出资1.5亿英镑购入高端长租公寓。
目前,该机构的投资已覆盖欧洲商办、北美物流等房地产资产,并延伸至部分新能源项目股权;甚至ZARA母公司Inditex的竞争对手H&M与Primark,也租用其名下的部分铺位。
据《福布斯》2026年4月的调查估算,奥尔特加名下的私人房地产组合估值约250亿美元,资产分布于全球十三个国家。
在全球资本竞相追逐人工智能与前沿科技的当下,现年九十岁的Inditex创始人阿曼西奥·奥尔特加反其道而行之,选择将服装零售主业派发的分红沉淀为传统商业物业,显得古典而疏离。在半个多世纪的商业生涯中,奥尔特加即便数度登顶全球富豪榜,也始终极力避开公众视线与名利场。在资产配置上,奥尔特加对喧嚣的风口保持审慎,更倾向于买看得见、摸得着,且能提供长效租金的实体资产。
1936年3月,奥尔特加出生在西班牙莱昂省一个名为布斯东戈的铁路沿线小镇。他的父亲是一名基层铁路道班工人,母亲偶尔替富裕家庭做些帮工零活。因父亲的工作调动,全家常年随着工作四处搬迁,最终落脚在加利西亚大区的港口城市拉科鲁尼亚。
拉科鲁尼亚濒临大西洋,气候阴冷潮湿,远离西班牙的经济与政治中心。据西班牙媒体人科瓦东加·奥谢(Covadonga O'Shea)撰写的传记记载,奥尔特加曾回忆过少年时期的一段经历:当年他跟着母亲去杂货铺,母亲试图赊欠生活物资,却被店主以欠账无力偿还为由当面拒绝。站在母亲身边的小奥尔特加深感自尊受挫,之后便决定放弃学业尽早外出打工。
离开学校后,奥尔特加在拉科鲁尼亚老城区一家名为Gala的高级定制衬衫店当杂工学徒。日常主要工作包括清扫地面、搬运布匹原料,以及踩着自行车给客户送取定制衣物等。随后他跳槽到规模更大、面向当地中产阶级女性的成衣与布料店La Maja,从学徒一路升任为店员并负责管理分店,并结识了后来成为其首任妻子的罗莎莉亚·梅拉(Rosalía Mera)。
早年在一线的学徒生涯,让奥尔特加熟悉了服装从面料采购、成衣制作到终端零售的全链条流程。彼时在La Maja与奥尔特加共事的伙伴曾向媒体回忆,他会经常站在柜台前观察顾客试穿大衣时的反应,或是分析高档时装能够卖出高价的原因。奥尔特加那时就注意到,一件昂贵的大衣挂在橱窗里,只有极少数富裕人群买得起,大量普通女性明明对漂亮衣服充满向往,但在价格牌面前往往只能驻足叹息,这成为他后来创立ZARA的起点。
在高度依赖公众形象与创始人光环的现代商界,奥尔特加是一个罕见的例外。在2001年母公司Inditex公开上市之前,全西班牙媒体甚至很难找到一张他的清晰肖像照。据《经济学人》等媒体记载,由于形象极度低调,早年来访总部的外来投资者经常尴尬地将身穿便服的创始人错当成普通员工。
即使日后一度登顶全球首富,奥尔特加的日常工作习惯也鲜有改变。他从不打领带,日常只穿没有明显品牌标识的深色休闲夹克。中午也同基层员工一样,端着餐盘在员工食堂排队就餐。在其漫长的商业生涯中,他极少接受财经媒体的专访。
在拉科鲁尼亚郊外阿尔泰霍(Arteixo)的Inditex全球总部,顶层虽设有高管办公室,但奥尔特加很少过去。数十年来,他的工位常年设在女装设计大厅,周围坐满了年轻的设计师、打版师和买手。对于Inditex庞大的运转体系而言,他像是一名全天候在场的“总工匠”。
Inditex能够从一间家庭作坊壮大为全球巨头,关键在于奥尔特加在数次生存危机前展现出的决断与战略修正。
1963年,熟悉服装产销流程的奥尔特加决定离开受雇的成衣店开始自主创业。他拿出自己和家人的全部积蓄,在拉科鲁尼亚租下了一间简易地下厂房,成立了名为GOA的制衣作坊。当时作坊的主打产品是一款模仿巴塞罗那流行款式的绗缝保暖女式睡袍。奥尔特加采购价格适中的大众面料,组织拉科鲁尼亚当地渔民的家属以家庭分工的方式进行缝制,生产出保暖且便宜的居家服饰。
当时GOA没有自己的门市,纯做B端业务,将成衣统一批发给周边的服装商铺和批发商。凭借物美价廉的优势,代工与批发订单源源不断,不到十年,GOA就逐步扩大为拥有数百名工人的成衣代工厂。
但过度依赖外部代工订单的脆弱性很快暴露,1975年,一场突如其来的大客户退单危机,将其逼至生存边缘。此前一家长期与GOA合作的德国大客户,突然单方面撤销了一笔数额巨大的服装采购合同。当时GOA为了赶制订单,已经采购了大量布料并全线开工,合同取消导致工厂的流动资金近乎断裂,已制成的服装面临滞销和减值风险。
面对突发违约,奥尔特加决定绕开压价严重的中间批发商,在拉科鲁尼亚的Juan Flórez街开设第一家服装零售店铺,将滞销的睡袍和成衣直接折价卖给终端消费者,该店最终定名为ZARA。
这家原本用来清库存的门店,开业后的火爆远超预期。不仅迅速补上了资金缺口,也让奥尔特加看清了自建渠道的核心价值:把生产制造与前台零售打通,对内能摆脱对外部批发商的依赖,对外则能直接根据柜台的销售反应随时调整生产。此次危机的化解,促使奥尔特加逐步放弃单纯的代工批发业务,转向自主品牌零售店的建设。
伴随门店网络向西班牙全境扩张,原有的调度方式很快触到了天花板。
此前,各店每天卖了什么款式、需要补多少尺码,全靠店长打长途电话口头汇报,以及总部人工在账本上手写汇总。面对几十家跨区域门店庞杂的需求,手写账本与电话沟通差错频出,无法支撑每周两次的高频补货。1984年,奥尔特加找来熟悉信息系统与商业管理的何塞·玛利亚·卡斯特拉诺(José María Castellano)。1985年,Inditex集团正式成立,ZARA由此转向由终端数据驱动排产与分发的运营模式,直营门店网络的异地扩张随之提速。
上世纪八九十年代,全球服装零售行业掀起将产能大规模迁往亚洲低成本地区的浪潮。欧美服装零售商普遍扩大在亚洲等低成本地区的采购与生产外包,利用便宜的人工成本获取高额毛利。但这种模式也有弊端,由于远洋海运耗时漫长,跨国品牌通常需要提前半年甚至九个月,敲定下一季度的款式与订货量,使得品牌一旦流行预测趋势失准,就会陷入大面积库存积压的困境。
奥尔特加没有盲目加入到工厂迁徙中去,而是将超过半数的当季核心产能保留在西班牙本土、葡萄牙北部以及摩洛哥等围绕地中海盆地的近岸区域。尽管这些地区的工人平均薪酬高于亚洲工厂,却保留了供应链快速响应的能力,卡车陆运能在几十个小时内将刚走下生产线的成衣运抵西班牙北部的全自动分拨枢纽。
在货品配置上,ZARA把时装视为保鲜期极短的易耗品。不少款式首批产量极低,仅作小规模试销。若销售不及预期,后续生产立即叫停;若迅速成为爆款,设计与版房团队能在短时间内完成微调改版。在哈佛商学院等经典案例研究中,依托欧洲近岸工厂的快速响应,其部分款式从设计改良到重新摆上欧洲重点门店货架,最快仅需约两周时间。
在阿尔泰霍总部,物流体系与前端销售数据紧密联动。全球门店每晚将销售与退货明细汇总回拉科鲁尼亚,店长每周定期提交补货申请,总部依托上述一线动销数据动态安排生产。这种以销定产的机制,使ZARA大幅减少了传统服装业押注流行带来的高库存风险。
小批量上新与敏捷的供应链机制,在很大程度上减轻了大面积存货滞销与换季深度折价的压力。奥尔特加的策略在于,近岸制造虽承担了相对较高的人工成本,却换取了快速补货与以销定产的确定性;相比大规模货品积压带来的存货减值与折价损失,这种供应链权衡展现出更强的经营韧性。
在营销投入上,Inditex也摒弃了依靠大众媒介大规模投放资源的方法,将商业广告预算开支控制在极低比重,转而将这部分原本用于广告赞助的资金,集中投向了全球各大城市的黄金商圈物业租赁,只把钱花在刀刃上。
无论在纽约第五大道、巴黎香榭丽舍大街、东京银座还是伦敦摄政街,ZARA的核心旗舰店往往紧邻顶级奢侈品牌的专卖店。将店面开在核心黄金商圈,虽能够提高品牌调性,但也无疑推高了刚性成本支出,Inditex仍选择上述选址策略,是想通过后端周转能力放大经营杠杆。
在ZARA确立快时尚商业模式的早期阶段,相关案例研究显示,核心商圈的高客流与高频上新推高了购买频次。2000年代初《哈佛商业评论》等研究指出,其西班牙消费者年均到店达17次,远超传统成衣同行的3至4次;得益于较少折价,ZARA销售实现的收入能达到商品吊牌全价的85%左右,显著优于传统成衣行业60%至70%的水平。在品类高速周转背景下,店铺固定租金开支被有效摊薄,从而拉高了整体盈利空间。
然而,奥尔特加一手建立的“核心商圈客流带动高周转”模式,在移动电商普及后开始失效。
以SHEIN为代表的“超快时尚”打破了竞争规则。这类线上平台依托算法测款和即时追单,把上新与反馈周期直接压缩到了以“天”计算;相比之下,此前被视为快时尚速度极限的ZARA,其“设计到上架周期”也是以“周”计算(通常为两到三周)。同时,这类平台省去了实体铺位的高昂租金,能把大量主力单品压到几美元至十几美元,动摇了大众成衣原有的价格体系。面对年轻一代购衣习惯向移动端迁移,传统快时尚品牌的线下客流普遍承压,核心商圈的高昂租金也对单店盈利形成考验。
困局之下,奥尔特加并未让品牌卷入低价泥潭,在其支持下,集团管理层持续落地了两项关键调整。
一是门店网络“关小开大”与全渠道一体化。集团果断关闭与整合全球大量坪效低下的中小门店,而后在超级商圈集中开设数千平米的体验旗舰店;全面推行数字化库存打通,将门店深度接入网购履约体系——部分线上订单直接由周边门店分拣发出,并由门店承接线上退换货。这一举措盘活了货架上的沉淀库存,加快了商品流转,有效摊薄了黄金商圈的高昂租金成本。
二是推进管理层交接,以产品定位上移拉开身位差距。2022年4月,幼女玛塔·奥尔特加(Marta Ortega)出任非执行董事长,新管理团队发力高端产品线与知名设计师联名系列,主动上移价格带,拉开与线上低价平台的定位差距。瑞银(UBS)监测数据显示,2022年7月,ZARA服装平均价格同比上涨12.2%,显著高于同期H&M的5.6%。产品升级与价格调整,为集团在通胀环境下打开了更高的毛利空间。
通过向上突围的定位调整,叠加快反供应链维系的高正价销售,Inditex避开了打折清库存的恶性循环。在Forever 21破产、H&M深陷折价泥潭的数年间,Inditex逆势拉开身位。
财报数据显示,2022至2024财年,Inditex销售额从325.7亿欧元升至386.3亿欧元,净利润从41.30亿欧元增至58.66亿欧元,累计增长约42%;按EBIT口径计算的营业利润率由16.9%逐年升至18.9%—19.6%,而同期H&M在其各财年的营业利润率分别为3.2%、6.2%和7.4%。2024年8月,Inditex市值曾一度突破1500亿欧元。
在最新披露的2025财年,受汇率波动等因素影响,Inditex销售额名义增速放缓至3.2%(固定汇率下增长7.0%),达到约399亿欧元;但依托控本与正价销售支撑,净利润仍同比增长6.0%至约62亿欧元,毛利率进一步抬升至58.3%的历史高位。
在时装主业之外,奥尔特加在资产配置上表现出较强的防御色彩。作为持有Inditex近六成股权的绝对控股股东,他每年能获得数十亿欧元的现金分红。为避免家族财富过度集中于单一服装标的,他依托家族投资平台庞特加迪亚(Pontegadea),持续购入全球核心城市的高质量物业资产。
选择投向不动产,主要受两重考量驱动:一方面在于分散风险。快时尚零售显著受到消费周期和供应链波动的影响,配置核心地段物业意在分散风险、争取较长期且可预期的租金收入;另一方面则源于税务考量。除分散资产风险外,税务因素也可能影响其家族投资安排。西班牙财富税最高超过3%,但在特定条件下对符合要求的家族企业股权设有豁免机制;在股息处理上,符合条件的公司分红可适用参股免税待遇。
为控制投资风险,Pontegadea对收购标的设定了较高门槛,其核心物业通常偏好高比例或全资持有,资产组合涵盖马德里毕加索大厦(Torre Picasso)、西雅图Troy Block园区、多伦多皇家银行广场(Royal Bank Plaza)等。在投资逻辑上,Pontegadea追求合理的资产资本化率(Cap Rate)与长期可持续的租金现金流,配置标的多锁定租约长、出租率较高的地标资产。
在投资模式上,Pontegadea与部分采用较高杠杆、具有明确退出期限的封闭式地产基金存在明显差异。后者管理外部受托资金,受制于固定的存续期与内部收益率(IRR)考核,通常依靠高杠杆撬动收益,并依赖资产改造后的溢价出售退出;在市场利率上行或行业调整期,借贷与再融资成本攀升易使部分机构面临资产处置和到期退出的压力。
相较之下,Pontegadea的资本主要源自实业分红,较少受到到期退出和向外部投资者分配资金的约束。其并不热衷于频繁博取短期资产买卖差价,而是更看重长期持有带来的可持续租金现金流,资产组合大多锁定由跨国科技巨头与金融机构长期承租的标志性资产。在跨境大宗交易中,Pontegadea凭借充沛的自有资金储备和灵活的融资安排,能够较少依赖临时筹措新增收购贷款,这有助于提高其交割确定性,在涉及承接既有贷款等复杂交易中也具备更强的谈判主动权。
充沛且无需外部退出的自有资金,让奥尔特加得以在不同市场周期中布局跨国不动产,在市场不确定性上升时从容参与大宗交易。2011年欧债危机期间,西班牙本土基建巨头FCC为强化财务结构而出售毕加索大厦(Torre Picasso),奥尔特加以约4亿欧元将其收入囊中。
当然,其收购也并不局限于市场低谷,2019年,他以约7.4亿美元购入由两栋办公楼组成、由亚马逊承租的西雅图Troy Block园区,创下当时当地单一资产交易纪录;2022年初,他又以约12亿加元(约合9.5亿美元)收购多伦多地标皇家银行广场(Royal Bank Plaza);此后,在商业地产投资市场调整期间,又以约5.5亿美元将芝加哥地标写字楼北瓦克大道1号(One North Wacker)收入囊中。
从拉科鲁尼亚的一间成衣作坊,到遍布全球核心城市的不动产版图,奥尔特加形成了一种近似“哑铃型”的资产布局:一端是以周为单位敏捷响应、快速上新并持续提供经营现金流的服装零售主业;另一端则是以长期持有为导向、较少受到外部基金到期退出约束的全球核心不动产。前端经营现金流与后端长期资产配置相互配合,为其近年来分散财富来源、应对不同市场周期提供了支撑。■