【财新网】美国中期选举之后,AI基建投资热潮面临地方政治的考验。
在美国重新评估这场繁荣之时,亚洲各地也必须重新计算自己相关的收益与风险。最快感受到影响的,是股价。
美国AI资本开支与韩国存储芯片企业的盈利预期紧密相连。一旦市场开始怀疑未来几年服务器和算力的扩张速度,尚未取消的订单,也可能先在股票估值中被打折。
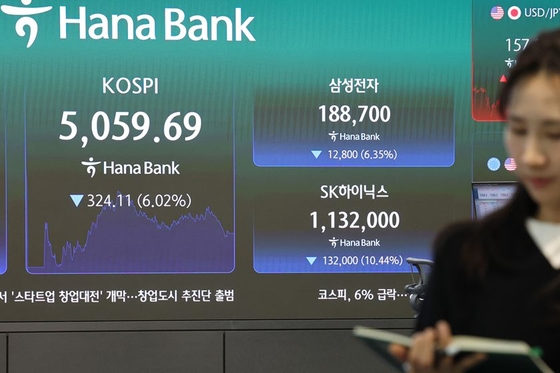
上周的美国中期选举周里,韩国基准股指综合股价指数(Kospi)下跌12%,主要受三星电子(下跌16%)和SK海力士(下跌20%)拖累。目前,该指数已较6月的韩股高点回落约45%。投资者担心,美国中选后的政治格局,会给美国数据中心建设带来更多限制,拖慢AI投资。
2026年内曾一路高涨的韩国股市,其调整并非始于美国中选。摩根大通私人银行10月22日发布的一份报告指出,韩国股市大跌背后的疑虑包括AI建设回报、融资条件以及数据中心项目延期等。
受影响的股市也并非只有韩国。日本基准股指日经指数自6月高点以来已下跌近20%。日经半导体股指数在同一时间内跌幅达54%。日本闪存制造商Kioxia的股价上周下跌近37%。
11月10日公布的数据显示,中国出口继续保持强劲,较10月同比增长35.2%,2026年前十个月贸易顺差达到1.04万亿美元。其中AI的推动越发显著。
从出口产品结构看,2026年前八个月,中国集成电路出口额达到1.77万亿元人民币,同比增长95.4%;同期劳动密集型产品出口下降0.6%。
中国海关总署在介绍2026年前三季度相关产品出口增长时,指出全球AI算力投资建设正在提速的背景。中国虽然受到先进AI芯片出口管制的限制,却仍通过广泛的电子制造和零部件供应链,分享这轮AI投资扩张的红利。
集成电路出口不能全部算作AI出口,金额增长也包含价格变化。但这组差异提示,中国大陆出口的部分增长动力,已经与全球科技投资周期更紧地绑在一起。如果美国AI建设放缓,相关产品的订单、价格和扩产预期可能共同承压。除了大陆,中国台湾地区更充分享受了大洋彼岸的这轮AI繁荣。
10月,台湾地区的出口达到967.6亿美元,同比增长58.9%;电子零组件与资通讯、视听产品合计占出口的83%,美国吸收了当月出口的34%。
对台湾地区而言,AI热潮带来的不仅是几家科技企业营收,还有人们的财富感和消费行为。岛内“中研院”7月的经济预测提到,股市财富效应提高了消费意愿,餐饮、休闲娱乐及出境旅游支出受益;第一季度实际民间消费同比增长4.74%。这种财富外溢,在新加坡也能明显感受到。
新加坡政府官员向笔者提供的非公开信息显示,今年以来,台湾地区已逐步取代中国大陆成为新加坡最大的游客来源地。贸易联系则更加清晰。
2025年,新加坡和台湾地区的商品贸易额达到1703亿新元,超过中国大陆与新加坡的1629亿新元,台湾地区首次成为新加坡最大的商品贸易伙伴。据台媒引述的权威数据称,2026年上半年,台湾同新加坡间的贸易额进一步达到1520亿新元,同比增长94.1%。
今年以来,来自台湾岛内的投资人也频频在东南亚各地出现,积极寻找投资机会。同样,东南亚的GP和创投公司也把“飞台湾”当成今年一件必做之事。
如果美国AI基建放缓,几大公司AI投资减速,台湾的繁荣是否还能持续?
新加坡本身也是一个重要的AI节点。这两天,围绕英伟达CEO黄仁勋及新加坡公司Megaspeed前高管黄乐的议论可见一斑。
新加坡内政部2026年10月31日针对《华尔街日报》报道的声明中,否认新方正在对黄乐本人开展涉及中国的情报关系调查,但新方对Megaspeed公司的调查仍在进行。
据新加坡经济发展局发布的产业概况,新加坡生产约全球十分之一的芯片、五分之一的半导体设备。美光今年在新加坡动工的新晶圆厂,计划十年投资约240亿美元,预计2028年下半年开始晶圆产出。这些投资跨越多年,回报却仍取决于未来的存储与算力需求。美国数据中心建设遇阻,是否意味着新加坡应该承接更多?新加坡本地的数据中心投资者和建设者颇为乐观。
若美国的地方政府审批和基础设施建设减缓,部分建设需求可能会另外寻找海外落点;但如果市场最终决定AI的商业回报不足、企业削减全球资本开支,新加坡同样难以置身事外。
新加坡也有自己的资源边界。2026年8月,新加坡政府向四家运营商暂定分配合计200兆瓦的新增数据中心容量。该轮申请要求,至少50%的容量要使用绿色能源。新加坡可以争取更多算力投资,但能源转型的压力,加上水资源限制,使其必须审慎选择项目。
东南亚的AI基建企业在新加坡争取产业机会的同时,还要维持新加坡作为可信商业枢纽的地位。
一边是在美国方面需要合规,一边是要考量如何能服务大量中国客户;必须在技术供应、出口管制和融资及客户之间,寻找微妙的平衡。
美国对AI的反思也不仅仅在选举政治的框架里。近期《外交事务》杂志上一篇由Eric Schimidt和另外两位作者合写的文章《Empires of AI: The Rise and Fall of a New Global Order》提出,建立AI优势所需的巨额投入与技术进步,或许正在削弱维持这种优势的经济与政治基础。首先,是技术扩散与利润之间的张力。
美国前沿实验室持续投入,期待以更强的模型获得收入;中国低成本、开放权重模型的发展,则可能压低类似能力的市场价格。
由此产生的风险是:保持领先的成本居高不下,客户愿意支付的价格却不断下降。技术领先未必消失,但支撑领先的利润却可能变薄。
当然,价格下降也可能扩大应用市场,关键在于新增的价值由谁获取——这也是美国企业日益担心与中国在第三方AI市场竞争的原因。
文章认为,发展中国家可能选择中国模型,而发达国家,如果“被允许”和“可负担”,则愿意选择美国模型。其次是投入与回报的时间错配。
作者提出一个属于美国的“帝国三难”(empire’s trilemma):美国既要维持全球军事承诺、又要保持技术领先、还得提供优厚的国内社会保障,三项目标都需要持续投入,难以同时兼顾。
如果AI回报不及预期,企业投资与股市可能承压,经济增长和税收随之受影响,公共财政便可能在既有负担之外承受新的压力。AI承诺的生产率收益尚未来到,建设成本已经发生。
作者认为,更直接的约束来自利益分配。如果企业和投资者获得主要收益,地方居民却承担电网扩建、资源消耗和AI让人类失去就业岗位的不安,技术扩张便可能失去社会支持。
这个逻辑听着耳熟——过去十多年间,全球化的叙事受挫,已经体现出美国民众对“整体繁荣最终会惠及个人”这一承诺不再埋单。
在受产业转移冲击的群体看来,大企业获得了全球市场和更低的成本,自己却以工作和收入的不稳定承担了代价。即使普通人作为消费者享受了低价商品,这种分散在日常购物中的收益,也未必足以抵消失业,对家庭生计与社区造成的集中冲击。AI似乎正在面对相似的政治考验。
在美国的国家层面,它被赋予生产率、国家安全和对华竞争的意义;但在个人层面,人们首先追问的是:自己的工作是否会被替代、电费是否上涨,以及技术收益会流向谁。
皮尤在2026年6月所做的调查显示,71%的美国成年人预计AI将在未来20年减少美国的工作岗位。
亚洲各地在过去几年分享了美国AI资本开支的繁荣,也因此承担它被重新估价的风险。美国对AI基建的疑虑,首先改变亚洲科技公司的估值,随后可能影响工厂订单、下一轮投资。
而亚洲需要关注的,不仅是美国还会建多少数据中心,也包括这场扩张能否在美国创造足够广泛、持久的收益,让企业有能力继续投资,让社会愿意继续支持。■