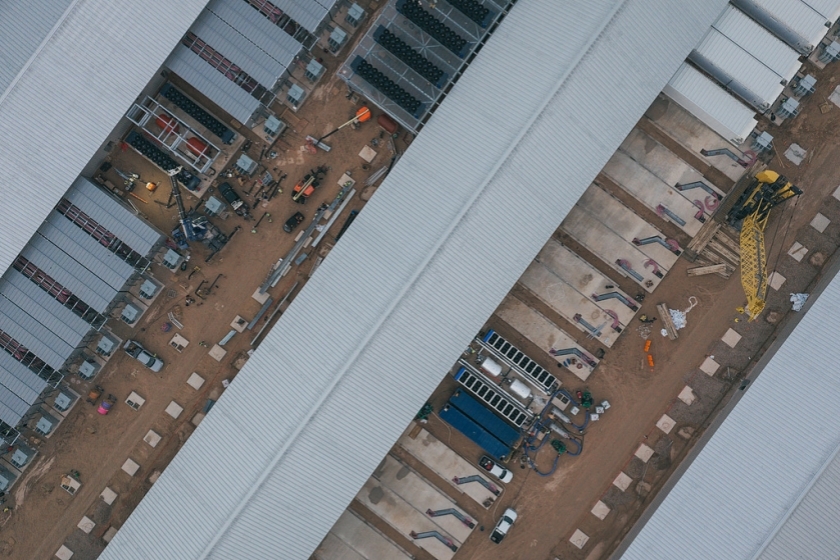
【财新网】近日,能源与数据中心情报公司Cleanview发布报告指出,目前有九个州的现任或候选州长承诺或已经实施暂停新建数据中心的禁令,这些州拥有158.6GW的规划容量,占全美在建及拟建总量的41%。另有占比18%、69.2GW的容量位于胜选者希望修改税收优惠或其他规定,但尚未支持暂停建设的州。
数据中心正成为美国地方选举的重要议题。选举研究平台Ballotpedia数据显示,全美共有41场地方选举直接涉及数据中心。其中,由于州长选举结果将直接影响当地数据中心建设审批、电力基础设施建设和地方税收优惠等,受到市场高度不过,政策风险并不意味着上述数据中心项目都将停止建设。摩根士丹利预计,美国2027年的数据中心建设受到的直接影响有限,部分原定2028年投入使用的项目可能推迟至2029年。
该机构预计,约5GW的数据中心容量将受到延期影响,相当于美国2028年预期新增容量的20%左右。
摩根士丹利认为,美国AI基础设施投资将面临建设周期拉长、项目成本上升、参与者格局变化及区域布局调整。但这也带来一系列积极影响,包括数据中心产业链的供需关系实现更平稳的再平衡、信用状况改善,以及算力租赁价格上涨。
摩根士丹利维持对超大规模云厂商资本开支的预测,预计2027年和2028年资本开支总额将达到1.6万亿美元和1.8万亿美元。AI产品对计算资源的需求不断增加,但其投入资本回报率仍然保持在30%以上的较高水平。
高盛称,2027年资本开支增长有较高的可见性。目前在建的86GW数据中心对应总建设支出约3000亿美元,预示着2027年数据中心建设支出仍将实现两位数增长。如果进一步计入已经宣布、尚未开工,但有较高概率最终实现通电运营的数据中心项目,那么即使未来不再宣布任何新项目,只要现有项目按计划推进,数据中心建设支出仍有望在2028年之前持续保持两位数百分比增长。
Cleanview指出,得克萨斯州是此次中期选举中数据中心建设受影响最大的州,规划容量达88.4GW,超过十大竞争激烈选区的总和。上任共和党州长格雷格·阿博特(Greg Abbott)已于8月开始暂停部分新的电网审批和州级许可,并于9月扩大限制范围;赢得选举的新州长吉娜·伊诺霍萨(Gina Hinojosa)则提出更为激进的措施,主张在新法律出台前,暂停批准所有新建数据中心项目。
俄亥俄州尚未开工的数据中心容量为21.9GW,新上任民主党州长艾米·阿克顿(Amy Acton)对数据中心实施有条件的建设暂停措施,即直到数据中心满足包括使用工会劳工、支付全部公用事业成本等各项条件再开工。
新建容量20.2GW的佐治亚州将面临重要变化。主张在1至6个月或更长时间暂停所有新建数据中心的民主党人凯莎·兰斯·博托姆斯(Keisha Lance Bottoms)赢得州长选举,终结共和党在该州二十多年的执政。民主党还在公共服务委员会中赢得了3比2的多数席位,该委员会负责制定佐治亚电力公司(Georgia Power)向数据中心提供的条款。
在新墨西哥州,当选州长黛布·哈兰德(Deb Haaland)在竞选纲领中明确提出,在制定清晰的监管约束措施之前,暂停批准新的大型数据中心项目。内华达州当选州长也提出,暂停向数据中心提供税收优惠,要求数据中心承担因其建设和运营导致的居民公用事业费用上涨。
此外,在各州层面,数据中心适用的财产税减免以及其他州级税收激励政策可能会有所缩减。
多家投行此前认为,考虑到数据中心建设能够带动大规模资本投资和就业增长,实际建设放缓的程度可能低于市场预期。不过,摩根大通指出,寄望于新当选州长不兑现竞选承诺可能过于乐观,相关政策立场至少在短期内不太可能发生明显转变。
Cleanview统计,绝大多数超大规模云厂商和AI实验室都已在州长支持暂停项目的州规划了相关工程。其中,OpenAI 的所有计划项目均位于新任州长曾在竞选期间支持暂停此类建设的州。位于新墨西哥州的“木星项目”(Project Jupiter)配套燃气电厂的空气许可证仍处于待批状态。
当选州长哈兰德曾表示,该项目将“不复存在”,任何新的许可审批都将“在社区利益、水资源、污染、能源和劳工实践方面遵循最高标准”。佐治亚州也将 OpenAI 3.2 吉瓦的“山茶花项目”(Project Camellia)的选址规划搁置。Anthropic 也在得州和纽约州有大量数据中心建设布局。
摩根士丹利认为,数据中心建设暂缓使前沿AI实验室将更加重视实现计算效率提升,让产品在较少算力的情况下实现规模扩展,例如通过模型蒸馏、训练流程和模型架构优化、更好的数据集、推理路由等手段打造更小但是能力接近的模型。例如,Meta目标是在2027年将算力效率提升10倍。另外,TPU软件优化和硬件进步将进一步推动这些增益。
摩根士丹利指出,从财报数据来看,微软的全球数据中心布局及集群运营效率优势有助于缓冲美国地方政府审批政策变化带来的风险。甲骨文业绩展望称,已经为4个关键数据中心项目约两个季度的延期留出空间。管理层同时承诺,园区租赁和资本支出承诺将随收入同步增长,意味着项目延期也将使相关成本支出相应推迟。
大摩提出,未来对于数据中心附条件的审批政策,包括增加税负以及给当地社区提供更多利益回馈将增加建设成本并影响资本回报率。数据中心更严格的审查也使得租户的信用质量、项目能否按计划实现通电,以及合同中的风险保障条款,成为投资方越来越重视的因素,这将相对有利于亚马逊、谷歌和Meta等具有规模优势的大型企业扩大份额。
新云厂商中,摩根士丹利统计显示,Nebius没有涉足州长席位发生更迭的州,且该公司在芬兰、法国分别布局超过100MW(兆瓦),在冰岛、英国和以色列也有布局;而CoreWeave在得州和佐治亚州,项目大多已完成或推进至完工阶段,且过去几周持续在丹麦、印度、印度尼西亚等地区扩建数据中心;Akamai在得州和佐治亚州亚特兰大的数据中心都已投入运营,管理层在2026年三季度财报会上表示,其与一家大型AI客户达成116亿美元大单,已为此锁定必要的场地和电力,大摩认为市场反应有些过度。
不过,Cleanview也提出,部分舆论将中期选举结果描绘成美国AI热潮的终结,但新当选州长在竞选过程中承诺的是暂停新建项目和制定新规,而非发布禁令,意味着全国范围内正在建设的56.7GW数据中心产能受到的影响较小,但是任何尚未开工的项目可能面临延迟。不过,Cleanview强调,更大影响来自于全国各地官员将如何解读此次选举结果以及未来投票风险。
Cleanview称,考虑到大多数竞选提案中暂停令的前提条件均缺乏细节,新的监管规则可能由州长和州议员协商后才会确定,意味着中期选举的实际影响,将到明年各州议会会议结果出炉时才能揭晓。这些政策细节和背后的立法博弈,将决定数据中心建设暂停措施究竟延续数月还是数年,以及未来数据中心行业将面临怎样的监管环境。
野村证券认为,民主党已掌控参众两院,可能将推出一些全国性数据中心政策举措,但在特朗普剩余任期内,考虑到其否决权,短期重大政策调整可能有限,但此次选举结果也提高了2028年大选后民主党同时掌控白宫和国会两院的可能性,并加剧针对数据中心的负面言论。
摩根士丹利预计,美国市场2028年数据中心新增容量同比下降4%,2029年同比增长38%;全球市场2028年新增容量增长9%,2029年同比增长20%。这一变化可能导致产业链在2028年出现阶段性需求缺口,削弱相关企业的定价能力,或导致库存积累。不过,许多相关公司当前估值已经反映这一风险,后续需要关注其利润率能否维持。大摩特别提示,需关注面向美国数据中心提供产品的亚洲半导体企业,例如信骅科技和澜起科技。
Cleanview提出,数据中心可能会往监管态度更宽松的州转移,例如,主张暂停建设的候选人在俄克拉荷马州、佛罗里达州和阿拉巴马州落败;犹他州和西弗吉尼亚州等共和党执政州今年未举行州长选举,或许也将成为数据中心转移的目的地之一。大摩指出,田纳西州和路易斯安那州的监管环境也较为友好。
也有观点认为,开发商可能将部分项目转移至海外,太空数据中心则成为更长期的探索方向。例如,谷歌11月4日宣布在马来西亚投资150亿美元,扩建数据中心基础设施;SpaceX创始人马斯克在X上指出,太空数据中心现在看起来颇具吸引力。大摩预计,亚洲以及欧洲、中东和非洲(EMEA)等地区可能合计承接20GW的数据中心外溢建设需求。■