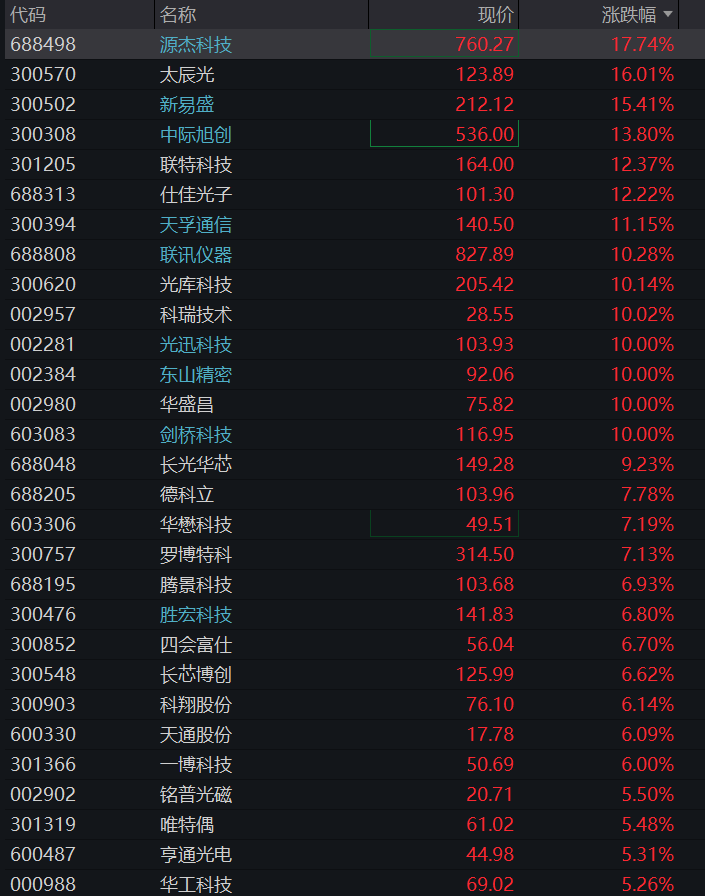
11月11日,A股CPO(共封装光学)板块迎来一轮集体反弹,超116亿元主力资金单日涌入。
截至午间收盘,剑桥科技、青山纸业、天洋新材涨停;太辰光涨超12%,新易盛涨超9%,中际旭创、源杰科技涨超8%。下午行情进一步扩大,中际旭创、新易盛、衡东光、太辰光、源杰科技等多股涨幅超过10%,创业板指涨幅扩大至2%。
驱动这波行情的,是来自大洋彼岸的一则消息——微软正在游说特朗普政府,要求叫停光模块的封禁计划。据观察者网援引媒体报道,微软及其他美国企业和行业组织一直在向特朗普政府游说,警告禁令“可能进一步拖慢数据中心建设”。
微软出手游说,封禁计划遭遇阻力
据观察者网,当地时间11月10日,三名知情人士透露,今年8月媒体首次披露美国政府将限制相关国家光模块后,微软等几家企业曾与白宫科技政策办公室和国家安全委员会官员会面,专门反映实施禁令可能带来的供应链问题。
美国信息技术产业理事会(ITI)政策与法律事务副总裁直言,对光模块的禁令“可能真的会让数据中心建设陷入停滞”。他解释称,许多美国云服务企业已经采购了用于数据中心扩建的AI芯片,“但如果没有光模块,这些芯片就只能闲置,直到企业获得足够的光模块,才能将相关设备连接起来”。他还指出,部分大型数据中心需要数百万个光模块才能完成设备连接。
市场情报公司Cleanview数据显示,目前微软在美国有35个数据中心项目正在建设,另有134个项目处于规划阶段。这一体量,使其对光模块供应链的依赖尤为突出。
禁令逻辑存疑,替代方案短期难以落地
反对声音不仅来自企业层面,技术层面的质疑同样存在。一份针对美国联邦通信委员会(FCC)拟议规则的分析指出,光模块中的微控制器无法获取比特层面以上的信息,也无法主动向外传输数据,相关安全担忧在硬件技术逻辑上存在偏差。
替代方案的可行性同样受到质疑。美国企业Coherent和Lumentum虽然具备生产具有竞争力的光模块产品的能力,但美国创新基金会报告指出,这两家企业的产能规模不足以取代相关供应商。两家大型网络设备供应商也向美国科技行业媒体Fierce表示,将光模块生产转移至美国本土将面临生产成本、供应链和劳动力等多重障碍,建立美国本土生产体系可能需要数年时间。
据摩根士丹利10月的一份客户报告,特朗普政府正在考虑将禁令门槛设定为每秒3.2太比特数据的光模块。这类产品预计要到2028年才会开始扩大产量,或许能于2029年实现大规模部署。
龙头扩产提速,需求端信号密集落地
政策层面的不确定性并未阻挡产业链的扩张步伐。
CPO龙头剑桥科技在前一交易日的投资者关系活动记录中披露,截至2026年9月初,公司已基本形成高速光模块月设计产能约100万支;拟于2027年底前,在现有产能基础上将高速光模块年产能再扩充至少1000万支,新增产能分配至中国嘉善、马来西亚、墨西哥及美国。公司表示,目前在手订单充足,已对多项关键物料提前下单锁定产能,为2027年的大批量交付做好准备。
光模块龙头新易盛在互动平台表示,“结合未来的行业指引及订单预期,公司已进行了充分的原材料及产能准备,以满足日益增长的订单交付需求,公司预计未来毛利率水平可保持相对稳定。”新易盛同时透露,成都与泰国工厂均在大规模扩产,目前客户需求旺盛,订单交付正常。
海外产能扩张信号同样强烈。10月下旬,英伟达与矽品精密(SPIL)确认扩大光引擎制造产能,以支持CPO技术及大规模计算基础设施的连接需求。双方目标是在2027年年中将相关产能提升至目前的15倍,并计划到2028年底再翻一倍。
Lumentum业绩超预期,CPO订单突破50亿美元
需求端的验证在近期集中落地。光学与光子技术供应商Lumentum公布2027财年第一季度业绩,营收同比增长136.5%至12.63亿美元,调整后每股收益4.57美元,均高于市场预期。受AI数据中心光互联需求推动,公司当季斩获第二个重大NPO/CPO项目,获得超过50亿美元的采购承诺。
Lumentum总裁兼首席执行官Michael Hurlston表示,“光学电路交换(OCS)需求能见度近几个月显著提升,有望发展为年营收规模达数十亿美元的业务。”公司预计第二财季营收为15.75亿至16.25亿美元,远高于市场预期的14.8亿美元,调整后每股收益指引为5.90至6.20美元,也大幅高于市场预期的5.07美元。
机构层面,中信建投证券研报称,光互联在整体投资中的占比预计将持续提升,2027年800G、1.6T光模块需求持续高增,Scale-up对应的光互联需求在2027年开始成为重要增量,NPO、CPO、XPO等新品将迎来规模上量。开源证券通信行业首席分析师蒋颖表示,2027年800G和1.6T光模块需求有望延续高速增长,国产超节点有望实现规模放量。
国金证券认为CPO有望迎来加速渗透,核心供应链公司持续受益;中信建投指出FAU器件将同时受益传统光模块扩容与CPO/NPO架构的量价齐升红利。
开源证券研报指出,2027年800G&1.6T光模块需求或持续高速增长,2.4T/NPO/XPO 光模块需求初现,CPO/NPO/OCS 交换机出货量或持续提升,光芯片向高功率快速升级,磷化钢、薄膜铌酸锂等新材料需求或快速提升;随着全球AIDC建设的推进,普通光纤光缆、保偏光纤、空芯光纤需求或持续增长,光纤光缆景气度或稳中有升。在国家政策和国内巨头的共同推动下,2027年国产AI链有望蓬勃发展,2027年或成为国产超节点规模放量之年,建议重视交换网络、计算、AIDC等三大核心方向。