A股和港股的光模块概念股大涨,新易盛、天孚通信、中际旭创等龙头股涨幅居前,中际旭创、新易盛均创年内最大单日升幅。有报道称,微软据传正敦促特朗普政府放弃一项涉及特定光学通信元器件进口限制政策。
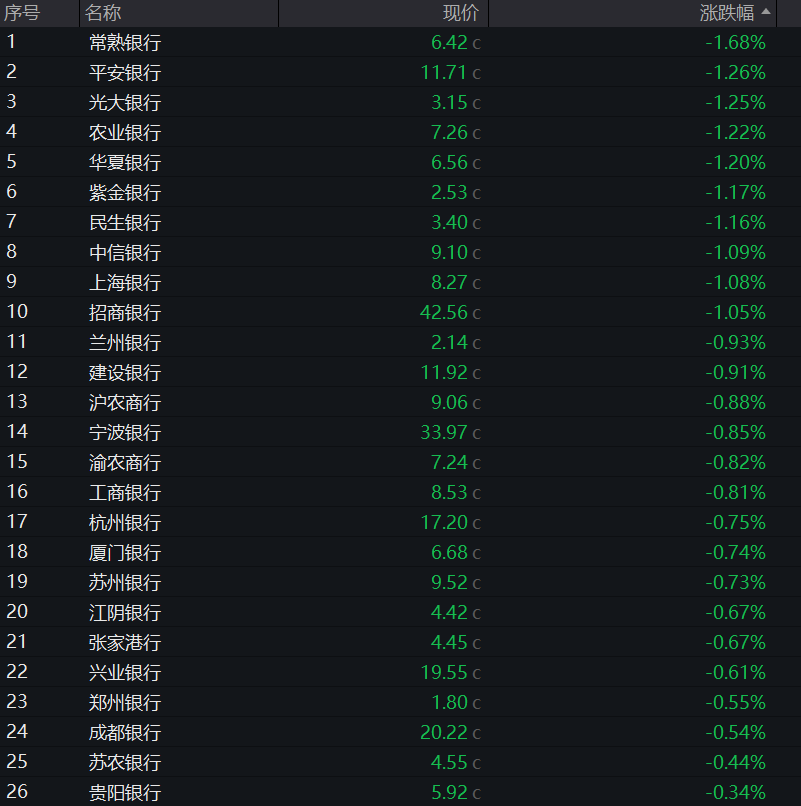
11月11日,A股午后震荡拉升,创业板涨超3%。AI硬件爆发,光模块、光芯片、光通信、光电路交换机、电路板、覆铜板等概念股普遍拉升,剑桥科技涨停,“易中天”均大涨超13%。煤炭、海运等板块活跃,白酒、AI短剧、贵金属等陷入调整。银行板块尾盘转跌。
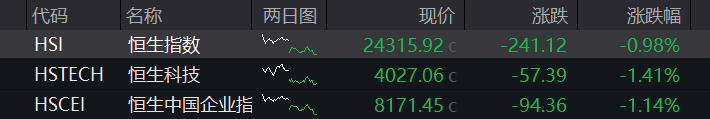
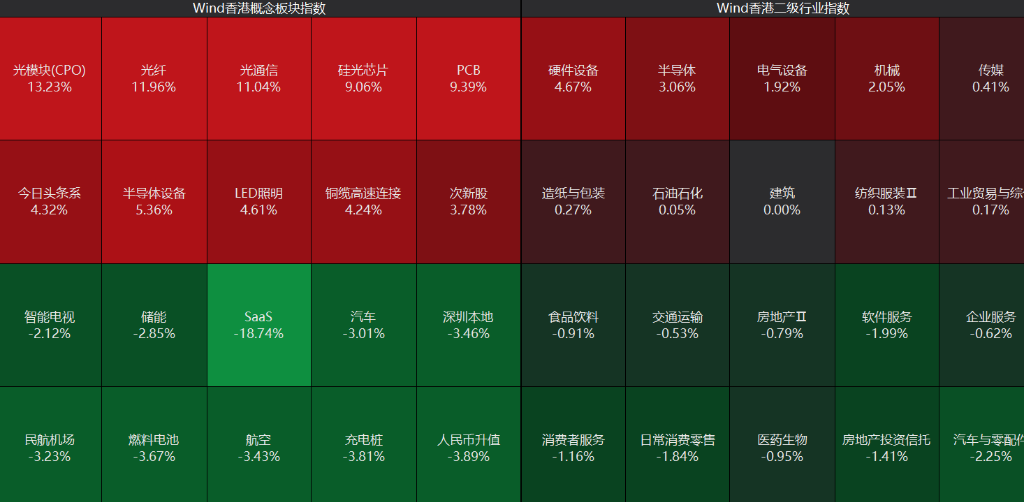
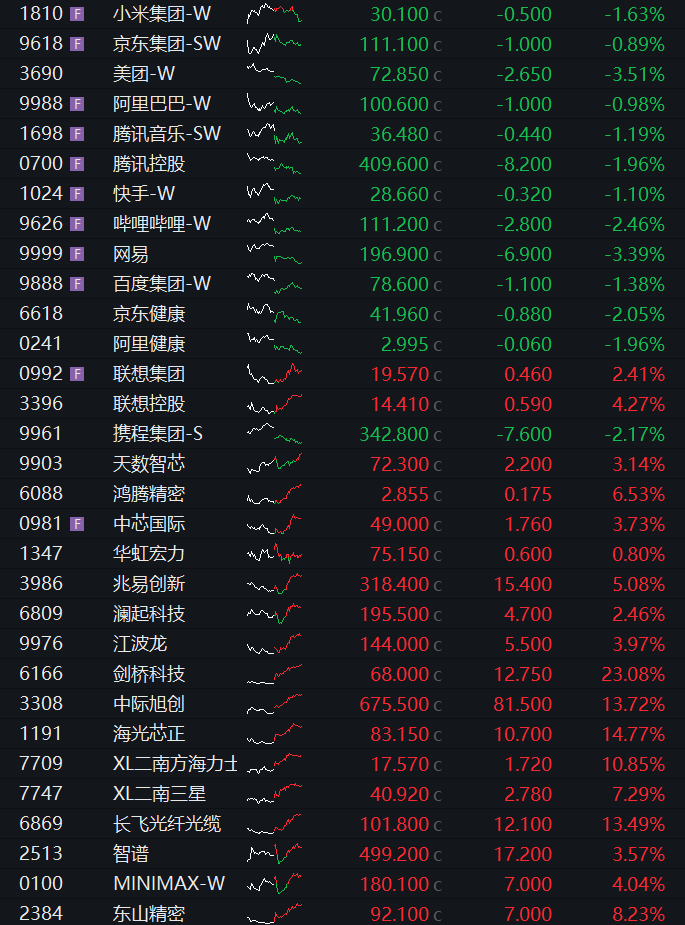
港股全天低开低走,恒指、恒科指齐跌,恒科指跌超1%,权重科网股多数下跌,美团、腾讯、快手、网易等下跌。光模块、芯片半导体等科技股反弹,剑桥科技H股大涨超23%。AI大模型股双雄午后拉升,此前盘中一度跌5%,阿里官宣新一代千问大模型Qwen4即将发布。债市方面,国债期货午后跌幅扩大。商品方面,国内商品期货多数上涨。
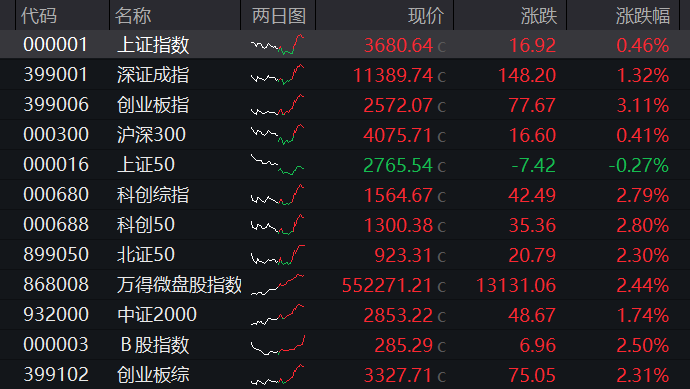
A股:截至收盘,沪指涨0.46%,深成指涨1.32%,创业板指涨2.98%。
盘面上,个股涨多跌少,沪深京三市超3500股飘红,今日成交近1.69万亿。沪深两市成交额1.68万亿,较上一个交易日放量1715亿。板块个股方面,中际旭创、新易盛均创年内最大单日升幅。长飞光纤、东山精密、深南电路等涨停。银行板块尾盘转跌,白酒、航空、电信、汽车板块全天低迷。
港股:截至收盘,恒指收跌0.98%,恒生科技指数跌1.41%。
光通信板块逆市飙升,剑桥科技涨23%,中际旭创涨超13%。互联网、新能源汽车、航空板块调整,腾讯控股、美团、比亚迪股份、“蔚小理”走软。
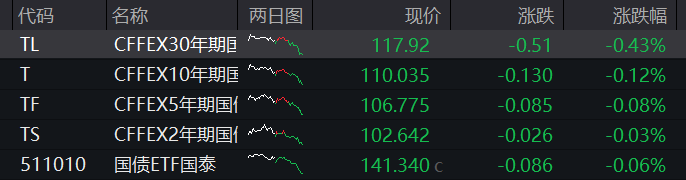
债市:国债期货午后跌幅扩大,尤其是长期限国债,截至收盘,30年期主力合约跌0.43%,10年期主力合约跌0.12%,5年期主力合约跌0.08%,2年期主力合约跌0.03%。
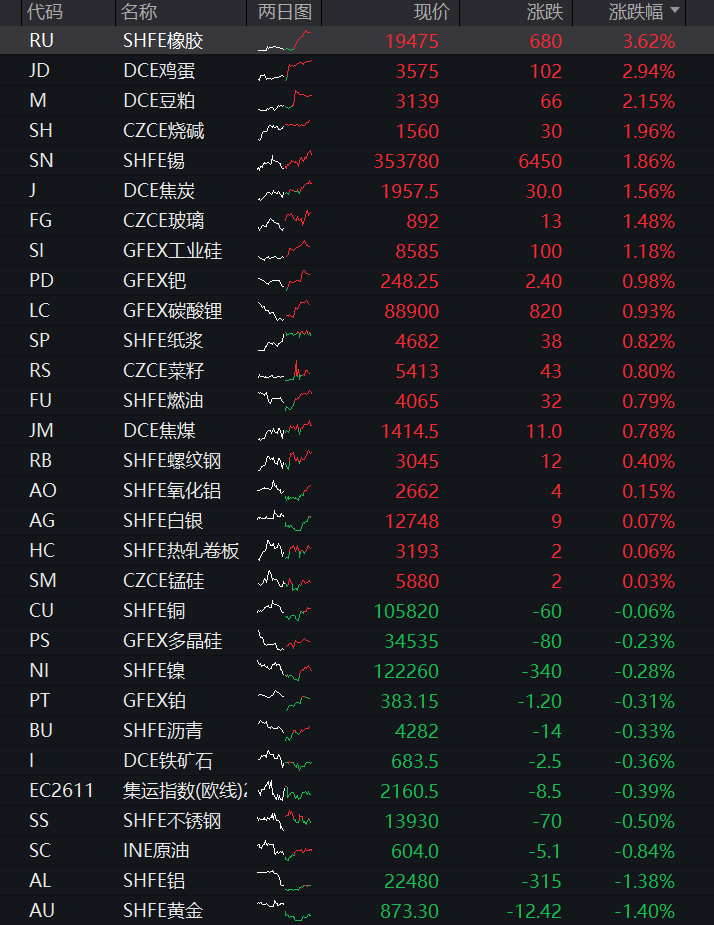
商品:国内商品期货多数上涨,截至收盘,航运期货涨幅居前,集运指数(欧线)涨4.17%;化工品多数上涨,20号胶涨3.96%;农副产品多数上涨,鸡蛋涨2.94%;油脂油料多数上涨,棕榈油涨2.57%;黑色系多数上涨,焦炭涨1.56%;能源品涨跌参半,LPG涨1.55%;非金属建材全部上涨,玻璃涨1.48%;新能源材料多数上涨,工业硅涨1.18%;贵金属跌幅居前,黄金跌1.40%;基本金属多数下跌,铝跌1.38%。
光芯片、光通信、CPO:微软游说松动禁令预期,龙头放量全线爆发
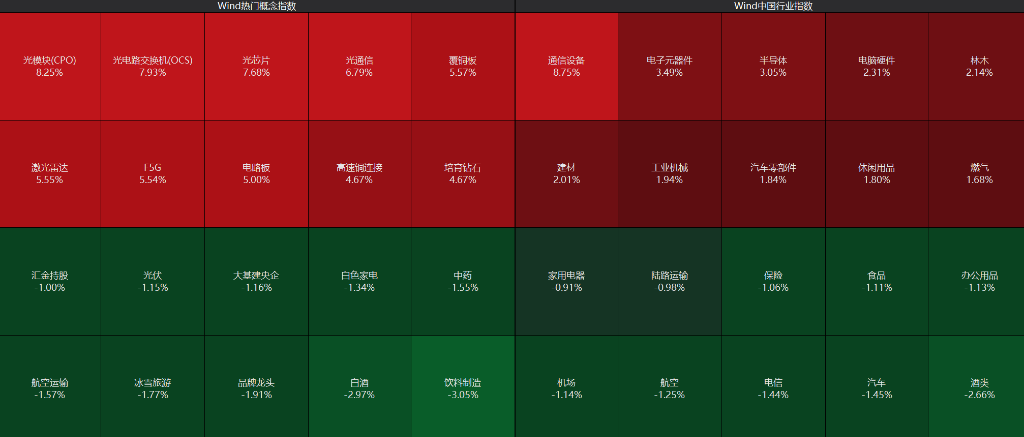
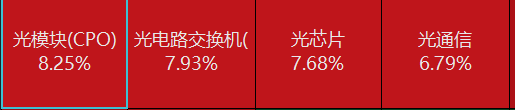
今日最核心的主线,是光模块产业链的集体爆发。Wind数据显示,CPO概念涨8.25%,光通信模块涨6.79%。光芯片概念涨7.68%。
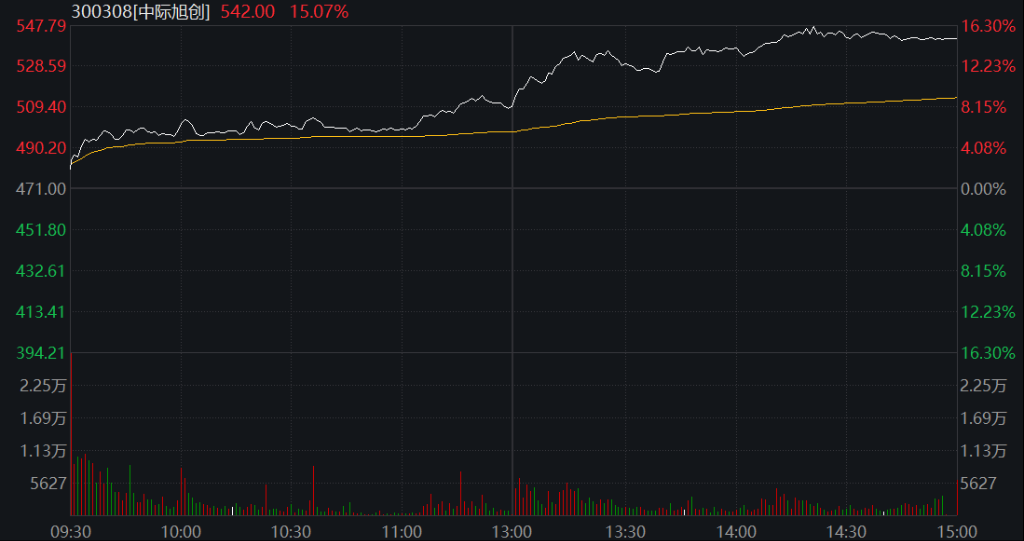
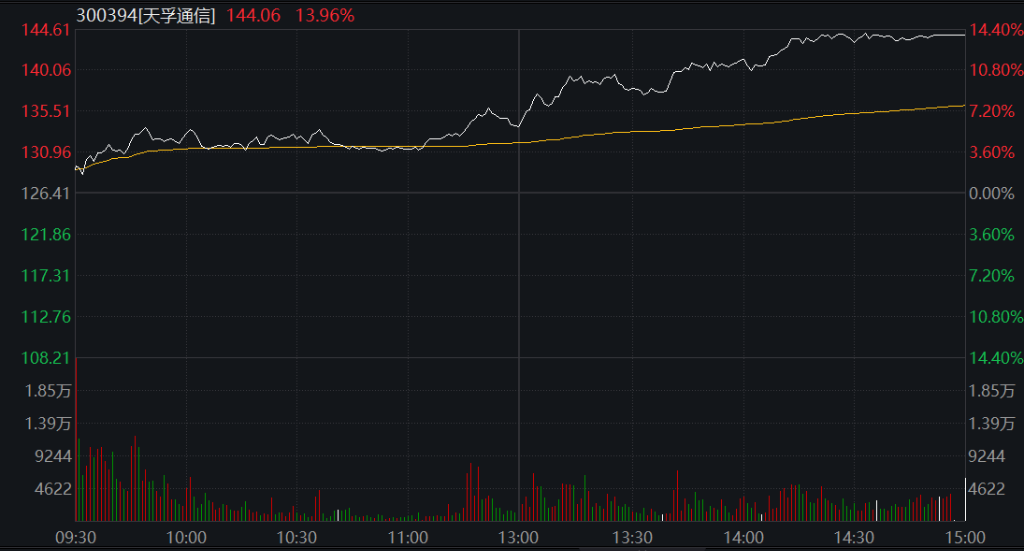
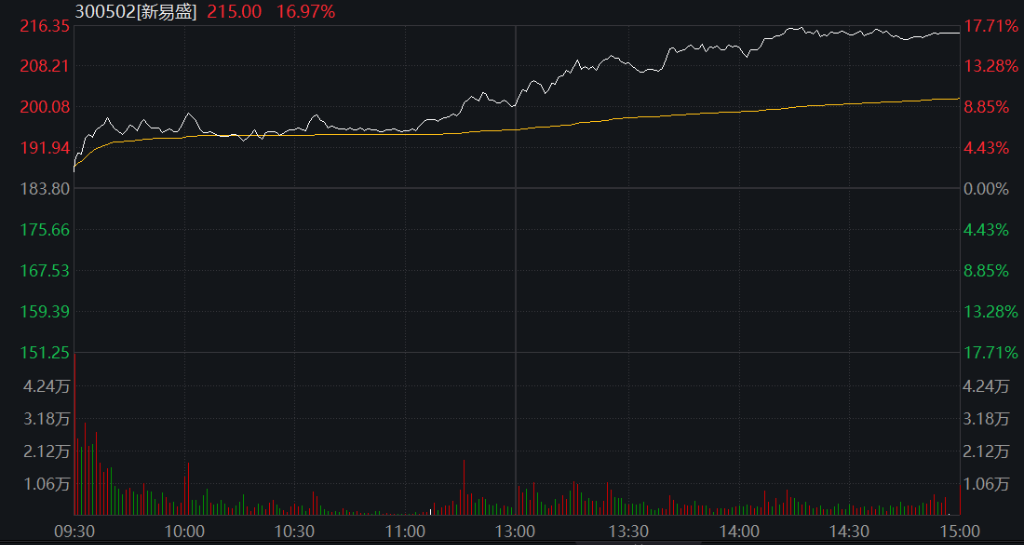
龙头个股全面开花。中际旭创涨15.07%,成交312.29亿元居全市场第一,总市值回升至6384亿元;新易盛涨16.97%,成交252.34亿元居第二;天孚通信涨13.96%,成交102.04亿元。
源杰科技以20%幅度涨停,剑桥科技、长飞光纤、光迅科技均封住涨停,太辰光涨17.05%、仕佳光子涨13.98%、光库科技涨11.91%、联特科技涨12.37%、长光华芯涨12.05%。
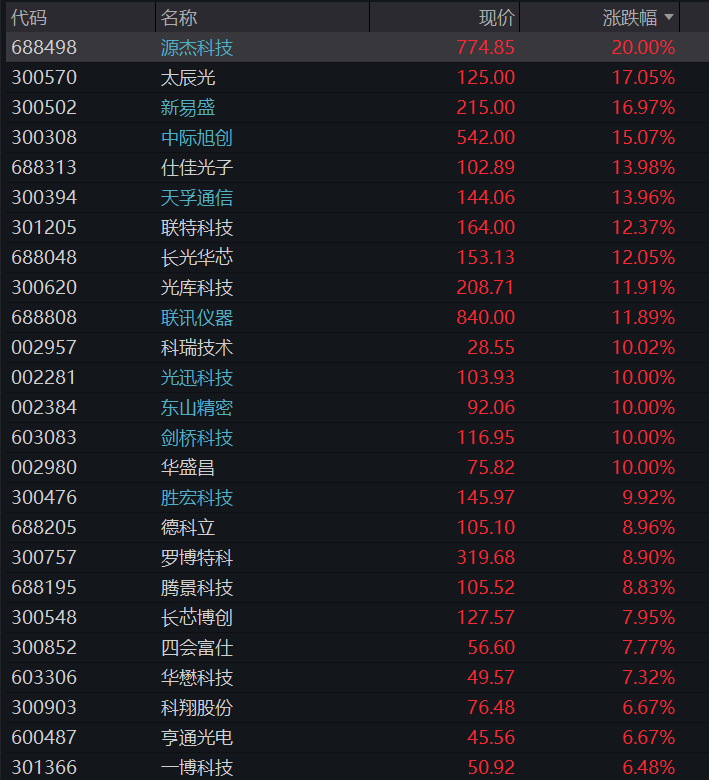
这轮爆发的催化剂,是一则海外消息的传导。
华尔街见闻文章写道,驱动这波行情的,是来自大洋彼岸的一则消息——微软正在游说特朗普政府,要求叫停光模块的封禁计划。据观察者网援引媒体报道,微软及其他美国企业和行业组织一直在向特朗普政府游说,警告禁令“可能进一步拖慢数据中心建设”。这类设备可让数据以光速在数据中心内部传输,据市场情报公司Cleanview统计,微软在美国有35个数据中心在建、另有134个处于规划。
中信证券在此前8月的研报中已指出,FCC拟禁中国光模块事件,以传闻版本落地的概率偏低,美国市场对中国光模块的实质性依赖构成主要障碍——中美光通信产业链相互依存度较高,北美云厂商的扩张节奏与中国供应商的大规模交付能力已紧密耦合,此类限制在冲击中国厂商的同时,也将推高北美云厂商采购成本、延缓部署周期。
需求端的产业逻辑同样在强化。伯恩斯坦11月10日研报指出,英伟达下一代AI计算平台Rubin Ultra加速采用CPO技术,预计到2028年英伟达生态系统的光通信市场规模将达468亿美元,较2027年的245亿美元增长约91%;其中Rubin Ultra单个8机柜集群的光通信总带宽约15.9 Pb/s,较Vera Rubin增长约7.7倍,单集群光学组件价值从约100万美元跃升至约535万美元。
基本面上,龙头业绩持续兑现。中际旭创此前披露,2026年前三季度实现营业收入695.47亿元、同比增长178.13%,归母净利润222.38亿元、同比增长211.81%;三季度800G、1.6T等产品订单较二季度实现较好环比增长,行业需求依然强劲,主要客户订单已基本覆盖2027年全年,部分重点客户已给出2028年明确需求指引,NPO、XPO等下一代光互连产品需求将于明年下半年逐步释放。
新易盛则在互动平台表示已充分准备原材料及产能,预计未来毛利率保持相对稳定。剑桥科技亦透露,拟于2027年底前在现有产能基础上将高速光模块年产能再扩充至少1000万支。
“公司扩产计划正在按照节奏推进。2027年、2028年客户需求能见度和确定性较高。”源杰科技在2026年第三季度业绩交流会上表示,产能分配方面,因CW需求增长更快,将更多向CW倾斜。
公司同时表示,对明年NPO及CPO方向的产品出货持积极态度,多款产品已与客户开展合作验证开发。数通市场增量较大,以CW产品为主,100G EML产品开始出货并将逐步起量;100G PAM4 EML产品已经批量出货,200G PAM4 EML产品客户验证工作稳步推进,更高速率产品也在同步推进。
华泰证券研报梳理显示,2026年第三季度光模块及光器件板块总营收、归母净利润分别同比增长96%、137%,头部厂商AI归母净利润持续兑现;展望四季度及2027年,全球AI算力侧投资加码有望驱动光通信板块归母净利润延续高增长。银河证券亦指出,算力基础设施需求持续释放,光模块与光器件环节景气度延续,头部厂商高端产品放量、订单能见度部分已覆盖2027年,CPO配套产品进入批量交付。
PCB掀起涨停潮
与光模块同属算力硬件的PCB板块同步走强。印制电路板行业涨5.76%,48只成分股全线上涨无一下跌。东山精密封涨停报92.06元,成交126.54亿元居两市第四,总市值约1791亿元;沪电股份涨10%报89.43元,深南电路涨10%,景旺电子、奥士康亦封涨停。此外,生益科技涨8.39%(成交103.07亿元)、南亚新材涨12.46%、金安国纪涨5.31%。
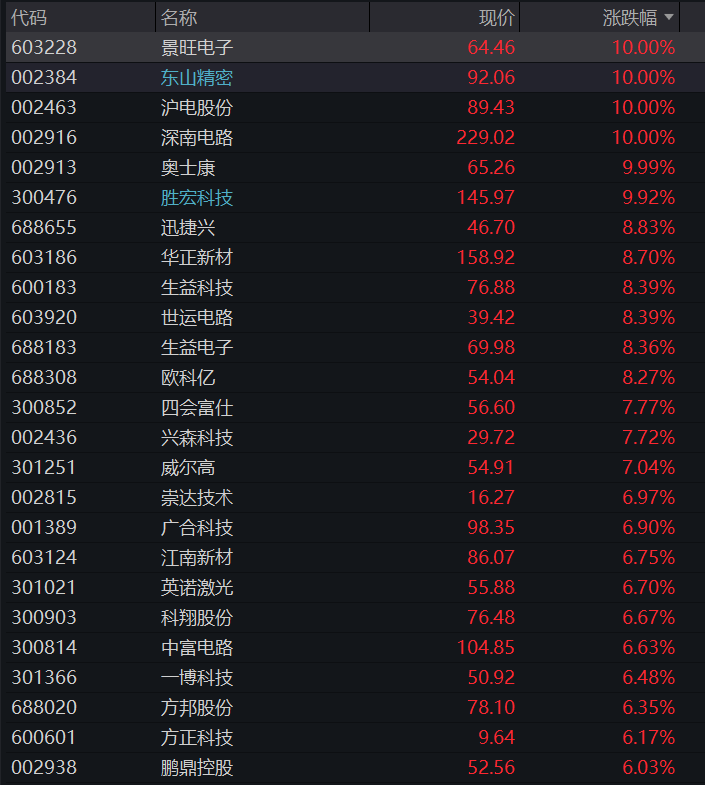
消息面上,不少PCB公司近期公开表示,受AI算力基础设施投资拉动,AI领域PCB产品订单饱满、部分产品交付安排较为紧张。市场研究机构Yole Group在最新《2026年PCB行业报告》中预计,全球PCB行业营收到2031年将达1400亿美元,年复合增长率约8.1%。胜宏科技近日接受调研时称,AI PCB一直是公司盈利能力最强的业务板块,新产品进入上量阶段,随着良率提升与产品结构升级,整体毛利率仍有提升空间。
国金证券认为,AI服务器、交换机及高速互联需求持续增长,推动高多层板、高阶HDI及低损耗材料需求放量,单机柜PCB用量与价值量提升,头部厂商高端产能保持较高利用率。
白酒调整
白酒板块表现疲弱,板块跌幅超3%,位居行业板块跌幅榜首。皇台酒业、今世缘跌超5%,古井贡酒、山西汾酒跌超4%,泸州老窖、迎驾贡酒、金徽酒跌超3%。
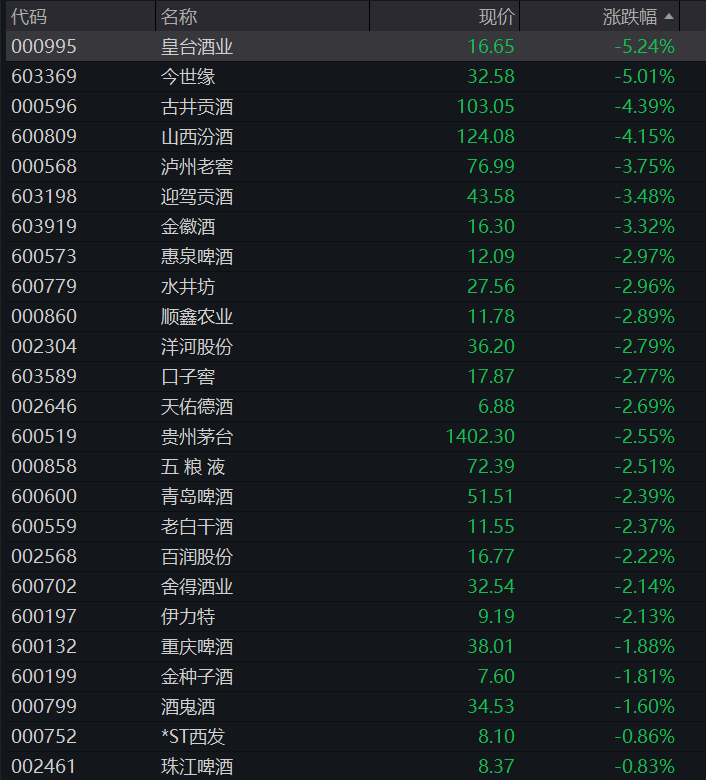
华泰证券研报表示,2026年第三季度,19家白酒上市公司整体营业收入为699亿元,同比下降10.%;归母净利润为243亿元,同比下降13%。2026年三季度,白酒行业需求延续弱复苏,上市酒企收入降幅较二季度明显收窄,预计白酒上市公司业绩自2025年三季度以来的实质性出清行至下半场。
银行尾盘转跌,常熟银行、平安银行、光大银行跌幅均超过1%。