人形机器人概念掀起涨停潮,福莱新材8天5板、襄阳轴承5连板,宇树科技盘中一度涨超12%;CPO、PCB方向的"易中天"集体回血,中际旭创、新易盛、天孚通信齐涨。两条主线背后的共同催化,是上海"8000台人形机器人进工厂"方案与SK海力士"存储供不应求持续至2030年"财报的双重点火。对于A股的反弹原因,除了科技股推动之外,据中国基金报,据报道,当前投资机构普遍认为市场出现超调,部分年金、保险、公募基金等机构已加大买入力度。
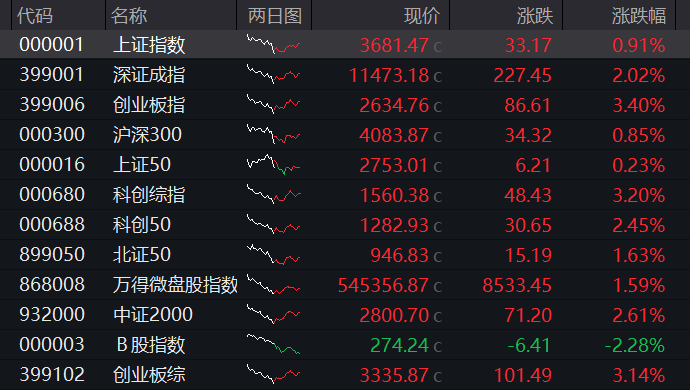
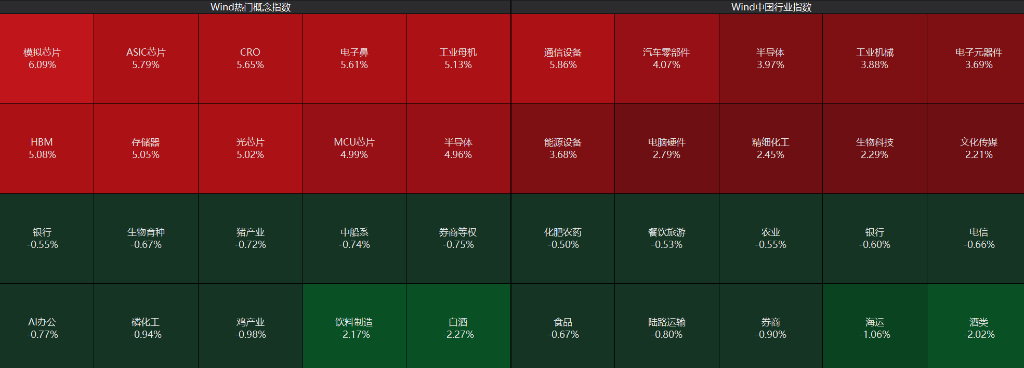
10月28日,A股全天高开高走,三大指数放量反弹,午后进一步扩大涨幅,创业板指一度涨近4%,科创50盘中涨超3%,半导体、算力硬件爆发,覆铜板、光电路交换机、光芯片、存储芯片、电路板、半导体设备等概念股普遍走强。以人形机器人为代表的物理AI产业链大涨,宇树科技股价自10月中旬以来7个交易日反弹超过65%。白酒、饮料制造等大消费陷入调整,五粮液跌5%,其第三季度净利润同比下降48%。
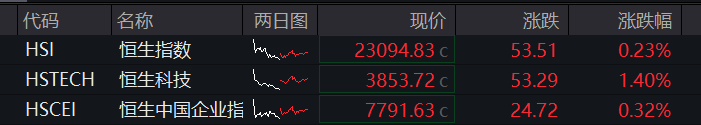
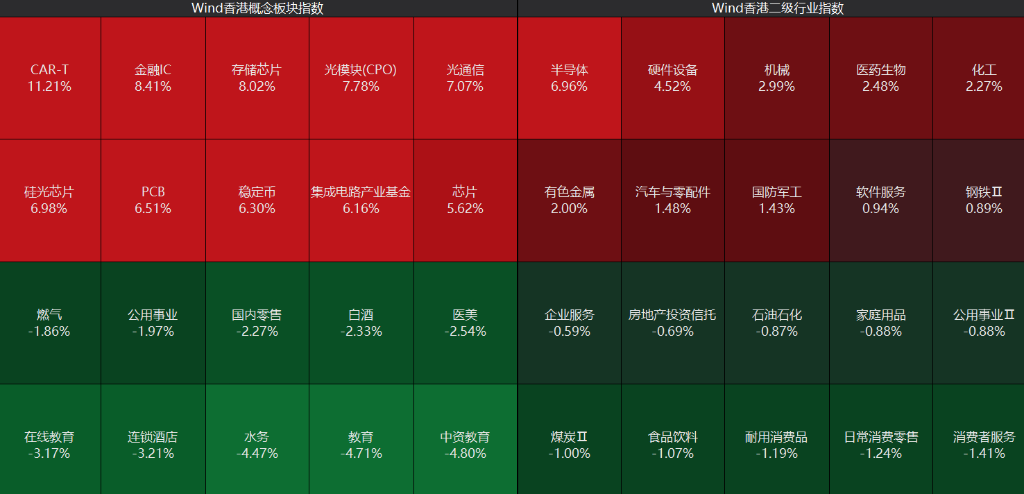
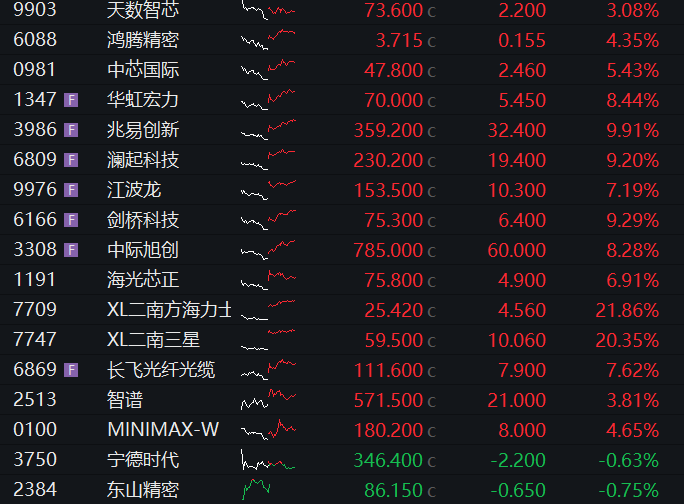
港股早盘亦走高,恒科指涨超1%,权重科网股多数上涨,芯片半导体、光模块等科技股反弹,兆易创新、华虹宏力、澜起科技等涨幅居前。新消费概念股泡泡玛特低开6%后早盘回升,午盘接近翻绿。债市方面,国债期货震荡下跌。商品方面,国内商品期货多数上涨。核心市场走势:
A股:截至收盘,沪指涨0.91%,深成指涨2.02%,创业板指涨3.40%。
盘面上,个股涨多跌少,沪深京三市超4100股飘红,今日成交1.64万亿。沪深两市成交额1.63万亿,较上一个交易日放量近1700亿。板块方面,中际旭创、新易盛强力反弹,领跑AI硬件侧。人形机器人、汽车零部件、CRO、传媒、家电、军工板块走强,银行、煤炭等红利资产午后回暖。
港股:截至收盘,恒指收涨0.23%,恒生科技指数涨1.4%。
盘面上,人工智能主题、半导体板块大幅反弹,兆易创新、澜起科技、剑桥科技均升超9%。医药板块走强,恒瑞医药绩后大涨超10%。东山精密港股首秀破发。
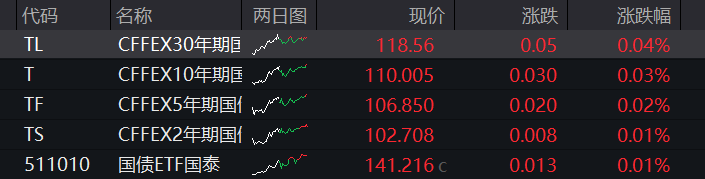
债市:国债期货午后全线反弹走高,截至收盘,30年期主力合约涨0.04%,10年期主力合约涨0.03%,5年期主力合约涨0.02%,2年期主力合约涨0.01%。
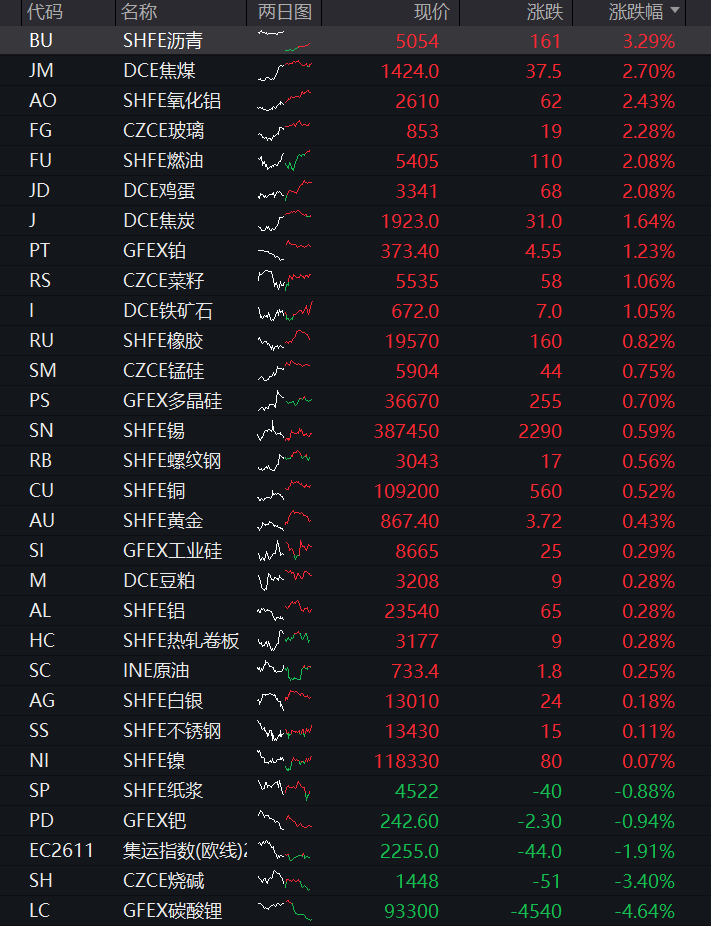
商品:国内商品期货多数上涨,截至收盘,化工品涨幅居前,乙二醇涨5.62%;非金属建材全部上涨,PVC涨3.29%;黑色系全部上涨,焦煤涨2.70%;基本金属全部上涨,氧化铝涨2.43%;能源品全部上涨,低硫燃料油涨2.15%;农副产品全部上涨,鸡蛋涨2.08%;贵金属多数上涨,铂涨1.23%;新能源材料多数上涨,多晶硅涨0.70%;油脂油料多数上涨,豆油涨0.65%;航运期货跌幅居前,集运指数(欧线)跌1.91%。
人形机器人:上海"8000台进厂"引爆涨停潮,产业逻辑从主题走向量产
人形机器人板块领涨两市,减速器、工业母机、机器人执行器等细分方向同步大涨。福莱新材走出8天5板、再创历史新高;襄阳轴承5连板;光洋股份3连板;兆威机电8天4板;万向钱潮4天3板。双环传动、宁波东力、五洲新春、浙江荣泰、大丰实业等十余股10CM涨停;安培龙、恒工精密、伟创电气、恒锋工具、豪恩汽电、当虹科技等多股20CM涨停。龙头宇树科技盘中最高涨12%。
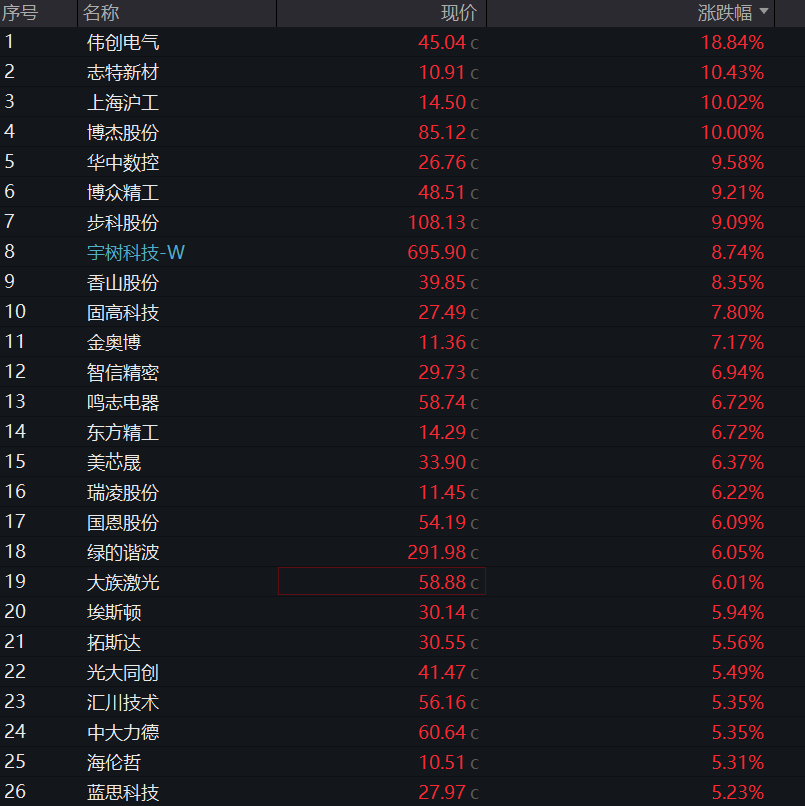
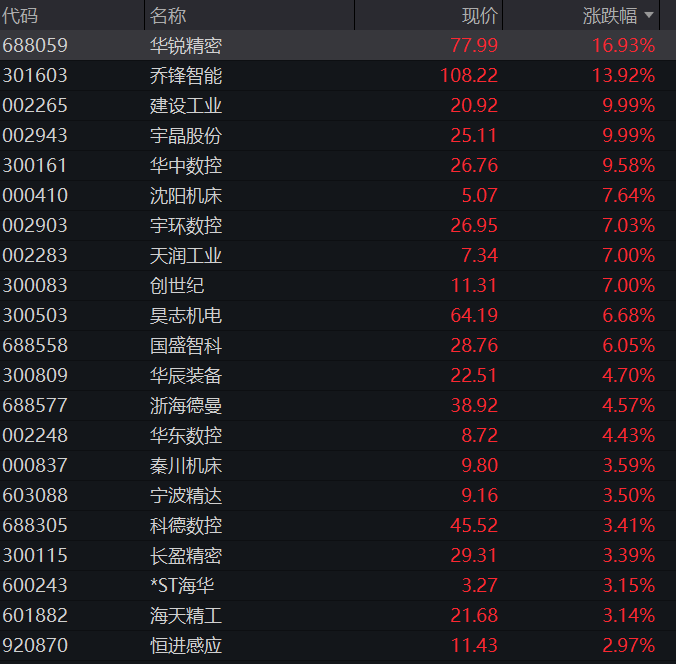
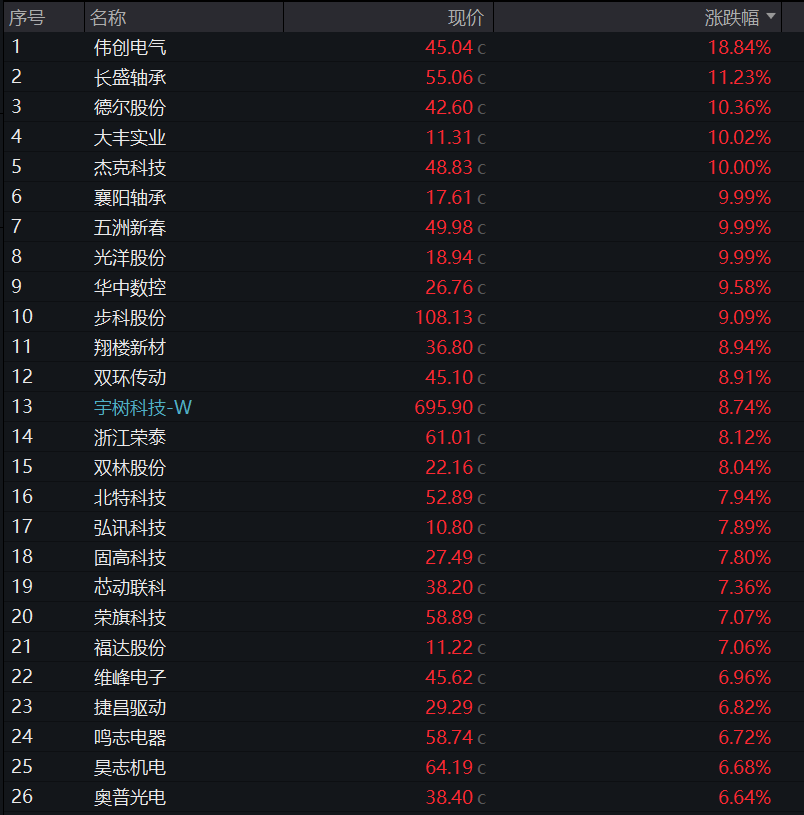
这一轮涨停潮,是政策、产业、海外三重催化叠加的结果:
政策端——上海给出明确的"进厂"量化目标。10月27日,上海市经济信息化委印发《上海市加快发展新一代智能制造行动方案》(沪经信制〔2026〕662号),提出到2028年推动8000台人形机器人进工厂、工业机器人密度达600台/万人、AI在制造业应用场景突破2000个、培育500家先进级智能工厂、开发10个先进适用垂域大模型、推出300个以上高水平智能体,并推动AI赋能的新型智能制造装备产业规模突破2000亿元、智能制造系统集成产业规模达1000亿元。这是继多地专项政策之后,又一个给出"人形机器人进厂"明确数量目标的一线城市方案,直接为产业链提供了可量化的订单想象空间。
产业端——量产与订单信号密集落地。特斯拉在2026年三季度财报电话会上首次系统披露Optimus量产进展:弗里蒙特工厂已启动早期生产,下线产品为首批达到量产质量标准的人形机器人,专用产线规划年产能100万台。工信部此前披露,上半年我国人形机器人整机产品突破400款、产量超4万台,预计全年突破10万台,产品已在仓储物流、餐饮零售、家庭服务等300多个重点场景加快验证部署。宇树科技创始人王兴兴判断"物理AI已看到被击穿的苗头,突破很可能发生在未来1—3年"。
海外端——科技巨头加速卡位。马斯克在社交平台表态"人形机器人对内存的需求将碾压其他所有应用",三星电子会长李在镕近期走访机器人研发部门、核查计划在CES 2027上公开的人形机器人技术筹备情况;OpenAI首席执行官奥特曼披露,其机器人项目有望在2027年推出演示样机。
华泰证券认为,人形机器人产业正由样机验证推进至产线投产阶段,行业定价依据正从融资能力与主题弹性转向量产、交付及收入兑现,后续实际出货、订单节奏和收入确认将成为判断产业是否真正放量的重要指标。
华安证券认为,看好物理AI带来的产业增量,预判2026年人形机器人量产规模持续提升,优先推荐价值量高、技术壁垒突出的机器人核心零部件标的。
长城证券表示,物理AI当前大致处于自动驾驶2018—2020年的Robotaxi试点期,技术验证基本完成、试点已经展开、规模化运营在望,落地有望从"单城单场景验证"走向"多城多场景运营",建议关注自动驾驶及人形机器人产业链、AI-RAN产业链、感知硬件产业链、仿真数据产业链。
AI算力硬件:存储+CPO+PCB三季报业绩兑现,"易中天"集体回血
AI算力硬件是今日与机器人并行的另一条主线,核心逻辑是三季报业绩密集兑现叠加SK海力士财报"火上浇油"。
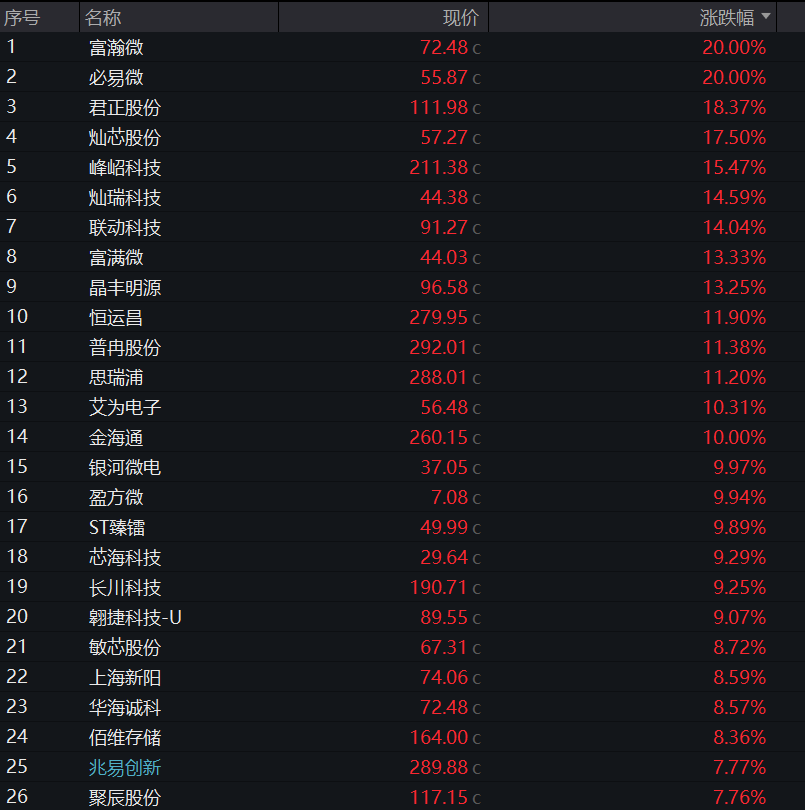
存储芯片午后再度拉升。君正股份盘中触及20CM涨停、收盘大涨18.37%,领涨存储板块;朗科科技涨超15%,普冉股份涨近10%,澜起科技涨超6%,佰维存储、恒烁股份、兆易创新、德明利跟涨。长鑫科技涨3.16%,总市值高达30113亿元。
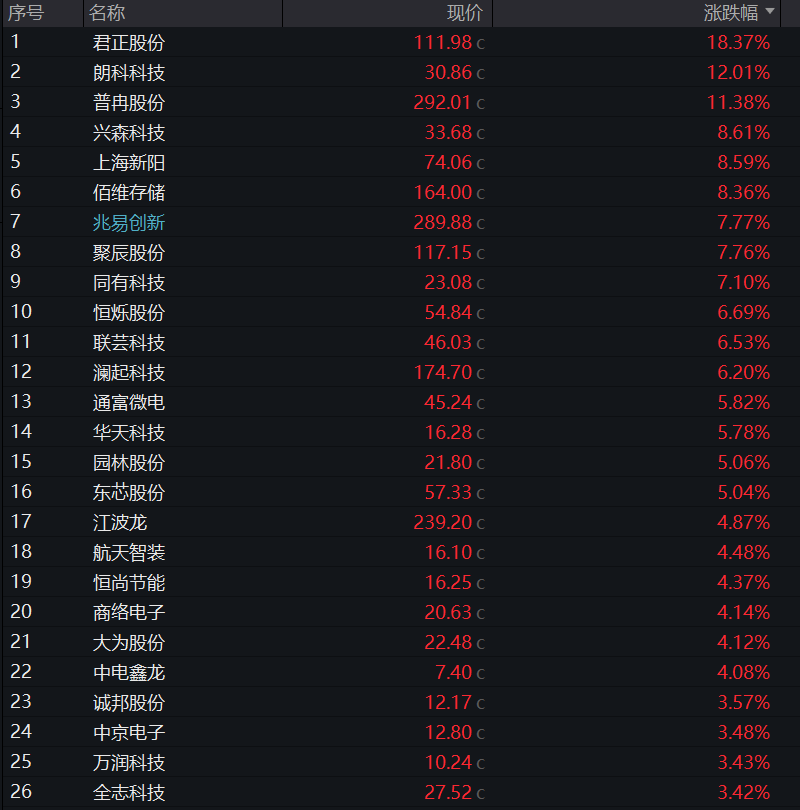
CPO/光模块集体回血。杰普特大涨超16%;中际旭创涨10.28%报636.30元,新易盛涨8.08%,天孚通信涨6.79%,长盈通涨14.43%;仕佳光子、太辰光、联讯仪器(重新站上千元关口)等跟涨。
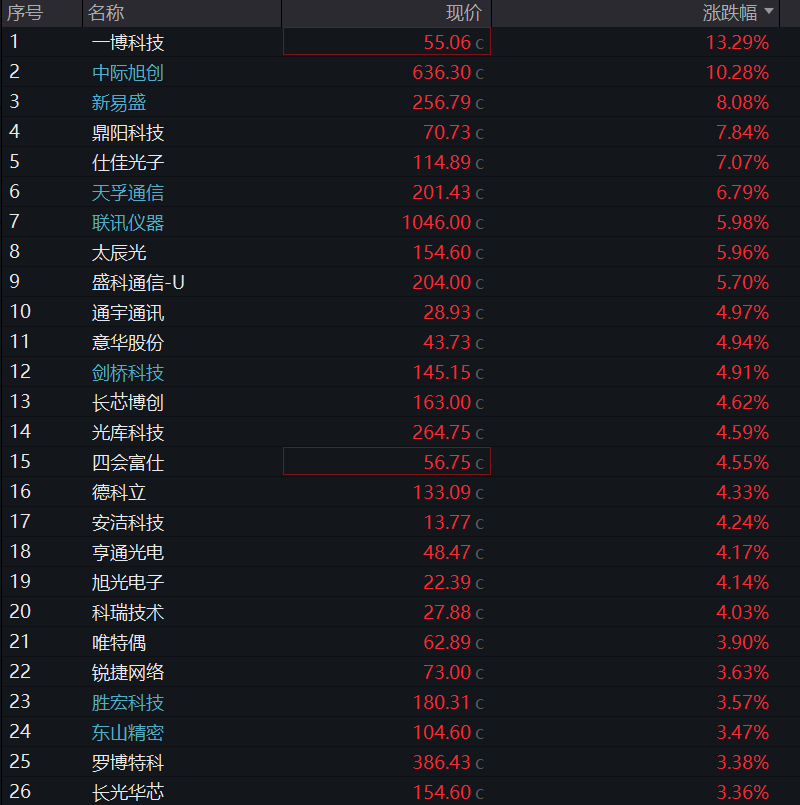
PCB与半导体同步走强。金安国纪一字涨停,世运电路涨停,方正科技涨停,兴森科技、沪电股份等跟涨。半导体方面,富瀚微、必易微20CM涨停,思瑞浦、圣邦股份涨超7%,寒武纪、北方华创等跟涨。
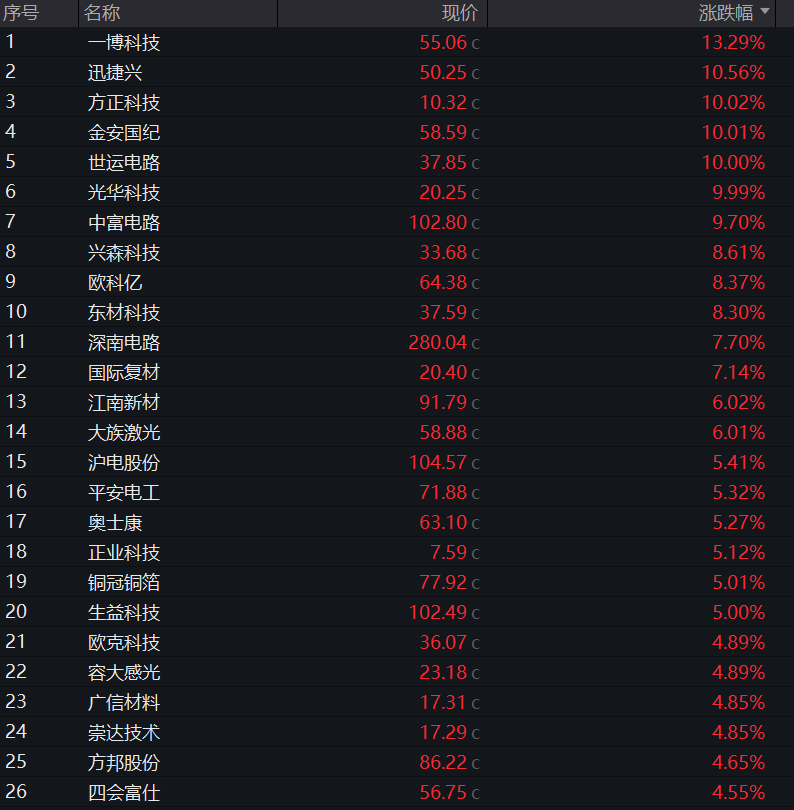
催化来自五条消息的共振:
其一,SK海力士财报点燃存储板块。三季度营收104.62万亿韩元(同比+328%,首破100万亿韩元)、营业利润83.33万亿韩元(同比+632%)、营业利润率高达80%、净利润39.78万亿韩元(+216%);公司明确"存储供不应求将持续至2030年",CEO称DRAM及HBM产能至2029年近乎售罄。
在SK海力士三季度业绩电话会上,管理层在电话会上明确表示:结合长期供应协议(LTA)锁定量和正在洽谈中的客户需求,“我们DRAM和HBM未来三年(截至2029年)的产能实际上已全部售罄”,而“客户的采购需求量超出我们当前供应能力的两倍以上”。
其二,长鑫科技纳入上证综合指数。长鑫科技今日起纳入上证综合指数、权重4.67%,成为该指数第一大权重股,进一步强化了存储与半导体在指数层面的定价地位。
其三,AI资本开支持续加码。英伟达与甲骨文宣布将甲骨文云基础设施超级集群扩展至基于NVIDIA Vera Rubin NVL72系统的多吉瓦规模,全球AI算力投入进入新一轮扩张周期。
其四,光模块供需缺口再获验证。全球光器件巨头Lumentum首席执行官表示,公司部分光器件产能已被预订至2029年初,客户开始锁定2030年产能,即便持续扩产,2027年仍有约七成市场需求无法被消化。
高盛近期报告大幅上调全球光模块市场预测,预计2026—2028年市场规模分别达677亿美元、1314亿美元和1485亿美元,较此前预测上调33%、81%和115%,同期出货量预计分别为5.48亿、6.91亿和7.29亿只。
其五,公募三季报重仓验证。公募基金2026年三季报披露完毕,最新前十大重仓股出炉:中际旭创、新易盛、药明康德、长鑫科技、源杰科技、东山精密、宁德时代、寒武纪、北方华创、沪电股份,中际旭创稳坐第一大重仓股,长鑫科技、沪电股份为新进。
万联证券认为,在AI基础模型企业仍普遍投入较大的背景下,收入快速扩张和现金流改善说明商业需求已具备一定规模,模型服务增长有望支撑云与算力需求,建议关注模型厂商商业化进展、算力利用率提升。
摩根大通研报称,拉姆研究将2026年全球晶圆制造设备市场规模预测从此前的1500亿—1540亿美元上调至约1550亿美元,预计2027年全球晶圆制造设备市场规模将超过2000亿美元。
创新药走高
午后,创新药、CRO概念表现活跃,近岸蛋白、百普赛斯、莱美药业20%涨停,义翘神州涨17%,昭衍新药、康龙化成、贝瑞基因等纷纷大涨。
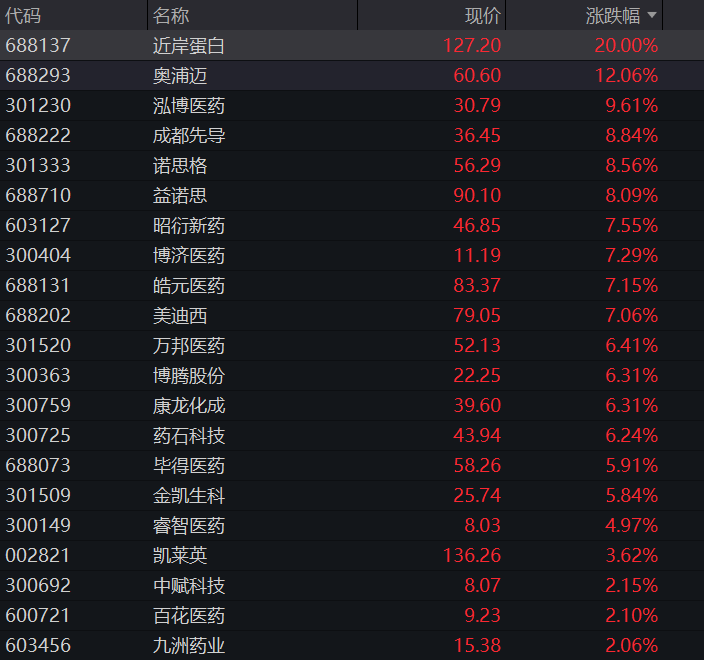
港股创新药同样拉升,恒瑞医药涨超10%。
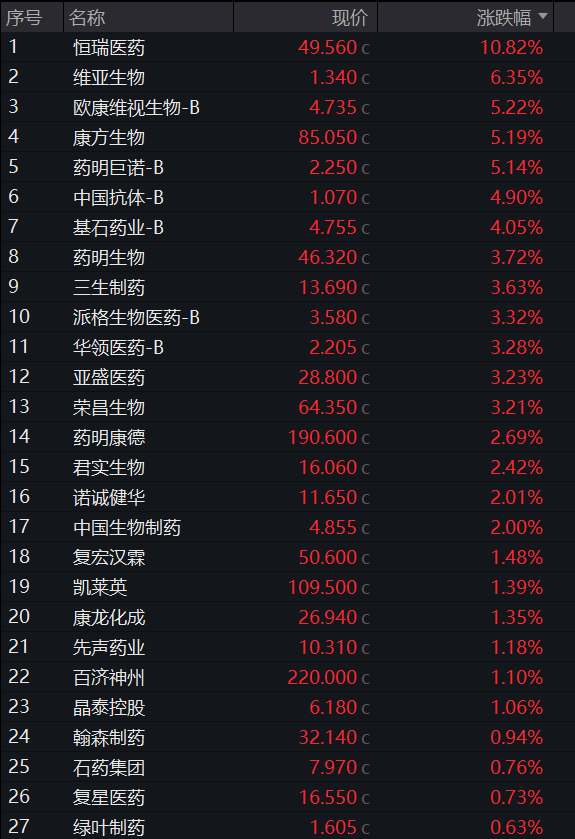
消息面上,在10月23日至27日举行的2026年欧洲肿瘤内科学会年会(ESMO)上,中国创新药迎来“高光时刻”:29项中国创新药研究入选突破性摘要(LBA),占大会LBA总数约三分之一,创下历史新高;其中,5项研究跻身大会最高规格的主席研讨会,实现数量和质量层面的双重突破。
中泰证券表示,随着ESMO数据和三季报继续披露,创新药板块内部有望进一步围绕基本面分化。建议淡化短期情绪扰动,把握具备差异化III期数据与BD现金流支撑的创新药龙头,以及订单增长、交付节奏和盈利改善可见度较高的CXO龙头调整后的配置机会。