隔夜美股遭遇大跌,科技股重创,纳指重挫超5%,芯片指数跳水12%,拖累亚太市场,日韩股市大幅收跌,韩国综合指数、日经225指数均跌约6%,软银集团、SK海力士跌超10%,A股和港股低开低走,AI硬件股跌幅居前,“易中天”齐跌。午盘,中际旭创、新易盛、立讯精密、东山精密、天孚通信、海光信息等上市公司纷纷发布公告,表态将充分运用政策工具,通过回购等方式,维护公司价值和广大投资者利益。
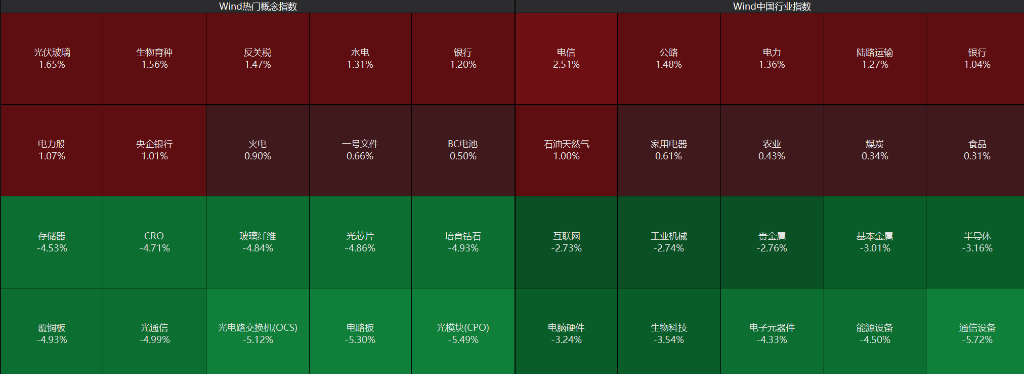
11月6日,A股全天震荡调整,三大股指全天走出“深低开—修复—午后回落—尾盘企稳”的走势,沪指跌超1%,创业板跌近4%。算力硬件普遍陷入调整,光模块、光芯片、光通信等集体走低,“易中天”盘中跌幅均一度超过10%。电力、农业等板块逆势上涨。
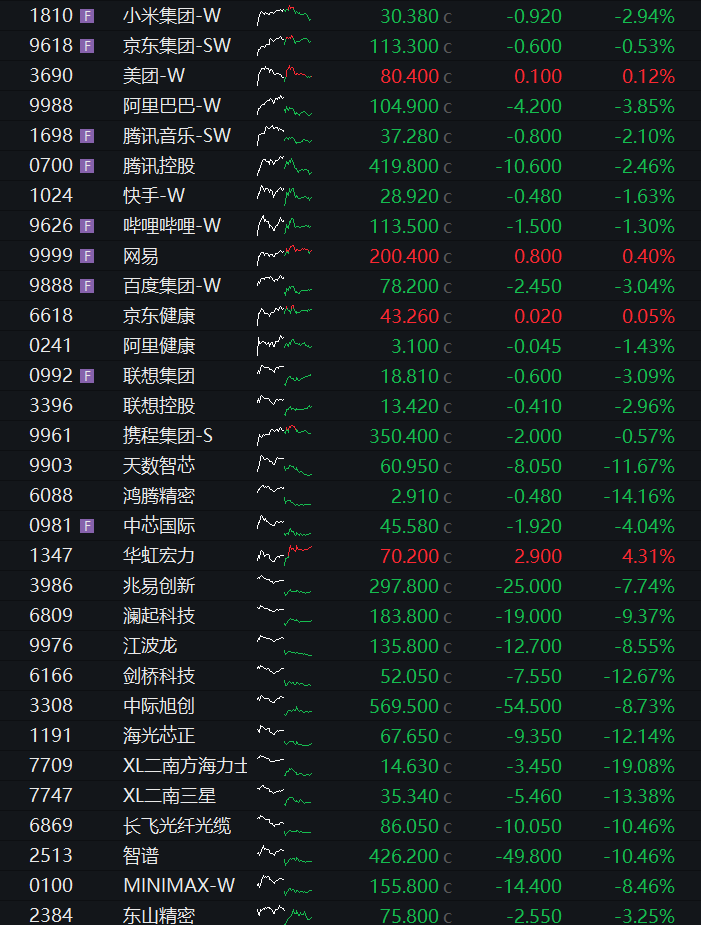
港股低开低走,恒指、恒科指早盘跌幅一度收窄,午盘跌幅再度扩大,恒指、恒科指双双跌1%,科网股集体下跌,百度、腾讯、阿里跌幅居前。AI硬件股继续下挫,中际旭创、剑桥科技、长飞光纤光缆跌幅一度均超过10%。债市方面,国债期货多数上涨。商品方面,国内商品期货多数下跌。
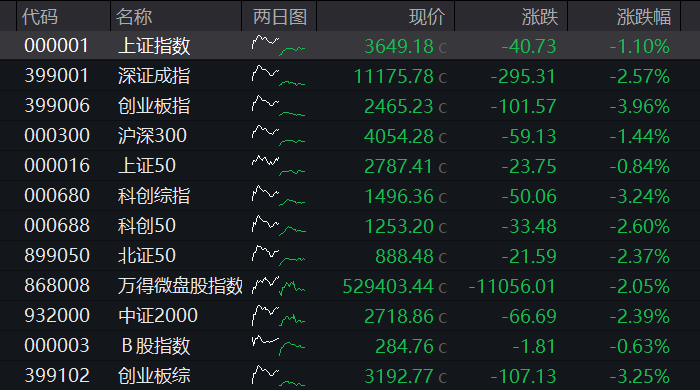
A股:截至收盘,沪指跌1.10%,深成指跌2.57%,创业板指跌3.96%。
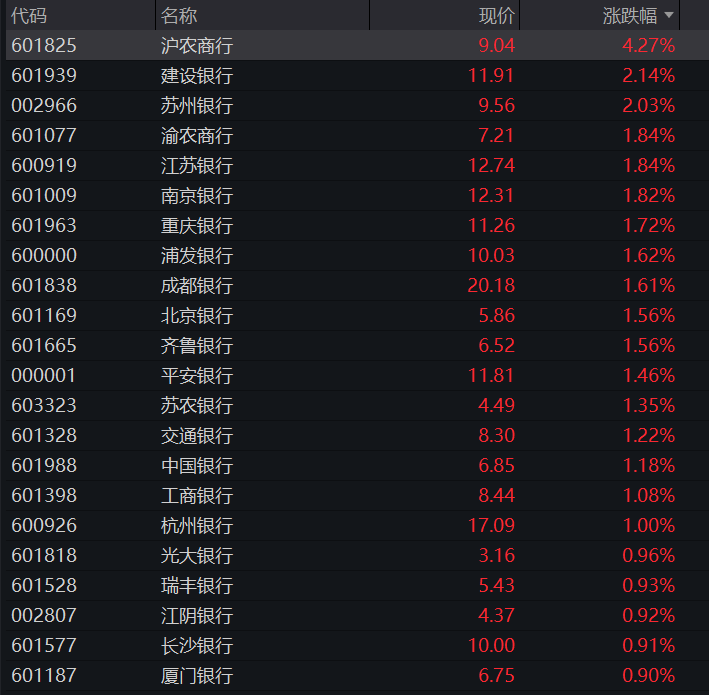
盘面上,个股呈现普跌态势,沪深京三市超4700股飘绿,今日成交1.67万亿。沪深两市成交额1.66万亿,较上一个交易日缩量4600亿。板块方面,“易中天”等午间释放维稳信息未能立竿见影,市场等待上市公司拿出真金白银护盘。银行板块午后连续拉升,继续带动红利方阵。
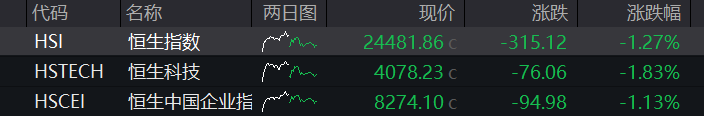
港股:截至收盘,恒指跌1.27%,恒科指跌1.83%。
盘面上,权重科网股集体下挫,腾讯控股、阿里巴巴、百度、蔚来集体下滑。半导体产业、人工智能主题深度调整,中际旭创、剑桥科技、东山精密盘中创新低。
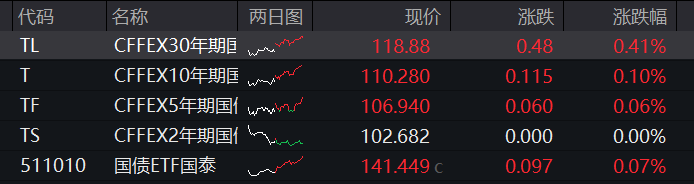
债市:国债期货全线上涨,截至收盘,30年期主力合约涨0.41%,10年期主力合约涨0.10%,5年期主力合约涨0.06%,2年期主力合约持平。债市尾盘延续火热表现,10年期国债“26附息国债16”收益率下行2bp报1.5685%,再创历史新低。30年期国债“26超长特别国债04”收益率下行1.80bp报2.0320%。
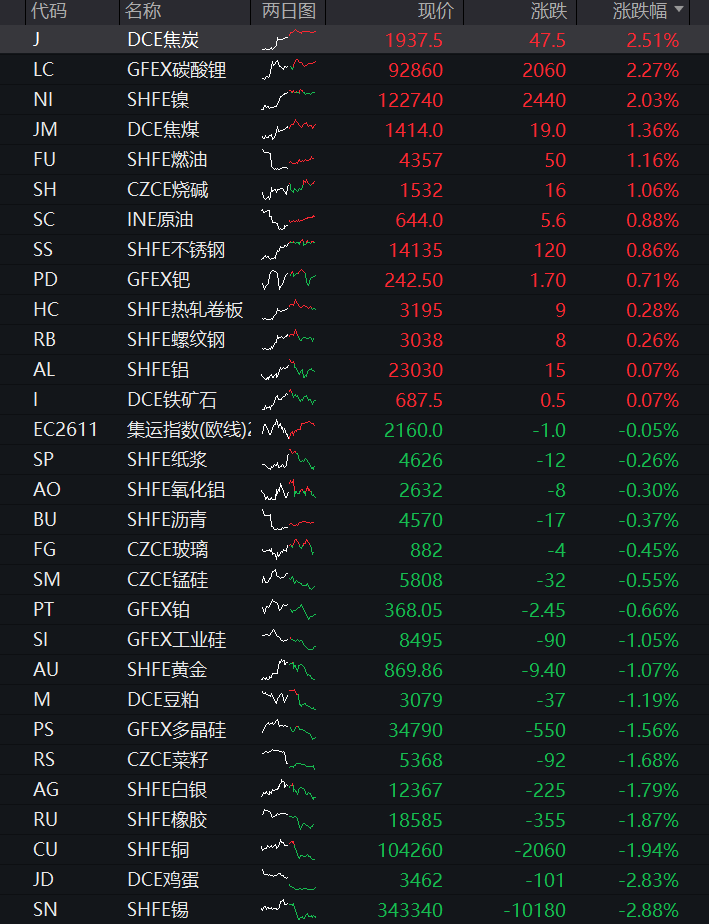
商品:国内商品期货多数下跌,截至收盘,液化气、聚乙烯、丙烯跌超3%,沪锡、鸡蛋、纯苯、集运欧线、纯碱、菜油跌超2%,国际铜、沪铜、橡胶、棕榈油、沪银、多晶硅、苯乙烯跌超1%。涨幅方面,苹果涨超5%,焦炭、碳酸锂、沪镍、红枣涨超2%。
全天走出"深低开—修复—午后回落—尾盘企稳
种子农业:政策数据+米价新高的第二日发酵
农业延续昨日强势,万向德农涨停、走出3天2板(成交8.05亿元、换手22.78%);新赛股份涨停;北交所秋乐种业涨11.54%;天山生物涨12.73%;金健米业涨6.88%,为板块内交投最活跃的标的;康农种业+7.41%、神农种业+4.83%、敦煌种业+4.20%。
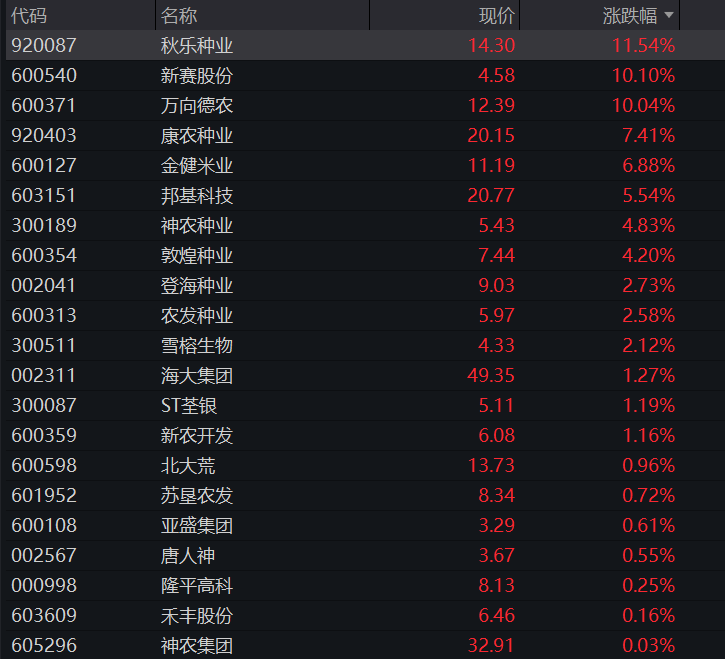
催化逻辑延续昨日发改委"奋进'十五五'"发布会与天气题材两条线:一是全国已累计收购秋粮1亿吨、进度与上年基本持平,"十五五"时期每年粮食收购量将保持在4亿吨以上,农业农村部调度显示秋粮收获已过九成、丰收成定局;
二是厄尔尼诺推动亚洲大米基准价格升至近两年最高,泰国5%碎米白米报价升至每吨499美元、为2024年12月以来最高。
电力、运营商与水电:"十五五"能源规划的第二波扩散
立新能源涨停、新能股份涨停、东方新能涨停;乐山电力+8.25%、华银电力+5.44%、华能水电+4.08%、川投能源+3.62%、长江电力+2.15%。
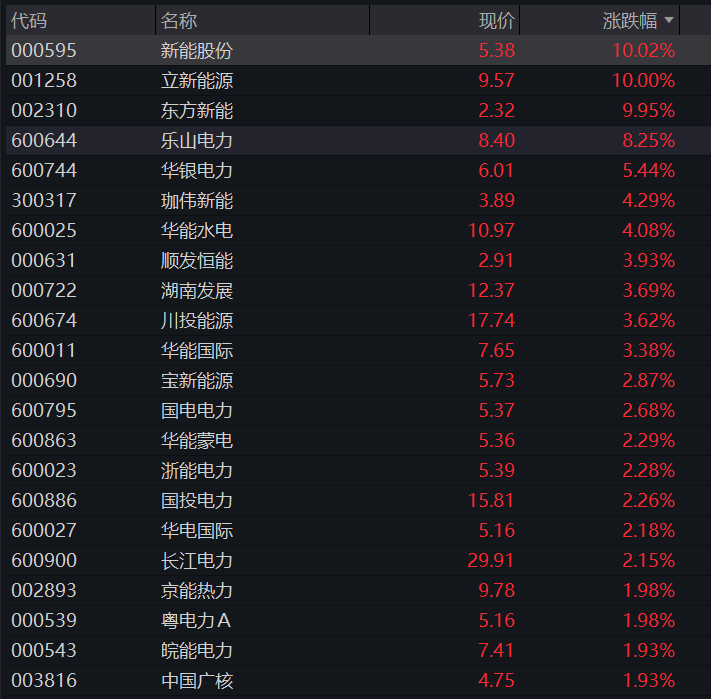
逻辑上,能源局当日发布会的三组数字仍是板块锚点:"十五五"用电需求年均增量约6000亿度(相当于每年新增3个上海市用电量)、2030年电力供应充裕度大于1.1、2030年虚拟电厂调节能力5000万千瓦以上/抽蓄1.6亿千瓦/新型储能3亿千瓦。
中信证券认为,十五五期间中国数据中心增量78.5吉瓦、资本开支10.7万亿元,算电协同对应投资约2万亿元、复合增速42%(财联社援引)。这一测算把"AI耗电"与"电力投资"直接换算,使电力板块在算力硬件暴跌日获得了罕见的"AI关联避险"属性——买不进算力芯片的资金,转而买入给算力供电的资产。
算力租赁:Token叙事下算力阵营的"逆势者"
在算力硬件哀鸿遍野的同一天,算力租赁方向却逆势走出涨停龙头。润建股份午后直线涨停、走出5天3板;奥雅股份+12.52%、东方国信+2.54%、青云科技盘中一度涨超4%跟涨。
催化是消费端AI热度的传导:11月2日晚,李佳琦直播间"双十一"售卖千问办公Token,开卖仅半小时售出10万份千问办公个人会员月卡、累计约2万亿Token;协创数据11月5日晚披露57.2亿元融资租赁合同(服务器及组网配套设备,期限66个月)。
公司层面,润建股份在投资者关系活动中表示,2026年前三季度营收57.08亿元,算力网络业务同比增长超120%、占营收比重超20%,Token工厂等新业态成为利润增长主要驱动力。
方正证券认为2026年以来"大单密集落地、云厂商涨价、国产算力补位"三主线共振,算力租赁正从"主题预期"走向"业绩兑现";中信建投测算2026年算力租赁市场规模有望突破2600亿元。
山西证券认为高端AI算力供给缺口短期难弥补、算租高景气将延续全年。细看之下,这条线索与光模块/CPO的暴跌并不矛盾:市场抛售的是"海外链估值",追捧的是"国内推理需求"——同一轮AI周期里,资金在算力产业链内部完成了一次从"英伟达链"向"国产Token链"的迁移。
半导体:设计与制造链重挫,设备与代工再度逆势
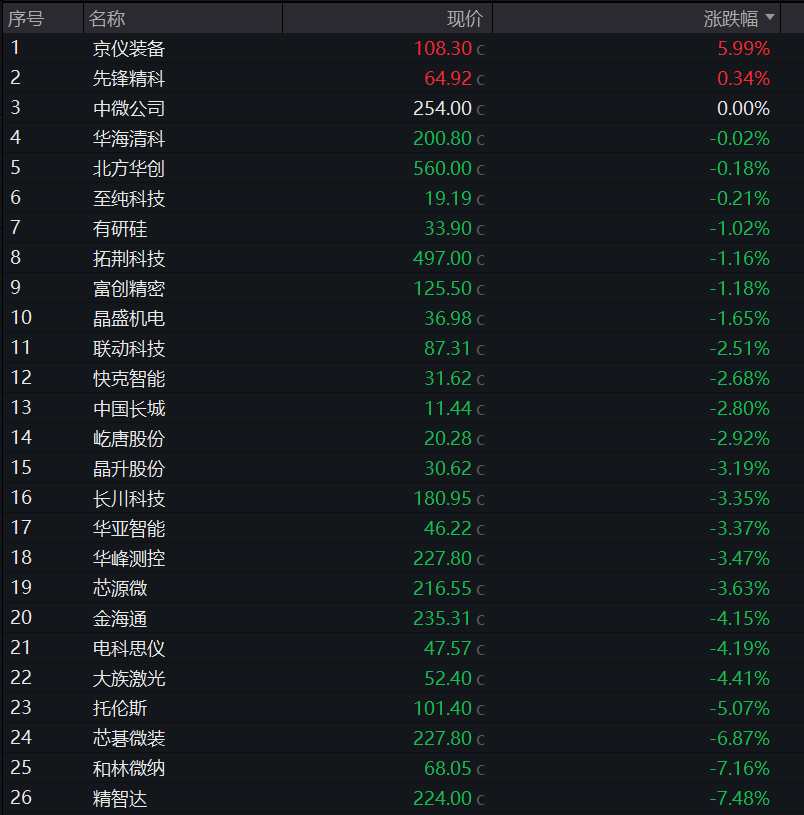
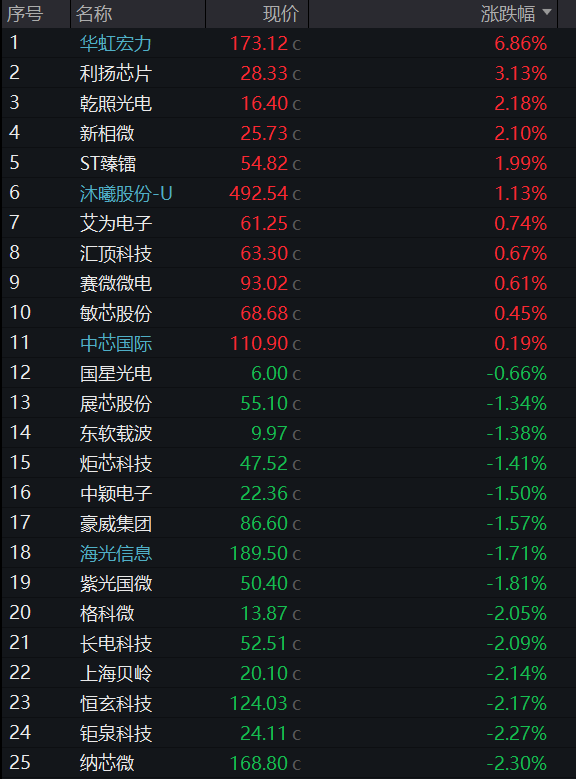
半导体板块今日呈现"设计崩、设备稳、代工红"的三层结构。下跌端:兆易创新-8.99%、澜起科技-8.36%、寒武纪-4.98%、海光信息-1.71%。上涨端:华虹宏力+6.86%、京仪装备+5.99%、盛美上海+2.58%,中芯国际微涨0.19%,北方华创-0.18%、中微公司平盘。
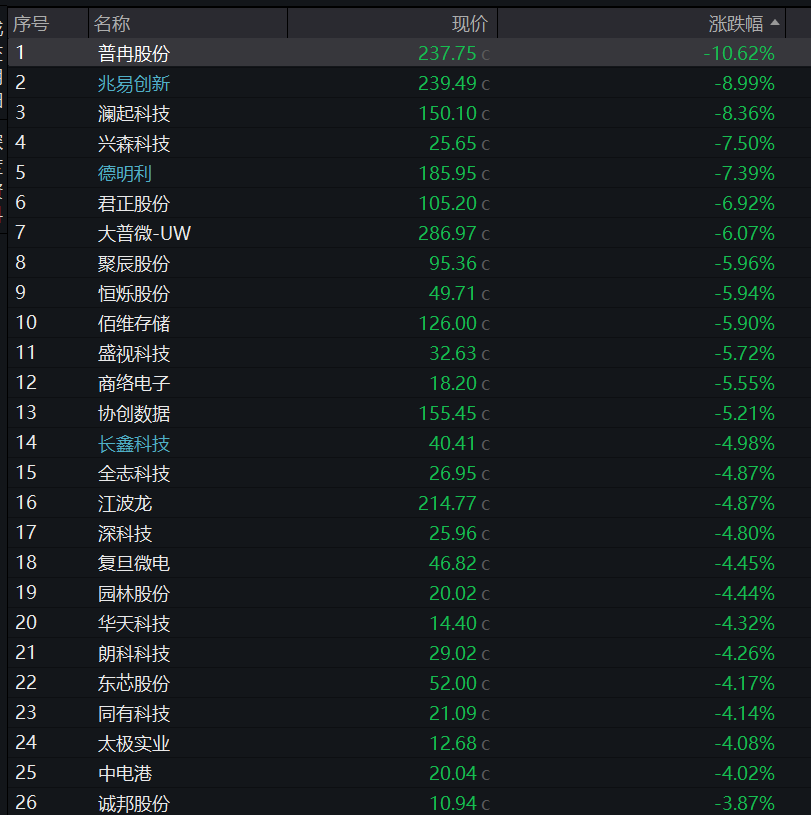
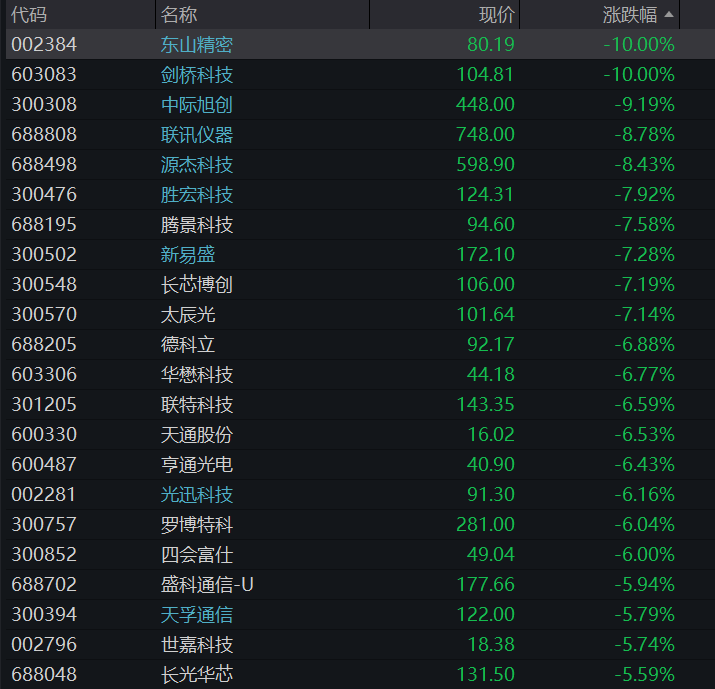
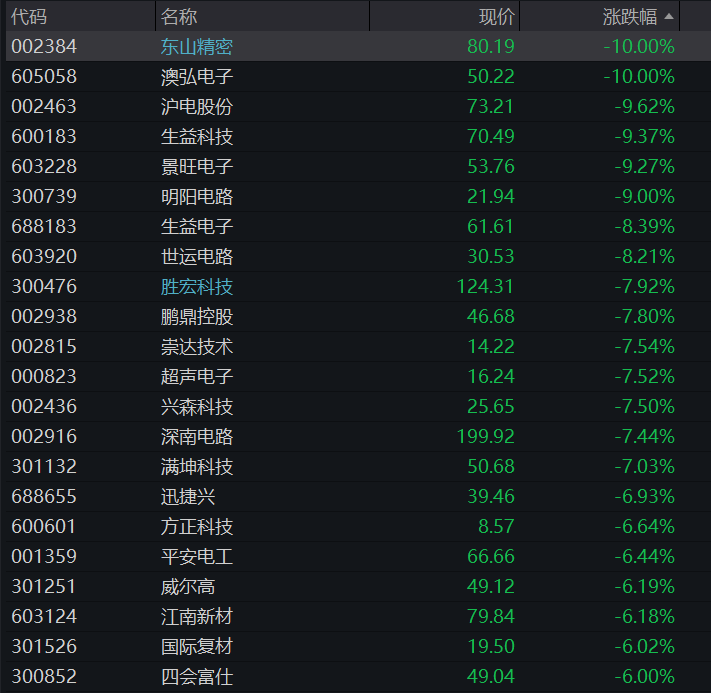
算力硬件方面,东山精密-10.00%、剑桥科技-10.00%、澳弘电子-10.00%;中际旭创-9.19%——成交239.73亿元为两市第一;生益科技-9.37%、沪电股份-9.62%、工业富联-8.08%、长飞光纤-8.69%、源杰科技-8.43%、胜宏科技-7.92%报124.31元、深南电路-7.44%、新易盛-7.28%、太辰光-7.14%。
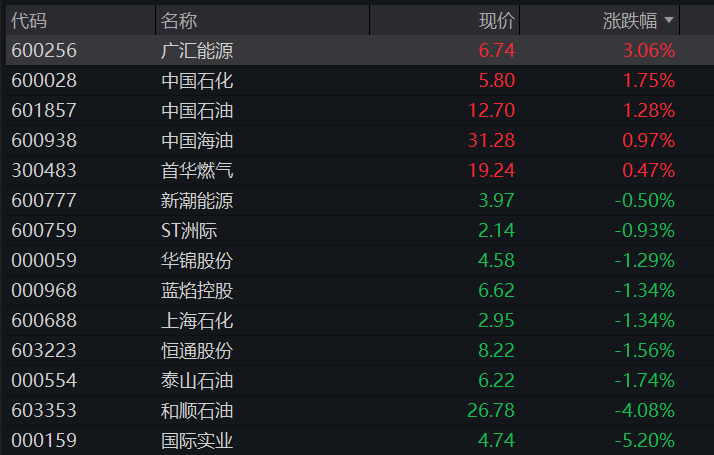
昨日的"红利崩塌"今日逆转为"红利企稳":建设银行+2.14%、工商银行+1.08%、招商银行+0.80%、沪农商行+4.27%;中国神华+1.57%、中国石油+1.28%报12.70元、陕西煤业+1.29%——昨日暴跌的能源巨头集体收红,印证了当日下跌更多是情绪性抛售而非基本面变化。