据媒体报道,英伟达董事会于周三召开内部会议以决定黄仁勋的去留,并已与外部机构合作遴选新任CEO候选人,其中包括考虑任命一位过渡时期首席执行官。寒武纪、燧原科技等国产GPU集体拉升,带动科创50大幅走强。虽然隔夜美股存储板块强力上扬,但英伟达负面不断,叠加韩股存储双雄涨势有限,A股存储器、光通信板块相对克制。
11月12日,A股三大指数午后集体转跌,创业板跌幅扩大至超2%,早盘一度涨超1%,科创50亦冲高回落,午后涨幅回落至1%下方,此前一度涨近5%。中际旭创、工业富联等跳水,对AI硬件侧造成压力。半导体板块爆发,GPU概念股大幅拉升,寒武纪、燧原科技大涨。CRO、军工、农业板块活跃。物理AI、汽车、黄金、传媒板块调整。算力硬件回落,中际旭创、工业富联等龙头股下挫。
据中国基金报,今天A股午后跳水跟英伟达有关。全球股市回落,投资者正在评估英伟达领导层危机带来的连锁影响。纳指期货跌约1%,亚洲市场集体大跳水,英伟达股价在美国尾盘交易中一度暴跌10%。一位知情人士透露,在有关首席执行官黄仁勋存在多起婚外情的报道曝光后,英伟达正在与一家外部机构合作,物色潜在的首席执行官接班人。英伟达的这场动荡,可能进一步动摇市场对人工智能投资交易的信心。
除了A股之外,日本和韩国股市等亚太市场皆出现跳水走势。早盘,韩国KOSPI指数一度冲高1.5%,但午后倒跌1.3%。日经指数早盘一度上涨0.8%,午后亦倒跌0.8%。券商中国补充道,分析人士认为,一方面可能与美国中期选举之后的相关变量变动预期增强有关;另一方面,近期美元指数持续强势,股票市场估值空间或被压制。
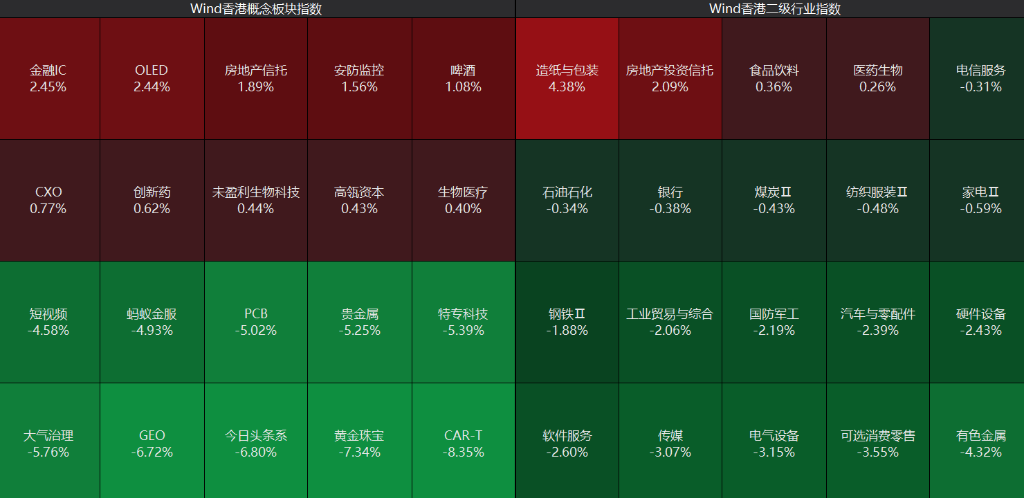
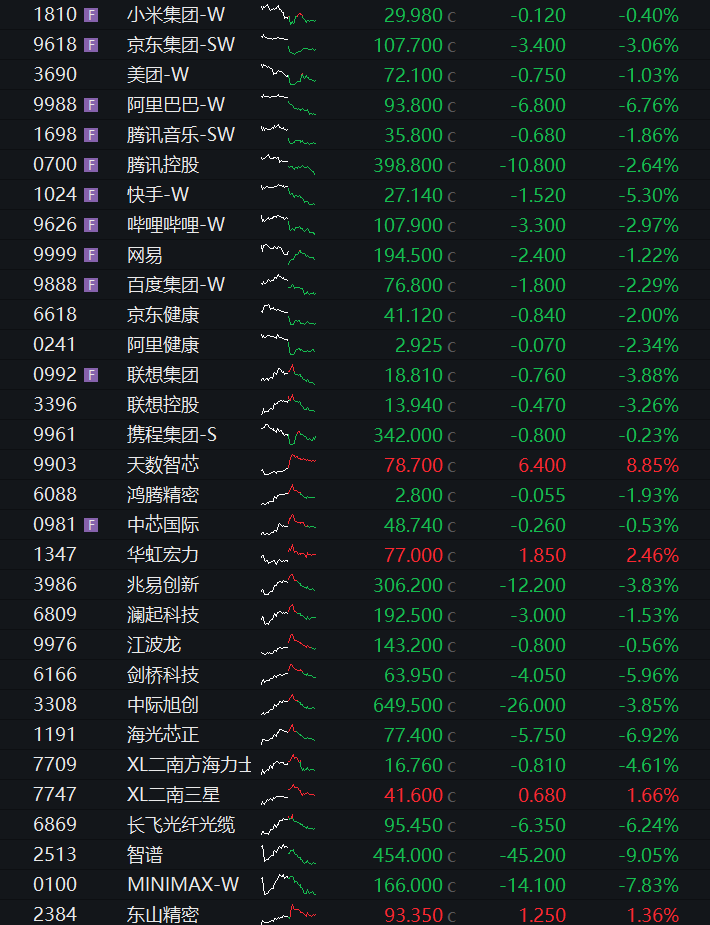
港股全天低开低走,恒指、恒科指午后跌幅扩大,恒科指跌超2%,权重科网股继续下跌,阿里跌超6%领跌,京东、快手、哔哩哔哩等跌幅居前。光模块、芯片等算力硬件股多数下挫,天数智芯逆势涨超8%。AI大模型股调整,智谱大跌9%、MINIMAX则跌近8%。债市方面,国债期货午后反弹。商品方面,国内商品期货多数上涨。
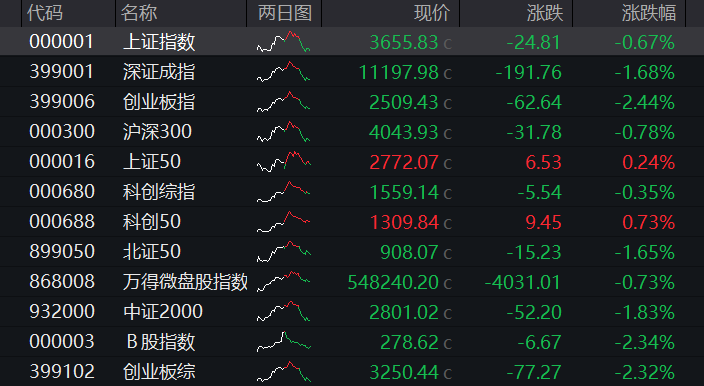
A股:截至收盘,沪指跌0.67%,深成指跌1.68%,创业板指跌2.44%。
盘面上,个股呈现普跌态势,沪深京三市超4600股飘绿,今日成交1.95万亿。沪深两市成交额1.93万亿,较上一个交易日放量2558亿。板块方面,中际旭创、工业富联、新易盛、胜宏科技等午后持续下滑,领跌AI硬件侧。市场资金尾盘流入银行、机场、公路等红利板块。农业、白酒日内表现活跃。机器人、物理AI概念股走低,福莱新材等跌停。
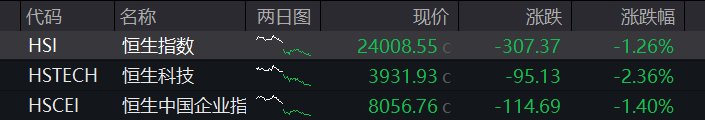
港股:截至发稿,恒指收跌1.26%,恒生科技指数跌2.36%。
盘面上,互联网、新能源汽车板块调整,阿里巴巴、腾讯、宁德时代、理想汽车走软。光模块冲高回落,长飞光纤光缆、中际旭创、剑桥科技集体下挫。
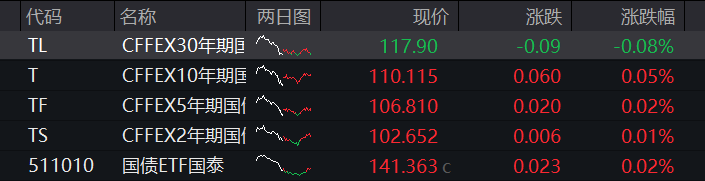
债市:国债期货多数上涨,截至收盘,30年期主力合约跌0.08%,10年期主力合约涨0.05%,5年期主力合约涨0.02%,2年期主力合约涨0.01%。
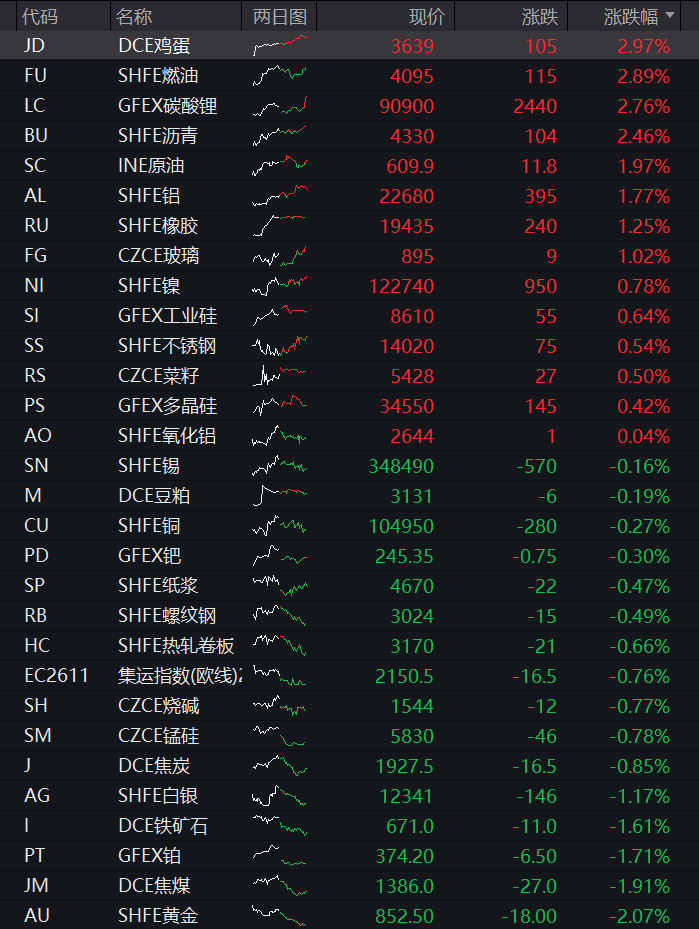
商品:国内商品期货多数上涨,截至收盘,葵油上市首日收涨1.33%。化工品涨幅居前,苯乙烯涨3.65%;能源品全部上涨,燃油涨2.89%;新能源材料全部上涨,碳酸锂涨2.76%;油脂油料多数上涨,棕榈油涨2.55%;基本金属涨跌参半,铝涨1.77%;非金属建材全部上涨,玻璃涨1.02%;航运期货全部上涨,集运指数(欧线)涨0.34%;贵金属跌幅居前,黄金跌2.07%;黑色系多数下跌,焦煤跌1.91%;农副产品多数下跌,玉米淀粉跌0.76%。
国产算力芯片:寒武纪盘中重返千元,三重催化共振
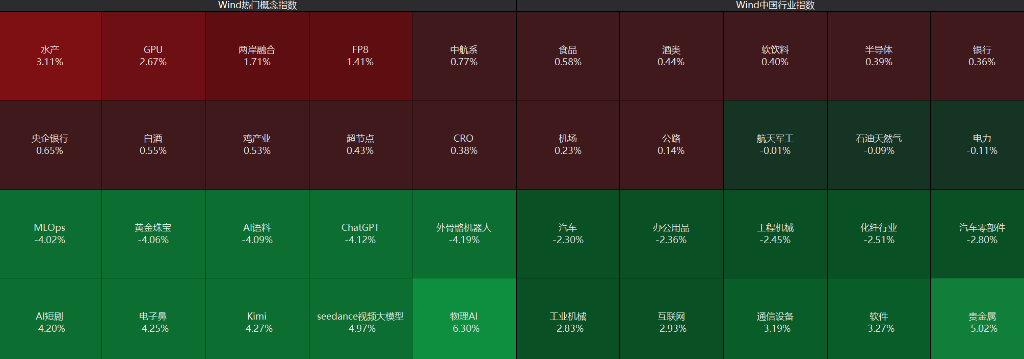
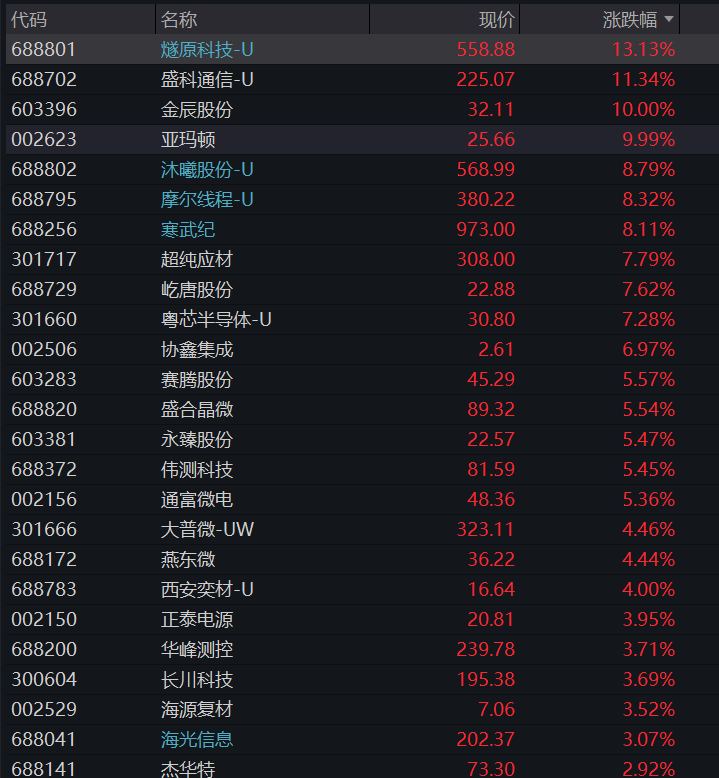
今日最核心的主线,是国产算力芯片板块的逆势爆发。寒武纪涨8.11%收973.00元,成交201.72亿元居两市第三,总市值约6119亿元;盘中最高触及1020元、再度站上千元关口,收盘略有回落。燧原科技-U涨13.13%,沐曦股份-U涨8.79%,摩尔线程-U涨8.32%,国产GPU"四小龙"集体走强。
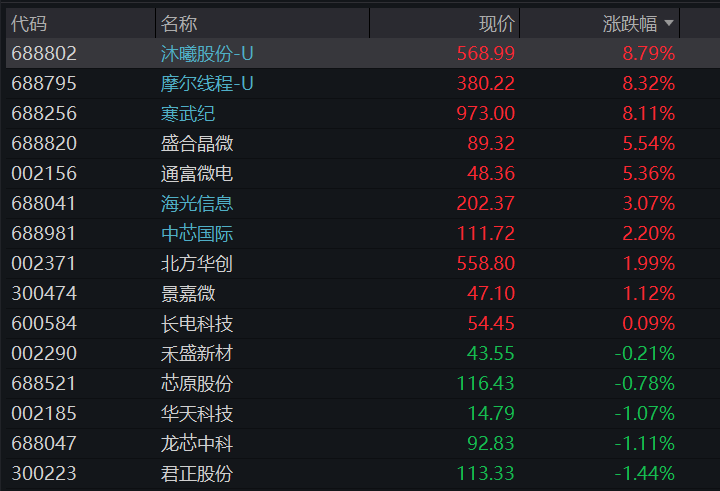
以太网交换芯片龙头盛科通信-U涨11.34%、成交39.16亿元;半导体特种气体中船特气涨9.37%。此外,海光信息涨3.07%,封测环节通富微电涨5.36%、测试设备长川科技涨3.69%,晶圆制造中芯国际涨2.20%、设备端北方华创涨1.99%、中微公司涨1.02%,形成"设计—制造—封测—设备—材料"的全链条共振。
这轮爆发的直接导火索,是一则海外消息。据报道,英伟达董事会正推进CEO黄仁勋的罢免流程,起因是黄仁勋与一名向其汇报的高管存在婚外情,董事会准备最早于当地时间12日召开会议。受此影响,英伟达美股盘后一度大跌逾8%。
市场认为,若英伟达陷入管理层真空,其产品交付节奏将受影响,云厂商分散供应链风险、加码国产替代的意愿将急剧增强,为国产算力芯片的替代落地打开了加速兑现的预期窗口。
产业端的催化同样密集。
其一,阿里巴巴11月10日晚向香港联交所交表,申请旗下芯片子公司平头哥独立上市,平头哥真武系列AI芯片截至2026年4月累计出货量达56万片,已服务超650家企业客户,覆盖智驾、金融、大模型、具身智能等20多个行业,外部商业化占比超60%、年化营收超百亿,为国产算力芯片提供了新的估值锚。
其二,中国移动明确2027年采购总规模预计超5000亿元,其中算力投资超1000亿元,未来两年智算能力连续翻番,今明两年合计落地5个吉瓦级智算园区,为国产算力芯片、服务器及光模块提供了明确的订单预期。
基本面上,三季报业绩兑现是反弹的底气。寒武纪2026年前三季度实现营收95.26亿元、同比增长106.76%,归母净利润37.15亿元、同比增长131.49%,扣非净利润35.23亿元、同比增长148.30%,单季毛利率高达58.69%。海光信息前三季度营收149.55亿元、同比增长57.58%。
据国金证券统计,国内算力芯片行业前三季度整体营收同比增长74.71%,归母净利润同比增长153.94%,利润增速远超收入增速,宣告国产算力正式进入业绩兑现期。
中信证券预计2027年国内国产AI芯片出货量有望超过500万张、国产化率进一步提升,受物料成本及性能提升带动,龙头新品价格预计上涨逾20%。
开源证券指出2026年上半年多家国产算力公司收入超上年全年,腾讯、阿里、字节等科技公司资本开支集体上修,训推分线格局下国产卡正成为重要选择。
银河证券认为,对于通信硬件产业,外部监管压力常态化正转化为全产业链加快自主可控的内生制度红利,板块进入产业溢价与估值中枢同步上行的长周期右侧窗口。另有IDC数据显示,2025年中国AI加速卡出货中国产厂商份额达41%,2026年上半年英伟达份额降至34%、华为升腾以28%紧随其后。
光模块/CPO:昨日暴涨后获利回吐
与国产算力的强势形成反差,昨日全线爆发的光模块板块今日遭遇获利回吐。中际旭创跌6.11%,成交336.22亿元仍居两市第一;新易盛跌4.38%,成交256.65亿元居第二;天孚通信跌2.58%、长飞光纤跌3.22%、亨通光电跌3.67%、源杰科技跌1.55%、光迅科技跌0.63%。剑桥科技逆势涨5.04%,盘中一度触及涨停。
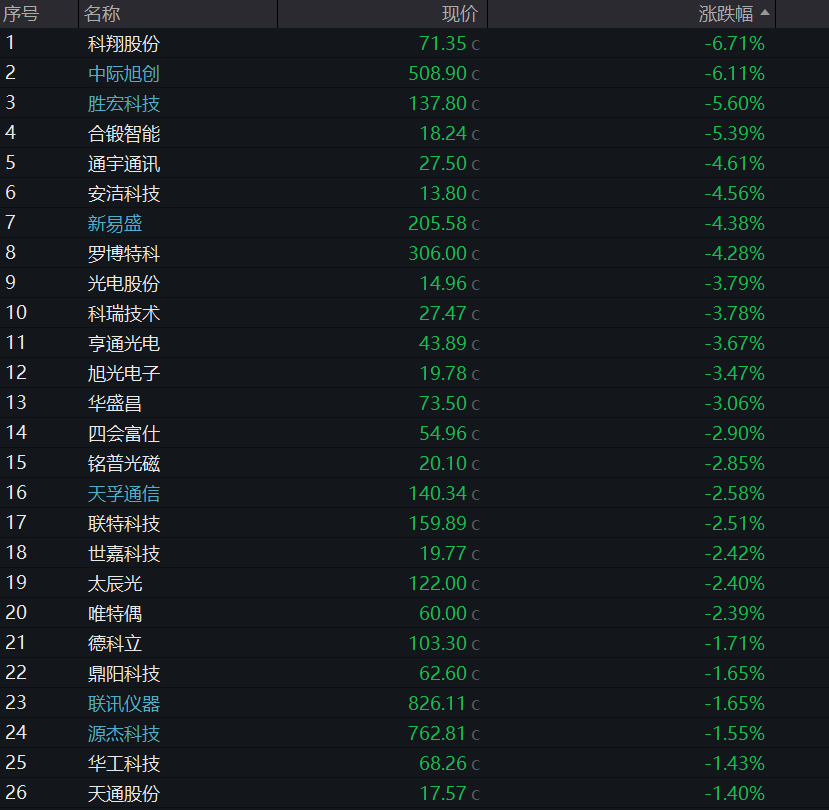
早盘板块一度受隔夜美股光通信大涨刺激冲高——迈威尔科技涨超9%、Lumentum涨超10%、Coherent涨超9%,但A股相关个股随后逐级回落,显示昨日"微软游说松动禁令+CPO规模部署"的催化已被快速定价,短线获利盘兑现压力占据主导。
这轮回调与国产算力芯片的崛起形成"跷跷板":资金在算力硬件内部从昨日涨势最猛的光模块,切换至当日事件催化更强的国产芯片,体现出明显的板块内高低切换。
贵金属:金价失守4000美元,黄金股集体杀跌
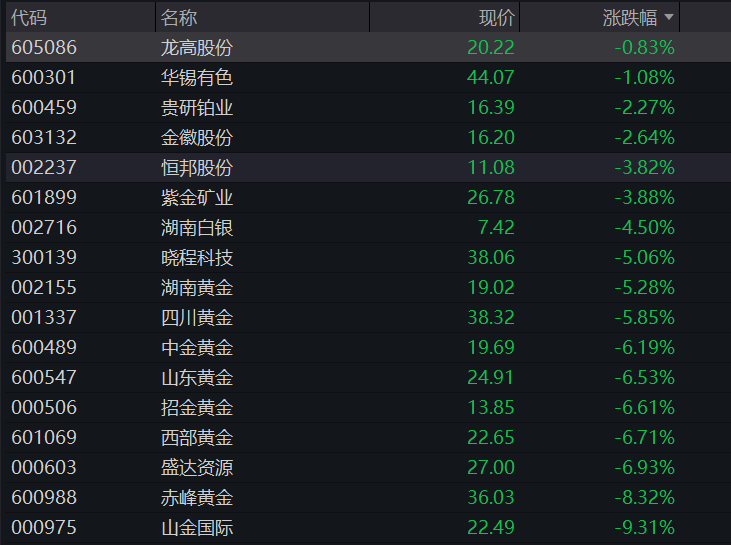
贵金属板块今日全线走弱,成为最确定的下行方向。黄金行业跌6.37%、贵金属跌6.15%、白银跌5.44%。个股层面,山金国际跌9.31%收22.49元,紫金矿业跌3.88%收26.78元,恒邦股份跌3.82%、湖南白银跌4.50%。
直接催化是国际金价跳水。受美国10月CPI数据超预期、美联储12月加息预期强化影响,伦敦现货黄金跌破4000美元/盎司关口,报3983.87美元、日内跌超1%;COMEX期金同步跌破4000美元。国内方面,沪金主力期货跌1.30%报859.20元/克,AU9999跌1.81%报857.18元/克。
传导链条清晰:美国10月CPI环比上涨0.4%(高于预期的0.3%)、核心CPI环比上涨0.3%(高于预期的0.2%),通胀黏性超预期,市场已完全消化美联储12月加息25个基点的预期,对加息50个基点的押注也在升温,并开始讨论2027年进一步加息的可能。
这推高了10年期美债收益率至5%关口、美元指数升至接近103的高位,抬高了持有无息黄金的机会成本。高盛等机构近日下调金价目标。不过,也有观点指出,全球央行购金与储备多元化需求仍为黄金提供结构性支撑,短期承压与中长期逻辑并存,不宜简单线性外推。