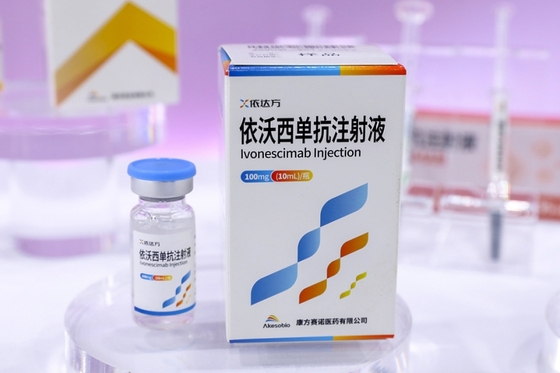
【财新网】中国明星药闯关美国失败。11月15日,康方生物(09926.HK)的合作伙伴Summit(NASDAQ:SMMT)披露,PD-1/VEGF双特异性抗体依沃西单抗(中国商品名:依达方)的在美上市申请被拒。业内人士认为这“符合预期”。
依达方于2024年5月在华获批用于联合化疗二线治疗有EGFR突变的晚期非小细胞肺癌,2025年第四季度,Summit向美国食药监局(FDA)递交了该药物同一适应证的上市申请。如今,Summit公告,收到FDA完整回应函(CRL),上市申请未获准。
究其原因,依达方被指仍缺乏明显的患者总生存期(OS)获益,未能证明该药物切实有效。肿瘤药物研发中,OS是评估药效的“金标准”,OS延长意味着患者“活得更久”,被视为反映临床获益的直接证据,也是FDA审评的关键。
据公告,FDA表示,依达方的OS未有统计学显著性获益,仅有无进展生存期(PFS)获益,不足以形成支持该药物获批的有利的获益—风险评估。
美国尚无任何PD-1/VEGF双抗获批。此类药物诞生于中国,以依达方为代表。它同时阻断PD-1和VEGF两个靶点,前者可以恢复T细胞识别和杀伤肿瘤细胞的能力,后者可以阻断肿瘤微环境中的免疫抑制效应,并切断肿瘤的血液和氧气供应,阻止肿瘤生长和扩散。2024年,由于它在研发中呈现出了超越全球“药王”默沙东“K药”(Keytruda,PD-1单抗)的疗效,被视为下一代肿瘤免疫疗法的基石,被跨国药企广泛关注,争相购入中国管线。
本次在美上市受阻,代表依达方丧失抢占美国市场的先机,其他跨国药企或后来居上。目前,有四家跨国药企布局该类药物,分别是辉瑞、BioNTech/BMS、艾伯维、默沙东,相关海外权益均从中国获得,对应三生制药、普米斯生物、乐普生物和荣昌生物四家中国药企。其中前三家跨国药企均已开启多个不同适应证的全球三期临床。(详见财新网《解药|双抗交易热度延续 又有跨国药企入局》)11月16日港股开盘,康方生物大跌,截至发稿跌近24%,约63港元/股,总市值591亿港元。
业内人士对此并不意外。2025年4月,Summit公布了依达方的全球三期关键性临床数据(HARMONi),引发质疑和争议,焦点正是集中在中国和西方患者的PFS存在差异、OS呈积极趋势但未达统计学显著性。
具体来看,依达方联合化疗组的中位OS为16.8个月,对照组为14.0个月。HR为0.79(风险比),代表死亡风险预计降低21%。但统计学显著性要看P值,研究方案要求小于0.0448,实际P值为0.057,未达到要求。其中西方患者的亚组结果尤其不理想,或因中位随访时间短(9.2个月)所致。
为挽回局面,Summit之后又二度更新数据。2025年9月,Summit延长了西方患者的随访时间(13.7个月),全体患者HR从0.79变为0.78,名义P值为0.0332。2026年7月,Summit又延长了西方患者的随访时间(23.2个月),全体患者HR进一步改善至0.76,名义P值为0.0151。
此时,名义P值已经符合要求,但是,这两次数据更新难以扭转FDA的决定。因为它们是主要分析之后的补充分析,不能直接替代未达到预设统计学标准的OS主要终点。按照统计学原理,临床试验必须事先设定分析时间点和统计检验规则,否则反复查看和检验数据会增加偶然得到“统计学显著”结果的概率,即出现假阳性风险。
同时值得注意的是,西方亚组在这两次数据更新中,OS分析的HR 95%置信区间都跨过1(分别是0.53-1.32、0.52-1.10)。通俗来讲,这一区间代表药物疗效估计的精确程度,跨过1也意味着没有达到统计学显著性,即尚不能确认西方亚组具有统计学显著的OS获益。
这并非意味着依达方不是一款潜力新药,但能说明Summit的全球三期临床设计存“投机取巧”之嫌,相较亚洲患者,西方患者比例少、入组时间晚、随访时间短,地区间数据成熟度并不均衡。
一位投资人曾对财新分析,Summit在设计全球三期临床研究时略显激进,将部分中国数据桥接至海外,行业分析一般认为PFS相差5%-10%“还可以接受”,但中国和西方患者相差12%,令FDA要求其补充更多临床数据的可能性大大增加。(详见财新网《解药|癌症治疗新“基石”又现出海大单,双抗前景几何?》)该投资人还判断,FDA是否会批准这款产品对中国创新药出海有风向标意义。
“中国临床做出惊艳的数据,再到美国来发展,这条路还能不能走通,又多了不确定性。”其分析认为,若依达方的中美数据差异进一步引发对其在美报批进度的影响,以后其他的肿瘤药交易中,海外买方可能会更严格、更审慎看待在中国完成的临床数据。
美国尚无任何PD-1/VEGF双抗获批。此类药物诞生于中国,以依达方为代表,被期待超越全球“药王”默沙东“K药”,成为下一代肿瘤免疫疗法的基石。
产业界认为PD-1/VEGF双抗能够更有效地激活免疫系统对抗各类肿瘤,并有望克服耐药。更前沿的探索是将PD-1/VEGF双抗与ADC(抗体偶联药物)联用,起到一加一大于二的作用。
创新药NewCo孵化机构合伙人彭巍曾对财新判断:“免疫疗法+ADC”将成为下一代肿瘤疗法,因此在ADC药物组合方面已经着力布局的药企,如阿斯利康、默沙东、辉瑞,管线布局上会需要PD-1/VEGF双抗来起到协同作用。(详见财新周刊《相较其他同类药物仍在研发阶段,依达方率先在华获批上市,本有先发优势。但是,本次在美上市受阻,或让辉瑞、BioNTech/BMS、艾伯维三家启动全球三期临床的跨国药企后来居上,抢占美国PD-1/VEGF双抗市场。
Summit也找来另一家跨国药企阿斯利康合作。作为一家美国创新药企,Summit的核心资产就是依达方,在2022年12月以5亿美元首付款、潜在最高金额50亿美元,从康方生物处引进。市场普遍预期Summit将寻找一家跨国药企作为最终买方。今年9月,Summit获得阿斯利康(NYSE:AZN)入股。阿斯利康出资20亿美元,溢价约10%,认购Summit约12%的股份。
(详见财新网《阿斯利康落子中国明星双抗肿瘤药 20亿美元入股Summit》)Summit披露,阿斯利康计划将依达方与其手握的多款ADC与RAS(ON) 抑制剂联用。
此前,国家药监局是根据PFS获益批准的依达方上市。目前,依达方在中国已经获批三个肺癌适应证,除前述二线治疗适应证外,还有两项一线治疗适应证:单药用于PD-L1阳性、EGFR突变阴性且ALK阴性的晚期非小细胞肺癌一线治疗;联合化疗,用于不可切除的局部晚期非小细胞肺癌一线治疗。
Summit董事长兼联席首席执行官Robert W. Duggan表示,本次上市申请被拒没有动摇其对依达方的信心,也没有改变其推进依达方开发的决心,目前Summit 与康方生物已经取得了五项积极的三期研究结果。
除肺癌以外,依达方正在拓展适应证,有多项三期临床试验开展,包括单药和联合化疗、抗体偶联药物(ADC)等,在研领域覆盖结直肠癌、尿路上皮癌和肾细胞癌等。据康方生物介绍,全球临床研究中已有超过5000名患者接受过依达方治疗;若将中国商业化使用场景中的患者也计算在内,接受治疗的患者总数已超过10万人。■(陈曦对此文亦有贡献)