沃尔夫:灾难并非即将来临,但全球主要国家长久以来走在一条不可持续的道路上,如今它们的回旋余地越来越小了。
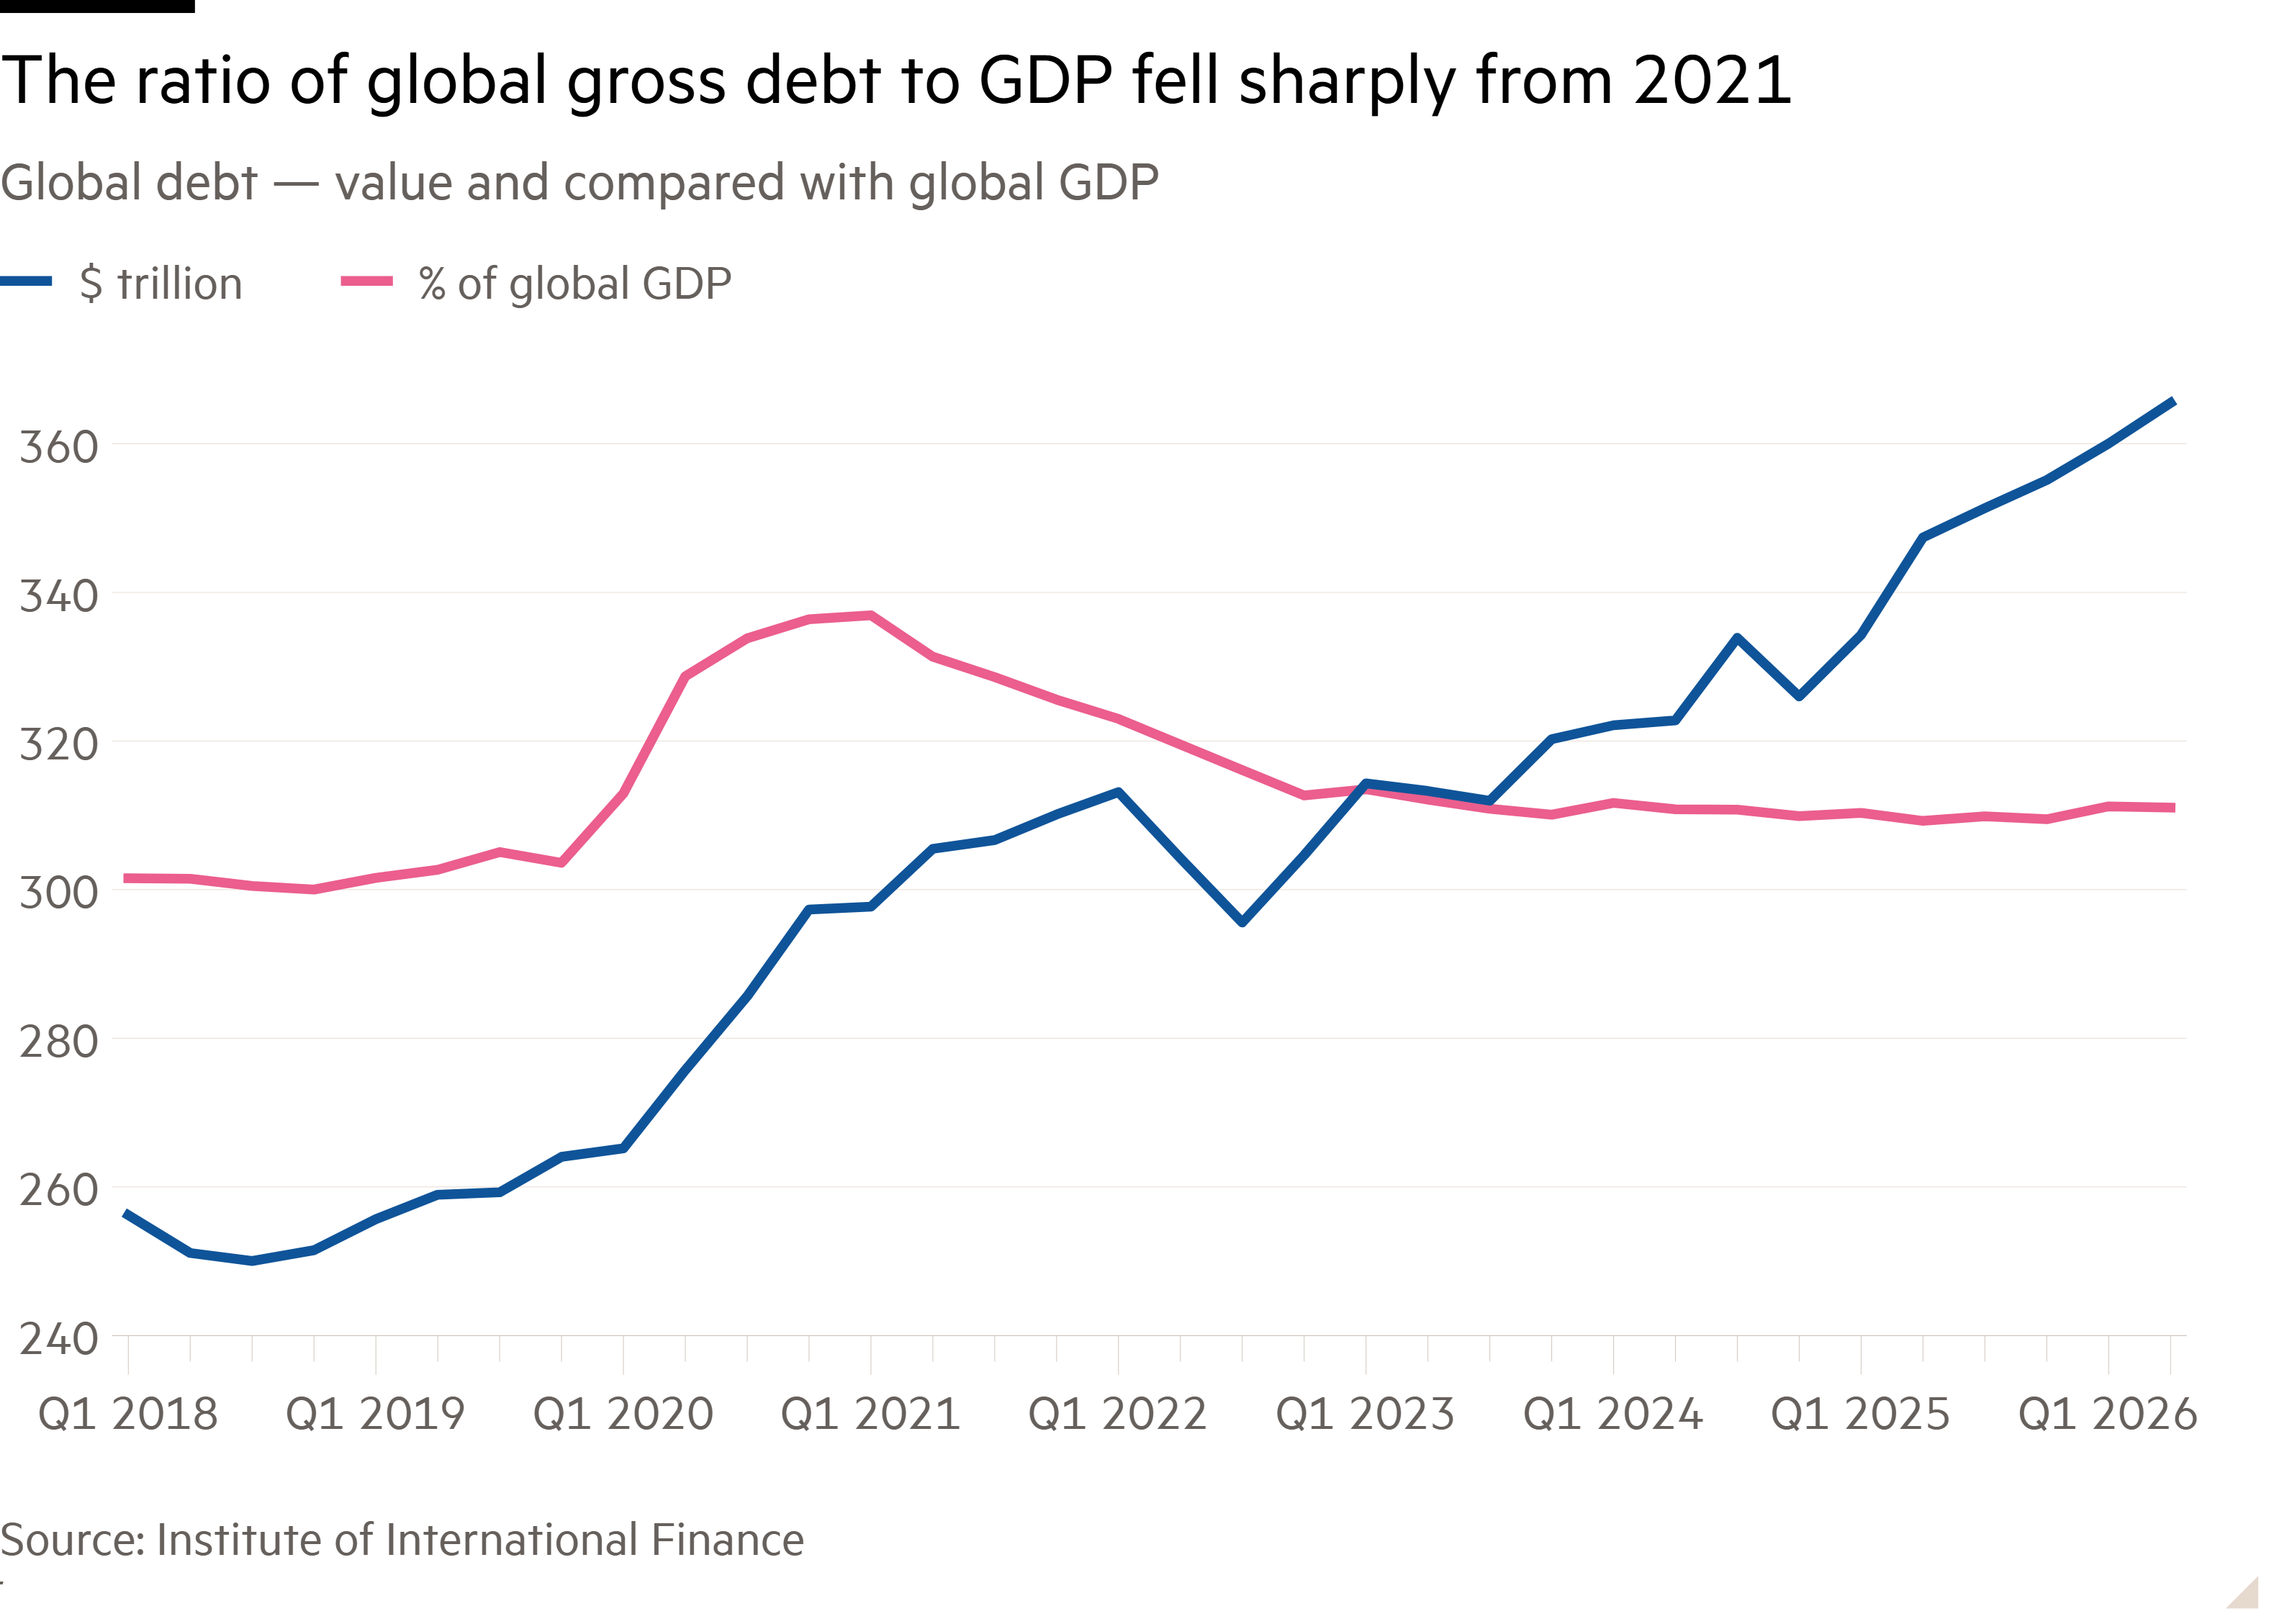
2026年上半年,全球债务总额达到365万亿美元,相当于全球GDP(国内生产总值)的311%,这是国际金融协会(Institute for International Finance)《全球债务监测》(Global Debt Monitor)公布的最新数据。我们应该担心吗?国际金融协会认为应该。该协会指出:“目前,成熟市场中各政府用于支付利息的支出,已经超过全球对人工智能(AI)、国防或能源中任何一个领域的投资额。”此外,“债务已经在更大程度上成为一个政治问题,而不止是宏观金融问题——这造成了选举与短期应急措施之间的恶性循环;从长期来看,随着新增债务的边际效用递减,这也带来了脆弱性。”更引人注目的是,该协会认为,高收入经济体的情况比发展中或者说新兴经济体更令人担忧。
Line chart of Global debt — value and compared with global GDP showing The ratio of global gross debt to GDP fell sharply from 2021
不过,国际金融协会的数据也显示,从2018年到2026年6月,全球债务与经济产出之比的升幅还不到10个百分点。这听起来似乎并没有那么糟糕。中间的变化过程颇为引人注目:这一比率在2021年初达到新冠疫情后的峰值337%,随后到2023年底下降了27个百分点。究竟是什么神奇的“债务终结者”发挥了作用?答案是我们的“老朋友”——通胀(理论上还是“出乎意料的”通胀)。不夸张地说,这绝不是通胀第一次起到消除债务的作用。无数例子中的一个就是,在英国二战后消除债务的过程中,通胀发挥了重要作用。对于那些能够自行发行其债务计价货币的国家来说,这种情况经常发生。(见图表。)
Line chart of Net interest expenditure on government debt (% of GDP) showing Interest spending on public debt is soaring, especially in the US
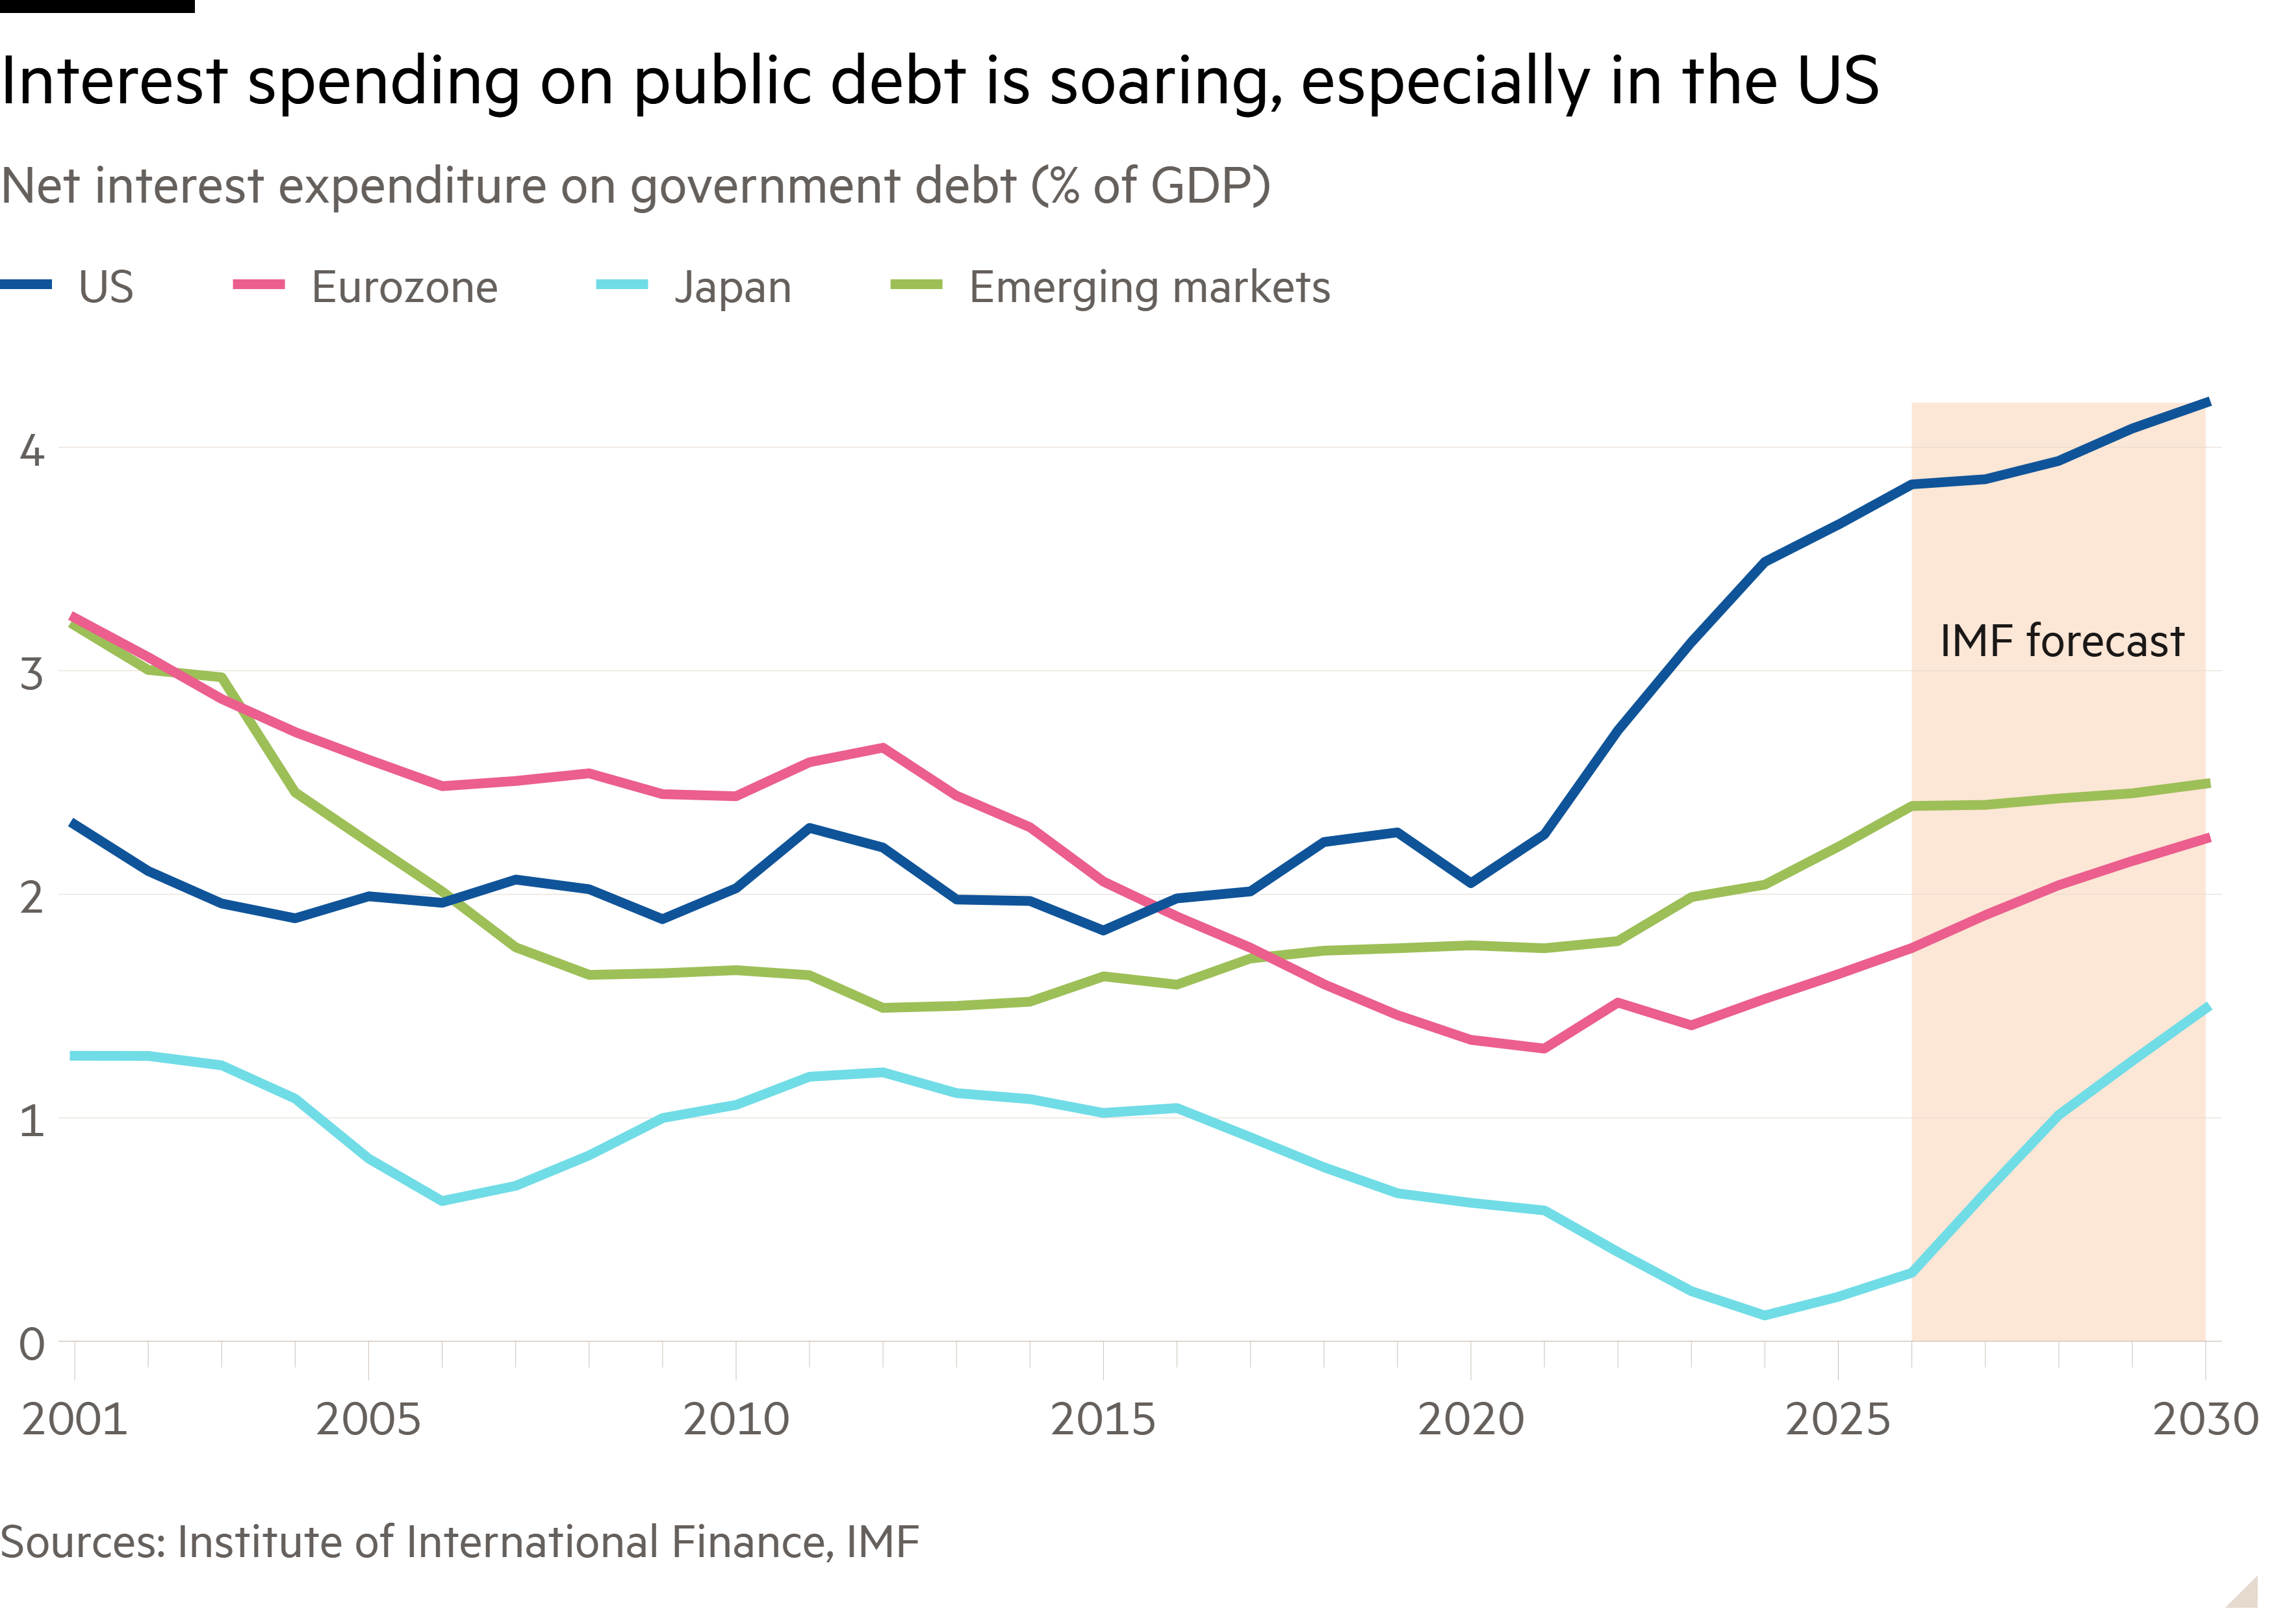
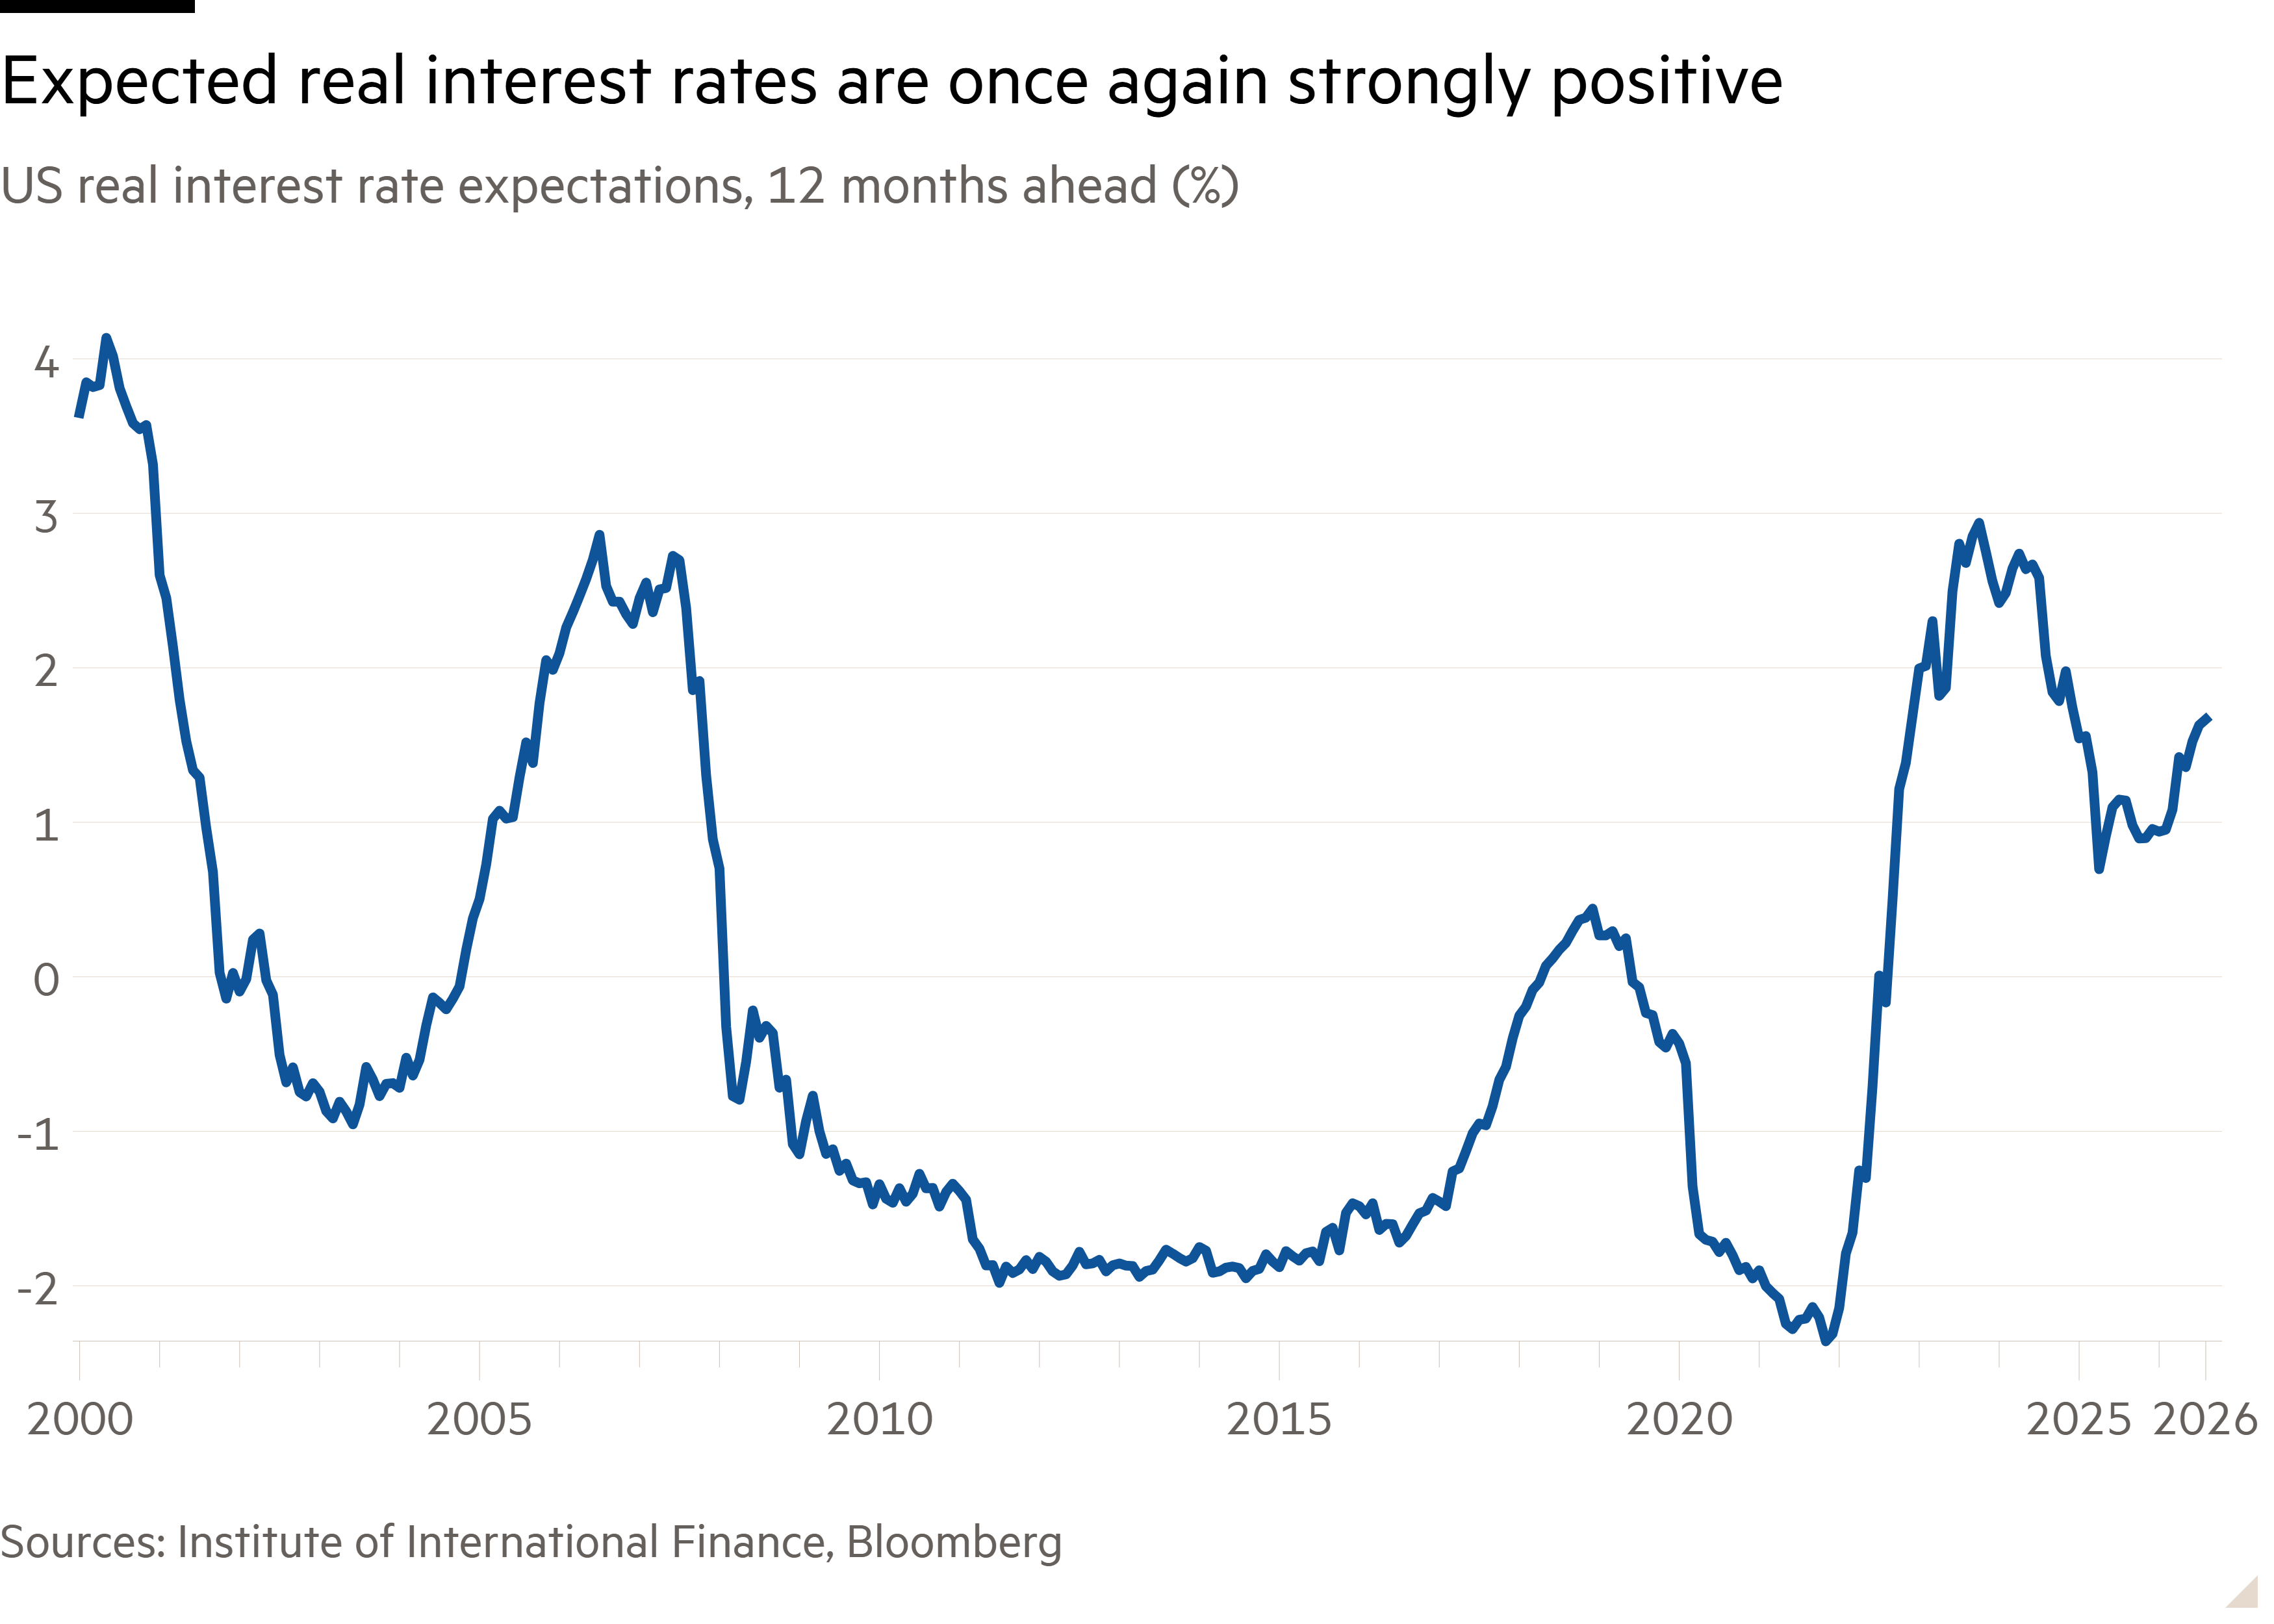
然而,通胀会留下后遗症。如今的利率之所以远高于新冠疫情前的水平,原因之一就是通胀。各成熟经济体的政府债务利息成本已经飙升:从2021年12月到2026年8月底,这一成本与GDP之比上升了1.5个百分点,达到3.3%。美国就是一个很好的例子:从2021年1月到2026年1月,利息成本与GDP之比上升了1.6个百分点。
政府债务的规模和成本正在发生的变化至关重要——但这还没有反映问题的全貌。国际金融协会还指出,近期与AI相关的公司债券发行量大幅增加。据该协会估计,2026年这一数字将达到5410亿美元,而三年前的数字仅为900亿美元。AI投资热潮也是推动利率上升的因素之一,因此也是导致政府债务成本上升的一个间接原因。
Line chart of US real interest rate expectations, 12 months ahead (%) showing Expected real interest rates are once again strongly positive
值得注意的是,与美国国债相比,AI相关公司债务的期限要长得多:2026年迄今,后者的平均期限达到13.4年(2024年为11.5年),而美国国债的平均期限仅为2.5年(2024年为6.1年)。AI相关公司债务的利率也只比美国国债高出1个百分点。美国政府借款期限之短引人注目,而其他高收入经济体的政府也是差不多的情况。
事实上,国际金融协会似乎认为,私人债务比政府债务更让人放心,新兴经济体的债务比高收入经济体的债务更让人放心。例如,该协会指出,尽管人们对私人信贷存在一些担忧,但私人信贷“仅占非金融企业未偿债务的约5%”。关于后一个问题,该协会指出,2026年主权欧洲债券(Eurobond,指在另一国债券市场上以第三国货币为面值发行的债券,其发行人、发行地和面值货币分属三个不同国家——译者注)的发行速度创下纪录,并补充说,“更强劲的基本面起到了助力作用”。该协会还强调了“ESG(环境、社会和治理的英文首字母缩写)贷款”的健康状态,今年迄今此类贷款规模已达到1万亿美元。
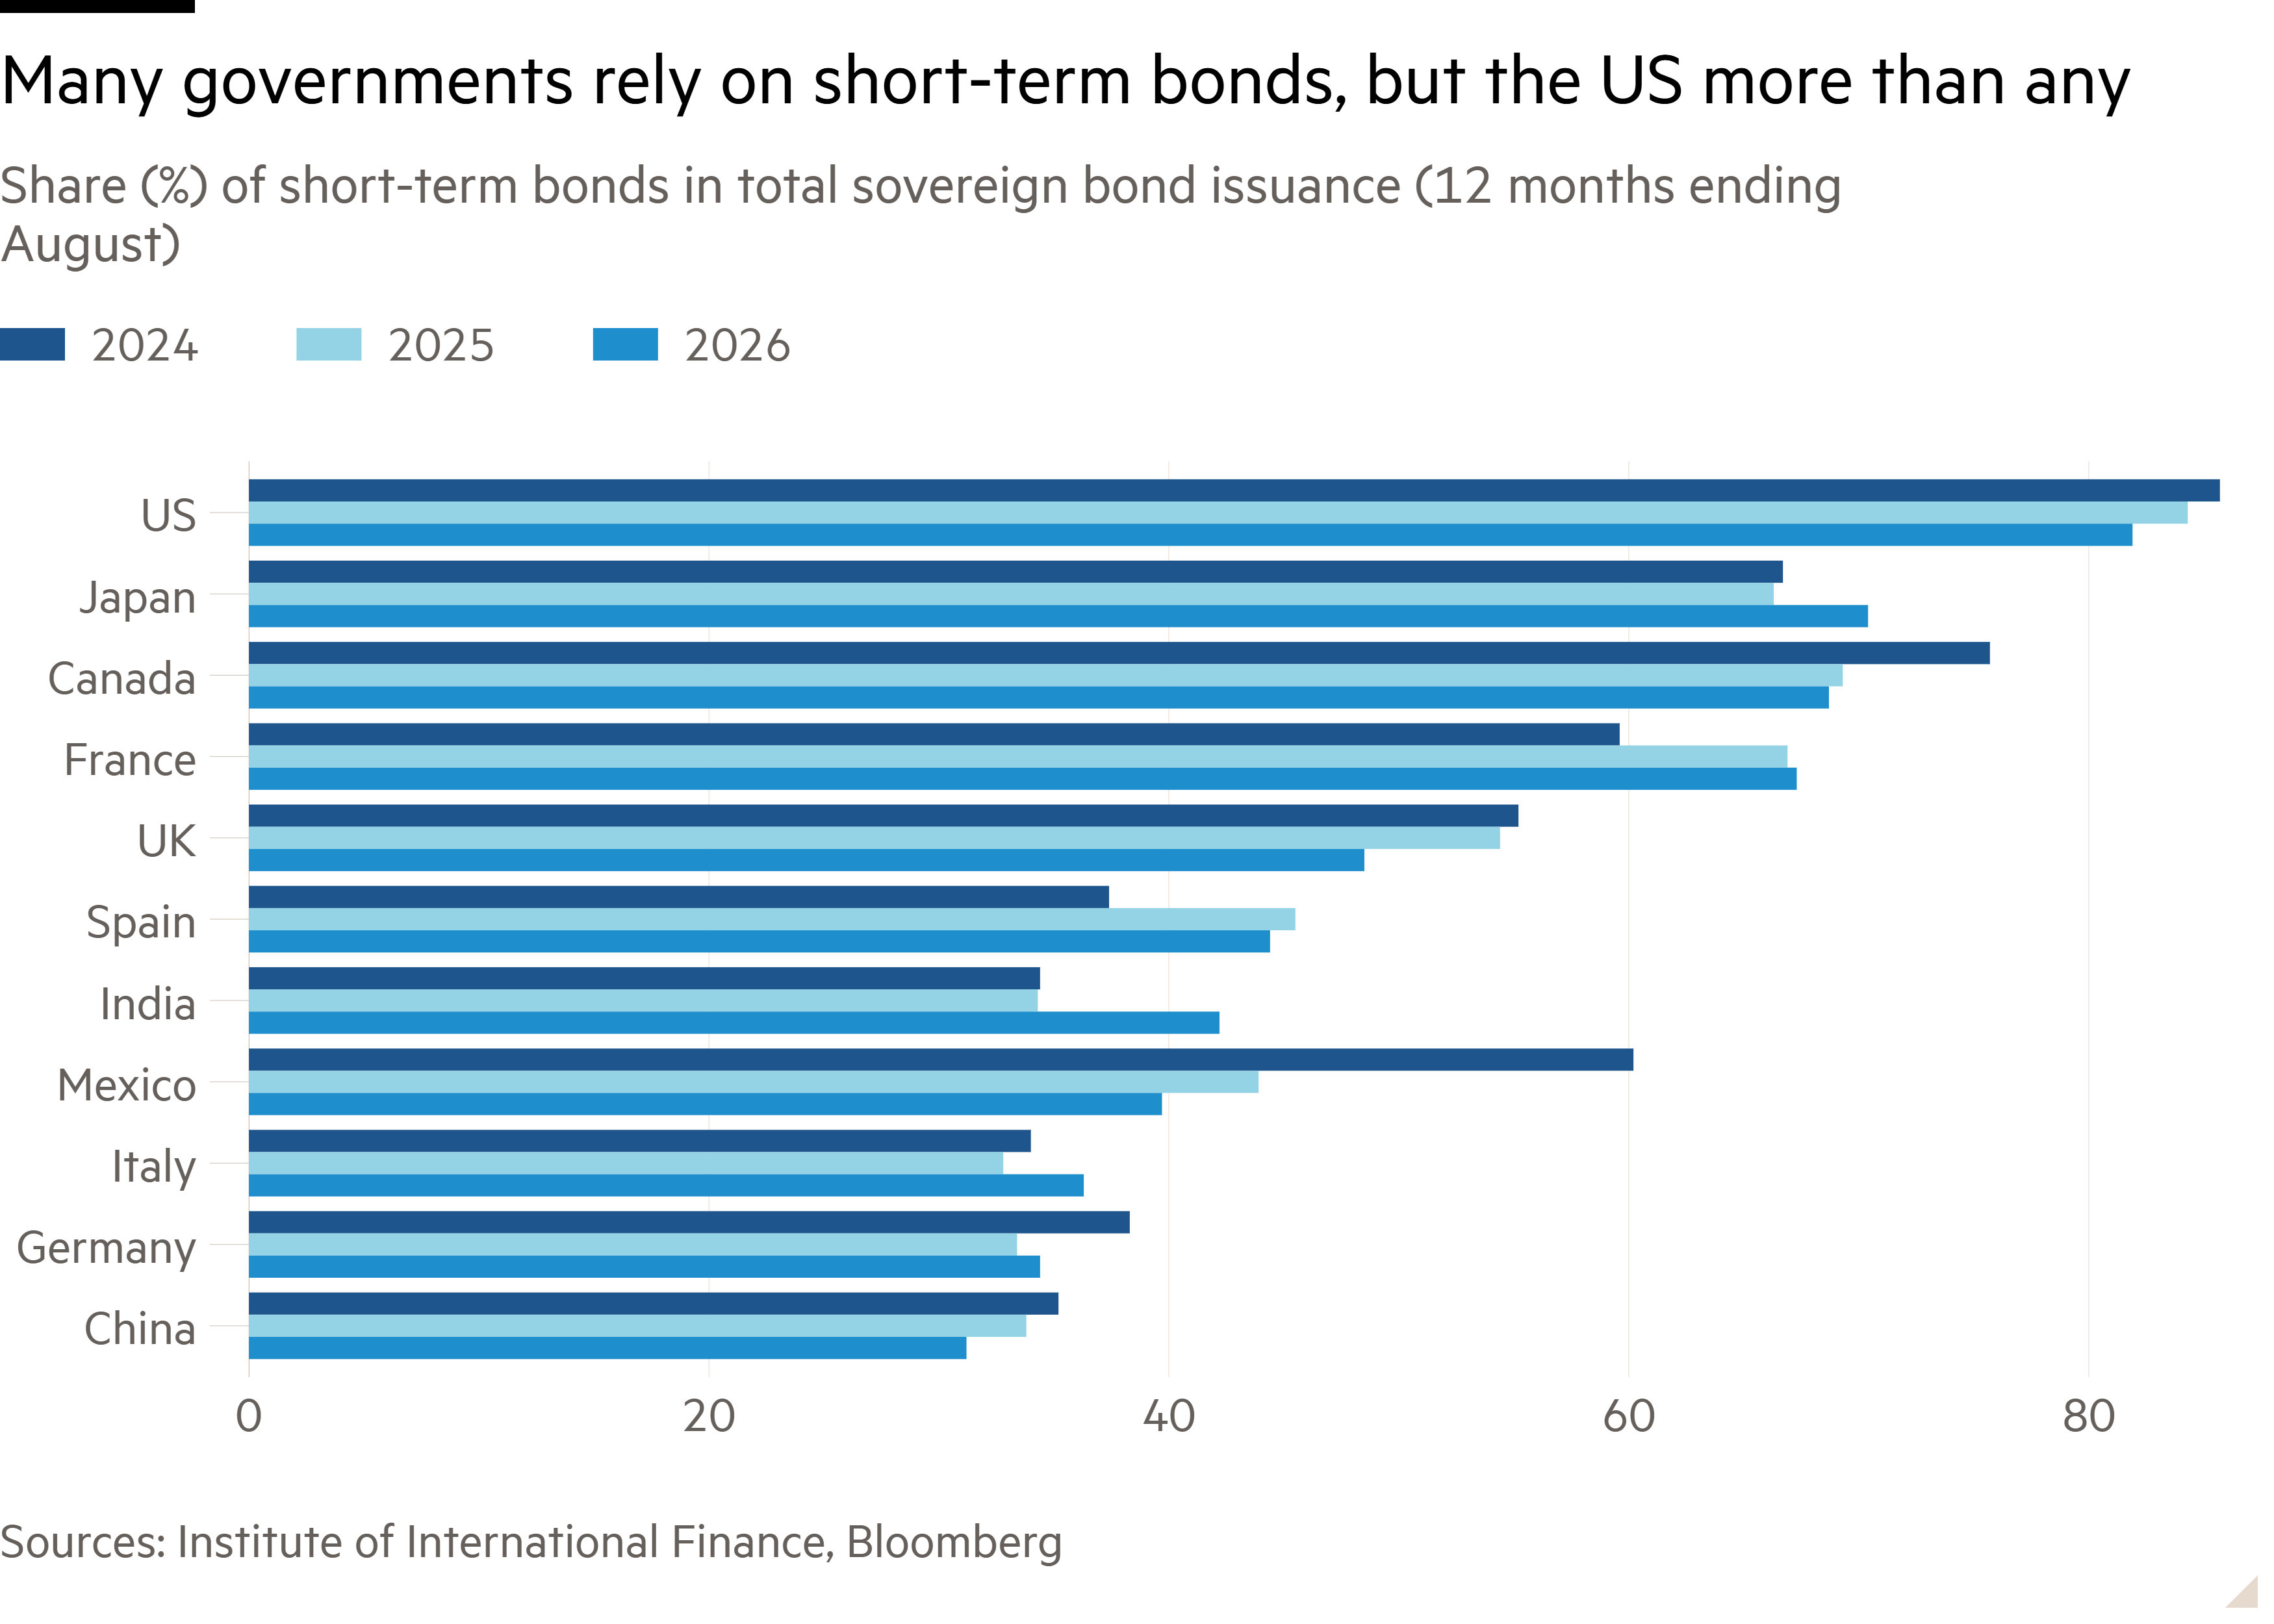
Bar chart of Share (%) of short-term bonds in total sovereign bond issuance (12 months ending August) showing Many governments rely on short-term bonds, but the US more than any
总而言之,国际金融协会的观点是,近年因通胀而导致的债务比率下降给人造成了一种“祥和的假象”。鉴于利率与几年前相比出现结构性升高以及政府没有意愿也无权把痛苦加诸选民身上,在理论上成熟的国家,公共债务势必将继续快速累积。与此同时,转向期限较短债券的趋势——尤其是在美国——实际上没有看起来那么好。这里面的风险是,这些收益率可能会大幅上升,从而给偿债成本造成巨大影响。一种脆弱货币倘若急剧贬值,就可能触发这种状况。
还有政治风险。比如战争、能源冲击,还有更大规模的贸易冲突。美国国内爆发公开冲突,或者欧盟内部合作破裂,也都不难想象。如果极右翼成为一股主导的政治力量,欧盟成员国相互之间,比如说德国对法国毫无疑问的支持甚至也许会成问题。
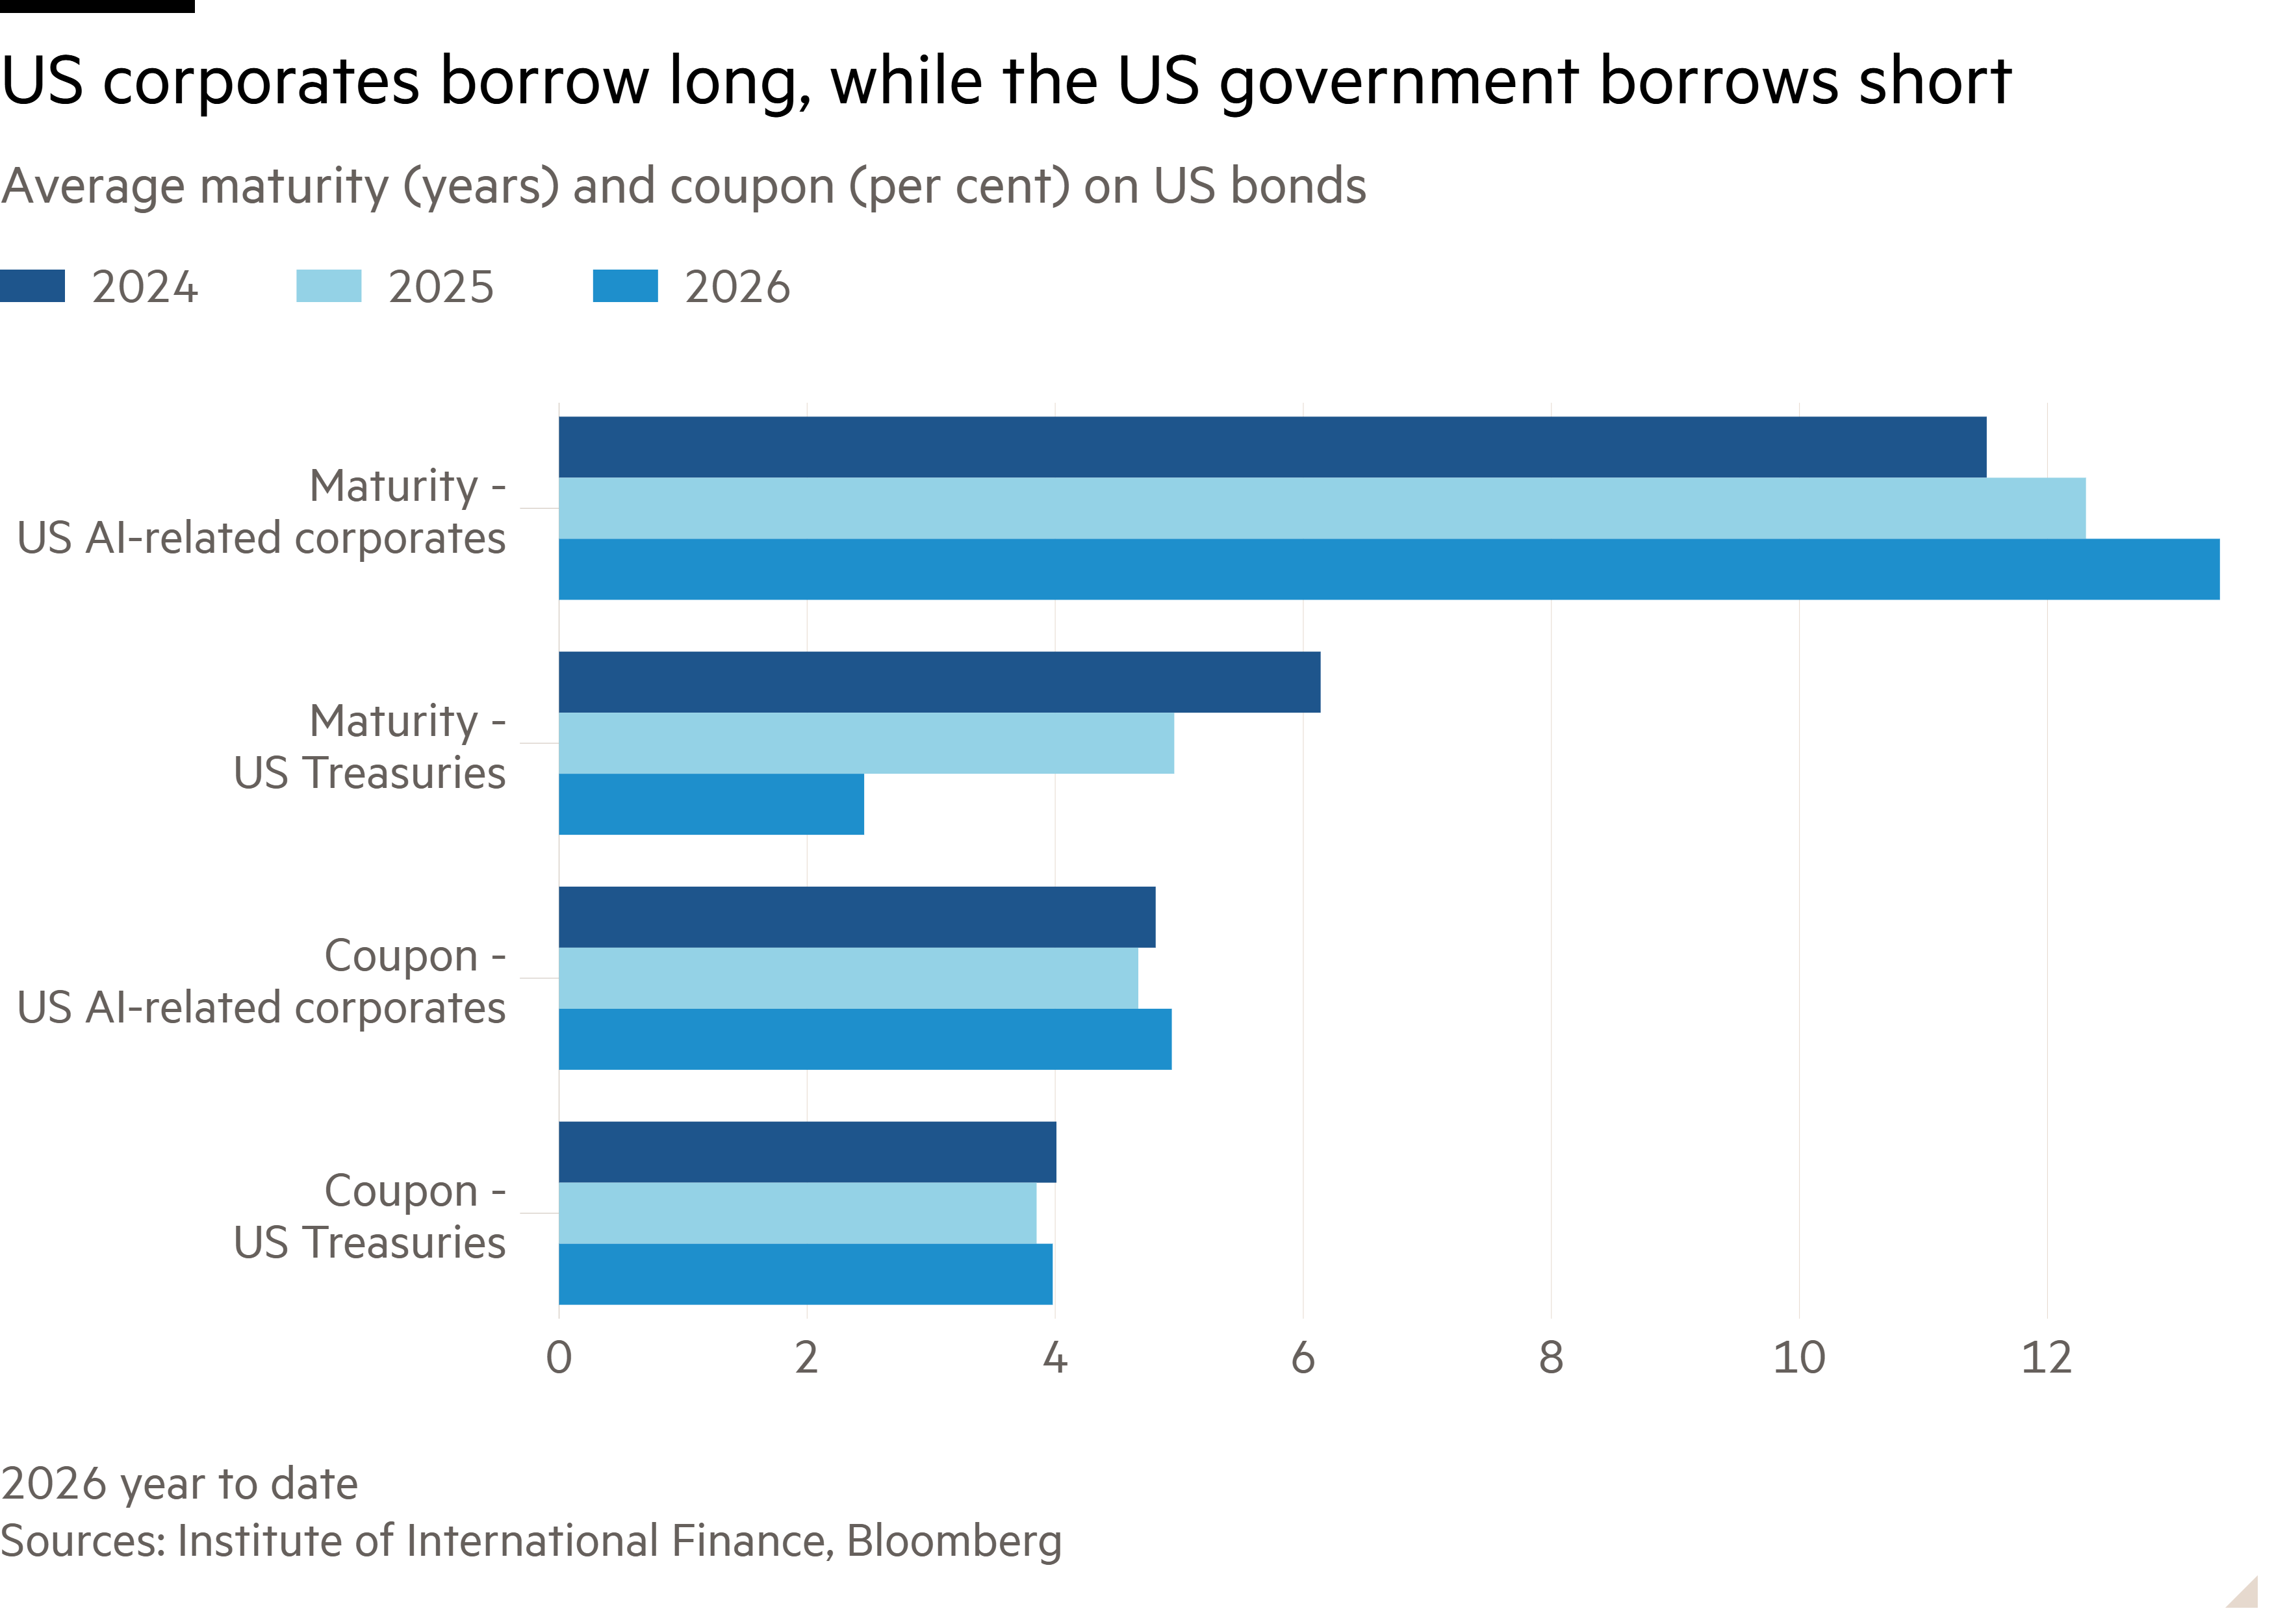
Bar chart of Average maturity (years) and coupon (per cent) on US bonds showing US corporates borrow long, while the US government borrows short
我认为国际金融协会这份报告中的重点不在于我们即将面临灾难,而是重要国家长久以来走在一条不可持续的道路上,如今它们的回旋余地越来越小了。已故经济学家赫伯特•斯坦(Herbert Stein)有句名言:“如果一件事不能永远持续下去,它最终就会停下来。”
大量积累公共债务不可能永远有着充分理由,尤其是在没有发生任何危机来证明有理由这么做的时候。但已故经济学家鲁迪格•多恩布什(Rüdiger Dornbusch)也有句话与斯坦的法则扯得上关系,他说:“危机到来的时间比你想象的要久得多,但当它真正到来时,它发生的速度又比你想象的要快得多。”他主要研究拉美。许多人想必已注意到该地区与美国越来越相似。
在依赖外币借款的新兴国家,多恩布什所担心的那种危机往往需要外国援助。而能够以本币借款的国家不会面临这种情况。后者还能够与国内外放贷方玩各种手段。一种是“金融压制”,即放贷方被迫接受较低的利率,或者以不太有利的条款借款给政府。美国强大到(英国绝对不行)甚至能够胁迫外国放贷方。但这种戏码不会永远奏效。
多恩布什的法则仍然适用:只是可能要经过很长时间才会到达那种地步。也许就连我们习以为常的自由资本流动也将被葬送。但通胀几乎总是最先采取的手段。要不然特朗普为什么想让美联储把利率定在1%呢?