美国9月就业增长远逊预期,投资者因此降低了对美联储10月继续加息的担忧,美股周五全面收高。
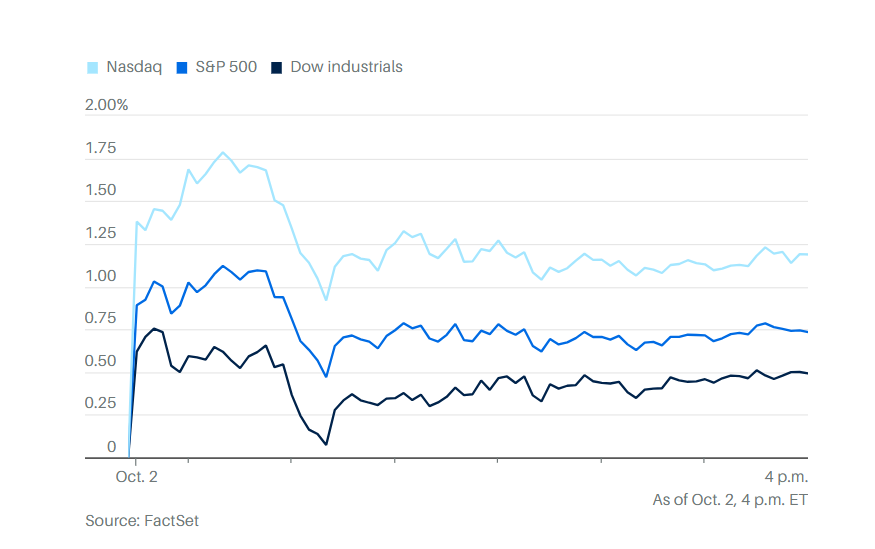
科技股成为主要推动力量,纳斯达克综合指数盘中创历史新高,英伟达、AMD及多只网络安全股一度刷新纪录。不过,美债收益率在就业报告公布后一度下跌,随后迅速反弹,限制了股市涨幅。
全周来看,纳指连续第三周上涨,道指和标普500指数仍然下跌,等权重标普500指数更连续第七周走低,显示大型科技股继续掩盖大盘内部明显偏弱的市场广度。
纳斯达克综合指数周五上涨1.2%,标普500指数上涨0.7%,道琼斯工业平均指数上涨0.5%。纳指盘中刷新历史纪录,收盘距离历史最高收盘水平仅一步之遥。
全周表现却明显分化。纳指上涨约0.6%,连续第三周收高;标普500指数下跌约0.3%,道指下跌约1.3%。更加值得注意的是,按照所有标普500成分股相同权重计算的标普500等权重指数已经连续第七周下跌,为2022年以来首次出现如此长的连跌周期。
这进一步反映出当前美股上涨仍然高度集中于少数大型科技股。美国银行策略师迈克尔·哈特内特指出,目前约400只标普500指数成分股已经跌破50日移动平均线,约300只跌破200日移动平均线。
换句话说,主要指数距离纪录高位并不远,但多数股票实际表现远弱于指数本身。
推动周五市场反弹的核心因素,是美国劳动力市场出现了投资者期待的“降温但没有失速”。
美国9月非农就业人数仅增加2.9万人,大幅低于市场预期的8.4万人,失业率由4.1%升至4.2%。就业增长明显放缓,使投资者重新评估美联储10月会议上的政策选择。
CME FedWatch数据显示,市场在周五下午预计美联储本月维持利率不变的概率约为77%。Osaic首席市场策略师菲尔·布兰卡托形容,这几乎正是股票市场希望看到的就业数据,“不太热,也不太冷”,经济没有表现得过于强劲,但也没有明显恶化。
Nuveen首席投资官赛拉·马利克认为,这份就业报告可能在财报季开始前为市场提供支撑。她预计即将到来的财报季表现会“非常强劲”,甚至认为年末季节性上涨行情可能正在形成。
不过,债券市场并没有完全接受“美联储可以长期按兵不动”的判断。
就业数据公布后,美国国债收益率最初明显回落,但随后迅速反弹。两年期美债收益率最终升至4.82%左右,10年期收益率升至5.28%,30年期收益率升至约5.63%。长端收益率重新接近多年高位,使股票市场从盘中高点回落。
为海外华人提供可靠的信息和分析。更多内容与即时更新,可以在 Bluesky、Telegram、X 、reddit搜索「causmoney」;深度分析和评论也可以直接搜索「caus.com」。
贝莱德全球固定收益首席投资官里克·里德尔认为,市场已经计入了相当多关于美联储、欧洲央行、英国央行和日本央行未来政策变化的预期。面对目前复杂的就业信号,美国收益率曲线前端开始显现吸引力,未来继续加息带来的风险与潜在收益之间的关系已经明显改善。
哈特内特的判断更加谨慎。他认为,在美元结束近期升势、长期美债收益率从20多年高位明显回落之前,投资者削减高风险资产敞口的压力仍可能持续。他已经建议投资者逐步增加债券配置,并提醒,如果小盘股和银行股进一步走弱,可能表明市场对经济增长的乐观预期正在降温,最终也可能传导至目前支撑指数的大型科技股。
周五科技股仍然表现突出。英伟达盘中刷新历史高点,是5月以来首次再创新高,不过收盘仍低于此前最高收盘纪录。AMD上涨接近3%,CrowdStrike和Palo Alto Networks等公司也一度刷新历史高点。
摩根士丹利周五重新把英伟达列为半导体行业首选,维持“增持”评级和300美元目标价。机构认为,AI基础设施建设目前最主要的限制因素正在从芯片供应转向数据中心用地、电力、建设速度和融资能力。英伟达同时拥有大型云服务商、新兴AI云公司、主权客户和企业客户,在电力成为主要约束的情况下,这种客户结构具有优势。
摩根士丹利还认为,AI代理的普及将显著增加推理计算需求,因此英伟达2028财年收入仍存在明显超过目前公司指引的空间。
瑞银对整个股票市场的中长期判断也仍偏积极。机构认为,债券收益率上升和政策变化可能继续制造短期震荡,但全球股票市场的结构性上涨周期尚未结束。这轮行情并非单纯依靠估值扩张,企业盈利增长、全球经济活动恢复和AI资本支出仍在提供基本面支撑。
这种乐观判断与当前市场内部结构形成鲜明对照。一边是大型科技和AI相关公司不断刷新高点,另一边却是等权重指数连续七周下跌,大量标普500成分股已经跌破中长期均线。未来一段时间,美股能否继续上涨,很大程度上取决于盈利增长能否从少数大型科技公司扩散到更多行业。
AI基础设施链条周五也继续获得机构支持。大和证券把慧与科技评级从“中性”上调至“跑赢大盘”,目标价由65美元提高至75美元。机构看好公司完成瞻博网络整合后的网络业务,同时认为AI服务器、AMD机架系统和数据中心基础设施需求仍有继续推动收入和利润增长的空间。
Freedom Capital分析师保罗·米克斯把AI芯片公司Cerebras评级从“持有”上调至“买入”,维持209美元目标价。
Cerebras此前因为投资者担心OpenAI增加使用英伟达GPU而持续下跌,但米克斯认为市场反应过度。未来几年AI计算需求仍可能明显超过硬件供应,而Cerebras并不只依赖OpenAI,也与AMD和亚马逊AWS等公司存在合作关系。
消费股的情况则明显复杂。
耐克公布季度业绩和疲弱的2027财年展望后,华尔街周五出现集中下调目标价。高盛把目标价从38美元降至30美元,摩根大通从40美元降至33美元,富国银行从40美元降至30美元,Piper Sandler和Evercore ISI均把目标价降至28美元,美国银行则由30美元降至24美元。
Guggenheim虽然继续维持“买入”,也把目标价从60美元降至50美元;BTIG同样维持“买入”,目标价从55美元降至50美元。花旗、BMO、Stifel、Truist、Baird和法国巴黎银行也分别下调目标价。
华尔街目前的主要担忧是,耐克北美部分业务出现改善,仍不足以抵消中国市场、Sportswear和Jordan业务疲弱带来的压力。公司预计2027财年销售额将下降高个位数百分比,使投资者对短期复苏的信心明显减弱。
餐饮股Sweetgreen却得到富国银行上调评级。富国银行把公司评级从“持股观望”升至“增持”,目标价由6美元提高至11美元。分析师认为,与Cyclospora寄生虫事件有关的客流压力正在减弱,门店流量开始改善,此前影响估值的食品安全担忧有所缓和。
旅游平台方面,KeyBanc把爱彼迎从“行业权重”上调至“增持”,目标价191美元。机构认为,核心住宿业务重新加速的趋势越来越稳定,酒店预订量增速目前大约达到房屋住宿业务的三倍,酒店业务有机会逐渐成为第二增长引擎。KeyBanc还认为,AI未必会削弱爱彼迎的竞争地位,因为平台上的大量独家房源无法被外部AI代理直接复制,而公司内部使用AI反而可能提高产品开发效率和预订转化率。
金融科技和加密资产相关公司也出现多项重要评级变化。
花旗把Strategy目标价从136美元大幅提高至240美元,维持“买入”,主要依据是上调未来12个月比特币价格预测。花旗预计,比特币未来12个月可能达到约11.34万美元,并把Strategy的资产净值倍数假设从1.065倍提高至1.24倍。机构同时把2027财年调整后比特币收益率预测提高约190个基点至5.9%左右,但把2026财年预测降至负3.3%,以反映公司建立现金储备和第三季度出售比特币带来的影响。
富国银行则首次覆盖Coinbase和Robinhood,对两家公司都给予“持股观望”评级,目标价分别为200美元和125美元;洲际交易所首次获得“减持”评级,目标价150美元。这显示部分大型机构虽然认可加密货币和零售交易平台的长期增长空间,但在目前估值水平下仍然保持谨慎。
其他行业中,RBC资本市场把诺斯罗普·格鲁曼从“跑赢大盘”下调至“与行业同步”,目标价从640美元降至525美元。RBC认为,公司2026年至2028年约6%的收入年均增长率可能已经接近较乐观情景,而2027财年以后美国国防预算增长可能放缓,加上国际业务占比较低以及B-21轰炸机、太空和固体火箭发动机业务需要继续追加投资,可能限制利润率和估值提升空间。
美国住房按揭信用评分市场竞争加剧,也继续冲击FICO估值。Baird维持“跑赢大盘”,但把目标价从1549美元大幅降至1070美元;巴克莱维持“增持”,目标价由935美元降至875美元。美国住房金融局推动VantageScore进入房贷信用评分体系后,投资者正在重新评估FICO长期定价能力以及此前享有的估值溢价。
富国银行把Liquidia评级从“增持”降至“持股观望”,目标价更从108美元大幅降至30美元。United Therapeutics相关专利诉讼出现对Liquidia不利的结果后,富国银行认为L606在部分肺动脉高压适应症中的商业空间已经受到明显限制,通过上诉推翻裁决的可能性也较低。
为海外华人提供可靠的信息和分析。更多内容与即时更新,可以在 Bluesky、Telegram、X 、reddit搜索「causmoney」;深度分析和评论也可以直接搜索「caus.com」。
医疗领域,Rothschild Redburn把雅培从“中性”上调至“买入”,目标价由119美元提高至127美元。机构认为,雅培医疗器械业务仍能维持较快增长,心血管和糖尿病业务尤其强劲,收购Exact Sciences也改善了诊断业务未来的增长和利润率前景。
B. Riley则把卫星通信公司AST SpaceMobile从“买入”下调至“中性”,目标价从85美元降至65美元。在公司股价此前大幅上涨之后,机构开始重新评估商业化进展与当前估值之间是否匹配。
能源价格周五为股市提供了一定支撑。美国原油期货下跌1.9%,至每桶91.11美元。七国集团主要经济体与盟友同意从紧急储备中联合释放1亿桶原油和成品油,市场对柴油供应进一步紧张的担忧因此下降。
进入下周后,美国宏观经济数据日程相对清淡。市场的注意力将逐渐转向本月稍晚公布的通胀数据和新一轮企业财报。
周五的交易因此留下了一个并不完全一致的市场图景:就业数据降温减轻了投资者对美联储近期进一步加息的担忧,AI和大型科技股继续支撑主要指数,但美债收益率仍处于多年高位,市场上涨范围越来越窄。
在纳指连续第三周上涨的同时,道指、标普500指数和等权重指数都在释放不同程度的疲弱信号。接下来真正决定这轮行情能否继续的,不只是美联储会不会在10月加息,还包括美债收益率能否稳定下来,以及即将到来的财报季能否证明,目前高企的股票估值背后确实有足够强劲的盈利增长作为支撑。