 |
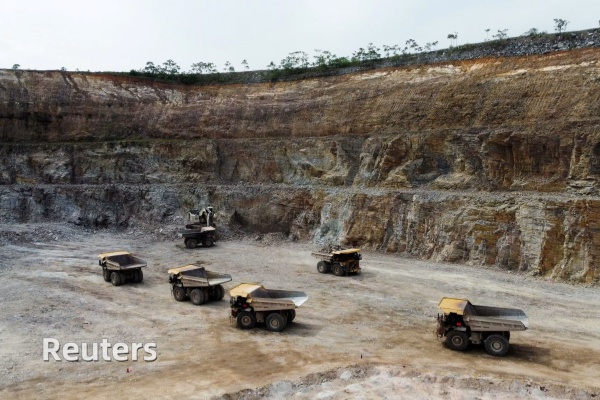
| 非洲正兴起强制要求资源在国内加工的动向(加纳的金矿、2025年4月、Reuters) |
非洲多国相继出台矿产的出口管制,成为资源价格的扰动因素。为了摆脱资源丰富却无法让收益留在国内这一“资源诅咒”,各国正强制要求将高附加值的加工工序留在国内。然而,实现这一目标面临基础设施建设、资金保障等诸多挑战,也将加剧行情的不确定性。
“肯尼亚能够开采的所有矿产,将不再以原材料的形式出口”,肯尼亚总统鲁托在9月上旬的演讲中如此表示,他列举了锂、黄金和稀土等资源,强调“肯尼亚的所有矿产都将在国内进行加工”。
肯尼亚政府在之前的7月命令印度塔塔集团停止产量居全球第4位的纯碱的开采项目。若包括旗下的当地企业的业绩在内,塔塔集团在该国拥有100多年的开采历史。鲁托表示不满,称“一百多年来,并未实现充分的工业化和创造就业”,宣布将通过招标方式引入新的运营商。
2025年2月,因钴价低迷,中非的刚果民主共和国(DRC)针对纯电动汽车等的锂离子电池等使用的钴,宣布“管理供应”,暂时停止出口。2026年6月进一步禁止了钴和铜精矿的出口。
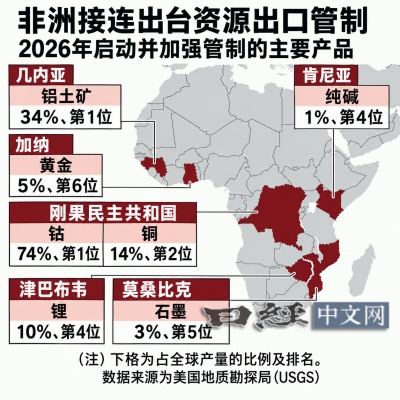 |
其他国家也纷纷出台类似的管制措施。莫桑比克于6月上旬决定对石墨等矿产实施出口管制,津巴布韦也在2月底除此前已管制的未加工锂矿石之外,提前停止了原计划从2027年起禁运的锂精矿出口。
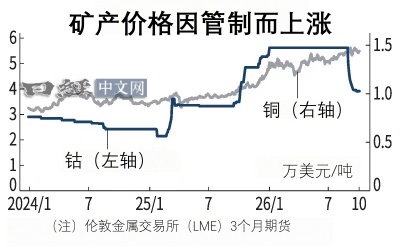
受刚果民主共和国2025年2月公布出口管制的影响,在伦敦金属交易所(LME)上市的钴三个月期货价格从每吨21,550美元上涨至3月中旬的36,170美元,涨幅达70%。此后,随着禁运期限延长及出口配额制度的实施,价格持续走高,目前在4万美元附近震荡。
从铜来看,由于出口管制加剧全球供应隐忧,国际价格在2026年9月上旬达到每吨14,875美元的历史新高。英国资源相关调查公司基准矿物信息公司(Benchmark Mineral Intelligence)的丹尼尔·马努埃尔指出,“刚果民主共和国的出口管制大幅加剧了价格波动”。
一旦出口管制扩大,非洲向包括日本在内的外国企业供应的资源可能会减少。为持续确保资源,除了上游权益之外,还需考虑对当地精炼厂和加工厂维护等中下游领域的投资。
 |
非洲各国拥有丰富的资源,却在加工和精炼等附加值高的工序上依赖海外,一直偏重于原材料出口。
对资源出口的依赖容易使经济和财政受国际价格波动的影响,也阻碍了产业的多元化。这被称为“资源诅咒”,即丰富的资源未必能带来经济发展。
典型例子是钴。美国地质勘探局(USGS)的数据显示,刚果民主共和国的产量在2025年达到23万吨,占全球总产量的74%。但国际能源署(IEA)的数据显示,在精炼环节的份额中,中国占76%,第2位的日本为2%,而刚果民主共和国因占比过小而被归入“其他”类别。
尽管国内已能进行一定程度的加工,但高纯度的精炼工序几乎完全依赖中国。莫桑比克在用于锂离子电池的石墨产量方面位居世界第5位,但94%的精炼工序由中国掌控。
理论上,如果资源型国家在实施出口管制后能够顺利提升加工能力,供应量将随之增加,从而再次压低价格。印度尼西亚对镍的出口管制就是一个例子。
该国2014年1月禁止出口用于不锈钢和纯电动汽车电池等的镍矿石。代表性国际价格从禁运前的每吨约1.3万美元涨至5月的约2.1万美元,涨幅达1.5倍。
此后,印度尼西亚凭借中国等外资企业的大量投资带来的基础设施和冶炼厂建设,提升国内加工能力,扩大了供应份额。2014年产量为24万吨,约占全球总量的10%,但到2025年则增至260万吨,占到67%。
从镍来看,与2014年实施出口管制时相比,纯电动汽车等用途扩大,但因印度尼西亚供应激增导致全球出现供过于求,目前国际价格在每吨约1.5万美元左右震荡。
不过,非洲能否走上与印度尼西亚相同的轨道尚不明确。矿产的加工和精炼需要稳定的电力供应、运输网以及巨额资金和技术支持。此外,政局和管制的不确定性以及腐败等问题也可能成为投资的障碍。
非洲开发金融机构“非洲金融公司”支持资源型国家的举措,但也表示“要借助资源推动经济变革,电力和物流等基础设施必不可少”。美国智库NRGI也认为,“仅靠出口管制难以培育制造业”。
出口管制将导致供应减少,如果国内的加工能力跟不上,可能加剧国际市场的供需紧张。另一方面,如果生产和加工能力迅速扩大,则可能导致供过于求,进而成为压低价格的因素。资源型国家试图解除“诅咒”的政策正逐渐成为新的价格扰动因素。
版权声明:日本经济新闻社版权所有,未经授权不得转载或部分复制,违者必究。