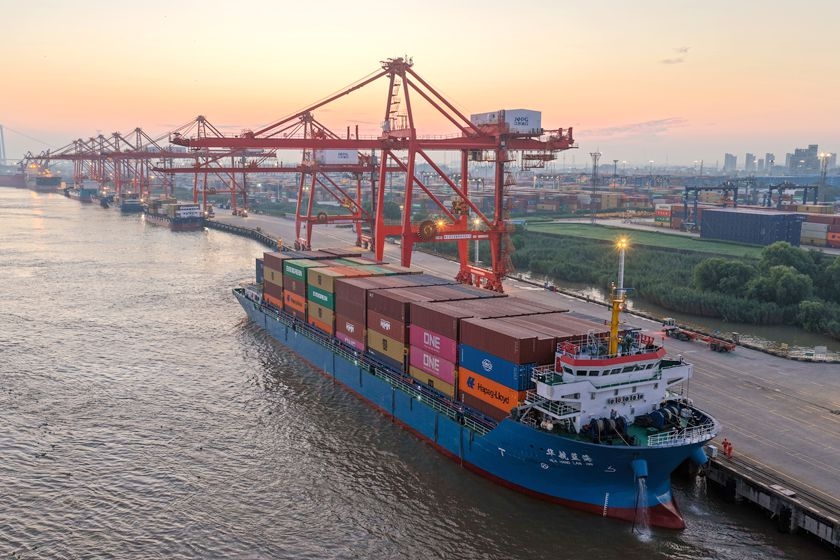
2026年7月15日,南京港龙潭集装箱码头。图:视觉中国
【财新网】2026年三季度经济或略好于二季度,市场观点称回升动能或来自外需影响下的中游生产继续走强;内需方面,投资、社零和房地产销售依然偏弱。9月当月,投资以外的主要经济指标不同程度改善,不同行业分化明显。
财新近日对11家国内外机构的调查显示,9家对2026年三季度实际GDP同比增速作出预测,预测均值为4.4%,较二季度加快0.1个百分点,较为接近全年4.5%—5%的增长目标,预测区间为4.3%至4.5%;其中4家机构对三季度名义GDP同比增速作出预测,预测均值为6.1%,较二季度高0.2个百分点,预测区间为5.9%至6.3%。
民生银行首席经济学家温彬认为,三季度以来,生产保持韧性和出口较快增长形成一定支撑,但内需偏弱仍制约经济修复力度。9月生产经营景气改善有助于缓解前期增长压力,预计三季度GDP同比增长4.4%左右,略高于二季度的4.3%。
华泰证券首席宏观经济学家易峘也认为,出口强劲带动三季度生产活动边际改善,能源与AI相关行业价格上行对通胀形成一定支撑,叠加2025年三季度基数偏低,预计三季度实际、名义GDP增速分别上行至4.5%、6.0%。
从9月当月看,生产方面,大多数经济学家认为工业增加值同比表现向好,预测均值为5.5%,高于8月0.3个百分点,预测区间为5.0%至6.2%。
中金公司宏观团队预计,9月工业增加值同比增速将走高至6.2%。其研报称,主要行业高频开工率数据同比增速涨跌互现,9月国家统计局制造业采购经理指数(PMI)生产分项环比上升至51.7,一方面部分体现部分企业季末集中排产和交付,另一方面或也与煤炭等能源供给负面影响环比缓和有关。
从内需来看,经济学家对9月社会消费品零售总额同比增速的预测均值为0.7%,涨幅较8月扩大0.3个百分点,预测区间为0.4%至1.1%。
华创证券首席经济学家张瑜认为,9月社零增速将低位改善至0.7%左右。她分析称,必选类消费方面,2026年中秋假期前置到9月,可能会推高相关品类消费增速;9月国家统计局服务业PMI回升至50.2,27城地铁客运量增速转正至1.5%,出行类消费或有一定好转。此外,据商务部数据,中秋假期全国重点零售和餐饮企业日均销售额比2025年农历同期增长6.1%,商务部重点监测的78个步行街(商圈)营业额同比增长5.1%,显示中秋假期消费较此前的端午假期改善。不过,石油制品消费依然承压,“以旧换新”补贴类产品中,汽车消费仍是主要拖累。
野村中国首席经济学家陆挺预计,得益于2025年同期基数略低以及假期错位,9月社零同比增速将升至1.1%。不过,他担忧基础消费动能仍受到多重因素的拖累,包括“以旧换新”补贴缩减带来的透支效应、消费者信心低迷,以及进口通胀推高价格导致国内燃油和消费电子产品需求走弱。分项来看,9月汽车销售同比降幅可能扩大至19.3%,餐饮以及剔除汽车后的商品零售额同比增速可能分别加快至1.7%、3.8%。
投资方面,有三家机构预计前三季度固定资产投资累计同比表现将边际改善,其他七家作出预测的机构则认为可能进一步恶化,预测均值为-7.5%,降幅较前八个月扩大0.3个百分点,预测区间为-6.5%至-9.2%。
中信证券宏观团队认为,固定资产投资同比增速或有改善。他们的依据是,2026年9月以来地方政府专项债发行进度明显加快,9月当月新增专项债发行6203.77亿元,同比增加约2000亿元;根据央行主管的《金融时报》数据梳理,9月以来三家政策性银行合计投放新型政策性金融工具资金超1000亿元,支持项目约400个,涉及项目总投资约2.1万亿元,政策性金融工具加速发力将一定程度上呵护投资增速回稳。9月国家统计局建筑业商务活动指数环比升至50.3,2026年1月以来首次回到扩张区间。叠加2025年同期固投增速基数较低,预计9月固投同比降幅将收窄至6.5%。
易峘预计,1—9月城镇固定资产投资累计同比降幅7.8%,单月同比降幅或从8月的10.6%略走阔至11.5%。其中,制造业投资与基建投资降幅或有所收窄,而房地产开发投资同比降幅或走阔。高频数据显示,9月建筑钢材成交量同比降幅略收窄至7.4%,反映建筑基建活动或边际改善;而商品房成交面积9月同比降幅走阔超4个百分点至10.8%,显示地产周期仍待筑底。
9月出口或将维持20%以上增长,继续为总体经济增长提供动能。大部分受访机构均认为9月出口同比将继续升温,对增速的预测均值为26.1%,比8月高1.1个百分点,预测区间为23%至30%;对进口同比增速的预测均值24.4%,放缓3.8个百分点,预测区间为19.8%至27%;对贸易顺差的预测均值为1152.1亿美元,较上月减少38.8亿美元,预测区间为1000亿美元至1270亿美元。
中信证券宏观团队表示,9月出口链景气处于较高水平,出口“量”“价”高频指标均有不错表现。根据Wind与彭博数据,9月前27天,从中国出发至美国的集装箱船吨位同比增速加快至16.3%,中国港口集装箱吞吐量、国际货运航班班次同比均由降转升,增速分别为10.4%、1.9%。考虑到近期出口价格指数进一步上升,综合“量”“价”两方面表现,该团队预计9月出口同比增速将加快至26.5%。
进口方面,国家统计局制造业PMI显示,9月制造业景气改善,同时进口指数回升,也反映企业进口需求延续回暖。不过考虑到2025年同期基数走高,9月进口增速或放缓至25.3%。
中金研报分析称,从需求来看,海外经济体制造业景气度整体较高,尤其是AI等新兴行业继续保持较高景气度,支撑中国出口保持较高增速。但2025年同期基数上升,或小幅拖累出口同比增速。综合来看,该团队预计9月中国出口同比将增长24.9%,几乎与上月持平。